Para ir al grano
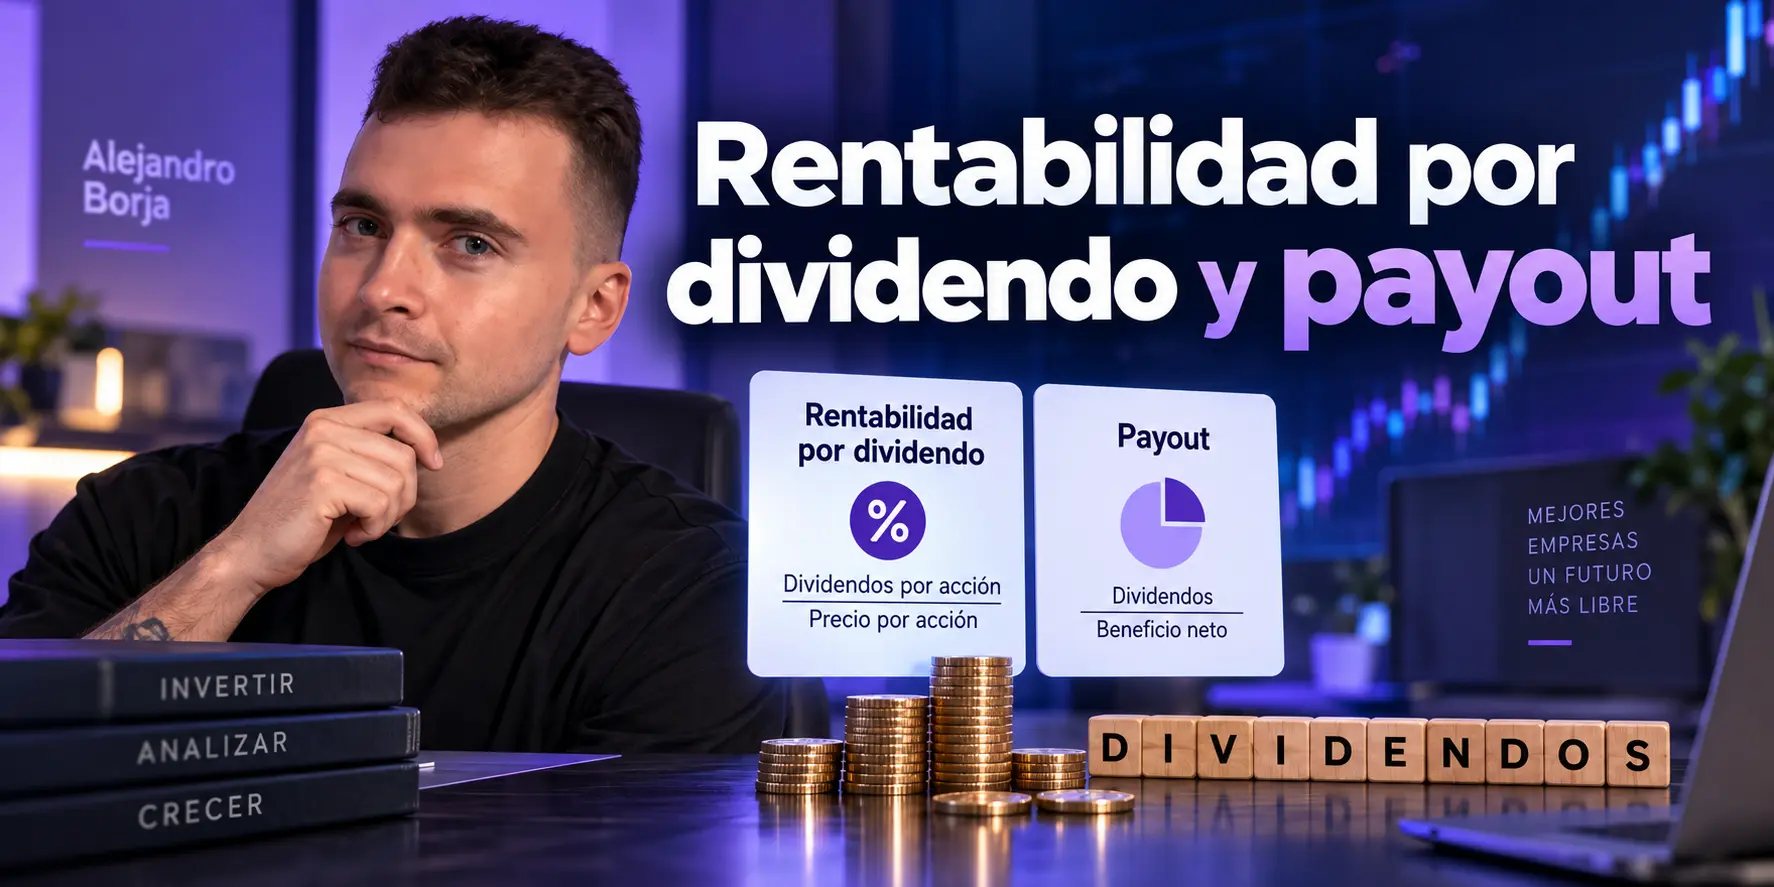
Quédate con estas dos fórmulas:
Rentabilidad por dividendo = dividendo anual por acción / precio de la acción × 100
Payout = dividendos / beneficio × 100
La primera te dice qué rentabilidad representa el dividendo respecto al precio de la acción.
La segunda te dice qué porcentaje de los beneficios necesita repartir la empresa para pagarlo. La CNMV define precisamente la tasa de reparto de dividendos como la proporción del beneficio neto destinada a dividendos.
Pero ninguna de las dos métricas te dice por sí sola si una acción es una buena inversión.
Mi regla mental sería esta:
No busques el dividendo más alto. Busca un dividendo que el negocio pueda permitirse pagar.
Ahí cambia bastante la forma de mirar estas acciones.
Qué es la rentabilidad por dividendo
La rentabilidad por dividendo, también llamada dividend yield, pone en relación dos cosas:
- cuánto dividendo paga una empresa por acción durante un año;
- cuánto cuesta comprar esa acción.
La CNMV utiliza precisamente esta relación y señala además algo que muchas veces se pasa por alto: cuando comparas rentabilidades por dividendo, conviene saber qué precio y qué fecha de referencia se han utilizado.
La fórmula básica es:
Rentabilidad por dividendo (%) = (dividendo anual por acción / precio de la acción) × 100
Pongamos números.
Imagina una empresa que cotiza a 60 € por acción y reparte 3 € anuales por acción.
3 € / 60 € × 100 = 5 %
Su rentabilidad por dividendo sería del 5 %.
Dicho de forma sencilla: al precio de 60 €, el dividendo anual equivale al 5 % de lo que cuesta la acción.
Pero cuidado con interpretar esto como:
“Voy a ganar un 5 % al año”.
No.
El dividendo puede cambiar y, sobre todo, el precio de la acción también puede hacerlo.
Una cosa es la rentabilidad por dividendo y otra muy distinta la rentabilidad total de tu inversión.
La rentabilidad por dividendo cambia aunque el dividendo no cambie
Esta es una de las ideas que quiero que te lleves de esta clase.
Supongamos que una empresa paga siempre 5 € por acción.
Si la acción cotiza a 100 €:
5 / 100 = 5 %
Ahora imagina que el precio cae hasta 50 €, pero el último dividendo conocido sigue siendo de 5 €.
La rentabilidad por dividendo pasa a:
5 / 50 = 10 %
El dividendo no ha aumentado ni un céntimo.
Simplemente la acción vale la mitad.
Y eso significa que un yield que sube muchísimo puede estar enviándote dos mensajes completamente diferentes:
- la acción se ha abaratado y puede existir una oportunidad;
- el mercado cree que el negocio tiene problemas y que ese dividendo podría no ser sostenible.
A simple vista, ambas situaciones producen exactamente el mismo 10 %.
Por eso comprar acciones ordenando una tabla de mayor a menor rentabilidad por dividendo me parece una idea bastante peligrosa.
Ojo con el dato de dividend yield que aparece en tu broker
Aquí hay otro pequeño detalle que merece la pena conocer.
No todas las plataformas calculan exactamente el mismo yield.
Puedes encontrarte, por ejemplo, con:
- dividendos pagados durante los últimos 12 meses;
- dividendo anualizado a partir de pagos recientes;
- dividendos previstos para los próximos 12 meses.
La diferencia parece pequeña, pero puede alterar bastante el resultado cuando una empresa acaba de subir, reducir o suspender su dividendo.
Openbank también señala esta diferencia entre cálculos basados en dividendos históricos y estimaciones futuras.
Así que cuando veas:
Dividend yield: 7,8 %
yo no me quedaría únicamente con el porcentaje.
Preguntaría:
¿Con qué dividendo se ha calculado?
Porque un yield calculado utilizando un dividendo que ya ha sido recortado posteriormente te puede dar una imagen que simplemente ha dejado de existir.
Y otro caso bastante típico es un dividendo extraordinario.
Si una empresa paga un dividendo excepcional una sola vez, utilizarlo como si fuera recurrente puede hacer que la rentabilidad por dividendo aparente ser muchísimo mayor de lo que realmente puedes esperar en ejercicios normales.
Qué es el payout y por qué importa tanto
Aquí aparece la segunda pieza.
El payout, o tasa de reparto de dividendos, mide qué porcentaje de los beneficios está destinando la empresa al pago de dividendos.
Una forma sencilla de calcularlo es:
Payout (%) = dividendos / beneficio neto × 100
También puedes encontrarlo calculado por acción:
Payout (%) = dividendo por acción / BPA × 100
Si todavía no tienes claro de dónde sale ese beneficio por acción, te recomiendo volver a la lección sobre BPA o beneficio por acción.
Vamos con otro ejemplo.
Supongamos que una empresa gana 10 € por acción y reparte un dividendo de 4 €.
4 / 10 × 100 = 40 % de payout
Eso significa que reparte aproximadamente el 40 % de sus beneficios y conserva el otro 60 %.
Ese beneficio retenido puede servir, entre otras cosas, para reinvertir en el negocio. El Banco de España recuerda precisamente que los beneficios que no se distribuyen como dividendos pueden permanecer en la compañía para su reinversión.
Ahora imagina otra empresa que gana 5 € y reparte esos mismos 4 €.
4 / 5 × 100 = 80 %
El dividendo es idéntico.
Pero la situación es bastante diferente.
La primera empresa utiliza el 40 % de sus beneficios para mantenerlo.
La segunda necesita el 80 %.
Tiene mucho menos margen si sus beneficios caen.
Y aquí es donde el payout empieza a ser realmente útil.
¿Un payout alto es malo?
No necesariamente.
Y tampoco existe un porcentaje mágico a partir del cual una empresa pase automáticamente de “buena” a “mala”.
Depende muchísimo del negocio.
Una empresa madura, con pocas necesidades de reinversión y unos beneficios relativamente estables, puede permitirse distribuir una parte importante de lo que gana.
Una empresa que todavía tiene enormes oportunidades para reinvertir con rentabilidades atractivas probablemente prefiera conservar una proporción mayor de sus beneficios.
Por eso un payout bajo tampoco es automáticamente mejor.
Puede significar que la empresa tiene mucho margen para aumentar el dividendo.
Pero también puede significar simplemente que no quiere repartir capital.
Lo interesante es entender qué ocurre con el dinero que no distribuye.
Este razonamiento conecta bastante bien con la diferencia entre acciones Growth y Value. Una compañía que puede reinvertir mucho capital de forma rentable tiene unas necesidades muy diferentes a otra que ya se encuentra en una fase mucho más madura.
¿Y si el payout supera el 100 %?
Aquí sí levantaría una ceja.
Un payout del 120 %, por ejemplo, significa que la empresa está distribuyendo en dividendos más de lo que ha generado como beneficio durante ese periodo.
Eso no implica automáticamente que el dividendo vaya a desaparecer mañana.
Puede haber circunstancias extraordinarias, mucha caja acumulada o un ejercicio atípico.
Pero no puede repartirse indefinidamente más de lo que el negocio genera sin que aparezca algún problema.
Hay que investigar.
Y especialmente mirar si se trata de una anomalía de un año o de una situación recurrente.
Beneficio y caja no siempre cuentan exactamente la misma historia
El payout tradicional utiliza beneficios contables.
Eso está bien para empezar.
Pero yo no me quedaría ahí cuando el dividendo sea una parte importante de mi tesis de inversión.
Una compañía puede presentar beneficios y, sin embargo, generar bastante menos efectivo durante determinado periodo.
También puede suceder lo contrario.
Por eso tiene mucho sentido contrastar el payout con el flujo de caja libre.
No voy a repetir aquí toda aquella lección, porque tiene su propia página.
Solo quiero que recuerdes esta idea:
Los dividendos se terminan pagando con dinero, no con un beneficio contable escrito en una cuenta de resultados.
Si los beneficios parecen cubrir holgadamente el dividendo pero el negocio lleva años sin producir suficiente caja para respaldarlo, yo intentaría entender qué está pasando.
La gran trampa: una rentabilidad por dividendo altísima puede ser una mala noticia
Vamos a juntar ahora ambas métricas.
Imagina una empresa ficticia.
Al principio tiene:
| Dato | Situación inicial |
|---|---|
| Precio de la acción | 100 € |
| Dividendo anual | 5 € |
| BPA | 10 € |
| Rentabilidad por dividendo | 5 % |
| Payout | 50 % |
Hasta aquí, nada especialmente extraño.
Ahora el negocio empieza a deteriorarse.
Los inversores se preocupan y la acción cae de 100 € a 50 €.
Al mismo tiempo, el BPA baja de 10 € a 4 €.
La empresa todavía no ha reducido su dividendo y continúa apareciendo un pago anual de 5 €.
¿Qué ve alguien que ordena las acciones exclusivamente por dividend yield?
Una acción con un 10 % de rentabilidad por dividendo.
Fantástico sobre el papel.
Pero mira el payout:
5 € / 4 € × 100 = 125 %
Tenemos entonces:
| Dato | Antes | Después |
|---|---|---|
| Precio | 100 € | 50 € |
| Dividendo | 5 € | 5 € |
| BPA | 10 € | 4 € |
| Dividend yield | 5 % | 10 % |
| Payout | 50 % | 125 % |
Ahora ya entiendes mucho mejor ese 10 %.
No ha aparecido porque la empresa haya duplicado el dividendo.
Ha aparecido porque el precio se ha desplomado mientras los beneficios también se deterioraban.
Y el payout te está enseñando que mantener ese dividendo resulta ahora mucho más exigente.
Eso es una posible trampa de dividendo.
El error sería comprar pensando únicamente:
“Antes daba un 5 % y ahora me da un 10 %. Está mucho más barata.”
Puede estar más barata.
Pero también puede estar peor.
Las dos cosas pueden ocurrir a la vez.
Si además quieres poner esa caída en contexto con la situación financiera de la empresa, la lección sobre deuda neta/EBITDA te ayudará a estudiar otra parte importante del riesgo.
Yield alto no significa rentabilidad total alta
Hay otra confusión bastante frecuente.
El dividendo es solo una parte de lo que te ocurre como accionista.
Imagina que compras una acción por 100 €.
Durante el año recibes 8 € en dividendos.
Parece estupendo: un 8 %.
Pero al terminar el año la acción cotiza a 72 €.
Simplificando el ejemplo y sin entrar en impuestos, costes o reinversión:
Valor final: 72 € + 8 € de dividendos = 80 €
Has puesto 100 € y terminas con un valor económico de 80 €.
Tu resultado aproximado sería del -20 %, no del +8 %.
El dividendo no crea una burbuja alrededor de tu inversión que la proteja de lo que ocurra con el negocio y con la cotización.
Por eso yo no analizaría nunca una estrategia de dividendos olvidándome del resto de la empresa.
Cómo leer rentabilidad por dividendo y payout juntos
Las dos métricas empiezan a ser mucho más útiles cuando dejas de mirarlas de forma aislada.
Yo lo pensaría así:
| Situación | Qué me dice |
|---|---|
| Yield moderado + payout contenido | Puede existir margen para reinvertir, absorber caídas de beneficio o aumentar el dividendo. Hay que estudiar el negocio. |
| Yield alto + payout contenido | Interesante para investigar. Puede haber valor… o el mercado puede estar anticipando un deterioro que todavía no aparece en los beneficios. |
| Yield alto + payout elevado | Menos margen de seguridad. Una caída de beneficios puede poner presión sobre el dividendo. |
| Yield muy alto + payout superior al 100 % | Señal clara para investigar qué está ocurriendo antes de asumir que has encontrado una ganga. |
Fíjate en que no he puesto una fila que diga:
“Esta combinación significa comprar.”
Porque no funciona así.
Estos ratios son herramientas para hacer mejores preguntas.
No sustituyen el análisis.
Si quieres ver cómo encajan ingresos, márgenes, deuda, caja, dirección, riesgos y valoración en un proceso completo, tienes la lección de cómo analizar una empresa antes de invertir.
Entonces, ¿qué rentabilidad por dividendo es buena?
No existe una cifra universal.
Sé que es una respuesta menos cómoda que decir “a partir del 5 % está bien”, pero también me parece bastante más útil.
Imagina estas dos empresas ficticias:
| Empresa A | Empresa B | |
|---|---|---|
| Precio | 40 € | 50 € |
| Dividendo anual | 2,40 € | 2 € |
| Dividend yield | 6 % | 4 % |
| BPA | 3 € | 5 € |
| Payout | 80 % | 40 % |
¿Cuál tiene mejor dividendo?
Depende de lo que haya detrás.
A te ofrece más renta actual.
B reparte menos, pero conserva una parte mucho mayor de sus beneficios.
Quizá B puede reinvertir ese dinero a una rentabilidad fantástica.
O quizá no sabe qué hacer con él.
Quizá A tiene unos flujos extremadamente estables y ese payout tiene todo el sentido del mundo.
O quizá sus beneficios están a punto de deteriorarse.
Necesitamos contexto.
Para mí, la pregunta correcta no es “¿qué yield es bueno?” sino “¿por qué esta empresa puede pagar este dividendo y qué tendría que ocurrir para que dejara de poder hacerlo?”.
Eso te obliga a mirar el negocio.
Cómo analizaría yo una acción por dividendos
No empezaría buscando quién paga más.
Empezaría intentando comprobar si entiendo de dónde sale ese dividendo.
1. Comprueba qué dividendo estás utilizando
¿Es el realmente pagado durante los últimos doce meses?
¿Es una estimación futura?
¿Incluye algún dividendo extraordinario?
Antes de comparar porcentajes, asegúrate de estar comparando lo mismo.
2. Pregúntate por qué el yield es tan alto
Si ves un 9 %, un 10 % o cualquier cifra que destaque muchísimo respecto a empresas comparables, no pensaría inmediatamente:
“Qué oportunidad.”
Pensaría:
“¿Por qué me está ofreciendo el mercado este yield?”
Mira qué ha ocurrido con la cotización, con los beneficios y con las expectativas del negocio.
3. Mira el payout y, sobre todo, su evolución
Un payout del 70 % aislado me dice bastante menos que cinco años pasando del:
40 % → 48 % → 55 % → 67 % → 82 %.
¿Por qué?
Porque la tendencia puede estar diciéndote que el dividendo crece más rápido que los beneficios.
Y eso tarde o temprano necesita resolverse.
Puede resolverse con más crecimiento.
O con menos crecimiento del dividendo.
O con un recorte.
4. Contrasta beneficio, caja y deuda
Aquí es donde saldría de los dos ratios y miraría el negocio.
¿Crecen los beneficios?
¿Genera caja?
¿Tiene que endeudarse cada vez más?
¿Necesita muchísimo capital para mantener su actividad?
¿Hay un año extraordinario distorsionando las cifras?
Dividend yield y payout son un comienzo.
No el análisis entero.
5. Mira también cuánto estás pagando por la empresa
Un dividendo sostenible no convierte automáticamente una acción en barata.
Puedes encontrar una compañía fantástica, con un historial estupendo de dividendos, y pagar un precio tan elevado que la inversión deje de ser interesante.
Esta es exactamente la razón por la que en el curso ya hemos visto el PER y cómo interpretarlo.
Buena empresa, buen dividendo y buen precio son tres preguntas diferentes.
¿Prefieres no seleccionar empresas una a una? Si tu estrategia pasa por utilizar ETFs para diversificar, Freedom24 es la plataforma que recomendamos para invertir en ETFs. Puedes abrir tu cuenta desde este enlace y consultar la promoción vigente. Las promociones cambian, así que revisa las condiciones actuales antes de registrarte.
Los errores que evitaría con la rentabilidad por dividendo
El primero ya debería estar claro: comprar simplemente la acción que tenga el yield más alto.
Pero hay algunos más.
Pensar que el último dividendo está garantizado
No lo está.
Si el negocio empeora, la empresa puede reducirlo, suspenderlo o modificar su política de distribución.
Que una compañía pagara 4 € el año pasado no significa que vaya a pagar 4 € el siguiente.
Analizar únicamente un ejercicio
Un año puede engañar muchísimo.
Beneficios extraordinariamente altos pueden hacer que el payout parezca muy bajo.
Beneficios excepcionalmente bajos pueden hacer que parezca desorbitado.
Yo miraría varios ejercicios para entender la dirección del negocio.
Comparar empresas completamente diferentes
Un payout que tiene sentido en un negocio muy estable puede resultar incómodo en otro tremendamente cíclico.
Lo mismo ocurre con la rentabilidad por dividendo.
Los ratios necesitan contexto.
Confundir más reparto con más creación de valor
Una empresa puede repartir prácticamente todo lo que gana.
Otra puede repartir poco y reinvertir el resto a rentabilidades excelentes.
¿Cuál crea más valor para ti?
No puedes responder únicamente mirando el dividendo.
Por eso me parece peligroso convertir “invertir por dividendos” en “buscar la acción que más dinero reparte”.
Ignorar la fiscalidad
El dividend yield que estás viendo suele expresar una rentabilidad bruta.
Lo que acaba llegando a tu bolsillo puede ser diferente una vez entran en juego los impuestos y, en determinadas inversiones internacionales, posibles retenciones.
No voy a desarrollar eso aquí porque tiene su propia lección dentro del curso: fiscalidad de las acciones en España.
Concentrarte demasiado para cobrar más dividendos
Que varias empresas paguen dividendos no significa que juntas formen automáticamente una buena cartera.
Puedes tener diez compañías y seguir dependiendo muchísimo del mismo sector o de los mismos riesgos.
Cuando lleguemos al módulo de construcción de cartera lo trabajaremos con calma en cómo diversificar una cartera de acciones.
La rentabilidad por dividendo es un filtro, no una estrategia completa
Para mí, esta es probablemente la idea más importante de toda la lección.
El dividend yield es útil.
El payout también.
Pero convertir dos ratios en una estrategia completa de inversión es pedirles demasiado.
Yo querría entender:
qué negocio tengo delante → cuánto gana → cuánto efectivo genera → cuánto reparte → cuánto conserva → cuánto debe → qué puede hacer con el dinero retenido → qué riesgos tiene → cuánto estoy pagando por todo ello.
Entonces el dividendo empieza a tener contexto.
Y es justo ahí donde deja de ser simplemente un porcentaje bonito en una pantalla.
Con qué quiero que te quedes
Si mañana abres un buscador de acciones y ves una empresa con un 12 % de rentabilidad por dividendo, intenta evitar la reacción automática de pensar:
“Cuanto más alto, mejor.”
Hazte dos preguntas.
¿Por qué el yield es tan alto?
Y después:
¿Puede la empresa permitirse seguir pagando ese dividendo?
La rentabilidad por dividendo te ayuda con la primera parte.
El payout te acerca a la segunda.
Y después tendrás que estudiar el negocio.
Ese orden me parece muchísimo más sensato que perseguir el porcentaje más grande de la tabla.
Si estás siguiendo el Curso de Bolsa desde Cero GRATIS, ya tienes dominado el núcleo de la inversión por dividendos:
Lección anterior: Qué son los dividendos
Siguiente lección: DCA con acciones
Y en la siguiente cambiaremos de pregunta: en lugar de estudiar cuánto reparte una empresa, veremos qué ocurre cuando decides invertir de forma periódica sin intentar encontrar continuamente “el momento perfecto”.
Si vas a utilizar ETFs como parte de tu estrategia, puedes abrir una cuenta en Freedom24 desde nuestro enlace promocional. Comprueba siempre la promoción y las condiciones vigentes en la propia página antes de abrirla.
Preguntas frecuentes sobre rentabilidad por dividendo y payout
¿Cuanto mayor sea la rentabilidad por dividendo, mejor?
No. Una rentabilidad por dividendo alta puede deberse a un dividendo elevado, pero también a una caída muy fuerte del precio de la acción. Antes de considerarla atractiva, mira por qué ha aumentado y si los beneficios y la caja permiten mantener el pago.
¿Es mejor un payout alto o bajo?
Ninguno es mejor por sí mismo. Un payout bajo deja más beneficio dentro de la compañía, mientras que uno alto devuelve una proporción mayor al accionista. Lo importante es comprobar qué necesidades de reinversión tiene el negocio, la estabilidad de sus beneficios y si el dividendo es sostenible.
¿Puede aumentar la rentabilidad por dividendo sin que aumente el dividendo?
Sí. Si el precio de la acción cae y el dividendo utilizado para calcular el ratio permanece igual, la rentabilidad por dividendo sube automáticamente. Por eso un aumento fuerte del yield puede ser una oportunidad, pero también una señal de que el mercado espera problemas.