Para ir al grano
Si solo quieres quedarte con cuatro ideas, serían estas:
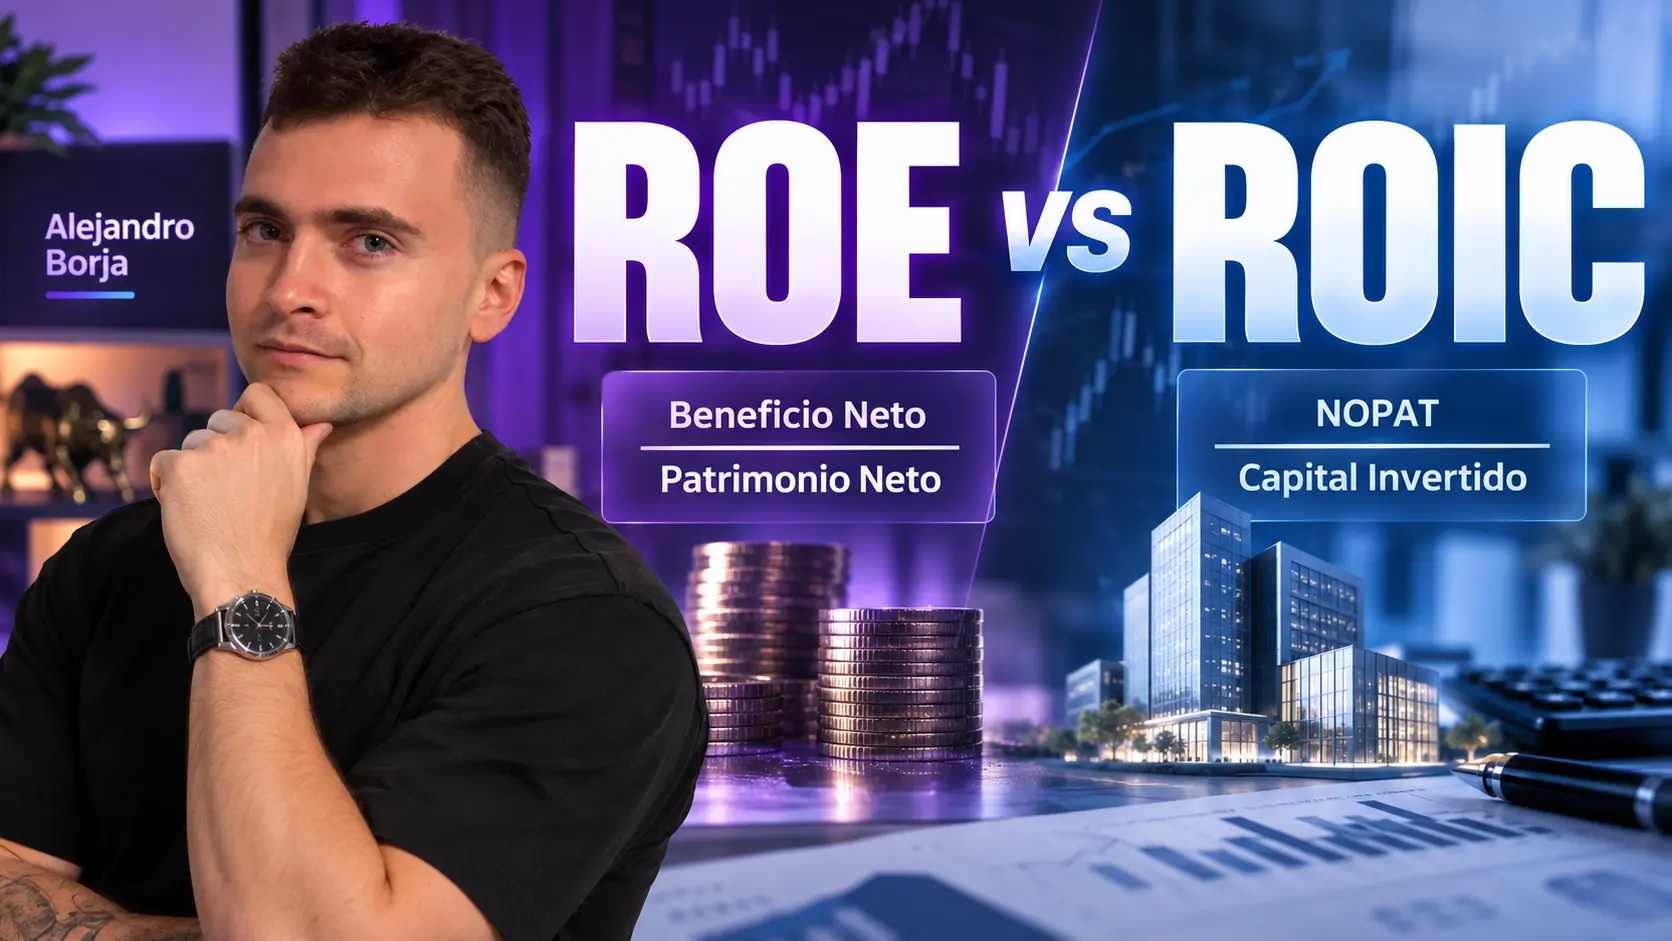
- ROE = beneficio neto / patrimonio neto. Te dice cuánto beneficio obtiene la empresa en relación con el capital contable de sus accionistas.
- ROIC = beneficio operativo después de impuestos / capital invertido. Intenta medir la rentabilidad que obtiene el negocio utilizando tanto capital propio como deuda.
- Un ROE alto puede estar impulsado por el apalancamiento. Por eso nunca lo interpretaría sin mirar cómo está financiada la empresa.
- Para analizar una empresa no financiera, normalmente me parece más limpio empezar por el ROIC, aunque tampoco sustituye al ROE ni al resto del análisis.
Lo importante no es encontrar cuál de los dos ratios es “el bueno”.
Lo interesante es entender qué te está diciendo cada uno y qué puede estar escondiendo.
¿Quieres empezar a invertir mediante ETFs? La plataforma que recomendamos para este tipo de inversión es Freedom24. Puedes abrir tu cuenta desde este enlace y comprobar la promoción vigente asociada. Las condiciones promocionales pueden cambiar, así que yo las revisaría antes de ingresar dinero.
Qué es el ROE
ROE viene de Return on Equity, o rentabilidad sobre el patrimonio.
La fórmula básica es:
ROE = beneficio neto / patrimonio neto
Para analizar un ejercicio completo suele ser mejor utilizar el patrimonio neto medio del periodo en lugar de quedarte únicamente con la cifra existente el último día del año.
Imagina una empresa que obtiene:
- 12 millones de euros de beneficio neto;
- 60 millones de patrimonio neto medio.
Su ROE sería:
12 / 60 = 20 %
Dicho de forma sencilla, la empresa ha generado aproximadamente 0,20 € de beneficio neto por cada euro de patrimonio contable.
La definición habitual del ROE relaciona precisamente el beneficio neto con el patrimonio de los accionistas.
Aquí conviene hacer una distinción desde el principio.
Un ROE del 20 % no significa que tú hayas ganado un 20 % invirtiendo en sus acciones.
No estamos midiendo la rentabilidad bursátil de tu inversión.
Estamos midiendo una relación contable dentro de la empresa.
Para calcular el numerador necesitas entender de dónde sale el beneficio, algo que vimos al aprender a leer una cuenta de resultados. Y para comprender el denominador necesitas saber qué representa el patrimonio dentro del balance de situación.
Esto es precisamente lo que hace interesantes estos ratios: conectan las distintas piezas de los estados financieros.
El gran problema del ROE: la deuda puede hacer que parezca mejor
Aquí viene la parte realmente importante de esta lección.
Imagina dos empresas ficticias exactamente iguales desde el punto de vista operativo.
Las dos tienen 100 millones de euros de capital trabajando en el negocio y generan 15 millones de EBIT.
Supongamos además un tipo impositivo del 25 %.
La diferencia está únicamente en cómo se financian.
| Empresa A | Empresa B | |
|---|---|---|
| Capital total empleado | 100 M€ | 100 M€ |
| Patrimonio | 100 M€ | 30 M€ |
| Deuda | 0 € | 70 M€ |
| EBIT | 15 M€ | 15 M€ |
| Intereses | 0 € | 3,5 M€ |
| Beneficio neto aproximado | 11,25 M€ | 8,63 M€ |
| ROE | 11,25 % | 28,75 % |
| ROIC simplificado | 11,25 % | 11,25 % |
He supuesto que la deuda de la empresa B cuesta un 5 % anual. Es un ejemplo puramente educativo.
¿Ves lo que acaba de ocurrir?
La empresa B tiene prácticamente el mismo negocio que la empresa A y, de hecho, obtiene menos beneficio neto.
Pero su ROE pasa del 11,25 % al 28,75 %.
¿Por qué?
Porque tiene únicamente 30 millones de patrimonio en el denominador.
La deuda permite controlar los mismos activos utilizando menos capital de los accionistas. Mientras el rendimiento generado por el negocio sea suficientemente alto respecto al coste de esa deuda, el apalancamiento puede elevar considerablemente el ROE.
Precisamente por eso el análisis DuPont descompone el ROE y permite ver, entre otras cosas, cuánto proviene de la rentabilidad del negocio y cuánto del apalancamiento financiero.
Y ojo: esto no significa que endeudarse sea automáticamente malo.
Ese tampoco sería el mensaje correcto.
Hay empresas capaces de utilizar deuda de forma razonable y productiva.
El problema aparece cuando ves un ROE enorme, lo interpretas automáticamente como “empresa extraordinaria” y no preguntas de dónde sale.
Yo no me quedaría tranquilo hasta comprobarlo.
Y por eso la siguiente lección del curso está dedicada específicamente a entender la deuda neta/EBITDA.
Qué es el ROIC
ROIC significa Return on Invested Capital, o rentabilidad sobre el capital invertido.
Su objetivo es diferente.
En lugar de preguntarnos cuánto gana la empresa respecto al patrimonio de los accionistas, intentamos medir qué rentabilidad genera la actividad operativa sobre el capital que realmente necesita el negocio.
Una versión habitual de la fórmula es:
ROIC = NOPAT / capital invertido
Y aquí aparecen dos conceptos nuevos.
Qué es el NOPAT
NOPAT significa Net Operating Profit After Tax.
Simplificando bastante:
NOPAT ≈ EBIT × (1 − tipo impositivo)
Es decir, cogemos el beneficio operativo y calculamos aproximadamente cuánto quedaría después de impuestos, pero antes de introducir el efecto de los intereses y de cómo se ha financiado la empresa.
Esta parte es clave.
Si queremos medir la rentabilidad sobre el capital aportado tanto por accionistas como por acreedores, no tendría demasiado sentido utilizar un beneficio que ya ha descontado el coste de una de esas dos fuentes de financiación.
Qué es el capital invertido
Una aproximación bastante utilizada es:
Capital invertido = patrimonio + deuda financiera − caja excedentaria
También puede construirse desde la parte de los activos operativos y los pasivos operativos.
No quiero liarte aquí con quince ajustes contables porque perderíamos la idea importante.
Quédate con esto:
el ROIC intenta relacionar el beneficio generado por las operaciones con el dinero que realmente está comprometido en esas operaciones.
Damodaran, por ejemplo, utiliza una fórmula de retorno sobre capital basada en EBIT después de impuestos dividido por el valor contable de deuda más patrimonio menos caja. También señala que puede utilizarse el capital inicial o el capital medio del periodo.
Y hay un matiz que te ahorrará bastante confusión cuando empieces a consultar plataformas financieras:
no todo el mundo calcula el ROIC exactamente igual.
Puede cambiar:
- qué caja se considera excedentaria;
- cómo se tratan los arrendamientos;
- el goodwill de adquisiciones;
- los gastos de I+D;
- los impuestos normalizados;
- qué deuda entra;
- si se utiliza capital inicial, final o medio.
Por eso dos webs pueden mostrar ROIC ligeramente diferentes para la misma empresa sin que necesariamente una de las dos esté equivocada.
Antes de comparar números, mira cómo están calculados.
ROE vs ROIC: la diferencia en una tabla
| ROE | ROIC | |
|---|---|---|
| Qué significa | Return on Equity | Return on Invested Capital |
| Qué pregunta responde | ¿Qué beneficio genera sobre el patrimonio de los accionistas? | ¿Qué rentabilidad genera el negocio sobre todo el capital invertido? |
| Numerador habitual | Beneficio neto | NOPAT |
| Denominador habitual | Patrimonio neto | Capital invertido |
| Incluye el efecto de los intereses | Sí | Intenta eliminarlo del rendimiento operativo |
| Sensibilidad a la deuda | Alta | Menor |
| Principal utilidad | Analizar la rentabilidad del capital de los accionistas | Analizar la eficiencia económica del negocio |
| Principal riesgo al interpretarlo | Que el apalancamiento infle el ratio | Que los ajustes contables cambien mucho el cálculo |
El CFA Institute describe el ROIC como una medida a nivel de toda la compañía que permite evaluar la rentabilidad obtenida sobre sus inversiones y compararla con la rentabilidad requerida por quienes aportan capital.
Para mí, la diferencia conceptual se resume bastante bien así:
el ROE mira el retorno desde el lado del accionista; el ROIC intenta mirar la máquina económica completa.
Entonces, ¿es mejor el ROIC que el ROE?
Para muchas empresas no financieras, si me obligaras a empezar mirando únicamente uno, yo comenzaría por el ROIC.
No porque sea perfecto.
Sino porque elimina parte del ruido que introduce la estructura financiera y me acerca más a la pregunta que realmente me interesa:
¿Es este negocio bueno convirtiendo capital en beneficios?
Pero utilizaría después el ROE.
Los dos juntos cuentan una historia mucho más interesante.
ROE alto + ROIC alto
En principio es la combinación que más me gusta investigar.
Puede indicar que el negocio genera buenas rentabilidades sobre el capital total y que estas también llegan al capital de los accionistas.
Pero todavía faltaría comprobar cuánto duran esas rentabilidades, por qué existen y qué precio estás pagando por la empresa.
ROE alto + ROIC mediocre
Aquí levantaría la ceja.
Puede haber varias explicaciones:
- bastante deuda;
- patrimonio contable muy pequeño;
- recompras de acciones;
- determinados efectos contables.
No significa automáticamente que exista un problema.
Significa que hay que investigar de dónde sale ese ROE.
ROE bajo + ROIC bajo
Puede indicar que el negocio obtiene una rentabilidad pobre sobre el capital utilizado.
Pero tampoco sacaría una sentencia después de ver un único ejercicio.
Una compañía cíclica puede atravesar temporalmente un mal año. Otra puede estar haciendo una inversión enorme cuyos resultados todavía no aparecen.
Los ratios no piensan por ti.
Te ayudan a hacer mejores preguntas.
No existe un ROE o ROIC “bueno” para todas las empresas
Esta es otra trampa bastante habitual.
Buscar:
“¿Qué ROE debe tener una buena empresa?”
Y esperar que exista un número mágico.
No funciona así.
Un 15 % puede ser extraordinario en determinado negocio y mediocre en otro.
Yo miraría al menos tres cosas.
1. La evolución histórica
Me interesa bastante más una empresa que ha mantenido una rentabilidad elevada durante muchos años que otra que presenta un 35 % justo este ejercicio.
Un dato aislado puede deberse a:
- un ciclo excepcional;
- una venta extraordinaria;
- un cambio contable;
- un beneficio atípico;
- una base de capital temporalmente reducida.
La persistencia cuenta mucho.
2. Sus competidores
Comparar el ROIC de una compañía de software con el de una eléctrica puede decirte bastante poco.
Los negocios necesitan cantidades de capital muy diferentes para funcionar.
Una fábrica, una aerolínea y un software no tienen la misma estructura económica.
Compara primero empresas parecidas.
Los datos sectoriales de Damodaran muestran precisamente diferencias enormes de rentabilidad sobre el capital entre industrias.
3. Cuánto riesgo necesita asumir para conseguirlo
Volvemos al ejemplo anterior.
Dos empresas pueden mostrar ROE altos y llegar a ellos por caminos completamente diferentes.
Si una necesita una cantidad enorme de deuda para conseguir el mismo resultado que otra obtiene con un balance mucho más limpio, yo quiero saberlo.
Y para entender ese balance antes necesitas tener clara la estructura de los estados financieros de una empresa.
La comparación que más me interesa: ROIC frente al coste del capital
Aquí podemos dar un pequeño paso más.
No necesitas dominar todavía valoración empresarial para entender esta idea.
Imagina una compañía cuyo ROIC es del 18 % y cuyo coste total de financiarse —entre accionistas y acreedores— es del 8 %.
Simplificando muchísimo, existe un margen de aproximadamente:
18 % − 8 % = 10 puntos porcentuales
La empresa está consiguiendo rentabilidades superiores al coste del capital que utiliza.
Eso es interesante.
Ahora imagina lo contrario:
- ROIC: 6 %;
- coste del capital: 9 %.
La empresa puede crecer en ventas, abrir nuevas fábricas y anunciar inversiones enormes.
Pero si cada nueva inversión reproduce una rentabilidad inferior al coste de conseguir ese capital, crecer no necesariamente está creando valor.
Esta relación entre ROIC y coste del capital es una de las piezas centrales para entender la creación de valor empresarial. Damodaran denomina excess return precisamente a la diferencia entre el retorno sobre el capital invertido y el coste del capital.
Más adelante, cuando lleguemos al valor intrínseco de una acción y al flujo de caja descontado o DCF, esta idea volverá a aparecer.
De momento no necesitas calcular un WACC.
Necesitas entender la lógica:
crecer creando valor y crecer destruyendo valor son dos cosas completamente diferentes.
Hay algo todavía mejor que mirar el ROIC histórico
Este punto ya es un poco más avanzado, pero merece la pena conocerlo.
Supongamos una empresa con:
- 500 millones de capital invertido;
- 125 millones de NOPAT.
Su ROIC es del 25 %.
Fantástico.
Ahora la compañía decide reinvertir otros 100 millones.
Unos años después, esos 100 millones adicionales solo producen 5 millones más de beneficio operativo después de impuestos.
El retorno obtenido sobre ese nuevo capital sería aproximadamente:
5 / 100 = 5 %
Y aquí cambia mucho la historia.
La empresa puede seguir mostrando un ROIC histórico estupendo porque tiene negocios antiguos muy rentables.
Pero el capital nuevo ya no está consiguiendo las mismas rentabilidades.
Esto es lo que se intenta estudiar mediante el ROIC incremental.
Y para un negocio que quiere crecer mucho, puede llegar a ser incluso más interesante que mirar únicamente su ROIC actual.
No necesitas calcularlo con precisión para todas las empresas que analices.
Pero sí quiero que te quedes con la pregunta:
Si esta empresa reinvierte otro euro mañana, ¿puede seguir consiguiendo una rentabilidad parecida?
Porque mantener un ROIC alto durante mucho tiempo mientras reinviertes grandes cantidades de capital es muchísimo más difícil que tener un año fantástico.
El ROE también puede subir sin que el negocio haya mejorado
La deuda no es la única razón.
Imagina que una empresa recompra muchas de sus propias acciones.
Contablemente, esas recompras pueden reducir el patrimonio.
Si el beneficio se mantiene parecido pero el denominador del ROE disminuye:
el ROE sube.
¿Ha mejorado necesariamente el negocio?
No.
Esto no significa que recomprar acciones sea malo. Una recompra realizada a un precio atractivo puede tener bastante sentido.
Lo que significa es que un ratio nunca debería interpretarse sin entender qué está pasando debajo.
También tendría mucho cuidado cuando el patrimonio es extremadamente pequeño o incluso negativo.
En esas situaciones el ROE puede producir valores gigantescos, negativos o directamente absurdos desde un punto de vista económico.
CFI señala precisamente que recompras, reducciones del patrimonio y niveles altos de apalancamiento pueden alterar significativamente la lectura del ROE.
El ROIC tampoco es perfecto
No quiero que salgas de esta clase pensando:
Vale, ignoro todo y miro únicamente ROIC.
No.
También puede engañarte si no sabes qué hay detrás.
Las adquisiciones pueden cambiar mucho el capital invertido
Cuando una empresa compra otra, pueden aparecer grandes cantidades de goodwill.
Dependiendo de cómo analices ese goodwill, la lectura del ROIC puede cambiar bastante.
I+D puede complicar las comparaciones
Una compañía tecnológica puede contabilizar buena parte de su investigación y desarrollo como gasto.
Económicamente, parte de ese gasto podría parecerse bastante a una inversión destinada a generar beneficios durante varios años.
Por eso algunos analistas realizan ajustes.
Mucha caja puede distorsionar el resultado
Si incluyes una montaña de efectivo que realmente no necesita el negocio, el capital invertido aumenta y el ROIC parece peor.
Por eso muchas fórmulas descuentan la caja excedentaria.
Un año excepcional puede seguir siendo un año excepcional
Un fabricante de materias primas puede disfrutar de precios extraordinarios y presentar un ROIC espectacular.
Eso no significa que pueda mantenerlo durante veinte años.
Mira el ciclo completo.
En bancos y aseguradoras cambia bastante la película
Aquí haría una excepción importante.
En una empresa industrial puedes intentar separar razonablemente operaciones y financiación.
En un banco es mucho más complicado, porque la financiación forma parte del propio negocio.
La deuda y los depósitos no funcionan exactamente como la deuda de una empresa que fabrica coches o vende software.
Por eso el ROIC convencional pierde bastante utilidad en compañías financieras y ratios como ROE —o variantes como ROTE— adquieren más relevancia.
De hecho, los conjuntos de datos de Damodaran dejan el ROIC convencional como no disponible para bancos y firmas de brokerage en determinadas comparaciones sectoriales.
Es una buena demostración de algo que voy a repetir bastante a lo largo del curso:
no existe un ratio financiero que puedas aplicar mecánicamente a absolutamente cualquier empresa.
Cómo utilizar ROE y ROIC cuando analices una empresa
Yo lo haría en este orden.
1. Mira varios años
No te quedes con el último dato.
Busca si la rentabilidad:
- crece;
- cae;
- es estable;
- cambia muchísimo de un ejercicio a otro.
Una empresa capaz de sostener buenos retornos durante un periodo largo me dice bastante más que un pico puntual.
2. Compárala con negocios parecidos
¿Su ROIC es superior al de empresas que hacen prácticamente lo mismo?
¿Por qué?
Tal vez tenga:
- mejores márgenes;
- una marca fuerte;
- menos activos necesarios;
- mayor rotación de capital;
- mejores precios;
- costes inferiores.
El ratio te da la pista.
Después toca entender el negocio.
3. Comprueba la deuda
Especialmente si encuentras un ROE muy elevado.
¿Cuánta deuda tiene?
¿Cuánto le cuestan los intereses?
¿Es manejable?
Eso lo veremos inmediatamente en la siguiente lección sobre deuda neta/EBITDA.
4. Comprueba que los beneficios terminan convirtiéndose en caja
Una empresa puede mostrar buenos beneficios y ratios atractivos durante un tiempo sin que el efectivo siga el mismo camino.
Por eso combinaría esta lectura con la lección sobre flujo de caja libre.
Beneficio y caja no son exactamente lo mismo.
Y eso importa.
5. Averigua qué ocurre cuando reinvierte
Esta es, para mí, una de las preguntas más interesantes.
¿La empresa puede utilizar sus beneficios para encontrar nuevas oportunidades igual de rentables?
Porque un negocio que obtiene un ROIC alto pero no tiene dónde reinvertir puede seguir siendo estupendo.
Simplemente tendrá unas posibilidades de crecimiento distintas.
En cambio, una empresa capaz de reinvertir mucho capital durante años manteniendo retornos elevados tiene algo que merece ser estudiado con atención.
Si prefieres construir tu exposición a bolsa mediante ETFs, Freedom24 es la plataforma que recomendamos para este tipo de inversión. Puedes consultar la oferta y abrir una cuenta desde aquí. Revisa siempre la promoción y las condiciones actuales antes de decidir.
Tres errores que evitaría con ROE y ROIC
Pensar que cuanto más alto, mejor
No necesariamente.
Un ROE enorme con patrimonio minúsculo y una montaña de deuda puede preocuparme más que impresionarme.
Y un ROIC extraordinario durante la parte alta de un ciclo puede ser bastante menos sostenible de lo que parece.
Comparar empresas que no tienen nada que ver
Un 12 % no significa lo mismo en todos los sectores.
Compara modelos de negocio parecidos y después intenta entender por qué aparecen las diferencias.
Utilizar el ratio como sustituto del análisis
Esto es probablemente lo más importante.
ROE y ROIC no te dicen si deberías comprar una acción.
No te dicen:
- si la acción está barata;
- si el negocio va a crecer;
- si existe una ventaja competitiva;
- si la dirección asigna bien el capital;
- si la deuda es sostenible;
- si los beneficios son de calidad;
- si existen riesgos que el mercado está ignorando.
Son piezas.
Muy útiles, pero piezas.
Cuando terminemos este módulo juntaremos todas en la lección sobre cómo analizar una empresa antes de invertir.
Un ejemplo mental que quiero que recuerdes
Si dentro de seis meses has olvidado todas las fórmulas de esta página, recuerda esto.
Tienes dos empresas.
Las dos generan prácticamente el mismo negocio.
Una utiliza:
100 € de dinero de los accionistas.
La otra utiliza:
30 € de los accionistas + 70 € de deuda.
Aunque la segunda no sea operativamente mejor, puede mostrar un ROE muchísimo mayor porque el patrimonio que aparece debajo del beneficio es mucho menor.
El ROIC intenta quitar parte de ese efecto para preguntar:
¿qué rentabilidad está generando realmente el negocio sobre todo el dinero que necesita?
Esa es la diferencia.
Preguntas frecuentes sobre ROE y ROIC
¿Qué es mejor, ROE o ROIC?
Depende de lo que quieras estudiar.
El ROE mide el beneficio respecto al patrimonio de los accionistas. El ROIC intenta medir la rentabilidad operativa sobre todo el capital invertido.
Para analizar la calidad económica de muchas empresas no financieras, yo empezaría por el ROIC y después miraría el ROE, no al revés.
¿Qué ROE se considera bueno?
No existe una cifra universal.
Yo compararía el ROE con:
- su propio historial;
- empresas del mismo sector;
- su nivel de deuda;
- la estabilidad de los beneficios.
Un ROE elevado durante muchos años y sin un apalancamiento excesivo resulta mucho más interesante que una cifra espectacular durante un único ejercicio.
¿Qué ROIC se considera bueno?
Tampoco existe un número mágico.
Lo más interesante es comprobar si puede mantenerse, cómo se compara con empresas parecidas y si está claramente por encima del coste de capital de la compañía.
Un ROIC alto y sostenible puede ser una señal de un negocio muy eficiente.
Pero una señal no es una tesis de inversión.
¿Puede una empresa tener un ROE alto y un ROIC bajo?
Sí.
Una de las razones puede ser el apalancamiento financiero: utilizar mucha deuda reduce el capital propio necesario y puede elevar considerablemente el ROE.
También pueden influir recompras y determinados efectos contables.
Precisamente por eso merece la pena mirar ambos.
¿Dónde puedo encontrar el ROE y el ROIC de una empresa?
Muchos proveedores de datos financieros los calculan automáticamente.
Aun así, yo comprobaría siempre la metodología, especialmente para el ROIC.
El ROE tiene una definición relativamente sencilla, pero el ROIC puede variar dependiendo de cómo se trate la caja, la deuda, el goodwill, los arrendamientos, los impuestos o el capital medio.
Si quieres entender de dónde salen realmente los números, vuelve a las cuentas.
Con qué me quedo
El ROE es útil.
Muchísimo.
Pero un ROE alto no demuestra por sí solo que estés delante de una empresa fantástica.
Puede reflejar un gran negocio.
O puede estar recibiendo un buen empujón de la deuda.
El ROIC me ayuda a mirar un poco más abajo y preguntarme cuánto rendimiento está consiguiendo la empresa sobre todo el capital que necesita para operar.
Si encuentro:
ROIC alto + ROE alto + rentabilidades persistentes + deuda razonable, empiezo a interesarme.
No significa que compraría la acción.
Todavía falta una pregunta enorme:
¿a qué precio?
Llegaremos a ella cuando entremos en valoración.
Antes tenemos que terminar de entender la salud financiera de la empresa.
La siguiente clase es importante precisamente por eso:
Siguiente lección → Deuda neta/EBITDA: cómo saber si una empresa está demasiado endeudada
Lección anterior → PER: qué es y cómo interpretarlo
Y si has llegado aquí directamente desde Google, puedes empezar desde el principio en el Curso de Bolsa desde Cero GRATIS.