Quédate primero con esta idea
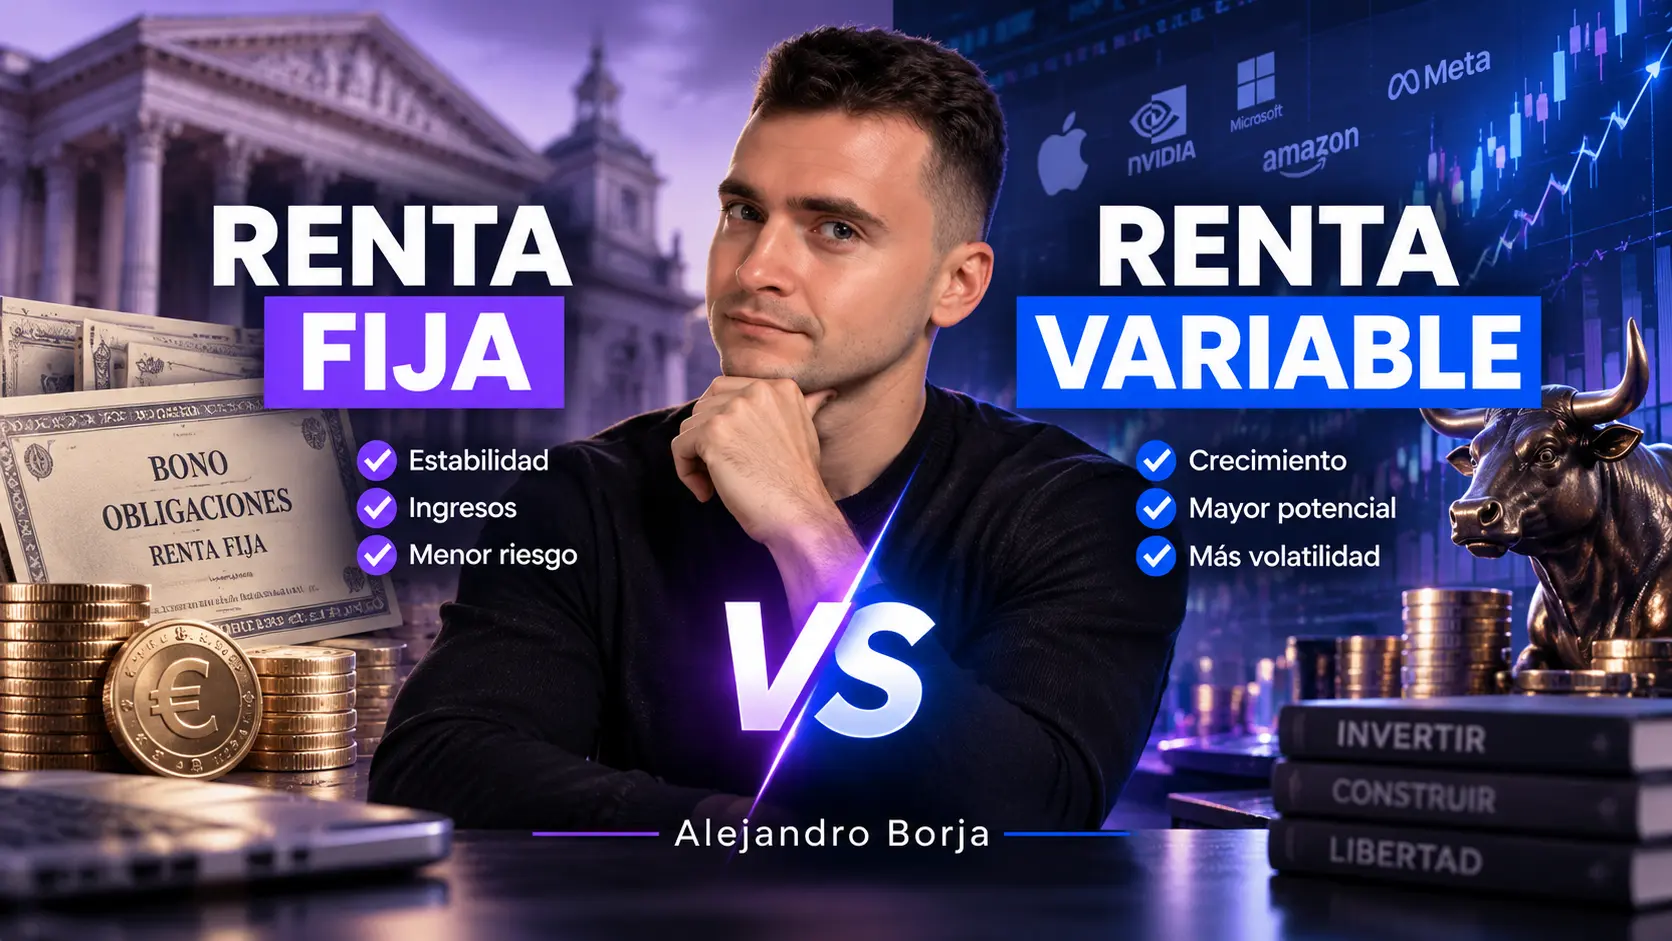
| Renta fija | Renta variable | |
|---|---|---|
| Qué haces principalmente | Prestar dinero | Comprar propiedad |
| Tu posición | Acreedor | Accionista/copropietario |
| Ejemplos típicos | Letras, bonos, obligaciones | Acciones |
| Rentabilidad futura | Puede existir un cupón o fórmula conocida, pero el resultado final no está garantizado | No se conoce de antemano |
| Vencimiento | Es habitual que exista | Las acciones normalmente no vencen |
| Precio mientras mantienes la inversión | Puede subir y bajar | Puede subir y bajar |
| Riesgos importantes | Crédito, tipos de interés, mercado, liquidez, inflación… | Negocio, mercado, valoración, volatilidad… |
| Potencial de crecimiento | Normalmente más limitado | Normalmente mayor, con más incertidumbre |
| ¿Puedes perder dinero? | Sí | Sí |
No memorices la tabla.
Quédate con la lógica que hay detrás.
La verdadera diferencia: prestar dinero o convertirte en propietario
Imagina una empresa que necesita 100 millones de euros para crecer.
Tiene distintas formas de conseguirlos.
Una posibilidad es endeudarse.
Emite bonos y tú compras uno.
En ese momento eres acreedor. La empresa tiene una obligación contigo bajo unas condiciones determinadas: intereses, vencimiento, devolución del principal, etc.
Otra posibilidad es ampliar capital y emitir acciones.
Si compras esas acciones, pasas a ser propietario de una pequeña parte de la compañía. No has prestado dinero a cambio de que te devuelvan una cantidad concreta en una fecha determinada.
Ahora participas en la evolución de ese negocio.
Y esta diferencia explica muchísimo.
El bonista quiere fundamentalmente que el emisor cumpla sus compromisos.
El accionista quiere que la empresa cree cada vez más valor.
Incluso si la empresa desapareciese y se liquidase, ambos ocupan posiciones diferentes. En términos generales, los acreedores tienen prioridad frente a los accionistas en el cobro.
Esto es mucho más útil que aprender:
Renta fija = poco riesgo.
Renta variable = mucho riesgo.
Porque esa simplificación se rompe muy rápido cuando empiezas a mirar inversiones reales.
Qué es la renta fija realmente
Cuando compras renta fija estás adquiriendo, en esencia, un instrumento de deuda.
Puede emitirlo:
- un Estado;
- una administración pública;
- una empresa;
- otra entidad que busque financiación.
Entre los ejemplos más conocidos están las Letras del Tesoro, bonos, obligaciones y pagarés.
Supongamos que compras un bono hipotético de 1.000 €, con vencimiento dentro de tres años y un cupón del 3 % anual.
Si las condiciones establecen ese pago y el emisor cumple, recibirías:
- 30 € el primer año;
- 30 € el segundo;
- 30 € el tercero;
- y los 1.000 € de principal al vencimiento.
Ignorando impuestos, comisiones y otros costes, habrías recibido 90 € en intereses.
Hasta aquí parece bastante sencillo.
Pero hay una palabra peligrosa en todo esto:
“Fija”.
Renta fija no significa que su precio sea fijo
Puedes comprar un bono por 1.000 € y descubrir que mañana su precio de mercado es 980 €.
O 1.020 €.
¿Por qué?
Una de las razones más importantes son los tipos de interés.
Imagina que tienes un bono que paga un 3 %, pero aparecen nuevos bonos comparables pagando un 5 %.
Tu bono al 3 % resulta menos atractivo.
Para que otro inversor quiera comprártelo, puede que tengas que aceptar un precio inferior.
Y también puede suceder lo contrario. Si los tipos disponibles bajan, un bono antiguo que paga un cupón atractivo puede aumentar de valor.
La CNMV utiliza precisamente este mecanismo para explicar el riesgo de mercado de la renta fija: cuando cambian los tipos de interés, puede cambiar el precio al que puedes vender un bono antes de su vencimiento.
Aquí está uno de los matices que más me interesa que entiendas.
Si compras un bono individual y puedes mantenerlo hasta el vencimiento, una fluctuación intermedia de precio puede tener un significado muy diferente a si necesitas recuperar el dinero mañana.
Por eso entender tu horizonte temporal de inversión importa tanto.
Y ni siquiera todos los intereses tienen por qué ser “fijos”
Otra pequeña trampa del nombre.
Existen instrumentos de renta fija cuyos intereses pueden estar referenciados a variables como determinados tipos de interés. La CNMV recoge expresamente esta posibilidad.
Es decir:
Renta fija describe una categoría de financiación mediante deuda. No significa necesariamente precio fijo, beneficio fijo ni ausencia de pérdidas.
Yo grabaría esa frase bastante bien.
¿Quieres empezar a llevar estos conceptos a la práctica? La plataforma que recomendamos dentro del curso para invertir es Freedom24. Puedes abrir tu cuenta desde este enlace y consultar la promoción disponible. Antes de ingresar dinero, yo revisaría siempre los instrumentos disponibles, costes y condiciones vigentes de la promoción. Las campañas promocionales son temporales y están sujetas a sus propios términos.
Qué es la renta variable
La renta variable funciona de otra manera.
El ejemplo más evidente son las acciones.
Cuando compras una acción ordinaria estás adquiriendo una pequeña participación en el capital de una empresa.
Ya no eres simplemente alguien a quien la compañía debe devolver un préstamo.
Eres propietario.
La CNMV define las acciones precisamente como una parte proporcional del capital social de una sociedad.
¿Y cómo ganas dinero?
Fundamentalmente pueden ocurrir dos cosas:
- que aumente el valor de tu participación;
- que la empresa distribuya parte de sus beneficios mediante dividendos.
Ninguna de las dos está asegurada.
Imagina que compras 10 acciones a 50 €.
Has invertido 500 €.
Si después cotizan a 60 €, tu posición vale 600 €.
Si cotizan a 40 €, vale 400 €.
Y puede haber dividendos o no.
La compañía puede aumentar el beneficio, reducirlo, reinvertirlo, repartir una parte, suspender el dividendo o sufrir problemas que hagan caer mucho su valoración.
En renta variable no existe una cifra futura que puedas conocer de antemano simplemente leyendo las condiciones de emisión.
La CNMV señala que la rentabilidad de las acciones no está definida previamente y depende, entre otras cosas, de los beneficios, las expectativas sobre el negocio y las condiciones del mercado.
Renta fija vs renta variable: ¿cuál tiene más riesgo?
La respuesta rápida sería:
La renta variable suele presentar una incertidumbre y una volatilidad mayores, pero eso no convierte automáticamente cualquier producto de renta fija en una inversión de bajo riesgo.
Y esta segunda parte importa muchísimo.
Podrías comparar, por ejemplo:
- deuda emitida por un emisor muy solvente y a corto plazo;
- un bono corporativo de una empresa en graves dificultades;
- deuda con un vencimiento muy largo;
- acciones de una única empresa;
- una cartera muy diversificada de acciones.
No tiene sentido meter cada caso en una caja y decidir su riesgo únicamente porque pone “fija” o “variable”.
Si todavía no tienes clara esta relación, vuelve a la lección sobre riesgo y rentabilidad.
Los principales riesgos de la renta fija
Sin convertir esta lección en un curso de bonos, yo vigilaría al menos tres cosas.
Riesgo de crédito.
¿Y si quien te debe el dinero no puede pagarte?
Ese riesgo depende del emisor. Prestar dinero a entidades diferentes implica riesgos diferentes.
Riesgo de tipos de interés y de mercado.
Tu bono puede perder valor si cambian los tipos o las condiciones del mercado.
Ya hemos visto por qué.
Riesgo de liquidez.
Puedes necesitar vender y descubrir que no existe suficiente demanda a un precio razonable.
La CNMV recoge precisamente los riesgos de mercado, liquidez y crédito entre los principales riesgos de la renta fija.
Si quieres profundizar en el tercero, tienes una lección específica sobre qué es la liquidez de una inversión.
¿Y la renta variable?
Aquí el riesgo toma otra forma.
Cuando compras una acción dependes de que el negocio genere valor y de cuánto esté dispuesto a pagar el mercado por él.
Pueden cambiar:
- sus ventas;
- sus márgenes;
- su deuda;
- la competencia;
- la regulación;
- los tipos de interés;
- las expectativas de crecimiento;
- la economía;
- y, por supuesto, el precio que otros inversores están dispuestos a pagar.
Además, el precio puede moverse muchísimo aunque la empresa siga funcionando.
Aquí conviene distinguir entre riesgo y movimiento de precios. Los explico por separado en la lección sobre volatilidad en una inversión.
Entonces, ¿la renta variable da más rentabilidad?
Tiene más potencial de crecimiento, pero no existe una regla que diga que por comprar renta variable vayas a obtener una rentabilidad determinada.
Ni positiva.
El matiz está en la palabra esperada.
Aceptar más incertidumbre puede tener sentido únicamente si existe una expectativa de remuneración que compense ese riesgo. Pero asumir más riesgo no hace aparecer mágicamente una mayor rentabilidad.
Un mal negocio puede seguir siendo un mal negocio.
Una acción comprada a un precio absurdo puede convertirse en una mala inversión.
Y un bono con un interés aparentemente muy atractivo puede estar diciéndote algo sobre el riesgo que el mercado percibe en su emisor.
Por eso no me gusta elegir inversiones preguntando simplemente:
“¿Cuál da más?”
Yo preguntaría:
“¿Qué rentabilidad puedo esperar y qué tengo que arriesgar para intentar conseguirla?”
Cambia bastante la conversación.
Hay dos confusiones que merece la pena solucionar ahora
Aquí creo que podemos evitar dos errores muy típicos de principiante.
Un fondo de renta fija no te garantiza una rentabilidad fija
El nombre engaña un poco.
Un fondo de renta fija invierte principalmente en activos de renta fija, pero tú estás comprando participaciones de un fondo cuyo valor va cambiando con el valor de esos activos.
La propia CNMV recuerda que un fondo de renta fija no ofrece un rendimiento fijo predeterminado y que su rentabilidad puede ser positiva o negativa.
No es exactamente igual:
comprar un bono concreto y mantenerlo hasta su vencimiento
que:
comprar un fondo que mantiene y renueva continuamente una cartera de bonos.
Ambos pueden darte exposición a renta fija, pero funcionan de forma diferente.
Un ETF tampoco es automáticamente renta variable
Otro error bastante extendido.
“ETF” describe un vehículo de inversión, no necesariamente la clase de activo que contiene.
Puede existir:
- un ETF de acciones;
- un ETF de bonos;
- un ETF que siga otro tipo de índice.
La CNMV explica que los ETF pueden replicar índices de renta variable, renta fija, materias primas o divisas.
Por eso siempre tienes que mirar qué hay dentro.
Decir “invierto en ETFs” me dice bastante menos de tu cartera de lo que parece.
Renta fija o renta variable: ¿cuál encaja mejor contigo?
Aquí no existe una respuesta universal.
Y prefiero no darte una tabla del estilo:
20 años = X % de acciones.
40 años = Y %.
60 años = Z %.
Sería tremendamente cómodo.
También sería una simplificación bastante pobre.
Tu decisión depende, entre otras cosas, de:
- para qué estás invirtiendo;
- cuándo necesitarás el dinero;
- cuánto puedes soportar que caiga;
- cuánto riesgo necesitas asumir;
- cuánta liquidez necesitas;
- y qué otras inversiones tienes.
Todo eso lo trabajamos en las lecciones anteriores del curso.
Si no lo has hecho aún, merece la pena revisar cómo definir tu perfil inversor.
Dicho esto, sí podemos entender qué suele aportar cada una.
Cuándo puede tener sentido mirar más hacia la renta fija
Puede ganar peso cuando valoras especialmente:
- tener un vencimiento conocido;
- recibir unos flujos más previsibles;
- reducir determinadas oscilaciones;
- reservar capital para objetivos con un plazo más definido;
- asumir menos incertidumbre que con una exposición muy alta a acciones.
Pero cuidado.
Lo anterior no significa que cualquier bono sea apropiado para una persona conservadora.
Un bono de muy largo plazo puede moverse bastante.
Una emisión con gran riesgo de crédito puede ser cualquier cosa menos tranquila.
Y un activo difícil de vender puede darte problemas justo cuando necesitas el dinero.
Cuándo puede tener más sentido la renta variable
Puede tener más protagonismo cuando:
- buscas crecimiento del capital;
- tienes un horizonte suficientemente amplio;
- puedes soportar periodos de pérdidas;
- no necesitas recuperar inmediatamente ese dinero;
- y entiendes que el recorrido no será lineal.
El punto importante para mí no es soportar una caída sobre el papel.
Es qué harás cuando realmente ocurra.
Porque decir que aceptas volatilidad cuando el mercado está tranquilo es bastante fácil.
Ver caer tu cartera y mantener tu plan es otra historia.
Por eso tu horizonte temporal y tu perfil importan mucho más que una clasificación genérica entre “conservador” y “agresivo”.
Si ya tienes claro qué tipo de activos encaja con tu plan, puedes consultar Freedom24 y abrir tu cuenta mediante este enlace promocional. Que exista una promoción no debería ser la razón para invertir: primero decide qué necesitas y después elige dónde hacerlo.
Lo normal no es tener que elegir solo una
Esta es probablemente la consecuencia práctica más importante de toda la lección.
La pregunta:
“¿Renta fija o renta variable?”
puede estar mal planteada.
En muchas carteras la decisión real es:
“¿Qué papel quiero que tenga cada una?”
La renta variable puede buscar crecimiento.
La renta fija puede cumplir otras funciones relacionadas con estabilidad, generación de flujos o necesidades temporales concretas.
Pero decidir cuánto poner en una y cuánto en otra ya es otra conversación.
Y no quiero adelantarla aquí porque precisamente es la base del siguiente módulo del curso.
En la lección sobre asignación de activos o asset allocation veremos cómo repartir una cartera entre distintas clases de activos.
Después entraremos en cómo diversificar tus inversiones.
Ahí es donde empiezan a encajar todas estas piezas.
Cinco errores que evitaría al comparar renta fija y renta variable
1. Pensar que renta fija significa dinero garantizado
No.
Puedes sufrir pérdidas por impago, movimientos de mercado, tipos de interés, problemas de liquidez y otros riesgos.
La propia CNMV señala como una creencia errónea pensar que invertir en renta fija equivale a invertir sin riesgo.
2. Pensar que renta variable significa apostar
Comprar una participación de una empresa no es conceptualmente lo mismo que hacer una apuesta aleatoria.
Estás adquiriendo un activo cuyo valor dependerá, entre otras cosas, de los resultados futuros del negocio y de cómo los valore el mercado.
Eso no elimina el riesgo.
Pero conviene entender de dónde viene.
3. Elegir únicamente por la rentabilidad prometida o esperada
Si un bono ofrece muchísimo más que otros bonos comparables, yo no empezaría celebrando la rentabilidad.
Preguntaría:
¿Por qué tiene que pagar tanto para conseguir financiación?
Muchas veces, rentabilidad y riesgo están contando la misma historia desde dos lados diferentes.
4. Confundir el vehículo con lo que hay dentro
Un fondo puede ser de renta fija.
Otro, de renta variable.
Un ETF puede invertir en bonos.
Otro puede invertir en acciones.
Antes de clasificar una inversión, mira los activos que realmente posee.
5. Decidir el producto antes de decidir el objetivo
Este es probablemente el que más intentaría evitar.
No empieces diciendo:
“Quiero comprar renta fija.”
Empieza diciendo:
“Tengo este objetivo, este plazo y puedo asumir este riesgo.”
Después preguntas qué activos pueden ayudarte.
El orden parece un detalle.
No lo es.
Cómo lo veo yo
Si tuviera que reducir toda esta lección a una sola idea, sería esta:
Renta fija y renta variable no son dos versiones de la misma inversión con distinto nivel de riesgo. Son formas distintas de poner tu dinero a trabajar.
Con la renta fija eres, fundamentalmente, acreedor.
Con la renta variable eres propietario.
Una te da unas obligaciones contractuales y unos riesgos concretos.
La otra te expone al crecimiento y a los problemas de un negocio, junto con lo que el mercado esté dispuesto a pagar por él.
Ninguna es automáticamente buena.
Ninguna es automáticamente mala.
Y ninguna debería elegirse simplemente porque alguien te diga que “ahora la renta fija está bien” o que “la bolsa siempre sube a largo plazo”.
Primero entiende qué estás comprando. Después decide qué papel tiene en tu cartera.
Ese es el orden que quiero que sigamos durante todo este curso.
Cuando llegue el momento de ejecutar tu plan, la plataforma que recomendamos en el curso es Freedom24. Si encaja con lo que necesitas, puedes abrir tu cuenta desde aquí y acceder a la promoción disponible. Yo comprobaría siempre las condiciones vigentes antes de hacer una aportación.
Sigue con el Curso de inversión desde cero
Vienes de:
Lección 13 → Tipos de inversiones y clases de activos
Ahora ya sabes distinguir las dos grandes lógicas que hay detrás de la renta fija y la renta variable.
El siguiente paso es entender algo diferente: quién decide qué inversiones comprar y siguiendo qué reglas.
Lección 15 → Gestión activa vs gestión pasiva
También puedes volver al índice completo del Curso de inversión desde cero.