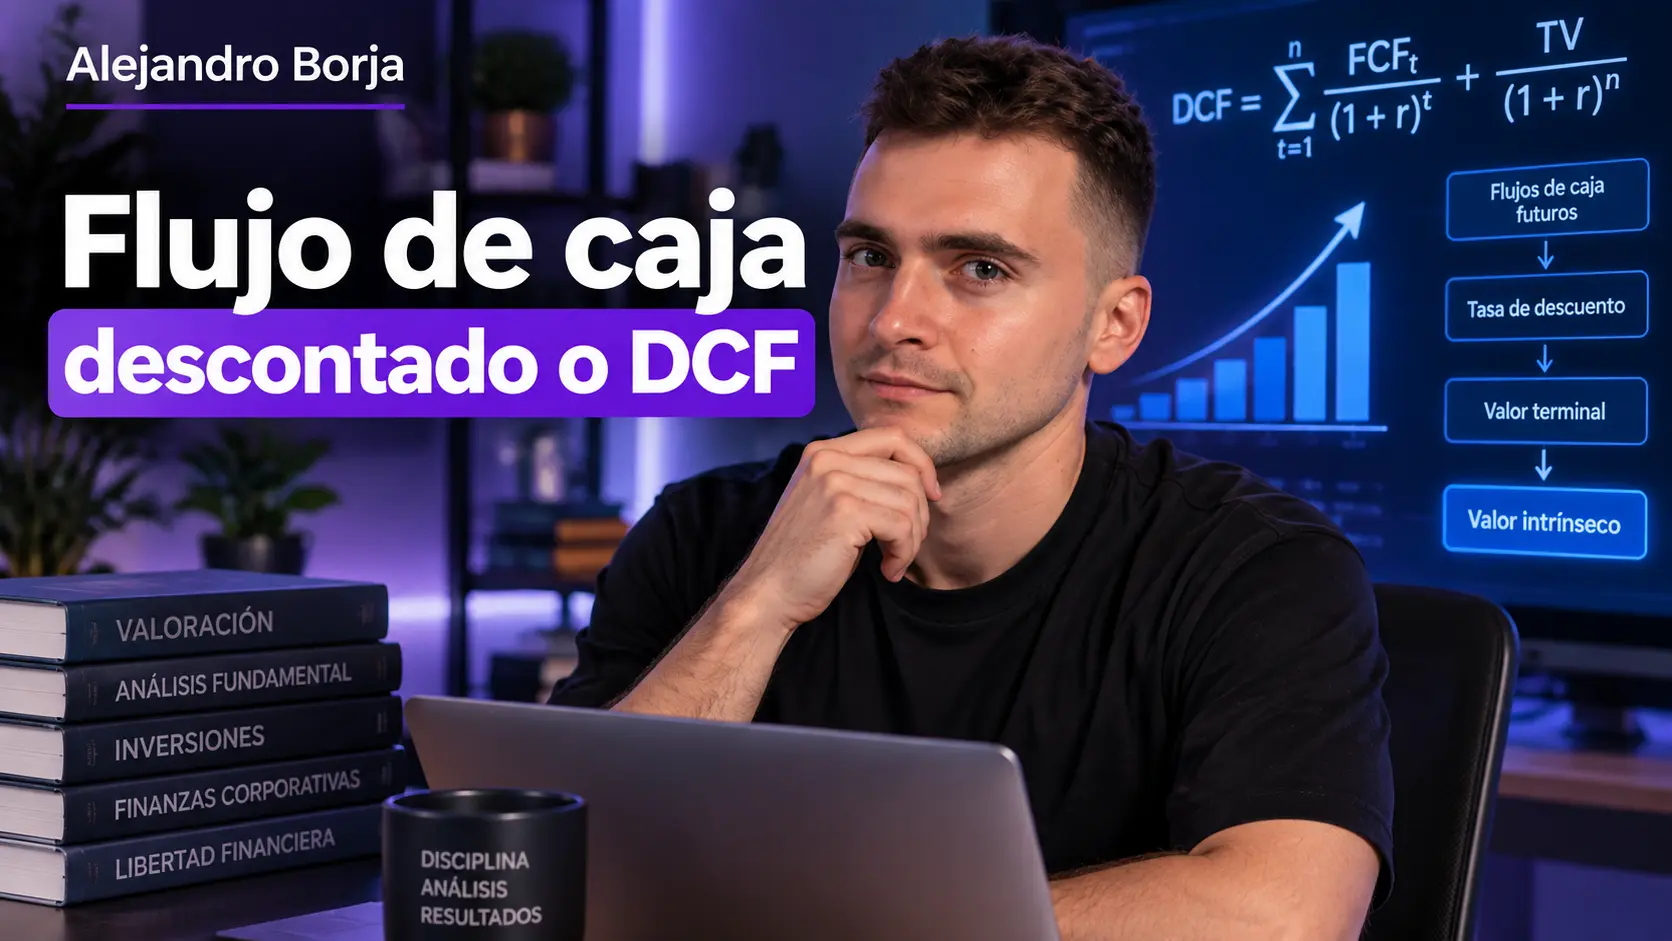
Para ir al grano: qué hace realmente un DCF
La lógica es bastante sencilla:
1. Estimamos cuánto flujo de caja generará una empresa en el futuro.
2. Traemos esos flujos futuros al valor que tienen hoy.
3. Calculamos cuánto puede valer el negocio después del periodo que hemos proyectado.
4. Ajustamos deuda, caja y acciones en circulación para llegar a una estimación de valor por acción.
La teoría financiera detrás del método es precisamente esta: el valor de una empresa puede estimarse como el valor presente de sus flujos de caja futuros esperados. CFA Institute distingue, además, entre valorar el negocio mediante FCFF y valorar directamente el capital mediante FCFE.
La parte difícil no es hacer las divisiones.
La parte difícil es decidir qué números tiene sentido poner dentro.
Si además de aprender a valorar acciones estás construyendo una parte diversificada de tu cartera con ETFs, la plataforma que recomendamos para invertir en ETFs es Freedom24. Puedes abrir tu cuenta desde nuestro enlace y consultar la promoción vigente. Las promociones van cambiando, así que revisaría siempre las condiciones que aparezcan en la página antes de ingresar dinero.
¿Qué significa descontar un flujo de caja?
Antes de valorar una empresa entera, vamos con algo mucho más pequeño.
Imagina que te ofrecen dos opciones:
Recibir 100 € hoy o recibir 100 € dentro de cinco años.
No valen lo mismo.
Si tienes 100 € hoy, puedes utilizarlos, invertirlos o asumir menos incertidumbre. Para aceptar cobrar en el futuro normalmente exigirías alguna compensación.
Supongamos que la rentabilidad que exiges es del 10 % anual.
El valor actual de esos 100 € que recibirás dentro de cinco años sería:
100 / (1 + 0,10)^5 = 62,09 €
Dicho de otra forma: bajo ese supuesto del 10 %, 62,09 € hoy equivaldrían a recibir 100 € dentro de cinco años.
Eso es descontar.
Y un DCF hace básicamente lo mismo, solo que en lugar de descontar un único pago descuenta todos los flujos de caja que esperamos que genere una empresa.
La fórmula del flujo de caja descontado
Para esta lección voy a utilizar un modelo basado en FCFF, o flujo de caja libre para la empresa, porque permite entender muy bien todo el proceso.
La fórmula general sería:
Valor de empresa = Σ [FCFFₜ / (1 + WACC)ᵗ] + [Valor terminal / (1 + WACC)ⁿ]
No dejes que la fórmula te espante.
Vamos a traducirla.
| Elemento | Qué significa |
|---|---|
| FCFF | Flujo de caja libre que esperamos que genere el negocio |
| t | Año en el que se genera ese flujo |
| WACC | Tasa de descuento que utilizamos |
| n | Último año que proyectamos de forma explícita |
| Valor terminal | Estimación del valor del negocio después de ese último año |
Y después todavía queda un paso.
El resultado anterior nos da aproximadamente el valor de la empresa, no necesariamente el valor que corresponde a sus accionistas.
Para llegar al valor del capital habrá que hacer los ajustes correspondientes por deuda, caja y otros activos o pasivos no operativos. Finalmente podemos dividirlo entre las acciones en circulación.
CFA Institute utiliza precisamente esta lógica: descontar el FCFF al WACC para obtener el valor de la empresa y después pasar al valor del equity antes de calcular el valor por acción.
Antes de abrir Excel necesitas entender de dónde salen los números
Aquí es donde mucha gente empieza al revés.
Abre una plantilla de DCF, introduce un crecimiento del 10 %, un WACC del 8 % y obtiene una valoración.
Perfecto.
¿Pero por qué 10 %?
¿Y por qué 8 %?
El Excel no lo sabe.
El DCF tampoco.
Un modelo de valoración no sustituye el análisis de una empresa. Lo convierte en números.
Por eso esta lección está casi al final del bloque de análisis y valoración del curso.
Para llegar hasta aquí deberías tener claros los estados financieros de una empresa, saber leer una cuenta de resultados y entender qué información puedes extraer del balance de situación.
Y, sobre todo, necesitas saber qué es el flujo de caja libre.
Si todavía no sabes cómo estudiar el negocio, sus ventajas, su crecimiento, sus márgenes o sus riesgos, vuelve también a la lección sobre cómo analizar una empresa antes de invertir.
Aquí no voy a repetir todo aquello.
Vamos a asumir que ese trabajo ya está hecho y centrarnos en convertirlo en una valoración.
Ejemplo de DCF paso a paso
Vamos a valorar una empresa ficticia.
No intento construir el modelo más sofisticado posible. Quiero uno que puedas seguir con una calculadora y que te permita entender qué está ocurriendo.
Supongamos estas hipótesis:
| Supuesto | Valor |
|---|---|
| FCFF del año 1 | 100 M€ |
| Crecimiento durante 5 años | 8 % anual |
| WACC | 10 % |
| Crecimiento terminal | 2,5 % |
| Deuda neta | 300 M€ |
| Acciones diluidas | 100 millones |
Todos estos números son hipotéticos.
Paso 1: proyectamos los flujos de caja
Si el flujo del primer año es de 100 millones y suponemos que crece un 8 % anual, tendríamos:
| Año | FCFF proyectado |
|---|---|
| 1 | 100,0 M€ |
| 2 | 108,0 M€ |
| 3 | 116,6 M€ |
| 4 | 126,0 M€ |
| 5 | 136,0 M€ |
Hasta aquí no hemos valorado nada.
Solo hemos construido una hipótesis sobre el dinero que podría generar el negocio.
Y aquí tendría muchísimo cuidado con una cosa: no proyectes el pasado hacia delante automáticamente.
Que una empresa haya crecido al 15 % durante los últimos cinco años no significa que vaya a hacerlo durante los próximos diez.
El crecimiento tiene que tener sentido con el tamaño del negocio, el mercado disponible, sus márgenes, la competencia y el capital necesario para seguir creciendo.
También conviene recordar que crecer no es gratis. Si una empresa necesita reinvertir cantidades enormes para aumentar su flujo de caja, eso tiene que quedar reflejado en el modelo. Entender cómo obtiene rentabilidad sobre el capital es precisamente la razón por la que antes vimos ROE y ROIC.
Paso 2: descontamos esos flujos al presente
Ahora aplicamos un WACC del 10 %.
| Año | FCFF | Valor actual |
|---|---|---|
| 1 | 100,0 M€ | 90,9 M€ |
| 2 | 108,0 M€ | 89,3 M€ |
| 3 | 116,6 M€ | 87,6 M€ |
| 4 | 126,0 M€ | 86,0 M€ |
| 5 | 136,0 M€ | 84,5 M€ |
| Total | 438,3 M€ |
Fíjate en algo curioso.
El flujo de caja aumenta todos los años, pero su valor actual apenas lo hace porque cada año está más lejos y, por tanto, aplicamos más descuento.
De eso va precisamente el modelo.
¿Qué es el WACC y por qué importa tanto?
WACC significa Weighted Average Cost of Capital, o coste medio ponderado del capital.
La fórmula simplificada es:
WACC = [E / (D + E)] × Ke + [D / (D + E)] × Kd × (1 − T)
Donde:
E es el valor del capital, D la deuda, Ke el coste del capital propio, Kd el coste de la deuda y T la tasa fiscal aplicable.
No necesito que termines esta lección calculando betas desapalancadas de memoria.
Lo que quiero que entiendas es qué representa.
El WACC intenta reflejar el retorno que exigen, en conjunto, quienes financian la empresa.
Y cuanto mayor sea el riesgo que percibimos, mayor tenderá a ser la tasa que exigimos.
Esto tiene una consecuencia directa:
cuanto mayor sea la tasa de descuento, menor será la valoración.
Hay además una regla técnica que sí merece la pena recordar. Si trabajas con FCFF, debes utilizar una tasa compatible como el WACC. Si trabajas con FCFE, el descuento se realiza con el coste del capital propio.
Aswath Damodaran insiste especialmente en este punto: mezclar el flujo equivocado con la tasa de descuento equivocada puede distorsionar toda la valoración.
Paso 3: calculamos el valor terminal
Tenemos otro problema.
Nuestra empresa no desaparece mágicamente al acabar el año cinco.
Podríamos intentar proyectar el flujo del año 6, el 7, el 8, el 37 y el 84.
No parece muy razonable.
Por eso utilizamos el valor terminal, que intenta capturar todo lo que podría valer la empresa después de nuestro periodo explícito de proyección.
Una forma muy habitual de calcularlo es mediante crecimiento perpetuo:
Valor terminal = FCFF del año siguiente / (WACC − g)
Donde g representa el crecimiento a largo plazo.
En nuestro ejemplo:
FCFF año 5 = 136,0 M€
Aplicamos un crecimiento terminal del 2,5 %:
FCFF año 6 = 136,0 × 1,025 = 139,45 M€
Entonces:
Valor terminal = 139,45 / (0,10 − 0,025)
Valor terminal = 1.859,3 M€
Pero cuidado.
Esos 1.859,3 millones son el valor calculado al final del año cinco.
Todavía tenemos que traerlos a hoy:
1.859,3 / (1,10)^5 = 1.154,5 M€
Damodaran señala precisamente que el crecimiento perpetuo es tremendamente sensible a pequeños cambios en sus supuestos y que debe estar sujeto a límites razonables para un negocio que ya ha alcanzado una fase estable.
Y dentro de un momento vas a ver hasta qué punto importa.
Paso 4: obtenemos el valor de la empresa
Ahora podemos sumar:
Valor actual de los flujos de los años 1-5: 438,3 M€
Valor actual del valor terminal: 1.154,5 M€
Por tanto:
Valor de empresa ≈ 1.592,8 M€
Ya tenemos una primera cifra.
Pero todavía no tenemos el valor por acción.
Paso 5: pasamos de valor de empresa a valor del accionista
Vamos a suponer, para mantener sencillo el ejemplo, que los principales ajustes pueden resumirse en una deuda neta de 300 millones de euros.
Entonces:
Valor del capital = 1.592,8 − 300 = 1.292,8 M€
Si existen 100 millones de acciones diluidas:
Valor estimado por acción = 1.292,8 / 100
Valor estimado por acción = 12,93 €
Eso sería nuestro resultado.
Para entender mejor la diferencia entre deuda bruta, caja y deuda neta tienes la lección específica sobre deuda neta/EBITDA.
Ahora imagina que la acción cotiza a 10 €.
¿Significa que debes comprarla porque nuestro DCF dice 12,93 €?
No.
Significa que con exactamente los supuestos que hemos introducido, nuestra estimación es de 12,93 €.
Y esa diferencia es enorme.
Si quieres complementar tu cartera con ETFs, puedes consultar Freedom24 y la promoción disponible a través de nuestro enlace. Yo revisaría siempre las condiciones, costes y promoción vigentes antes de abrir o financiar la cuenta.
Aquí está el verdadero problema del DCF: los supuestos
Nuestro modelo acaba de decir que una acción vale 12,93 €.
Parece una cifra muy precisa.
Hasta tiene dos decimales.
Pero mira qué ocurre si cambiamos únicamente dos hipótesis.
Mantendremos exactamente iguales los flujos de los primeros cinco años, la deuda y el número de acciones.
Solo modificaremos el WACC y el crecimiento terminal.
| WACC crecimiento terminal | 2,0 % | 2,5 % | 3,0 % |
|---|---|---|---|
| 9 % | 14,39 € | 15,45 € | 16,68 € |
| 10 % | 12,15 € | 12,93 € | 13,81 € |
| 11 % | 10,42 € | 11,00 € | 11,66 € |
La misma empresa.
Los mismos flujos durante cinco años.
Y obtenemos valoraciones desde aproximadamente 10,42 € hasta 16,68 € por acción.
Eso es casi un 60 % de diferencia entre los extremos.
Por eso no me gusta hablar de un DCF como si hubiese descubierto el valor exacto de una compañía.
Mucho más sensato es trabajar con rangos y escenarios.
El valor terminal merece más atención de la que parece
Hay otro dato de nuestro ejemplo que me parece todavía más revelador.
De los 1.592,8 millones de valor de empresa que hemos calculado, 1.154,5 millones proceden del valor terminal descontado.
Es aproximadamente un 72,5 % de la valoración.
Es decir, la mayor parte del valor que hemos obtenido depende de lo que creemos que ocurrirá después de nuestro periodo de previsión explícito.
Y cuanto más peso tenga el valor terminal, más debería preocuparte utilizar supuestos demasiado optimistas.
Un 0,5 % arriba o abajo puede parecer poco.
No lo es.
Cuando ese porcentaje afecta a una perpetuidad, la diferencia puede ser enorme.
Cómo elegir unos supuestos que tengan sentido
Aquí no existe una tabla mágica que diga “una empresa buena crece al 8 % y tiene un WACC del 9 %”.
Ojalá.
La previsión debería nacer de lo que sabes del negocio.
Si proyectas crecimiento, pregúntate qué tendría que ocurrir para conseguirlo. ¿Puede vender más? ¿Puede subir precios? ¿Necesita abrir fábricas? ¿Debe invertir más capital? ¿Su mercado es suficientemente grande? ¿Qué harán sus competidores?
Con la tasa de descuento pasa algo parecido. No debería ser el número que necesitas para que la valoración te salga atractiva. Tiene que reflejar razonablemente el riesgo de esos flujos.
Y el crecimiento terminal debería corresponder a una empresa que ya ha alcanzado una fase mucho más madura.
Aquí yo haría algo bastante sencillo: modelo conservador, modelo base y modelo optimista.
No para convencerte de que uno es correcto.
Para descubrir qué variables están haciendo todo el trabajo.
Siete errores que pueden destrozar un DCF
- Tratar el resultado como una verdad. Obtener 27,43 € no significa que la acción “valga” exactamente 27,43 €. Has calculado 27,43 € bajo unos supuestos concretos.
- Proyectar crecimientos extraordinarios durante demasiado tiempo. Una empresa no puede crecer mucho más rápido que su entorno para siempre y mantener exactamente las mismas condiciones.
- Elegir la tasa de descuento para conseguir el resultado que quieres. Si vas bajando el WACC hasta que la acción parece barata, no estás valorando. Estás justificando una decisión que ya habías tomado.
- Mezclar flujos y tasas de descuento. FCFF y WACC forman una pareja. FCFE y coste del equity forman otra. Cambiar uno sin cambiar el otro puede alterar significativamente el resultado.
- Ser demasiado generoso con el valor terminal. Es normalmente una parte enorme del DCF y pequeños cambios pueden mover muchísimo la valoración.
- Olvidar deuda, caja o dilución. Puedes haber calculado perfectamente el valor operativo del negocio y equivocarte al convertirlo en valor para cada accionista.
- No hacer análisis de sensibilidad. Si tu tesis solo funciona con un único WACC y una única tasa de crecimiento terminal, yo querría saberlo antes de invertir un euro.
¿Cuándo funciona mejor un DCF?
Para mí, el DCF se vuelve especialmente útil cuando tienes un negocio cuyos flujos de caja pueden estimarse con cierta lógica.
No tienen que ser idénticos cada año.
Pero necesitas algún nivel de visibilidad.
Una empresa madura, rentable y con un negocio relativamente entendible suele prestarse bastante mejor al ejercicio que una compañía muy joven que todavía quema caja y cuyo modelo dentro de cinco años puede ser completamente diferente.
También tendría más cuidado con compañías extremadamente cíclicas. Si haces el DCF justo en el máximo de un ciclo y das por normal ese nivel de flujo de caja, puedes construir una valoración muy convincente sobre una base que no es normal.
Y los bancos y otras entidades financieras tienen particularidades propias: deuda, capital regulatorio y financiación forman parte de su propio negocio, por lo que un FCFF tradicional puede resultar bastante menos natural que en una empresa industrial.
Esto no significa que esas empresas sean imposibles de valorar.
Significa que el modelo tiene que adaptarse al activo y no al revés.
DCF y PER no intentan responder exactamente a la misma pregunta
Puede que llegues hasta aquí y pienses:
“¿Entonces para qué quiero el PER si puedo hacer un DCF?”
No los veo como enemigos.
Un DCF intenta construir una estimación de valor a partir de flujos de caja, crecimiento y riesgo.
Un múltiplo como el PER te permite mirar cuánto está pagando el mercado por los beneficios de una compañía y poner esa valoración en contexto.
Son lentes diferentes.
De hecho, me parece bastante sensato comprobar si las conclusiones de un DCF tienen alguna coherencia cuando las comparas con otros enfoques.
Si necesitas refrescar esa parte, tienes la clase completa sobre qué es el PER y cómo interpretarlo.
Una forma todavía más interesante de usar el DCF
Hay una variante del ejercicio que me gusta especialmente porque reduce una tentación muy humana: intentar adivinar el futuro con precisión.
Dale la vuelta a la pregunta.
En lugar de preguntar:
“¿Cuánto vale esta empresa según mis previsiones?”
Pregunta:
“¿Qué tiene que ocurrir para justificar el precio al que cotiza hoy?”
Es la lógica de un DCF inverso.
Si el precio actual solo tiene sentido suponiendo décadas de crecimiento extraordinario, márgenes récord y muy poco riesgo, has descubierto algo interesante.
Si el mercado parece estar descontando unas expectativas bastante modestas, también.
No necesitas que el modelo prediga perfectamente el futuro para que te ayude a pensar mejor.
Y para mí, ahí está el verdadero valor de un DCF.
Con qué me quedaría de esta lección
El flujo de caja descontado intenta llevar a números una idea bastante poderosa:
una empresa vale por el dinero que podrá generar para sus propietarios, teniendo en cuenta cuándo llegará ese dinero y qué riesgo asumimos para obtenerlo.
La fórmula es la parte fácil.
Lo complicado es estimar cuánto crecerá el negocio, cuánto tendrá que reinvertir, qué riesgos tiene, cuál debería ser la tasa de descuento y qué supuesto tiene sentido para el largo plazo.
Por eso un buen DCF no es una calculadora que te entrega “el valor real”.
Es una herramienta para ordenar tu tesis.
Yo no me quedaría con una única cifra. Haría varios escenarios, movería las variables importantes y comprobaría qué tendría que salir bien —o mal— para justificar cada valoración.
Ahí empieza el análisis interesante.
Si has llegado aquí siguiendo el curso, acabas de cerrar el Módulo 4 — Cuánto vale una acción.
La siguiente lección cambia de terreno: vamos a estudiar dos formas muy diferentes de buscar oportunidades en bolsa.
Siguiente lección → Acciones Growth vs Value: diferencias y cómo entenderlas
Y si has llegado directamente desde Google y quieres construir los conceptos en orden, puedes volver al Curso de Bolsa desde Cero GRATIS.
Si tu forma de invertir incluye ETFs, puedes también abrir una cuenta en Freedom24 desde nuestro enlace y revisar la promoción vigente. Como las promociones pueden cambiar, comprueba siempre las condiciones actuales antes de hacer cualquier ingreso.
Preguntas frecuentes sobre el flujo de caja descontado
¿Qué significa DCF?
DCF son las siglas de Discounted Cash Flow, que en español suele traducirse como flujo de caja descontado. Es un método de valoración que estima el valor presente de los flujos de caja futuros de una empresa, activo o proyecto.
¿Qué tasa de descuento se utiliza en un DCF?
Depende del flujo que estés valorando. Si utilizas FCFF para valorar la empresa completa, normalmente se emplea el WACC. Si descuentas FCFE para valorar directamente el capital de los accionistas, se utiliza una tasa de retorno exigida al equity.
¿Cuántos años hay que proyectar en un DCF?
No existe un número universal. Cinco años es muy habitual para construir modelos sencillos como el de esta lección, pero pueden utilizarse periodos más largos cuando el negocio necesita más tiempo para alcanzar una situación estable. Lo importante no es tener más columnas, sino ser capaz de justificar razonablemente las previsiones.
¿El valor terminal puede ser mayor que todos los flujos proyectados?
Sí. De hecho, puede representar una parte muy importante de una valoración DCF porque recoge todos los flujos que se producirían después del periodo explícito. Precisamente por eso conviene analizar con muchísimo cuidado los supuestos utilizados para calcularlo.
¿Es fiable el método DCF?
Puede ser muy útil, pero su resultado depende de las previsiones de flujo de caja, crecimiento y tasa de descuento. Yo lo utilizaría como una estimación por escenarios y no como una cifra exacta e indiscutible.
¿Qué ocurre si el crecimiento terminal es igual o superior al WACC?
En el modelo de crecimiento perpetuo, la fórmula utiliza WACC − g en el denominador. Si ambas tasas son iguales, la fórmula deja de funcionar; si el crecimiento terminal supera al WACC, el resultado deja de tener sentido económico dentro de este modelo. Es otra razón para utilizar hipótesis terminales prudentes.