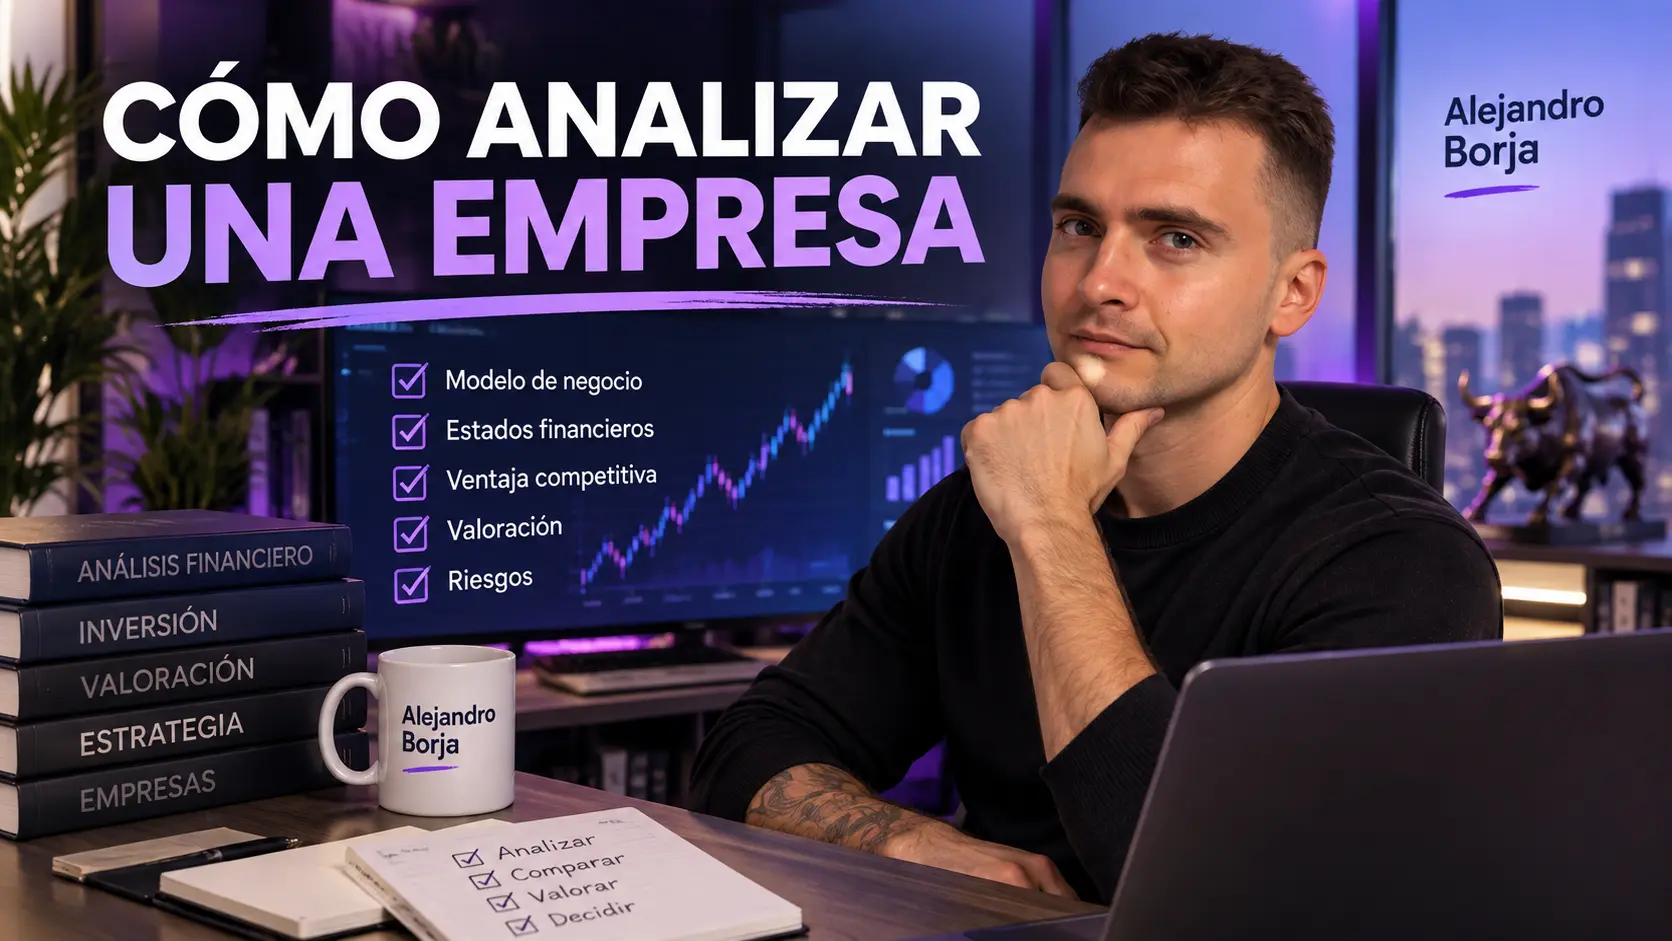
Para analizar una empresa, yo seguiría este orden
No necesitas empezar con una hoja de Excel de veinte pestañas.
Necesitas un proceso.
Este es el que utilizaría como punto de partida:
- Entender qué hace la empresa.
- Saber exactamente cómo gana dinero.
- Identificar si tiene alguna ventaja frente a sus competidores.
- Entender el sector en el que compite.
- Estudiar cómo evolucionan sus ventas.
- Revisar sus márgenes y beneficios.
- Comprobar cuánto efectivo genera realmente.
- Analizar su deuda y situación financiera.
- Ver qué rentabilidad obtiene sobre el capital que utiliza.
- Comprobar si está diluyendo o recomprando acciones.
- Estudiar qué hace la dirección con el dinero.
- Identificar los principales riesgos.
- Definir qué tendría que ocurrir para reconocer que tu tesis era incorrecta.
- Analizar la valoración y decidir cuánto estás dispuesto a pagar.
No todos los negocios se analizan exactamente igual. Un banco, una petrolera, una empresa de software y una cadena de supermercados tienen economías completamente diferentes.
Pero esta estructura me parece un muy buen punto de partida porque evita uno de los errores más habituales: empezar por el precio antes de entender lo que estás comprando.
1. Antes de mirar ratios, entiende el negocio
Esta parte parece básica.
No lo es.
Imagina que alguien te ofrece comprar el 20 % de un negocio privado de tu ciudad. Antes de hablar del precio, probablemente le harías bastantes preguntas.
¿Qué vende?
¿Quién le compra?
¿Por qué le compra?
¿De dónde salen sus beneficios?
¿Tiene que reinvertir mucho dinero para seguir funcionando?
¿Sus clientes compran una sola vez o vuelven todos los meses?
¿Hay diez competidores haciendo prácticamente lo mismo?
En bolsa debería ocurrir exactamente igual.
Una acción puede cotizar cada segundo, pero detrás sigue habiendo un negocio.
Yo intentaría ser capaz de explicar la empresa en tres o cuatro frases sin utilizar jerga financiera.
| Pregunta | Lo que intento entender |
|---|---|
| ¿Qué vende? | Producto o servicio principal |
| ¿Quién paga? | Tipo de cliente |
| ¿Por qué paga? | Problema que resuelve |
| ¿Cómo cobra? | Venta puntual, suscripción, comisión, publicidad, licencias… |
| ¿Dónde gana dinero? | Productos, segmentos o países realmente importantes |
| ¿Qué necesita para crecer? | Capital, empleados, fábricas, deuda, marketing… |
| ¿Por qué podría seguir existiendo dentro de 10 años? | Durabilidad del negocio |
Si no puedes explicar cómo gana dinero una empresa, los ratios que mires después estarán flotando en el aire.
Puedes saber que tiene un margen operativo del 25 %.
Perfecto.
¿Pero sabes por qué puede mantenerlo?
Ahí empieza el análisis de verdad.
2. Pregúntate por qué los clientes no se van a la competencia
Una empresa puede estar ganando muchísimo dinero hoy y no tener ninguna garantía de poder hacerlo dentro de cinco años.
Por eso me interesa tanto la ventaja competitiva.
No hace falta utilizar la palabra moat en cada análisis. Lo importante es entender qué hace difícil que otro competidor le quite clientes, reduzca sus precios o copie lo que hace.
Una ventaja puede aparecer por una marca fuerte, costes más bajos, economías de escala, efectos de red, tecnología, regulación, patentes, costes de cambio elevados para el cliente o una distribución especialmente difícil de replicar.
Pero tendría cuidado con una cosa.
Decir que una empresa tiene una “marca fuerte” no demuestra nada por sí solo.
La pregunta interesante es qué consigue gracias a ella.
¿Puede cobrar más?
¿Tiene clientes más fieles?
¿Necesita gastar menos para vender?
¿Consigue mejores condiciones de proveedores?
¿Está aumentando cuota de mercado?
La ventaja competitiva debería acabar apareciendo, de una forma u otra, en la economía del negocio.
3. Mira la empresa dentro de su sector, no aislada
Una compañía no compite consigo misma.
Compite con otras.
Y está expuesta a un sector que puede estar creciendo, madurando, cambiando tecnológicamente o directamente deteriorándose.
Dos empresas pueden aumentar sus ventas un 8 % y encontrarse en situaciones completamente distintas.
Si el mercado está creciendo un 20 %, la primera puede estar perdiendo cuota.
Si el sector está cayendo un 5 %, la segunda podría estar ganándola con mucha rapidez.
Aquí intentaría entender quiénes son los principales competidores, cómo está evolucionando el mercado, qué poder tienen clientes y proveedores y qué amenazas pueden cambiar las reglas.
También miraría la ciclicidad.
Hay negocios en los que los resultados cambian muchísimo con la economía, los tipos de interés, el precio de una materia prima o el consumo. Analizar uno de esos negocios utilizando únicamente el último ejercicio puede dar una imagen muy engañosa.
No quieres saber únicamente dónde está la empresa.
Quieres entender en qué terreno está jugando.
4. Ahora sí: mira qué cuentan los números
Cuando ya entiendo el negocio, los estados financieros empiezan a tener contexto.
Si todavía no sabes cómo se conectan, antes pasaría por la lección sobre qué son los estados financieros.
Aquí no voy a volver a enseñarte a leerlos línea por línea. Para eso tienes las clases específicas.
Lo que quiero es utilizarlos para responder preguntas.
| Dato | Pregunta que me hago |
|---|---|
| Ventas | ¿El negocio está creciendo o perdiendo terreno? |
| Margen bruto | ¿Mantiene capacidad para cobrar por encima de sus costes directos? |
| Margen operativo | ¿El crecimiento está llegando al resultado operativo? |
| Beneficio | ¿La empresa acaba convirtiendo sus ventas en ganancias? |
| Flujo de caja | ¿El beneficio se convierte en efectivo? |
| Deuda | ¿Qué riesgo financiero está asumiendo? |
| Capital invertido | ¿Cuánto dinero necesita para producir sus resultados? |
| Acciones en circulación | ¿Mi participación económica se está diluyendo? |
La parte importante no es encontrar un número bonito.
Es buscar tendencias y relaciones entre números.
Una empresa puede aumentar ventas y empeorar sus márgenes.
Puede aumentar el beneficio y consumir más caja.
Puede generar mucho flujo de caja y utilizarlo para recomprar acciones.
Puede crecer muy rápido porque está financiando adquisiciones con deuda.
La historia completa importa bastante más que una sola cifra.
Si quieres entrar en el detalle de la parte superior de esa historia —ventas, costes, márgenes y beneficio— tienes la lección de cómo leer una cuenta de resultados.
Y para entender qué tiene, qué debe y cómo está financiada, ve a cómo leer un balance de situación.
5. No mires un año: intenta entender la tendencia
Un ejercicio aislado puede engañarte.
Puede haber una adquisición, un año extraordinariamente bueno, una crisis, un deterioro contable, una subida excepcional de precios o cualquier otro evento que distorsione los resultados.
Yo prefiero mirar la película.
¿Las ventas crecen de forma razonablemente consistente?
¿Los márgenes mejoran, empeoran o simplemente se mueven con el ciclo?
¿El beneficio crece porque el negocio funciona mejor o porque hay menos acciones en circulación?
¿La deuda aumenta?
¿La caja acompaña a los beneficios?
¿La empresa necesita invertir cantidades cada vez mayores para mantener el crecimiento?
No existe un número mágico de años que funcione para todas las compañías. Cuanta más historia tengas, mejor podrás distinguir lo estructural de lo extraordinario, pero también tendrás que tener en cuenta que un negocio puede haber cambiado muchísimo durante ese periodo.
La idea no es construir una tabla enorme.
Es entender de dónde viene la mejora o el deterioro.
6. Beneficio y caja no son lo mismo
Esta es una de las comprobaciones que más haría.
Una empresa puede presentar beneficio contable y, aun así, generar una cantidad de efectivo muy diferente.
No significa automáticamente que haya un problema. La contabilidad y el movimiento real de caja siguen reglas distintas.
Pero sí merece una pregunta.
¿El beneficio acaba convirtiéndose razonablemente en dinero?
Aquí entra el flujo de caja libre, que ya hemos estudiado en una lección específica.
No voy a repetir su cálculo.
En este análisis me interesa utilizarlo.
Una empresa que genera caja tiene opciones: puede reinvertirla, reducir deuda, comprar otros negocios, repartir dividendos, recomprar acciones o acumular liquidez.
Una compañía que necesita continuamente capital externo para sobrevivir tiene una situación muy diferente.
Y aquí cambia bastante la lectura del crecimiento.
Crecer un 20 % utilizando poco capital puede ser fantástico.
Crecer un 20 % necesitando inversiones gigantescas cada año puede seguir siendo interesante, pero necesitas analizar qué rentabilidad obtiene la empresa sobre todo ese dinero.
7. La pregunta no es solo cuánto crece, sino cuánto cuesta crecer
El crecimiento vende muy bien.
Pero no todo crecimiento crea valor.
Imagina dos compañías.
Las dos consiguen aumentar sus beneficios un 10 %.
La primera necesita reinvertir cantidades enormes para conseguirlo.
La segunda puede crecer utilizando una fracción de ese capital.
Sobre el papel, ambas crecen un 10 %.
Económicamente no están haciendo lo mismo.
Por eso, después de mirar crecimiento y márgenes, intentaría entender la rentabilidad que obtiene el negocio sobre el capital que necesita.
Aquí entran métricas como ROE y, especialmente para determinadas comparaciones, ROIC.
No necesitamos volver a desarrollar sus fórmulas porque tienes una lección entera sobre ROE vs ROIC y cómo interpretar ambos.
Lo que quiero que te lleves aquí es la pregunta.
¿Esta empresa es capaz de reinvertir dinero a buenas tasas de rentabilidad?
Si la respuesta es sí y además tiene muchas oportunidades donde seguir reinvirtiendo, la combinación puede ser potentísima.
8. La deuda puede cambiar por completo una empresa aparentemente fantástica
Puedes tener crecimiento, buenos márgenes e incluso una ventaja competitiva interesante.
Y después abrir el balance y descubrir una montaña de deuda.
No significa que la empresa sea mala.
Tampoco significa que exista un nivel universal a partir del cual deba descartarse.
Pero la deuda puede reducir muchísimo el margen de error.
Cuando reviso esta parte me interesa saber qué cantidad debe la empresa, cuánto efectivo tiene, cuándo vencen sus obligaciones, cuánto le cuesta financiarlas y si el negocio genera suficiente dinero para hacerles frente.
Además, pondría esa deuda en contexto.
No es lo mismo un negocio extremadamente estable que una empresa muy cíclica.
No es lo mismo tener vencimientos muy repartidos que enfrentarte a una refinanciación grande precisamente cuando el negocio atraviesa problemas.
Vienes justo de la clase sobre deuda neta/EBITDA, así que utilizaría esa métrica como una herramienta más dentro de la foto completa, no como un semáforo automático de “bueno” o “malo”.
9. Mira qué está ocurriendo con el número de acciones
Este punto se olvida muchísimo.
Cuando compras una acción, lo que te interesa no es únicamente cuánto gana la empresa.
Te interesa qué parte de esos beneficios te corresponde a ti.
Supongamos que el beneficio total crece un 10 %, pero el número de acciones aumenta también con fuerza.
Tu participación en el negocio puede estar creciendo bastante menos de lo que parece mirando solo el beneficio agregado.
Por eso revisaría la evolución de las acciones en circulación.
Hay empresas que utilizan acciones para remunerar empleados, financiar adquisiciones o captar capital. Otras recompran acciones y reducen el número existente.
Ninguna de esas decisiones es buena o mala automáticamente.
Depende del precio, de la razón y del resultado.
Una recompra realizada cuando la acción está extremadamente cara puede destruir valor. Una ampliación de capital puede tener sentido si financia una oportunidad extraordinaria.
Pero no ignoraría esta parte.
Para conectar beneficio y número de títulos tienes la clase sobre BPA o beneficio por acción.
10. Estudia a la dirección por lo que hace con el dinero
No puedes analizar una compañía únicamente desde Excel.
Hay personas decidiendo qué hacer con el dinero que genera el negocio.
Y esas decisiones pueden acumularse durante muchos años.
La dirección tiene varias posibilidades: reinvertir en el propio negocio, comprar compañías, reducir deuda, acumular caja, pagar dividendos o recomprar acciones.
Yo intentaría entender el historial de esas decisiones.
Si ha realizado adquisiciones, ¿han creado valor o simplemente han hecho más grande la empresa?
Si recompra acciones, ¿lo hace de forma oportunista o independientemente del precio?
Si el negocio genera mucho efectivo, ¿encuentra buenas oportunidades donde reinvertirlo?
¿La remuneración de los directivos parece alineada con la creación de valor para el accionista o incentiva simplemente aumentar determinadas métricas?
Aquí merece la pena leer las cartas a accionistas, presentaciones de resultados y documentación sobre gobierno corporativo.
Pero hay un matiz.
La dirección te está contando su propia historia.
Escúchala.
Y después comprueba si los números cuentan la misma.
11. Los riesgos no son un párrafo que lees al final
Yo intentaría hacer justo lo contrario.
Una vez que creo entender por qué una empresa puede funcionar, dedicaría un rato a buscar razones por las que podría equivocarme.
Es mucho más incómodo.
Y mucho más útil.
No todos los riesgos pesan igual. En una empresa puede ser la regulación. En otra, un único cliente que representa una parte enorme de las ventas. En otra, una tecnología capaz de dejar obsoleto su producto.
También puede haber riesgo de deuda, materias primas, tipos de interés, divisas, competencia, reputación, ejecución, litigios o dependencia de un proveedor.
Las empresas estadounidenses, por ejemplo, dedican una sección específica de sus informes 10-K a los factores de riesgo; el propio Investor.gov recomienda esa documentación para entender tanto el negocio como los riesgos a los que está expuesto.
La pregunta que más me gusta aquí es esta:
¿Qué tendría que ocurrir para que dejara de querer ser propietario de este negocio?
No “¿qué haría que la acción bajase un 20 %?”.
Eso puede ocurrir sin que cambie absolutamente nada fundamental.
Hablo de romper la tesis.
Perder una ventaja competitiva.
Deteriorar permanentemente los márgenes.
Asumir una deuda que cambie el perfil de riesgo.
Demostrar que una adquisición importante fue un desastre.
Perder un cliente crítico.
Cambiar radicalmente la asignación de capital.
Si defines esas condiciones antes de invertir, tendrás una referencia bastante mejor cuando lleguen momentos complicados.
12. El precio viene después del negocio
Llegados aquí puedes haber encontrado una empresa que te encanta.
Ahora viene una frase que merece quedarse grabada:
Una gran empresa puede ser una mala inversión a un precio demasiado alto.
No basta con que el negocio sea bueno.
Necesitas relacionar lo que estás pagando con lo que esperas recibir a cambio.
Puedes empezar utilizando múltiplos como el PER y aprendiendo a interpretarlo correctamente, pero un múltiplo aislado tampoco te da la respuesta.
Un PER de 30 veces puede ser tremendamente caro para una compañía.
Y perfectamente defendible para otra.
Depende del crecimiento esperado, la rentabilidad del capital, el riesgo, los márgenes, la duración de la ventaja competitiva y lo que el mercado ya está descontando.
Por eso esta lección termina prácticamente donde empieza la siguiente.
Una vez que sabes qué negocio tienes delante, toca preguntarse cuánto puede valer.
Eso es el valor intrínseco de una acción, y merece su propia clase.
Si después de hacer todo este trabajo quieres pasar del análisis a la ejecución, puedes abrir tu cuenta en Freedom24 con nuestro enlace. Es una plataforma que recomendamos especialmente para invertir en ETFs. Revisa siempre las condiciones de la promoción vigente antes de ingresar dinero, porque pueden cambiar.
Dónde encontrar la información para analizar una empresa
No necesitas depender de una página que te dé un supuesto “score” de 0 a 100.
Las mejores fuentes suelen estar mucho más cerca de la propia empresa.
| Fuente | Qué buscaría |
|---|---|
| Web de relación con inversores | Informes anuales, resultados, presentaciones, comunicaciones y estrategia |
| Informe anual | Negocio, estados financieros, riesgos, segmentos y comentarios de la dirección |
| Presentaciones de resultados | Evolución reciente y métricas que la propia dirección considera importantes |
| Regulador | Documentación oficial presentada por la compañía |
| Informes de competidores | Contexto del sector y diferencias entre modelos |
| Comunicaciones corporativas | Adquisiciones, desinversiones, cambios directivos, recompra de acciones y otros eventos relevantes |
Si analizas una empresa española cotizada, la CNMV mantiene registros donde puedes consultar, entre otra información, cuentas anuales auditadas, informes financieros y documentación de gobierno corporativo.
Para muchas empresas estadounidenses, el equivalente práctico es buscar sus documentos en EDGAR, la base de datos de la SEC. El 10-K incluye información sobre el negocio, factores de riesgo, comentarios de la dirección y estados financieros auditados.
Yo empezaría por la fuente primaria.
Después utilizaría herramientas financieras, medios, análisis de terceros o screeners para ahorrar tiempo, comparar y encontrar puntos de vista diferentes.
No al revés.
Hay una diferencia enorme entre utilizar una herramienta para analizar más rápido y permitir que la herramienta piense por ti.
Una forma sencilla de convertir todo esto en una tesis de inversión
Una vez terminado el análisis, intentaría escribir la tesis en una página.
No cincuenta.
Una.
Si necesitas veinte páginas para explicar por qué estás comprando una empresa, quizá todavía no tengas claro qué es lo importante.
Yo intentaría rellenar algo parecido a esto:
| Parte de la tesis | Qué debería poder explicar |
|---|---|
| Negocio | Qué hace y cómo gana dinero |
| Ventaja | Por qué puede competir durante años |
| Crecimiento | De dónde puede venir |
| Economía | Márgenes, caja y rentabilidad del capital |
| Balance | Qué riesgo financiero existe |
| Dirección | Cómo está asignando el capital |
| Riesgos | Qué puede salir mal |
| Valoración | Qué expectativas estás pagando |
| Tesis rota | Qué hechos te obligarían a reconsiderar tu inversión |
Esta última fila me parece especialmente importante.
Muchísima gente sabe por qué compra.
Bastante menos gente ha pensado qué tendría que ocurrir para reconocer que se equivocó.
Si ya tienes una tesis clara y quieres tener preparada la cuenta desde la que ejecutar una futura inversión, puedes consultar aquí las condiciones actuales de Freedom24 y su promoción vigente.
Eso sí: una promoción puede ser un extra interesante. Nunca debería ser la razón por la que compras una empresa.
Un ejemplo: cómo unas cifras buenas pueden esconder una historia bastante diferente
Pongamos un ejemplo completamente hipotético.
Imagina una empresa de software que ha aumentado sus ventas de 100 a 150 millones de euros en tres años.
Buen comienzo.
Además, su margen operativo ha pasado del 15 % al 20 % y genera cada vez más flujo de caja.
Mejor todavía.
Tiene poca deuda y obtiene una rentabilidad elevada sobre el capital.
A estas alturas es fácil enamorarse de la empresa.
Pero seguimos investigando.
Descubrimos que el número de acciones ha aumentado un 18 % porque utiliza mucha remuneración en acciones.
También descubrimos que un solo cliente representa una parte importante de sus ingresos.
Y finalmente vemos que el mercado está valorando la compañía suponiendo que mantendrá durante muchos años una tasa de crecimiento extraordinariamente elevada.
¿Es una mala empresa?
No.
De hecho, podría ser un negocio excelente.
¿Es automáticamente una buena inversión?
Tampoco.
Y ese es exactamente el motivo de hacer un análisis completo.
Cada nueva pieza de información cambia lo que estás dispuesto a pagar y el riesgo que estás asumiendo.
Errores que intentaría evitar al analizar una empresa
| Error | Por qué me preocupa |
|---|---|
| Empezar mirando el precio | Te predispone a justificar después por qué está “barata” o “cara” |
| Utilizar un único ratio | Ninguna métrica resume por sí sola un negocio |
| Analizar solo el último año | Puedes confundir algo extraordinario con una tendencia |
| Mirar beneficio e ignorar caja | El beneficio contable no cuenta toda la historia |
| Ignorar la deuda | Puede convertir un problema operativo pequeño en uno serio |
| No mirar las acciones en circulación | El crecimiento total puede no llegar igual a cada accionista |
| Copiar la tesis de otra persona | Tú no sabes qué supuestos está utilizando ni cuándo cambiaría de opinión |
| Buscar únicamente información positiva | El objetivo no es defender la compra, sino intentar romper tu propia tesis |
| Pensar que una gran empresa siempre es una gran inversión | El precio pagado también determina tu rentabilidad potencial |
Para mí, el peor error de todos es empezar un análisis queriendo llegar a una conclusión concreta.
“He decidido que quiero comprar esta acción. Ahora voy a buscar datos que me den la razón.”
Eso no es analizar.
Es justificar.
¿Cuándo consideraría terminado el análisis?
Probablemente nunca al 100 %.
Siempre puedes seguir leyendo algo más.
La cuestión es llegar al punto en el que entiendas suficientemente bien qué estás comprando, de dónde puede salir la rentabilidad, cuáles son los principales riesgos y qué expectativas estás pagando.
Si todavía no puedes explicar la empresa sin mirar tus notas, yo seguiría estudiando.
Si no sabes por qué tiene mejores o peores márgenes que sus rivales, seguiría estudiando.
Si no sabes cuánto depende de la deuda, seguiría estudiando.
Si no sabes qué puede romper la tesis, seguiría estudiando.
Y si entiendes todo eso pero todavía no sabes cuánto pagar, perfecto.
Eso ya no es un fallo del análisis.
Es la siguiente parte del curso.
Las clases que utilizaría para profundizar en cada parte del análisis
Esta lección está pensada para ordenar el proceso, no para repetir todas las clases anteriores.
Cuando alguna parte no te quede clara, vuelve a la lección específica:
| Si necesitas profundizar en… | Lección |
|---|---|
| Qué tipo de análisis estás haciendo | Análisis fundamental vs análisis técnico |
| Cómo encajan los documentos financieros | Qué son los estados financieros |
| Ventas, costes, márgenes y beneficio | Cómo leer una cuenta de resultados |
| Activos, pasivos y estructura financiera | Cómo leer un balance |
| Generación real de efectivo | Flujo de caja libre: qué es |
| Beneficio que corresponde a cada título | BPA o beneficio por acción |
| Valorar beneficios frente al precio | PER: qué es y cómo interpretarlo |
| Rentabilidad obtenida sobre el capital | ROE vs ROIC |
Así es como creo que merece la pena utilizar este módulo.
No intentando memorizar veinte ratios.
Entendiendo qué pregunta responde cada herramienta y utilizándola cuando toca.
Con qué me quedaría
Si tuviera que resumir todo este proceso en una idea, sería esta:
Primero analiza el negocio. Después sus números. Luego sus riesgos. Y solo entonces analiza el precio.
Cambiar ese orden evita muchos errores.
No necesitas predecir exactamente cuánto facturará una empresa dentro de siete años ni construir un modelo financiero perfecto para empezar a pensar como propietario.
Necesitas entender qué estás comprando.
Cómo gana dinero.
Qué hace con ese dinero.
Qué puede salir mal.
Y qué expectativas estás pagando.
Una vez que tienes eso, la siguiente pregunta aparece sola:
¿Cuánto vale realmente esa empresa?
Y precisamente eso es lo que vamos a estudiar ahora en la siguiente lección: qué es el valor intrínseco de una acción.
| Continúa el curso | |
|---|---|
| ← Repasar la anterior | Deuda neta/EBITDA |
| Volver al curso completo | Curso de Bolsa desde Cero GRATIS |
| Siguiente lección → | Qué es el valor intrínseco |
Y cuando llegue el momento de pasar de estudiar empresas a invertir de verdad, puedes revisar la promoción vigente para abrir una cuenta en Freedom24 desde nuestro enlace. Antes de hacerlo, comprueba las condiciones actuales y decide si la plataforma encaja con lo que quieres hacer.