Para ir al grano: estas son las fórmulas que necesitas
Si haces una única inversión y no añades ni retiras dinero durante el periodo:
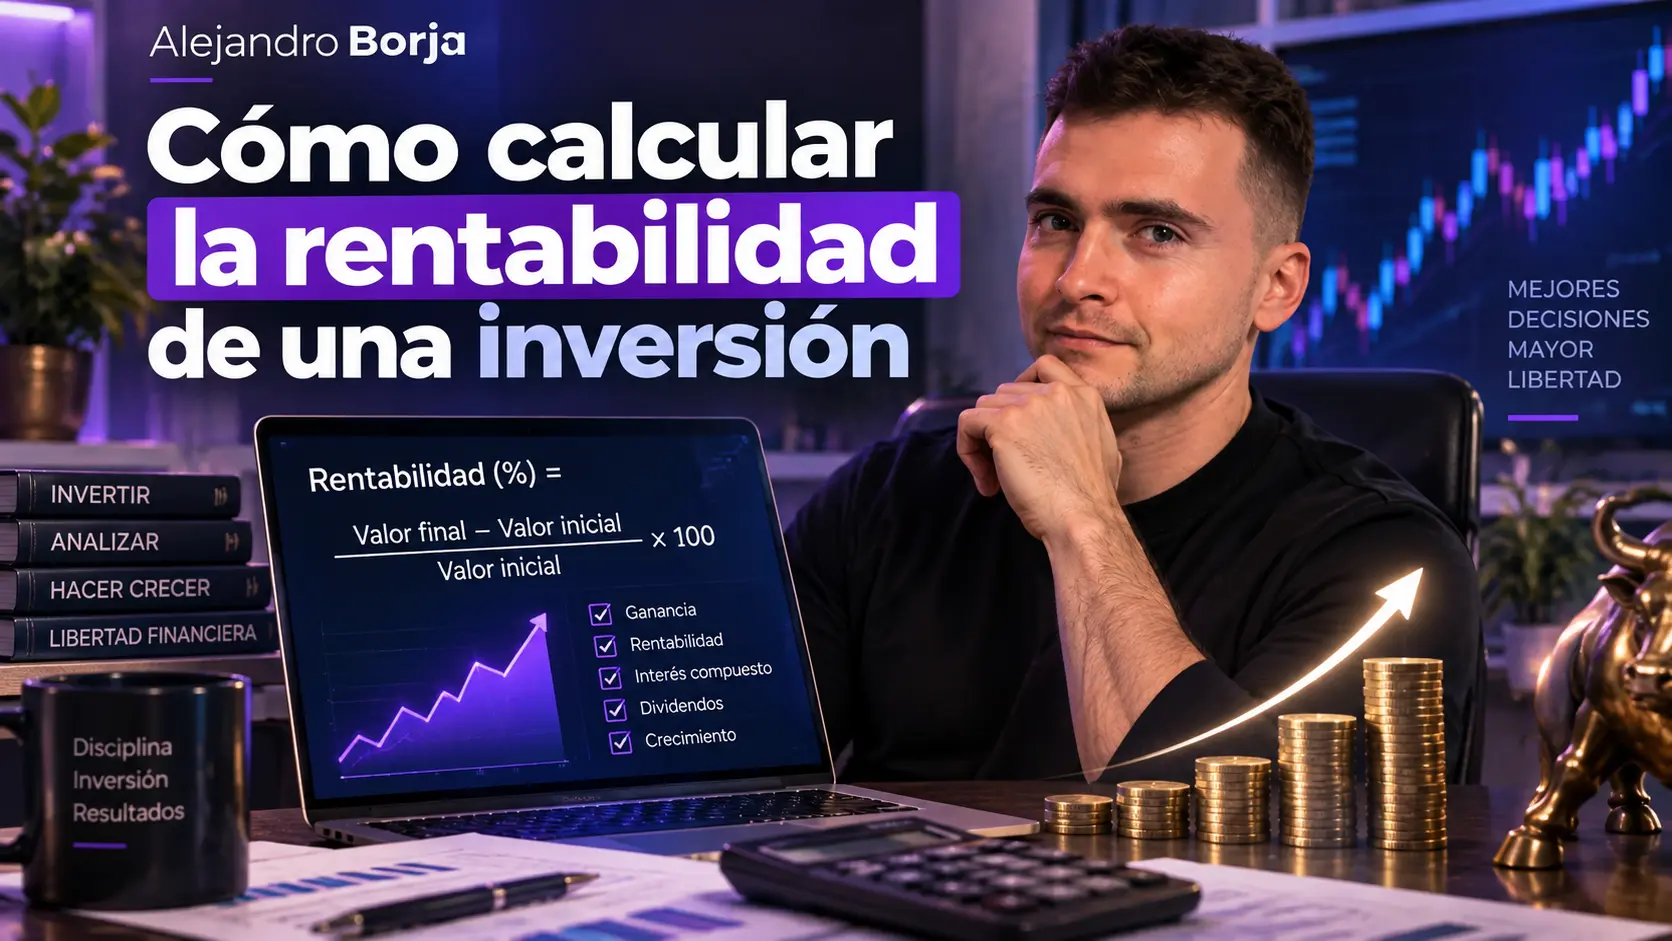
Rentabilidad (%) = [(valor final − inversión inicial) / inversión inicial] × 100
Si además has recibido dividendos, intereses u otros cobros que no están incluidos en el valor final:
Rentabilidad (%) = [(valor final − inversión inicial + cobros) / inversión inicial] × 100
Y si quieres comparar inversiones que han durado un número diferente de años, necesitas calcular la rentabilidad anualizada:
Rentabilidad anualizada = (valor final / valor inicial)^(1 / número de años) − 1
Hay una excepción importante.
Si durante la inversión has ido haciendo nuevas aportaciones o retirando dinero, estas fórmulas dejan de contar toda la historia. En ese caso tendrás que utilizar métodos que tengan en cuenta cuánto dinero entró o salió y cuándo lo hizo.
Llegaremos ahí.
Qué significa realmente la rentabilidad de una inversión
La rentabilidad pone en relación lo que has ganado o perdido con el dinero que has invertido.
Parece una diferencia pequeña, pero separar beneficio y rentabilidad te evita bastantes errores.
Imagina estas dos inversiones:
| Inversión | Capital inicial | Beneficio | Rentabilidad |
|---|---|---|---|
| A | 1.000 € | 200 € | 20 % |
| B | 10.000 € | 500 € | 5 % |
Con la inversión B has ganado más euros.
Pero la inversión A ha generado mucha más rentabilidad por cada euro invertido.
Ninguna de las dos métricas sustituye a la otra. Si quieres saber cuánto dinero has ganado, mira el beneficio en euros. Si quieres medir cómo ha rendido la inversión respecto al capital empleado, mira el porcentaje.
Esta idea te va a acompañar durante todo el curso.
Cómo calcular la rentabilidad simple paso a paso
Vamos con el caso más fácil.
Supongamos que inviertes 10.000 € y, pasado un tiempo, la inversión vale 11.200 €.
Tu beneficio es:
11.200 € − 10.000 € = 1.200 €
Ahora divides esos 1.200 € entre los 10.000 € que invertiste:
1.200 / 10.000 = 0,12
Lo pasamos a porcentaje:
0,12 × 100 = 12 %
Tu inversión ha generado una rentabilidad del 12 %.
Si en lugar de subir hasta 11.200 € hubiese caído hasta 8.500 €:
(8.500 − 10.000) / 10.000 × 100 = −15 %
La rentabilidad sería del −15 %.
No hay mucho más misterio en esta primera fórmula.
El problema llega cuando empezamos a olvidarnos de cosas que también forman parte del resultado.
Dividendos e intereses también forman parte de lo que has ganado
Supongamos que vuelves a invertir 10.000 €.
Al terminar el periodo:
- tu inversión vale 11.200 €;
- además, has recibido 300 € en dividendos.
Si calculas únicamente la subida del precio, obtendrás un 12 %.
Pero no has ganado solo 1.200 €. También has recibido esos 300 €.
Tu resultado total es:
11.200 − 10.000 + 300 = 1.500 €
Y, por tanto:
1.500 / 10.000 × 100 = 15 %
Tu rentabilidad total ha sido del 15 %.
La misma lógica sirve para cupones de bonos, intereses u otros pagos generados por la propia inversión.
Hay un detalle que no quiero que se te escape: no cuentes dos veces el mismo dinero.
Si esos dividendos se han reinvertido automáticamente y el valor final de 11.500 € ya incluye las nuevas participaciones compradas con ellos, no deberías volver a sumar otros 300 € al numerador.
Parece obvio cuando lo lees así.
En una hoja de cálculo llena de movimientos deja de serlo tan rápido.
Rentabilidad acumulada: cuánto has ganado durante todo el periodo
La rentabilidad simple que acabamos de calcular también puede utilizarse como rentabilidad acumulada cuando estás midiendo todo el periodo desde que empezaste hasta que terminaste.
Por ejemplo:
Compras una inversión por 10.000 €.
Cinco años después vale 15.000 €.
Has obtenido:
(15.000 − 10.000) / 10.000 × 100 = 50 %
Tu rentabilidad acumulada es del 50 %.
Perfecto.
¿Significa eso que has ganado un 10 % cada año durante cinco años?
No.
Y este es uno de los errores que quiero que evites.
Rentabilidad acumulada y rentabilidad anualizada no son lo mismo
Dividir simplemente un 50 % entre cinco años y decir que has obtenido un 10 % anual ignora el efecto compuesto.
Para encontrar la tasa anual equivalente necesitas calcular la rentabilidad anualizada, también conocida muchas veces como CAGR, por Compound Annual Growth Rate.
La fórmula es:
Rentabilidad anualizada = (valor final / valor inicial)^(1 / años) − 1
Con nuestros 10.000 € iniciales y 15.000 € finales después de cinco años:
(15.000 / 10.000)^(1/5) − 1 = 8,45 %
Así que:
Rentabilidad acumulada: 50 %
Rentabilidad anualizada: aproximadamente 8,45 %
La CNMV utiliza precisamente la rentabilidad anualizada para expresar un rendimiento sobre una base anual y poder comparar inversiones con horizontes temporales diferentes.
Aquí está su verdadera utilidad.
Imagina dos inversiones:
| Inversión A | Inversión B | |
|---|---|---|
| Rentabilidad acumulada | +20 % | +50 % |
| Tiempo | 2 años | 5 años |
| Rentabilidad anualizada | 9,54 % | 8,45 % |
A primera vista, el 50 % de la inversión B parece muy superior.
Cuando introduces el tiempo, cambia la lectura.
La inversión A ha generado una tasa anual equivalente mayor.
Eso no significa automáticamente que A haya sido una inversión “mejor”. Para llegar a esa conclusión tendrías que mirar también qué riesgo asumiste, entre otras cosas.
Pero ahora sí estás comparando los porcentajes en una unidad temporal coherente.
Una rentabilidad anualizada no significa que hayas ganado eso cada año
Este matiz me parece especialmente importante.
Supongamos que una inversión ha obtenido una rentabilidad anualizada del 8 % durante cinco años.
Eso no significa que haya ganado exactamente un 8 % cada uno de esos cinco años.
Podría haber ocurrido algo así:
+15 %
−7 %
+22 %
+3 %
+10 %
La rentabilidad anualizada convierte todo ese recorrido irregular en una tasa compuesta equivalente.
Sirve para comparar.
No reconstruye lo que ocurrió realmente año por año.
Y mucho cuidado con anualizar periodos muy cortos.
Si ganas un 10 % en un mes y anualizas matemáticamente esa rentabilidad, el resultado supera el 200 % anual. Eso no significa que puedas esperar ganar más de un 200 % ese año.
Solo significa que si ese 10 % mensual se repitiese y compusiese durante doce meses, el resultado matemático sería ese.
El mercado no tiene ninguna obligación de repetirte el mes siguiente lo que acaba de darte.
No sumes rentabilidades de distintos periodos
Este probablemente sea el ejemplo más importante de toda la lección.
Inviertes 100 €.
Durante el primer año ganas un 50 %.
Ahora tienes:
100 × 1,50 = 150 €
El segundo año pierdes un 50 %.
Podrías pensar:
+50 % − 50 % = 0 %
Y concluir que te has quedado como estabas.
Pero el segundo 50 % se calcula sobre 150 €, no sobre los 100 € iniciales.
Después de caer un 50 %:
150 × 0,50 = 75 €
Empezaste con 100 €.
Terminas con 75 €.
Tu rentabilidad acumulada es:
−25 %
Aquí está la clave: las rentabilidades sucesivas se multiplican; no se suman.
La fórmula general es:
Rentabilidad acumulada = [(1 + r₁) × (1 + r₂) × … × (1 + rₙ)] − 1
En nuestro ejemplo:
1,50 × 0,50 − 1 = −0,25 = −25 %
Y esto explica otra cosa que a veces sorprende cuando empiezas.
Cuanto más pierdes, más necesitas ganar para recuperar
Una pérdida del 10 % necesita después una ganancia aproximada del 11,1 % para volver al punto inicial.
Una pérdida del 20 % necesita un 25 %.
Y una pérdida del 50 % necesita un 100 %.
| Caída | Rentabilidad necesaria para recuperar |
|---|---|
| −10 % | +11,1 % |
| −20 % | +25 % |
| −50 % | +100 % |
| −75 % | +300 % |
No es una cuestión psicológica. Son matemáticas.
Precisamente por eso aprender a medir rentabilidades es bastante más útil que mirar una lista de porcentajes verdes y rojos.
La rentabilidad media también puede engañarte
Volvamos al caso de antes:
Primer año: +50 %
Segundo año: −50 %
Si haces la media aritmética:
(50 % − 50 %) / 2 = 0 %
La “rentabilidad media” sería cero.
Pero ya sabemos que tu dinero ha pasado de 100 € a 75 €.
Has perdido un 25 % en total.
La tasa anual compuesta equivalente durante esos dos años es aproximadamente del −13,4 % anual.
Por eso, cuando estés analizando varios años, yo no me quedaría únicamente con la media aritmética de los porcentajes.
Para saber cómo ha evolucionado realmente el capital, importa el efecto compuesto.
Esto conecta directamente con lo que vimos en la lección anterior sobre cómo funciona el interés compuesto.
Qué ocurre si haces aportaciones durante la inversión
Aquí la fórmula sencilla empieza a romperse.
Imagina este caso:
El 1 de enero inviertes 10.000 €.
El 1 de julio añades otros 10.000 €.
El 31 de diciembre tu cartera vale 21.000 €.
¿Has ganado un 110 % porque pasaste de 10.000 € a 21.000 €?
Evidentemente no.
Diez mil de esos euros los añadiste tú.
Podrías intentar resolverlo así:
21.000 − 20.000 = 1.000 € de beneficio
Y después:
1.000 / 20.000 = 5 %
Eso ya tiene bastante más sentido, pero sigue teniendo un problema.
Los primeros 10.000 € estuvieron invertidos prácticamente todo el año.
Los segundos 10.000 € solo estuvieron aproximadamente seis meses.
Tratarlos como si hubiesen estado trabajando durante exactamente el mismo tiempo distorsiona el resultado.
Cuando existen aportaciones y retiradas hay que distinguir dos preguntas.
¿Cómo ha funcionado la inversión independientemente de cuándo puse yo dinero?
Aquí puede utilizarse la rentabilidad ponderada por tiempo o TWR (Time-Weighted Return).
La idea es dividir la inversión en periodos separados por los flujos externos de dinero y encadenar después sus rentabilidades.
Así reduces el efecto que tienen tus aportaciones y retiradas sobre la medición.
¿Qué rentabilidad ha obtenido realmente mi dinero teniendo en cuenta cuándo hice cada aportación?
Aquí tiene más sentido una rentabilidad ponderada por dinero o MWR (Money-Weighted Return), como la TIR.
Esta sí tiene en cuenta tanto el tamaño de los movimientos como el momento en el que se realizaron.
CFA Institute distingue precisamente ambos métodos de esta manera: el TWR neutraliza el efecto de los flujos externos, mientras que el MWR incorpora el tamaño y el momento de esas entradas y salidas.
No hace falta que memorices toda la matemática ahora.
Quédate con esto:
| Si quieres saber… | Métrica que tiene más sentido |
|---|---|
| Cómo se ha comportado un activo o estrategia sin que tus aportaciones distorsionen el dato | TWR |
| Qué rentabilidad ha tenido tu propio dinero teniendo en cuenta cuándo lo aportaste | MWR / TIR |
| Cuánto has ganado en una única inversión sin movimientos intermedios | Rentabilidad simple |
| Qué tasa anual equivalente has obtenido durante varios años | Rentabilidad anualizada / CAGR |
Esta diferencia te va a venir especialmente bien cuando lleguemos a cómo hacer el seguimiento de tus inversiones.
Cómo calcular tu rentabilidad con aportaciones usando Excel
Si tienes varias aportaciones o retiradas en fechas diferentes, una forma práctica de hacerlo es utilizar la función TIR.NO.PER de Excel, equivalente a XIRR en inglés.
Microsoft la define específicamente para calcular la tasa interna de retorno de flujos de caja que no tienen por qué ser periódicos.
Sigamos con nuestro ejemplo simplificado:
| Fecha | Flujo |
|---|---|
| 01/01/2026 | −10.000 € |
| 01/07/2026 | −10.000 € |
| 31/12/2026 | +21.000 € |
Desde tu punto de vista:
- las aportaciones son negativas porque el dinero sale de tu bolsillo;
- retiradas y valor final son positivos porque representan dinero que recibes o posees al cerrar el cálculo.
Si los importes están en A2:A4 y las fechas en B2:B4, utilizarías:
=TIR.NO.PER(A2;B2)
En este ejemplo, el resultado ronda el 6,7 % anual.
Fíjate en la diferencia.
Decir simplemente que has ganado un 5 % sobre los 20.000 € aportados no tiene en cuenta que la mitad del capital llegó seis meses más tarde.
La TIR sí intenta recoger ese efecto.
No necesitas convertirte en especialista en matemáticas financieras para invertir desde cero. Pero sí me interesa que sepas detectar cuándo una fórmula demasiado sencilla puede darte una conclusión engañosa.
Una aportación no es rentabilidad y una retirada no es una pérdida
Esta distinción parece básica, pero es importantísima cuando empieces a seguir una cartera real.
Si aportas 500 € desde tu cuenta bancaria a tu cartera, tu patrimonio invertido ha aumentado 500 €.
Pero tu inversión no ha ganado 500 €.
Y si retiras 1.000 € de la cartera para enviarlos a tu banco, la cartera puede bajar 1.000 € aunque no hayas sufrido ninguna pérdida.
Es simplemente un movimiento de tu propio capital.
Yo separaría siempre:
Flujos externos: dinero que tú añades o retiras.
Rentabilidad: dinero generado o perdido por la propia inversión.
Mezclar ambas cosas hace que una cartera pueda parecer mucho mejor o mucho peor de lo que realmente ha funcionado.
¿Y las comisiones?
Si quieres saber cuánto has ganado realmente después de los costes directamente asociados a la inversión, esos costes tienen que aparecer en algún sitio.
Una versión sencilla sería:
Rentabilidad neta antes de impuestos = [(valor final + cobros − costes − inversión inicial) / inversión inicial] × 100
Pero aquí no quiero abrir otro artículo dentro de este.
Hay comisiones de compra, venta, custodia, gestión, cambio de divisa, spreads y otros costes que dependen del producto y del intermediario.
Tenemos una lección específica dedicada a las comisiones y costes de invertir.
Lo importante aquí es entender que un coste reduce lo que realmente te queda, aunque la rentabilidad bruta del activo sea otra.
¿Y los impuestos?
Mismo principio.
Una cosa es cómo se ha comportado una inversión y otra cuánto dinero termina quedándose en tu bolsillo después de impuestos.
Además, la fiscalidad depende del producto, de lo que haya ocurrido con la inversión y de tu situación.
Por eso no voy a meter las reglas fiscales españolas con calzador en una lección de matemáticas básicas.
Cuando quieras profundizar tienes la lección sobre fiscalidad de las inversiones en España.
La rentabilidad que hemos calculado todavía no te dice cuánto has ganado de verdad en poder adquisitivo
Hay otra pieza que todavía nos falta.
Puedes obtener una rentabilidad positiva y, aun así, descubrir que tu capacidad de compra apenas ha aumentado.
¿Por qué?
Por la inflación.
No voy a hacer aquí ese cálculo porque merece tratarlo bien y es exactamente el siguiente paso del curso.
Si todavía no tienes claro por qué importa, vuelve también a la lección sobre cómo afecta la inflación a tu dinero.
Y después continúa con rentabilidad nominal vs. rentabilidad real.
Ahí pasaremos de preguntarnos:
“¿Qué porcentaje ha generado mi inversión?”
a:
“¿Cuánto ha aumentado realmente mi poder adquisitivo?”
No es exactamente la misma pregunta.
Qué fórmula utilizar en cada situación
Si mañana solo recuerdas una parte de esta lección, que sea esta tabla:
| Situación | Qué utilizaría |
|---|---|
| Compraste una inversión una vez y no hubo más movimientos | Rentabilidad simple |
| Recibiste dividendos o intereses | Añadirlos al resultado si no están ya incluidos en el valor final |
| Quieres medir toda la ganancia desde que empezaste | Rentabilidad acumulada |
| Quieres comparar inversiones mantenidas durante distintos años | Rentabilidad anualizada / CAGR |
| Tienes rentabilidades de varios periodos | Componerlas, no sumarlas |
| Has realizado aportaciones y retiradas en diferentes fechas | MWR / TIR, como TIR.NO.PER |
| Quieres eliminar el efecto de tus aportaciones para evaluar la inversión | TWR |
| Quieres saber cuánto has ganado después de la inflación | Siguiente lección: rentabilidad real |
| Quieres incluir correctamente todos los costes | Lección de comisiones y costes |
Para mí, entender qué estás intentando medir es casi más importante que memorizar la fórmula.
Una cifra puede ser matemáticamente correcta y responder a la pregunta equivocada.
Tres errores que intentaría evitar desde el principio
1. Mirar solo los euros ganados.
Ganar 2.000 € no te dice gran cosa si no sabes cuánto capital necesitaste para conseguirlos.
2. Comparar rentabilidades de plazos diferentes.
Un 30 % en dos años y un 50 % en diez años no son porcentajes directamente comparables. Anualízalos.
3. Confundir aportaciones con beneficios.
Que tu cartera pase de 10.000 € a 20.000 € no significa que hayas ganado un 100 % si durante ese tiempo tú mismo ingresaste otros 8.000 €.
Hay más errores posibles, pero estos tres ya solucionan una parte enorme del problema.
Un ejercicio para comprobar que lo tienes
Supongamos que:
Inviertes 5.000 €.
Dos años después, la inversión vale 5.600 €.
Además has recibido 100 € en ingresos generados por la inversión y, para simplificar el ejemplo, los consideramos parte de tu patrimonio final.
Primero calculamos el beneficio:
5.600 + 100 − 5.000 = 700 €
Rentabilidad acumulada:
700 / 5.000 × 100 = 14 %
Ahora anualizamos:
(5.700 / 5.000)^(1/2) − 1 ≈ 6,77 % anual
Así que podrías describir el resultado como:
+14 % de rentabilidad acumulada durante dos años, equivalente aproximadamente a un 6,77 % anual compuesto.
Eso ya nos cuenta bastante más que decir simplemente:
He ganado 700 €.
Una buena rentabilidad no convierte automáticamente algo en una buena inversión
Este es el punto donde yo frenaría antes de sacar conclusiones.
Supongamos que dos inversiones han generado un 8 % anual.
¿Son igual de buenas?
No necesariamente.
Una puede haber tenido oscilaciones pequeñas.
La otra puede haber estado cerca de perder la mitad de su valor.
Una puede permitirte recuperar tu dinero mañana.
Otra puede bloquearlo durante años.
Una puede encajar con tu objetivo.
La otra puede obligarte a asumir un riesgo que no necesitas.
Por eso la rentabilidad es una pieza del análisis, no el análisis completo.
En el siguiente módulo veremos con bastante más detalle la relación entre riesgo y rentabilidad.
Y antes de comparar porcentajes, yo tendría claro también cuáles son tus objetivos de inversión.
Un 6 %, un 8 % o un 12 % no son números “buenos” o “malos” aislados de todo lo demás.
Necesitas contexto.
Si vas a empezar a invertir, calcula después lo que realmente estás consiguiendo
Aprender la fórmula está bien.
Utilizarla para revisar tus propias decisiones es bastante mejor.
Cuando empieces a invertir, yo guardaría como mínimo:
- fecha de cada aportación;
- cantidad aportada;
- retiradas;
- dividendos o intereses cobrados;
- valor actual de la inversión.
Con eso podrás saber si el crecimiento de tu cartera procede realmente de la rentabilidad o simplemente de que cada mes has ido metiendo más dinero.
Si todavía estás decidiendo cómo desplegar ese capital, más adelante veremos la diferencia entre invertir poco a poco o hacerlo de golpe: DCA vs. Lump Sum.
Y si ya estás en el punto de pasar de la teoría a la práctica, en el curso recomendamos Freedom24 como plataforma para invertir.
Puedes abrir una cuenta en Freedom24 desde nuestro enlace promocional.
La promoción concreta puede cambiar, así que prefiero no darte aquí una cifra o un regalo que pueda quedarse desactualizado. Comprueba las condiciones vigentes antes de ingresar dinero.
Con qué me quedaría de esta lección
Calcular la rentabilidad no consiste únicamente en restar lo que tienes de lo que invertiste.
Primero tienes que saber qué quieres medir.
Para una inversión sencilla, la fórmula básica es suficiente.
Si quieres comparar periodos diferentes, anualiza.
Si tienes varios años de rentabilidad, compón los porcentajes en lugar de sumarlos.
Y si empiezan a entrar aportaciones y retiradas, deja de tratar todo el dinero de la cartera como si hubiese estado invertido desde el mismo día.
Para mí, esa es la idea que merece quedarse.
Porque una vez sabes medir correctamente lo que ha ocurrido, puedes empezar a hacer preguntas mucho más interesantes sobre tu inversión.
La siguiente es bastante importante:
¿Ese porcentaje representa realmente cuánto más rico eres?
No necesariamente.
Seguimos en la lección 6: rentabilidad nominal vs. rentabilidad real.
Si quieres profundizar después
- Cómo afecta la inflación a tu dinero
- Riesgo y rentabilidad
- Cómo definir tus objetivos de inversión
- DCA vs. Lump Sum
- Comisiones y costes de invertir
- Cómo hacer seguimiento de tus inversiones
- Fiscalidad de las inversiones en España
Preguntas frecuentes
¿Cuál es la fórmula para calcular la rentabilidad de una inversión?
En el caso más sencillo:
Rentabilidad (%) = [(valor final − valor inicial) / valor inicial] × 100
Si has recibido dividendos, intereses u otros cobros que no están incluidos en el valor final, también debes incorporarlos al resultado.
¿Cómo calculo la rentabilidad si todavía no he vendido?
Puedes utilizar el valor de mercado actual de la inversión como valor final.
El porcentaje que obtengas será una rentabilidad no realizada o latente. Como todavía mantienes la inversión, puede cambiar mientras cambie su precio.
¿Cómo calculo la rentabilidad si hago aportaciones todos los meses?
La rentabilidad simple deja de ser suficiente porque cada aportación ha estado invertida durante un tiempo diferente.
Si quieres medir la rentabilidad de tu propio dinero teniendo en cuenta las fechas de cada movimiento, puedes utilizar una rentabilidad ponderada por dinero, como la TIR.NO.PER de Excel.
¿Qué diferencia hay entre rentabilidad acumulada y anualizada?
La rentabilidad acumulada mide cuánto has ganado o perdido durante todo el periodo.
La rentabilidad anualizada transforma ese resultado en una tasa anual compuesta equivalente, lo que facilita comparar inversiones que han durado periodos diferentes.
¿Qué rentabilidad se considera buena?
No existe un porcentaje universal.
Depende del tiempo necesario para conseguirla, el riesgo asumido, la liquidez, los costes, la inflación y el objetivo que estás intentando alcanzar.
Por eso no compararía inversiones únicamente mirando cuál muestra el porcentaje más alto.