Quédate con esta idea
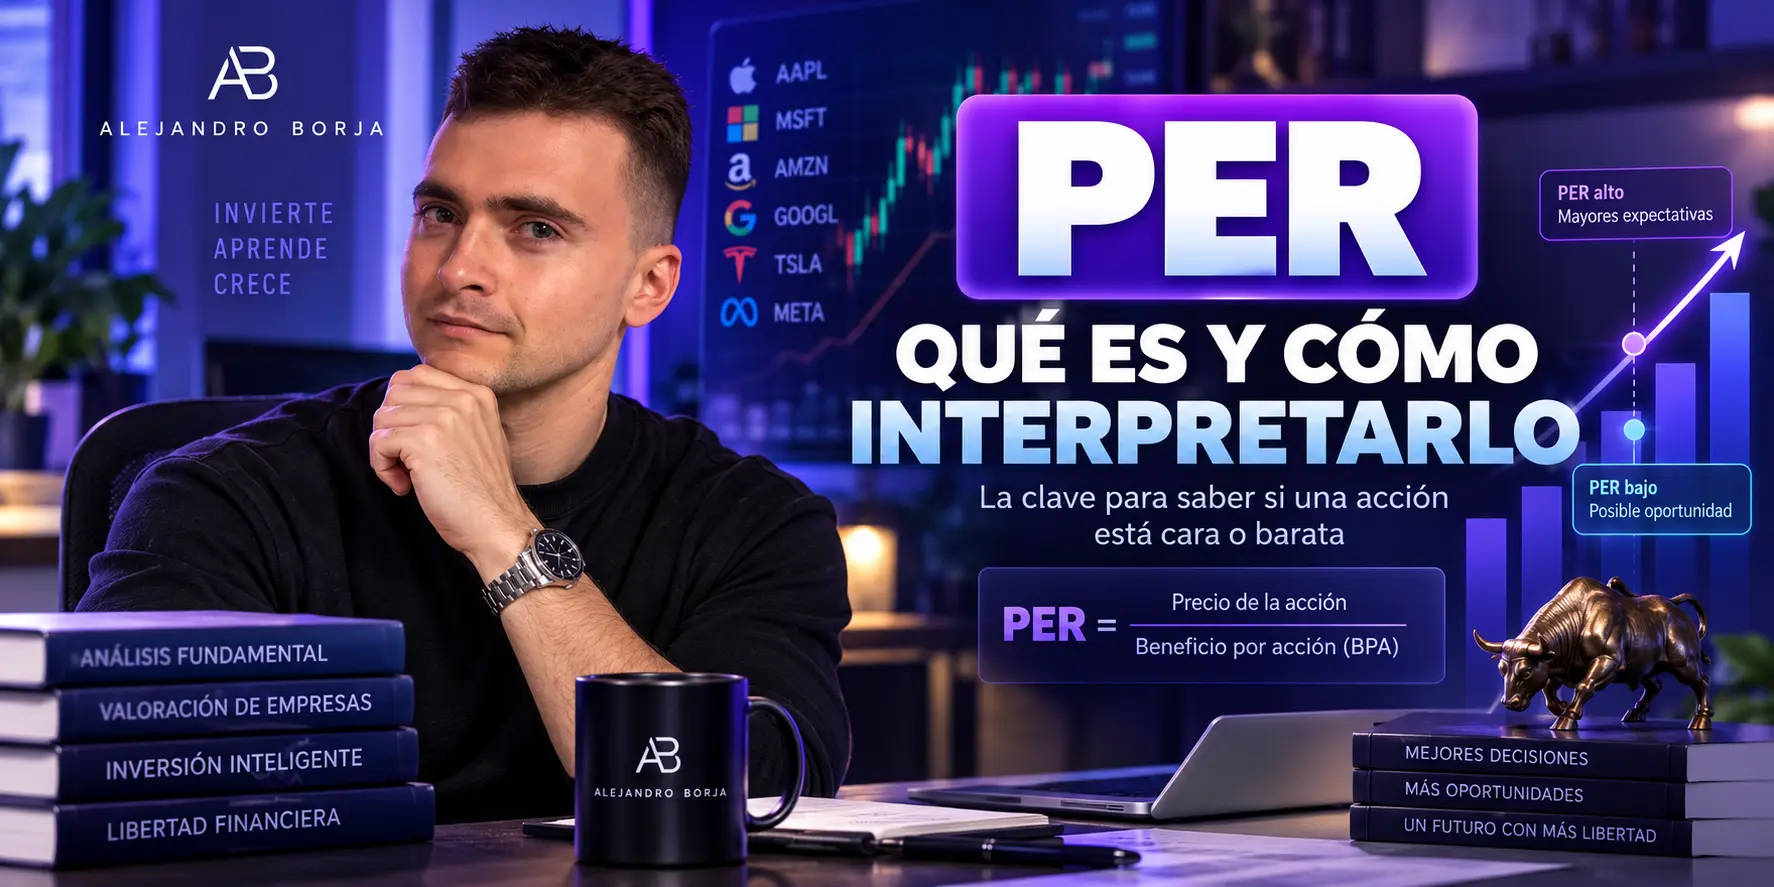
La fórmula es:
PER = precio de la acción / beneficio por acción (BPA)
Si una acción cotiza a 100 € y genera un BPA de 5 €, su PER es 20 veces, o 20x.
Eso significa que el mercado está pagando 20 € por cada euro de beneficio anual que actualmente corresponde a una acción. La CNMV define precisamente el PER como la relación entre el precio de mercado de una acción y su BPA, y señala que refleja la valoración que el mercado hace de la capacidad de la empresa para generar beneficios.
Ahora viene lo importante: PER 20 no significa barato, PER 40 no significa caro y PER 8 no significa oportunidad. Sin contexto, son solo números.
Si además de analizar acciones individuales utilizas ETFs en tu cartera, Freedom24 es la plataforma que recomendamos para invertir en ETFs. Puedes abrir tu cuenta desde aquí y consultar la promoción vigente. Las promociones cambian, así que revisaría las condiciones antes de ingresar dinero. Es un enlace de colaboración y podemos recibir una comisión si abres la cuenta desde él. Actualmente Freedom24 mantiene una promoción para nuevas cuentas sujeta a requisitos de depósito y otras condiciones.
Qué es el PER de una acción
PER son las siglas de Price Earnings Ratio, que normalmente traducimos como ratio precio-beneficio.
Lo que hace es poner en relación dos cosas que ya hemos estudiado en el curso: por un lado, cuánto cuesta una acción en bolsa y, por otro, cuánto beneficio corresponde a esa acción.
De ahí sale:
PER = Precio por acción / BPA
Si todavía no tienes muy claro de dónde sale ese BPA, volvería un momento a la lección anterior sobre qué es el beneficio por acción y cómo se calcula. Entender bien el denominador es bastante más importante de lo que parece.
Existe además otra forma equivalente de verlo:
PER = Capitalización bursátil / Beneficio neto atribuible
La lógica es la misma, solo que aquí estamos mirando el conjunto de la compañía en lugar de una única acción. Si este punto te genera dudas, tienes una lección específica sobre qué es la capitalización bursátil.
Cómo se calcula el PER: un ejemplo sencillo
Imagina una empresa ficticia que cotiza a 100 € por acción y ha generado durante el último año un BPA de 5 €.
El cálculo sería:
100 € / 5 € = PER 20x
Ese “20x” significa que estás pagando veinte veces el beneficio anual actual de la compañía.
También puedes expresarlo de una forma bastante intuitiva: estás pagando 20 € por cada euro que la empresa gana actualmente por acción.
A veces se dice que un PER de 20 significa que necesitarías veinte años para “recuperar” tu inversión mediante los beneficios actuales. Como intuición matemática puede servir, pero yo tendría cuidado con tomármelo de forma literal.
Los beneficios pueden crecer, caer o desaparecer. Además, la empresa no tiene por qué repartirlos íntegramente entre los accionistas: puede reinvertirlos, amortizar deuda, acumular caja, recomprar acciones o destinarlos a otras cosas.
El PER no es un plazo de recuperación garantizado. Es un múltiplo.
Entonces, ¿un PER bajo significa que una acción está barata?
No necesariamente.
Y si solo recuerdas una cosa de toda esta lección, me gustaría que fuese esa.
Imagina dos empresas que cotizan a PER 10 y PER 30. Parece obvio pensar que la primera está barata y la segunda cara. Pero todavía no sabemos prácticamente nada.
| Situación | Qué podría estar diciéndote el PER | Qué falta por entender |
|---|---|---|
| PER bajo | Pagas poco por los beneficios actuales | ¿Seguirán existiendo esos beneficios? |
| PER alto | Pagas mucho por los beneficios actuales | ¿Crecerán lo suficiente para justificarlo? |
| PER cayendo | La valoración se está reduciendo | ¿Cae el precio o están creciendo los beneficios? |
| PER subiendo | El mercado paga un múltiplo mayor | ¿Mejora el negocio o simplemente hay más optimismo? |
Una empresa puede tener un PER muy bajo porque el mercado piensa que su beneficio va a caer.
Puede tener problemas competitivos, estar atravesando el mejor momento de un ciclo que probablemente no se repita, tener riesgos elevados o simplemente ser un negocio que apenas crece.
Y una empresa puede cotizar a un PER alto porque el mercado espera que sus beneficios aumenten mucho durante los próximos años.
La pregunta buena no es “¿es alto o bajo?”.
Es “¿por qué el mercado está pagando este PER?”.
Qué significa realmente un PER alto
Un PER alto indica que estás pagando muchas veces el beneficio actual.
Eso puede ser una señal de una valoración exigente. Si las expectativas que justifican ese precio no se cumplen, el mercado puede reducir el múltiplo y la acción caer incluso aunque la empresa siga ganando dinero.
Pero también puede existir una explicación perfectamente razonable.
Una compañía que aumenta rápidamente sus beneficios, mantiene buenos márgenes y tiene un negocio capaz de reinvertir capital de forma rentable puede merecer un múltiplo superior al de una empresa estancada.
Aquí aparece una idea que veremos muchas veces al analizar empresas:
el precio que pagas depende en parte de lo que esperas que ocurra después.
Y cuanto mayor sea el PER, normalmente mayor es la importancia de que esas expectativas se cumplan.
Por eso una empresa puede publicar buenos resultados y aun así caer en bolsa. Si el mercado había descontado unos resultados todavía mejores, “bueno” puede no ser suficiente.
Esto conecta directamente con lo que vimos al explicar por qué suben y bajan las acciones.
Y un PER bajo tampoco es automáticamente una ganga
Aquí es donde yo tendría todavía más cuidado.
Supongamos que encuentras una compañía a PER 7. A primera vista parece mucho más atractiva que otra a PER 20.
Pero, ¿qué ocurre si ese beneficio que utilizas para calcular el PER está en máximos y el año siguiente cae a la mitad?
Imagina:
Precio actual: 70 €
BPA actual: 10 €
PER actual: 7x
Ahora supongamos que el BPA cae a 4 € y el precio de la acción sigue momentáneamente en 70 €.
El PER pasaría a:
70 € / 4 € = 17,5x
La empresa que parecía baratísima a PER 7 ya no parece tan barata.
Ese es uno de los problemas clásicos de las compañías cíclicas: el PER puede parecer más bajo precisamente cuando sus beneficios están cerca de máximos.
Y también puede ocurrir lo contrario. Una empresa atravesando temporalmente un año muy malo puede presentar un PER enorme porque su beneficio actual está deprimido.
El múltiplo no sabe distinguir estas cosas por ti.
Tienes que entender el negocio.
No existe un PER “bueno” universal
Encontrarás reglas del estilo “por debajo de 15 está barato” o “por encima de 25 está caro”.
Yo no invertiría basándome en algo así.
No existe un PER mágico que permita separar buenas compras de malas compras. Incluso fuentes educativas de inversión que explican el ratio distinguen entre el PER de una empresa, su histórico y el de compañías comparables, precisamente porque las diferencias entre sectores y modelos de negocio pueden ser enormes.
Para interpretar un PER, yo miraría al menos estas referencias:
| Qué comparar | Por qué importa |
|---|---|
| El PER actual frente a su propio histórico | Te ayuda a ver si el mercado está pagando más o menos que habitualmente por ese negocio |
| Empresas realmente comparables | Dos negocios parecidos pueden ayudarte a detectar diferencias de valoración |
| Crecimiento esperado de beneficios | Un crecimiento superior puede justificar pagar un múltiplo mayor |
| Calidad y estabilidad del negocio | No vale lo mismo un beneficio predecible que uno extremadamente volátil |
| Márgenes | Ayudan a entender la calidad económica detrás del beneficio |
| Endeudamiento | Dos empresas al mismo PER pueden tener perfiles de riesgo muy distintos |
| Expectativas | El precio refleja lo que el mercado cree que ocurrirá, no solo lo que ya ocurrió |
Fíjate en algo: ninguna de esas comparaciones funciona de forma automática.
Que una acción cotice por debajo de su PER histórico tampoco significa que vaya a recuperar ese múltiplo. Quizá el negocio ha empeorado y el mercado tiene una buena razón para pagar menos.
Y que esté por encima no significa que tenga que caer. Puede que la empresa sea mejor de lo que era hace cinco años.
Comparar PER entre empresas tiene sentido, pero compara cosas parecidas
Una de las formas más útiles de utilizar el PER es comparar empresas.
Pero tienen que ser comparables de verdad.
Comparar directamente el PER de una empresa tecnológica que crece a gran velocidad con el de una eléctrica madura puede darte más ruido que información. Sus perspectivas de crecimiento, necesidades de capital, riesgos y estabilidad de beneficios son diferentes.
Incluso dentro de un mismo sector puede haber diferencias enormes.
Dos empresas pueden vender productos parecidos y, sin embargo, una tener mejores márgenes, menos deuda, más crecimiento o ventajas competitivas mucho más fuertes.
Por eso el PER puede ayudarte a formular una pregunta, pero rara vez te da la respuesta completa.
Este es precisamente el enfoque del análisis fundamental: intentar entender qué negocio estás comprando y qué relación existe entre ese negocio y el precio que estás pagando.
PER histórico vs PER futuro: cuidado con mezclar cifras
Aquí aparece otra fuente bastante común de confusión.
Puedes buscar una empresa en dos páginas distintas y encontrar un PER diferente en cada una. No significa necesariamente que alguna esté equivocada.
Puede que estén utilizando beneficios diferentes.
Los dos conceptos que conviene conocer son estos:
| Tipo | Cálculo | Principal problema |
|---|---|---|
| PER histórico o trailing PER | Precio actual / BPA de los últimos 12 meses | Mira hacia atrás |
| PER futuro o forward PER | Precio actual / BPA estimado para los próximos 12 meses | Depende de previsiones que pueden fallar |
El llamado TTM, por trailing twelve months, utiliza los últimos doce meses de resultados. El forward PER utiliza previsiones de beneficios futuros.
Pongamos un ejemplo.
Una acción cotiza a 100 € y ha generado un BPA de 4 € durante los últimos doce meses.
PER histórico = 100 / 4 = 25x
Los analistas esperan que el próximo año genere 5 € por acción.
PER futuro = 100 / 5 = 20x
La acción no ha cambiado de precio. Lo único que ha cambiado es el beneficio que estamos utilizando.
¿El PER de la compañía es entonces 25 o 20?
Los dos pueden ser correctos. Simplemente están respondiendo preguntas diferentes.
El primero te dice cuánto estás pagando respecto a beneficios ya generados. El segundo, cuánto estarías pagando si se cumplen unas estimaciones futuras.
Y ahí está el matiz: las estimaciones no son hechos.
Por qué dos webs pueden mostrar PER distintos para la misma acción
La diferencia entre PER histórico y futuro es una causa, pero no es la única.
Una plataforma puede utilizar BPA reportado y otra un BPA ajustado que excluya determinados extraordinarios. También puede haber diferencias en la fecha de actualización del precio, en las previsiones utilizadas o en cómo se calcula el beneficio diluido.
Por eso yo no me obsesionaría con una diferencia pequeña entre dos proveedores.
Si una fuente te muestra PER 24,6 y otra 25,2, probablemente no cambia tu tesis de inversión.
Si una muestra 12 y otra 30, entonces sí pararía. Antes de utilizar el dato intentaría averiguar qué beneficio está usando cada una.
Si tu estrategia combina acciones con una parte de ETFs, puedes consultar aquí Freedom24 y la promoción disponible actualmente. Yo comprobaría siempre las condiciones vigentes de la promoción antes de abrir o financiar la cuenta, porque pueden cambiar.
Un ejemplo que explica por qué “PER bajo = barato” puede engañarte
Vamos a utilizar dos empresas completamente ficticias.
Las dos cotizan a 50 €.
La empresa A genera actualmente un BPA de 5 €, por lo que cotiza a PER 10.
La empresa B genera 2,50 €, así que cotiza a PER 20.
Parece evidente que A es más barata.
Ahora cambia una sola cosa.
Supongamos, únicamente como ejemplo educativo, que el beneficio de A estaba en un punto extraordinariamente alto del ciclo y el año siguiente su BPA cae a 2,50 €. Al mismo tiempo, B está aumentando su beneficio y pasa de 2,50 € a 5 €.
Si el precio de ambas siguiera en 50 €:
Empresa A: 50 / 2,50 = PER 20x
Empresa B: 50 / 5 = PER 10x
Las valoraciones se han dado la vuelta sin que el precio haya cambiado.
Obviamente, en la vida real las cotizaciones también reaccionarían a esa nueva información. El ejemplo sirve para enseñar algo mucho más importante: el PER depende tanto del precio como del beneficio, y ese beneficio no es una constante.
Cuándo el PER deja de ser especialmente útil
El PER funciona mejor cuando el beneficio utilizado representa razonablemente la capacidad económica del negocio.
Hay situaciones donde empieza a fallar.
Cuando la empresa pierde dinero
Si el BPA es negativo, matemáticamente puedes obtener un PER negativo, pero económicamente tiene poca utilidad.
Por eso es habitual ver N/A, “no disponible” o directamente ningún PER cuando una empresa está en pérdidas. Fuentes educativas como Schwab también consideran el PER negativo poco útil para fines de valoración.
No tiene sentido decir que una compañía con PER -20 está “más barata” que otra con PER -50.
El ratio ha dejado de ayudarte.
Cuando el beneficio es casi cero
Supongamos que una acción cuesta 20 € y su BPA pasa de 1 € a 0,10 €.
El PER salta de 20x a 200x.
¿La empresa se ha vuelto diez veces más cara de repente?
No necesariamente. Quizá ha tenido un gasto excepcional o atraviesa un año temporalmente malo. Cuando el denominador se acerca a cero, el PER puede volverse extremadamente sensible y perder bastante capacidad explicativa.
Cuando existen beneficios extraordinarios
Una compañía puede vender un activo y registrar un gran beneficio que no se repetirá al año siguiente.
Si utilizas ese beneficio sin mirar de dónde viene, el PER podría parecer artificialmente bajo.
Por eso ayuda saber cómo leer una cuenta de resultados en lugar de copiar el primer ratio que aparezca en una plataforma.
Cuando estás ante un negocio muy cíclico
Ya hemos visto el problema: beneficios excepcionalmente altos pueden producir PER muy bajos justo antes de que el ciclo se dé la vuelta.
Aquí lo importante no es únicamente cuánto ganó la empresa el último año. Es entender qué parte de ese beneficio es sostenible.
Cuando el beneficio contable no cuenta toda la historia
Beneficio y caja no son exactamente lo mismo.
Una empresa puede mostrar beneficios mientras su generación de efectivo cuenta una historia bastante diferente. No voy a desarrollar aquí esa diferencia porque tiene su propia clase, pero sí conviene que conozcas el flujo de caja libre antes de utilizar el PER como única medida de calidad.
Cuando ignoras completamente la deuda
El PER relaciona el precio de las acciones con el beneficio, pero no te resume el riesgo financiero de la empresa.
Dos compañías con PER 15 pueden encontrarse en situaciones completamente diferentes si una tiene un balance muy sólido y otra está muy endeudada.
Más adelante en este mismo módulo veremos específicamente cómo interpretar la deuda neta sobre EBITDA. Aquí basta con quedarte con una idea: un PER idéntico no implica un riesgo idéntico.
Cómo usaría yo el PER al analizar una acción
No empezaría preguntando “¿qué PER tiene?” para decidir si compro.
Empezaría intentando entender el negocio. Después miraría sus números y, solo entonces, utilizaría el PER para poner el precio en contexto.
Mi proceso sería algo parecido a esto:
| Paso | Pregunta |
|---|---|
| 1 | ¿Qué PER estoy viendo: histórico o futuro? |
| 2 | ¿El beneficio utilizado parece representativo o hay extraordinarios? |
| 3 | ¿Cómo se compara con el histórico de esta misma compañía? |
| 4 | ¿Cómo se compara con empresas realmente similares? |
| 5 | ¿Qué crecimiento parece estar esperando el mercado? |
| 6 | ¿Qué podría hacer que esas expectativas no se cumplieran? |
| 7 | ¿La calidad del negocio justifica pagar ese múltiplo? |
Fíjate en que esto convierte el PER en lo que creo que debe ser: una herramienta para hacer mejores preguntas.
No un botón verde o rojo.
Cuando lleguemos a la lección sobre cómo analizar una empresa antes de invertir, encajaremos esta métrica dentro de un proceso completo para que no termines tomando una decisión por un único ratio.
El PER no te dice el valor intrínseco de una acción
Esta distinción es fundamental.
PER y valor intrínseco no son lo mismo.
El PER es un múltiplo de valoración. Te permite relacionar precio y beneficio y hacer comparaciones.
El valor intrínseco intenta responder a una pregunta diferente: ¿cuánto considero que vale realmente este negocio bajo determinados supuestos?
Puedes encontrar una empresa cotizando a un PER inferior al de sus competidores y aun así considerar que está cara. También puede ocurrir lo contrario.
Por eso más adelante tenemos una lección completa sobre qué es el valor intrínseco de una acción.
De momento, no necesitamos meternos en modelos de valoración. Lo importante es no convertir el PER en algo que no es.
Los errores con el PER que intentaría evitar
Hay varias trampas que aparecen una y otra vez cuando empiezas a analizar acciones:
- Pensar que un PER bajo significa automáticamente que una acción está barata. Puede existir una razón muy buena para que el mercado pague poco.
- Pensar que un PER alto significa automáticamente burbuja. Quizá el negocio está creciendo lo suficiente para justificar una valoración superior.
- Comparar empresas que no se parecen. Los múltiplos tienen mucho más sentido entre negocios razonablemente comparables.
- No comprobar qué beneficios utiliza el cálculo. PER histórico y forward PER pueden contar historias diferentes.
- Usarlo con empresas en pérdidas como si funcionase igual. Con BPA negativo, el ratio pierde prácticamente su utilidad.
- Ignorar beneficios extraordinarios o cíclicos. Un PER espectacular basado en un beneficio insostenible puede engañarte.
- Olvidar que el BPA también puede cambiar porque cambia el número de acciones. Esto es otra razón por la que la lección anterior sobre BPA era importante.
- Tomar una decisión únicamente por el PER. Un ratio nunca sustituye entender el negocio.
Entonces, ¿para qué sirve realmente el PER?
Para mí, el PER es muy útil si lo utilizas para lo que es.
Te permite saber cuánto está pagando el mercado por los beneficios actuales o esperados de una empresa. Eso te ayuda a comparar su valoración con su historia, con negocios parecidos y con las expectativas de crecimiento que tienes delante.
Lo que no puede hacer es decirte automáticamente si debes comprar.
Un PER 10 puede esconder un negocio deteriorándose.
Un PER 40 puede esconder unas expectativas completamente exageradas.
Y también puede ocurrir exactamente lo contrario.
La clave está en entender qué hay detrás del número.
Si prefieres complementar la selección de acciones con ETFs, puedes abrir tu cuenta en Freedom24 desde este enlace y comprobar la promoción vigente antes de registrarte. Yo revisaría tanto los requisitos de la promoción como las condiciones de la cuenta antes de ingresar dinero.
La siguiente pieza del puzle: ROE y ROIC
Ya sabemos leer los principales estados financieros, hemos visto el BPA y ahora sabemos relacionar beneficio y precio mediante el PER.
Pero todavía nos falta una pregunta muy importante:
¿Qué rentabilidad consigue realmente la empresa con el capital que utiliza?
Ahí entran dos ratios que se confunden muchísimo y que merece la pena separar bien.
La siguiente lección del Curso de Bolsa desde Cero GRATIS es: ROE vs ROIC: cómo medir la rentabilidad de una empresa.
Y si has llegado directamente a esta página sin seguir el curso, la lección anterior es BPA o beneficio por acción: qué es y cómo calcularlo.
Otras lecciones del curso que te ayudarán a entender mejor el PER
- Qué es la capitalización bursátil — para entender por qué el precio de una acción aislado dice muy poco sobre el valor de una empresa.
- Análisis fundamental vs análisis técnico — para situar el PER dentro del análisis fundamental.
- Qué son los estados financieros — el mapa de los documentos de donde salen los números que después utilizamos.
- Cómo leer una cuenta de resultados — para entender de dónde sale realmente el beneficio que acaba llegando al PER.
- Flujo de caja libre: qué es — porque beneficio contable y generación de caja no son exactamente lo mismo.
- Deuda neta/EBITDA — para no confundir una valoración aparentemente baja con un balance sin riesgos.
- Cómo analizar una empresa — para integrar el PER dentro de un análisis completo y no utilizarlo de forma aislada.
- Qué es el valor intrínseco de una acción — para dar el siguiente salto y separar valoración relativa de valor estimado.
Si quieres seguir el orden desde el principio, aquí tienes el Curso de Bolsa desde Cero GRATIS completo.