La idea que quiero que te lleves
Una cartera debería poder construirse siguiendo este recorrido:
Objetivo → horizonte → riesgo → distribución entre activos → inversiones concretas → pesos → aportaciones
No:
ETF que he visto en YouTube → acción que está subiendo → fondo que me recomienda el banco → Bitcoin → otro ETF porque parece interesante.
Puede parecer una diferencia pequeña.
No lo es.
Una cartera no debería ser una colección de inversiones. Debería ser un sistema en el que cada pieza tiene una función.
Qué es una cartera de inversión
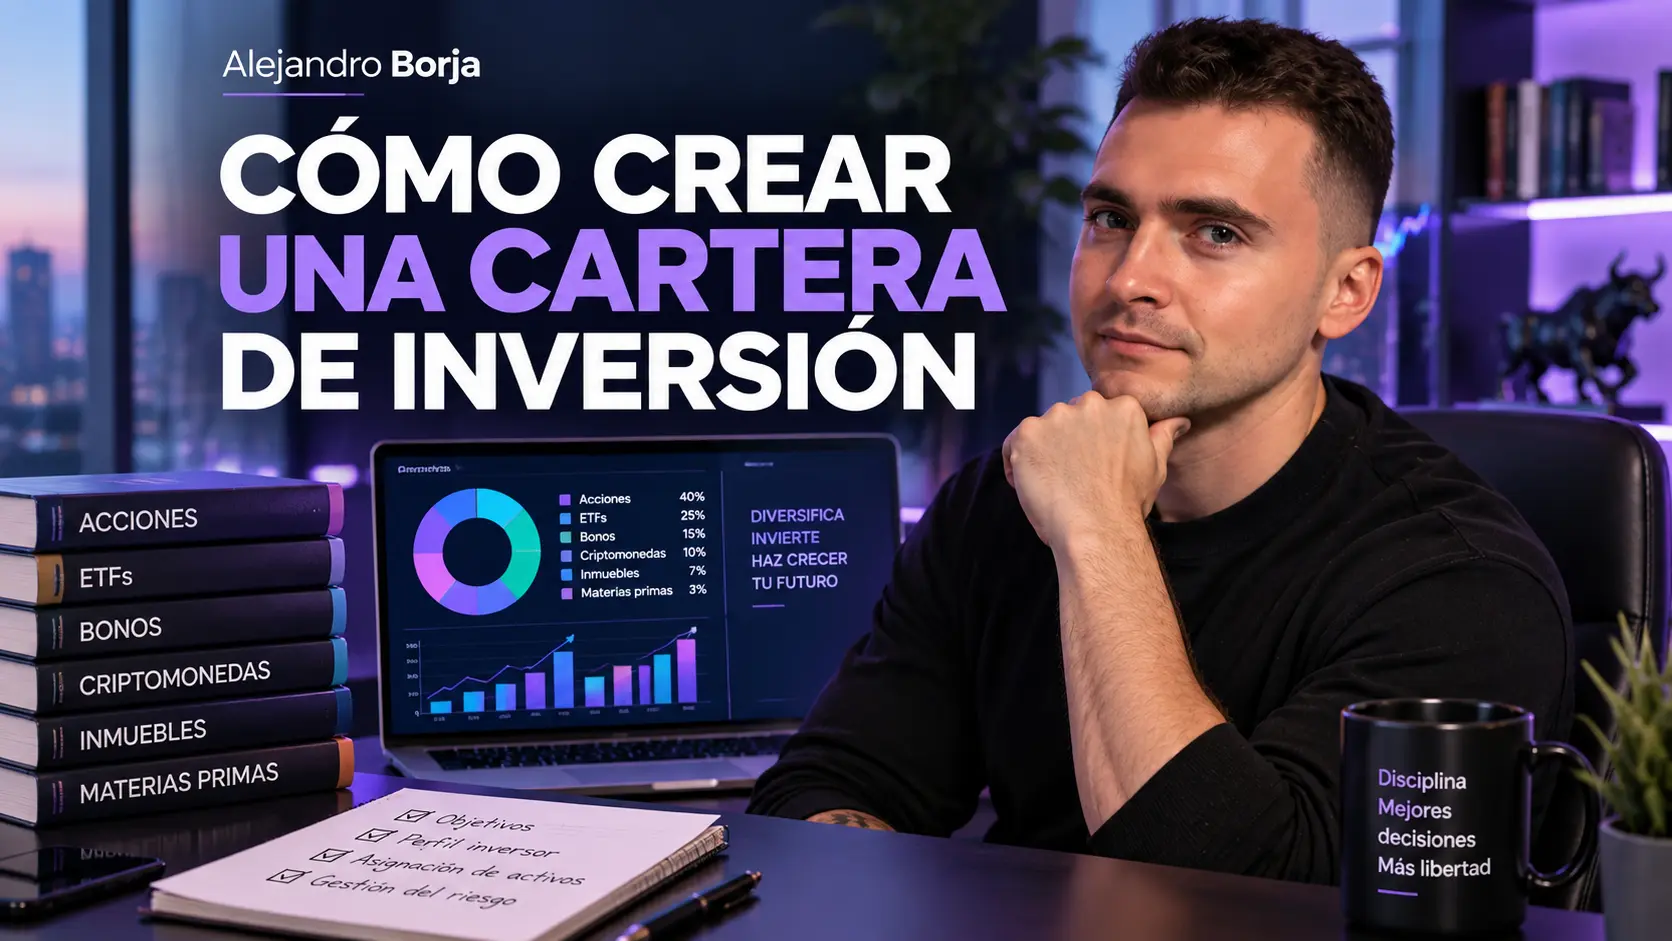
Una cartera de inversión es el conjunto de activos en los que distribuyes tu dinero para intentar alcanzar uno o varios objetivos financieros.
Puede contener, por ejemplo:
- renta variable;
- renta fija;
- efectivo o instrumentos monetarios;
- fondos;
- ETFs;
- acciones;
- bonos;
- otros activos.
Pero tener varios productos no significa automáticamente tener una cartera bien construida.
Ese es uno de los errores que más me interesa evitar.
Puedes tener diez inversiones diferentes y estar asumiendo prácticamente el mismo riesgo con todas ellas. También puedes tener una cartera muy sencilla y estar mucho mejor diversificado.
La distribución adecuada depende especialmente del horizonte temporal y del riesgo que puedes y quieres asumir. Es precisamente la lógica que utiliza Investor.gov cuando explica la asignación de activos: no existe una distribución universal válida para todo el mundo.
Para mí, la pregunta importante no es:
¿Qué inversiones debería comprar?
Es esta:
¿Qué tiene que hacer mi cartera para que mi plan tenga sentido?
Vamos a construirla.
Antes de crear tu cartera tienes que tener esto decidido
Si has seguido el curso en orden, buena parte del trabajo ya está hecho.
Necesitas cuatro cosas.
1. Un objetivo
No es lo mismo invertir para intentar acumular patrimonio durante treinta años que guardar dinero que quieres utilizar para comprar una vivienda dentro de cuatro.
Tu objetivo condiciona prácticamente todo lo que viene después.
Si todavía no lo tienes claro, vuelve a la lección sobre cómo definir tus objetivos de inversión.
Cuanto más concreto sea el objetivo, más fácil será construir la cartera.
“Quiero ganar dinero” sirve de poco.
“Quiero construir patrimonio durante los próximos 25 años mediante aportaciones periódicas” ya empieza a decirnos algo.
2. Un horizonte temporal
¿Cuándo puedes necesitar ese dinero?
Seis meses, cinco años y treinta años son tres problemas completamente diferentes.
Cuanto menos flexible sea la fecha en la que necesitas recuperar tu capital, más importante será controlar el riesgo de encontrarte con una caída precisamente cuando llegue ese momento.
3. Tu capacidad para asumir riesgo
Aquí no basta con decir:
Soy joven, así que puedo asumir mucho riesgo.
No necesariamente.
Hay que mirar tu situación financiera, estabilidad de ingresos, objetivo, plazo y cómo reaccionarías ante pérdidas.
Por eso dedicamos una lección completa a entender qué es tu perfil inversor.
Y recuerda una distinción que me parece muy importante:
poder asumir una pérdida y estar dispuesto a soportarla no son exactamente lo mismo.
4. Cuánto vas a invertir
Necesitas conocer:
- capital inicial;
- aportación periódica prevista;
- frecuencia de las aportaciones;
- dinero que debe permanecer fuera de la cartera.
Ese último punto importa.
Una cartera de inversión no debería ser el lugar donde guardas el dinero que sabes que vas a necesitar el mes que viene.
Una vez tenemos esto, podemos empezar a repartir.
Cómo crear una cartera de inversión paso a paso
Paso 1. Empieza por el objetivo, no por los productos
Imagina que tienes 10.000 € disponibles.
La tentación es pensar:
¿En qué invierto estos 10.000 €?
Yo cambiaría la pregunta.
¿Qué quiero conseguir con estos 10.000 € y durante cuánto tiempo puedo mantenerlos invertidos?
Parece una cuestión semántica, pero cambia por completo el proceso.
Si empiezas mirando productos, acabarás intentando encajar tus objetivos dentro de las inversiones que te gustan.
Si empiezas por el objetivo, haces justo lo contrario: buscas inversiones que encajen dentro de tu sistema.
Mucho más sensato.
Paso 2. Decide cómo repartirás el dinero entre clases de activos
Aquí llegamos a la estructura de la cartera.
Supongamos que, después de analizar tu situación, decides utilizar tres grandes bloques:
- renta variable;
- renta fija;
- liquidez.
Ahora debes decidir cuánto peso tendrá cada uno.
Por ejemplo:
60 % renta variable
35 % renta fija
5 % liquidez
Eso es tu asignación de activos.
No te quedes con esos porcentajes: son únicamente un ejemplo educativo.
Podríamos haber utilizado 30/60/10, 80/15/5 o muchas otras combinaciones. La distribución correcta depende de la persona, el objetivo y el horizonte.
Si quieres entender bien cómo se decide esta parte, tienes la lección completa sobre asignación de activos o asset allocation.
Aquí lo que nos interesa es dar el siguiente paso.
Ya no queremos decir simplemente:
Quiero una cartera moderada.
Queremos poder escribir:
Quiero que el 60 % de mi capital cumpla la función X, el 35 % cumpla la función Y y el 5 % cumpla la función Z.
La cartera empieza a tomar forma.
Paso 3. Dale una función a cada parte de la cartera
Este paso me parece especialmente útil porque obliga a justificar lo que compras.
Cada bloque debería responder a una pregunta muy sencilla:
¿Para qué está aquí?
Por ejemplo:
| Parte de la cartera | Peso educativo | Función principal |
|---|---|---|
| Renta variable | 60 % | Crecimiento del capital a largo plazo |
| Renta fija | 35 % | Reducir la dependencia de la renta variable y aportar otra fuente de riesgo/rentabilidad |
| Liquidez | 5 % | Mantener una pequeña parte disponible dentro de la estrategia |
No significa que la renta fija no pueda caer.
Ni que la renta variable vaya a crecer siempre.
Ni que mantener liquidez sea obligatorio.
El objetivo de este ejercicio es otro: que ninguna inversión exista en tu cartera simplemente porque “te gustaba”.
Prueba a hacerlo con lo que ya tienes.
Selecciona cualquier posición de tu cartera y pregúntate:
¿Qué función cumple?
Si no puedes contestar con claridad, investigaría bastante más antes de añadir dinero.
Paso 4. Diversifica, pero no colecciones inversiones
Aquí aparece otro error bastante habitual.
Comprar muchas cosas puede dar sensación de seguridad.
Pero cantidad y diversificación no son sinónimos.
Imagina una cartera formada por:
- un fondo de renta variable estadounidense;
- un ETF del S&P 500;
- un ETF del Nasdaq 100;
- acciones de varias grandes tecnológicas norteamericanas.
Sobre el papel tienes varios productos.
En la práctica, una parte importante de las exposiciones puede solaparse.
Por eso yo no preguntaría:
¿Cuántas inversiones tengo?
Preguntaría:
¿De qué riesgos depende realmente mi cartera?
Diversificar implica repartir el riesgo entre inversiones suficientemente diferentes, no llenar la pantalla del broker de posiciones.
Tienes toda la explicación en la lección sobre cómo diversificar tus inversiones.
Investor.gov hace además un matiz interesante: fondos y ETFs pueden facilitar muchísimo la diversificación, pero un fondo muy concentrado en un sector concreto no se vuelve diversificado simplemente por ser un fondo.
El envoltorio no te dice automáticamente qué riesgo tienes dentro.
Paso 5. Elige las inversiones concretas
Solo ahora llegamos a los productos.
Fíjate en todo lo que hemos decidido antes de buscar uno:
- qué queremos conseguir;
- cuándo necesitamos el dinero;
- cuánto riesgo podemos asumir;
- cómo repartiremos el capital;
- qué función tiene cada bloque.
Ahora sí tiene sentido preguntarnos cómo representar cada parte de la cartera.
Dependiendo del caso, podrías hacerlo mediante:
- fondos;
- ETFs;
- bonos;
- acciones;
- instrumentos monetarios;
- otros productos que entiendas y tengan sentido dentro de tu estrategia.
No quiero convertir esta lección en una guía para elegir ETFs, acciones o bonos porque acabaríamos mezclando medio curso.
La regla que utilizaría es sencilla:
primero define qué necesitas; después busca la forma más eficiente y comprensible de conseguir esa exposición.
En la lección sobre cómo elegir una inversión tienes el proceso completo.
Y hay algo que para mí no es negociable: no compraría un producto que no entiendo.
La propia CNMV insiste en que antes de invertir debes conocer las características y riesgos del producto, además de tener en cuenta rentabilidad, riesgo, liquidez y gastos.
No hace falta que seas capaz de escribir un libro sobre él.
Pero sí deberías poder explicar:
- dónde está invertido tu dinero;
- cómo puedes ganar;
- cómo puedes perder;
- cuánto cuesta;
- cuándo puedes recuperar el dinero;
- qué papel cumple dentro de la cartera.
Si alguna respuesta es “no lo sé”, yo seguiría investigando.
Llevar la cartera a una plataforma
Una vez que sabes qué exposición quieres y mediante qué productos vas a conseguirla, necesitas una plataforma desde la que ejecutar las compras.
En este curso, Freedom24 es la plataforma que recomendamos para invertir.
Puedes abrir la cuenta desde aquí y revisar las condiciones y la promoción disponibles antes de empezar:
Abrir una cuenta en Freedom24 y consultar la promoción
Primero diseña la cartera.
Después abre la herramienta.
No al revés.
Paso 6. Convierte los porcentajes en euros
Ahora vamos a hacer que todo deje de ser teórico.
Supongamos que dispones de 10.000 € y has definido esta distribución educativa:
- 60 % renta variable;
- 35 % renta fija;
- 5 % liquidez.
La cartera quedaría así:
| Parte | Peso | Capital |
|---|---|---|
| Renta variable | 60 % | 6.000 € |
| Renta fija | 35 % | 3.500 € |
| Liquidez | 5 % | 500 € |
| Total | 100 % | 10.000 € |
Esto es muchísimo más útil que decir:
Quiero invertir bastante en bolsa y algo en renta fija.
Ahora existe una cartera que puedes ejecutar y medir.
Y también puedes comprobar fácilmente cuándo empieza a alejarse de lo que habías decidido.
Paso 7. Haz lo mismo con tus aportaciones periódicas
Supongamos ahora que además de esos 10.000 € puedes invertir 300 € todos los meses.
Manteniendo la misma distribución:
- 180 € irían al bloque de renta variable;
- 105 € al de renta fija;
- 15 € al de liquidez.
En la práctica no siempre podrás replicar estos porcentajes al céntimo.
Puede haber:
- precios mínimos;
- participaciones completas;
- comisiones;
- productos sin fraccionamiento;
- cantidades demasiado pequeñas para que una operación tenga sentido.
No pasa nada.
Tu cartera no necesita estar matemáticamente perfecta cada día.
Necesita mantener una lógica.
Y antes de realizar operaciones muy pequeñas conviene mirar bien las comisiones y costes de invertir, porque una comisión aparentemente insignificante puede representar un porcentaje enorme cuando la aportación es pequeña.
Por ejemplo, pagar 5 € por invertir 100 € significa empezar con un 5 % de coste.
La inversión tendría que ganar ese 5 % solo para recuperar el coste inicial.
Paso 8. Decide cómo vas a poner el dinero a trabajar
Hay dos situaciones que suelen confundirse.
Una es que tengas 12.000 € disponibles hoy y debas decidir si los inviertes de golpe o progresivamente.
Otra muy diferente es que simplemente vayas generando 300 € de ahorro cada mes y los vayas invirtiendo según llegan.
Si tienes una cantidad importante disponible desde el principio, merece la pena entender la diferencia entre DCA y Lump Sum.
No necesitas resolver aquí cuál es “mejor”.
Lo que sí necesitas es escribir una regla.
Por ejemplo:
Invertiré mis aportaciones una vez al mes siguiendo los pesos objetivo de la cartera.
O:
Distribuiré el capital inicial según el calendario definido en mi plan.
Cuantas más decisiones puedas tomar cuando estás tranquilo, menos tendrás que improvisar cuando el mercado se mueva un 5 % en una semana.
Tres ejemplos de carteras para entender cómo cambia la distribución
Quiero enseñarte tres carteras ficticias.
No son recomendaciones ni modelos que debas copiar.
Solo sirven para que veas cómo un cambio en los pesos modifica radicalmente el comportamiento que puedes esperar de una cartera.
| Cartera A | Cartera B | Cartera C | |
|---|---|---|---|
| Renta variable | 30 % | 60 % | 85 % |
| Renta fija | 60 % | 35 % | 10 % |
| Liquidez | 10 % | 5 % | 5 % |
| Total | 100 % | 100 % | 100 % |
Cartera educativa A: prioriza más estabilidad
Aquí la renta variable representa solo el 30 %.
Eso reduce su dependencia de las subidas y bajadas de la bolsa respecto a las otras dos carteras, aunque no convierte la cartera en “segura”.
La renta fija también puede caer.
Existe riesgo de tipos, crédito, inflación y otros factores.
Simplemente estamos construyendo una cartera que depende menos de la renta variable.
Cartera educativa B: un punto intermedio
Aquí el 60 % está en renta variable y el 35 % en renta fija.
La cartera acepta una exposición mucho mayor al crecimiento de los mercados, pero también un nivel potencialmente mayor de fluctuaciones.
No es mejor que la A.
Es diferente.
Cartera educativa C: mucha más exposición a renta variable
Con un 85 % en renta variable, el comportamiento de esta cartera dependerá muchísimo más de los mercados bursátiles.
Puede tener más potencial de crecimiento, pero también exige aceptar que habrá periodos bastante incómodos.
Y esto me parece esencial:
no elijas la cartera que parece capaz de ganar más. Elige una estructura cuyo riesgo tenga sentido para tu objetivo y que realmente seas capaz de mantener cuando las cosas vayan mal.
Porque construir una cartera es fácil cuando todo sube.
La prueba llega cuando deja de hacerlo.
Si ya tienes clara la estructura
Cuando tengas definidos los porcentajes y hayas seleccionado productos que entiendes, puedes llevar esa cartera a la práctica desde la plataforma.
Abrir una cuenta en Freedom24 y consultar la promoción disponible
Yo no utilizaría ninguna plataforma como excusa para saltarme los pasos anteriores. Tener acceso a miles de productos no significa que necesites comprar miles de productos.
¿Cuántas inversiones debería tener tu cartera?
Las necesarias.
Sé que esta respuesta es menos satisfactoria que darte un número.
Pero me parece bastante más honesta.
Una persona puede tener cinco productos y estar creando una cartera innecesariamente complicada.
Otra puede tener muy pocos y conseguir una exposición tremendamente amplia.
El número de posiciones por sí solo te dice muy poco.
Me preocuparían bastante más estas preguntas:
- ¿qué exposición tiene cada inversión?;
- ¿se solapa con otra?;
- ¿qué riesgo añade?;
- ¿qué función cumple?;
- ¿cuánto pesa?;
- ¿qué coste introduce?;
- ¿podría conseguir lo mismo de una forma más sencilla?
Aquí tengo una regla mental que me gusta bastante:
cada producto nuevo debería tener que justificar su entrada en la cartera.
Si añadir una inversión no mejora la cartera de una forma que puedas explicar, quizá no necesitas añadirla.
La simplicidad tiene mucho valor.
Sobre todo porque todo lo que compres tendrás que entenderlo, controlarlo y gestionar sus consecuencias.
El problema de construir una cartera producto a producto
Imagina que empiezas así:
Un mes compras un ETF global.
Después ves que la tecnología está subiendo y añades un ETF tecnológico.
Más tarde lees sobre dividendos y compras otro fondo.
Después añades tres acciones.
Y seis meses más tarde compras otro ETF porque alguien comenta que India tiene mucho potencial.
Puede que cada decisión aislada tenga algún argumento.
¿Pero qué cartera has construido?
Probablemente no lo sepas.
Ese es el problema de invertir producto a producto.
Cada decisión parece razonable de forma independiente, pero el conjunto puede acabar teniendo:
- exposiciones repetidas;
- riesgos que no habías previsto;
- demasiados productos;
- costes innecesarios;
- pesos completamente arbitrarios.
Por eso prefiero construir desde arriba hacia abajo.
Primero la cartera. Después sus piezas.
Errores que evitaría al crear una cartera de inversión
Copiar una cartera de Internet
No sabes para qué objetivo fue creada.
No sabes qué patrimonio tiene esa persona.
No sabes cuándo necesitará el dinero.
No sabes qué otros activos posee.
No sabes qué pérdidas puede soportar.
Y quizá ni siquiera sabes si realmente tiene esa cartera.
Utilízala para aprender.
No para copiarla.
Elegir productos antes de decidir los pesos
Si ya has decidido que quieres comprar determinadas inversiones, es muy fácil construir después una explicación que las justifique.
Eso es hacerlo al revés.
Pensar que más productos significan más diversificación
No necesariamente.
Diez fondos pueden compartir las mismas empresas.
Cinco ETFs pueden darte prácticamente la misma exposición.
Mira lo que tienes dentro, no solo el nombre que aparece en tu broker.
Dar un 1 % o un 2 % a muchas ideas sin saber por qué
Las posiciones muy pequeñas también añaden complejidad.
Si tienes veinte inversiones del 1 %, pregúntate cuánto están cambiando realmente el comportamiento de la cartera.
Puede que tengas veinte decisiones que seguir para conseguir muy poco efecto.
Cambiar la cartera continuamente
Una cartera diseñada para un objetivo de veinte años no debería cambiar cada vez que aparece un titular económico.
Naturalmente, habrá momentos en los que tenga sentido modificarla.
Pero debería existir una razón.
No simplemente:
Esto está subiendo mucho.
O:
Esto lleva tres meses cayendo.
Ignorar los costes
No mires únicamente cuánto cobra el broker por comprar.
También pueden existir:
- gastos del producto;
- custodia;
- cambio de divisa;
- spreads;
- costes de compraventa;
- fiscalidad.
La CNMV recuerda precisamente que las comisiones y demás gastos afectan directamente a la rentabilidad que acaba recibiendo el inversor.
La prueba que haría antes de comprar nada
Antes de ejecutar tu cartera, intenta rellenar esto:
Mi objetivo es: _______
Mi horizonte es: _______
Mi capital inicial es: _______
Mi aportación periódica es: _______
Mi distribución objetivo es: _______
La función de cada bloque es: _______
Los productos que utilizaré son: _______
Sé qué riesgos tiene cada uno: sí / no
Sé cuánto me cuestan: sí / no
Sé cómo realizaré las aportaciones: sí / no
Podría explicar por qué tengo cada inversión: sí / no
Si has llegado hasta aquí y puedes responderlo todo, ya no estás simplemente “comprando inversiones”.
Estás construyendo una cartera.
Y esa diferencia importa muchísimo.
Tu cartera debería ser aburridamente comprensible
No me preocuparía demasiado por construir la cartera más sofisticada.
Me preocuparía por construir una que entiendas.
Una en la que puedas mirar cada posición y explicar:
Está aquí por esto.
Una en la que los porcentajes tengan una razón.
Una en la que los productos estén subordinados al plan y no al revés.
Una en la que una caída del mercado no te obligue a improvisar desde cero porque ya habías pensado antes qué riesgo estabas dispuesto a aceptar.
Para mí, una cartera bien construida es la traducción práctica de tu plan de inversión.
El plan decía qué querías hacer.
La cartera dice dónde estará realmente el dinero.
Y ahora queda otra parte igual de importante: no estropearla tocándola continuamente.
Eso es justo lo que vamos a ver en la siguiente lección:
Cómo hacer seguimiento de tus inversiones.
Si ya tienes tu cartera diseñada y quieres ponerla en marcha, puedes revisar Freedom24 y las condiciones actuales de la cuenta desde aquí:
Abrir cuenta en Freedom24 y consultar la promoción
Recuerda el orden.
Primero el plan. Después la cartera. Después la plataforma.
No al revés.