Para ir al grano
Si ya tienes todo el dinero disponible, Lump Sum parte con ventaja estadística porque el capital pasa más tiempo invertido.
DCA sacrifica parte de ese tiempo a cambio de repartir el momento de entrada. Eso puede ayudarte si una caída justo después de invertir todo te llevaría a arrepentirte, paralizarte o vender.
Y hay una distinción que quiero que tengas clara desde el principio: invertir 300 € cada mes porque es cuando los ahorras no plantea exactamente la misma decisión que tener hoy 12.000 € y mantener parte de ese dinero fuera del mercado durante un año.
Ese detalle cambia bastante la conversación.
Qué significan DCA y Lump Sum
Los dos conceptos son bastante sencillos.
| Estrategia | Qué haces con 12.000 € disponibles hoy |
|---|---|
| Lump Sum | Inviertes los 12.000 € de una vez |
| DCA | Divides los 12.000 €, por ejemplo, en 1.000 € al mes durante 12 meses |
| Aportaciones con nuevo ahorro | Inviertes cada mes el dinero que acabas de ahorrar y que antes no tenías disponible |
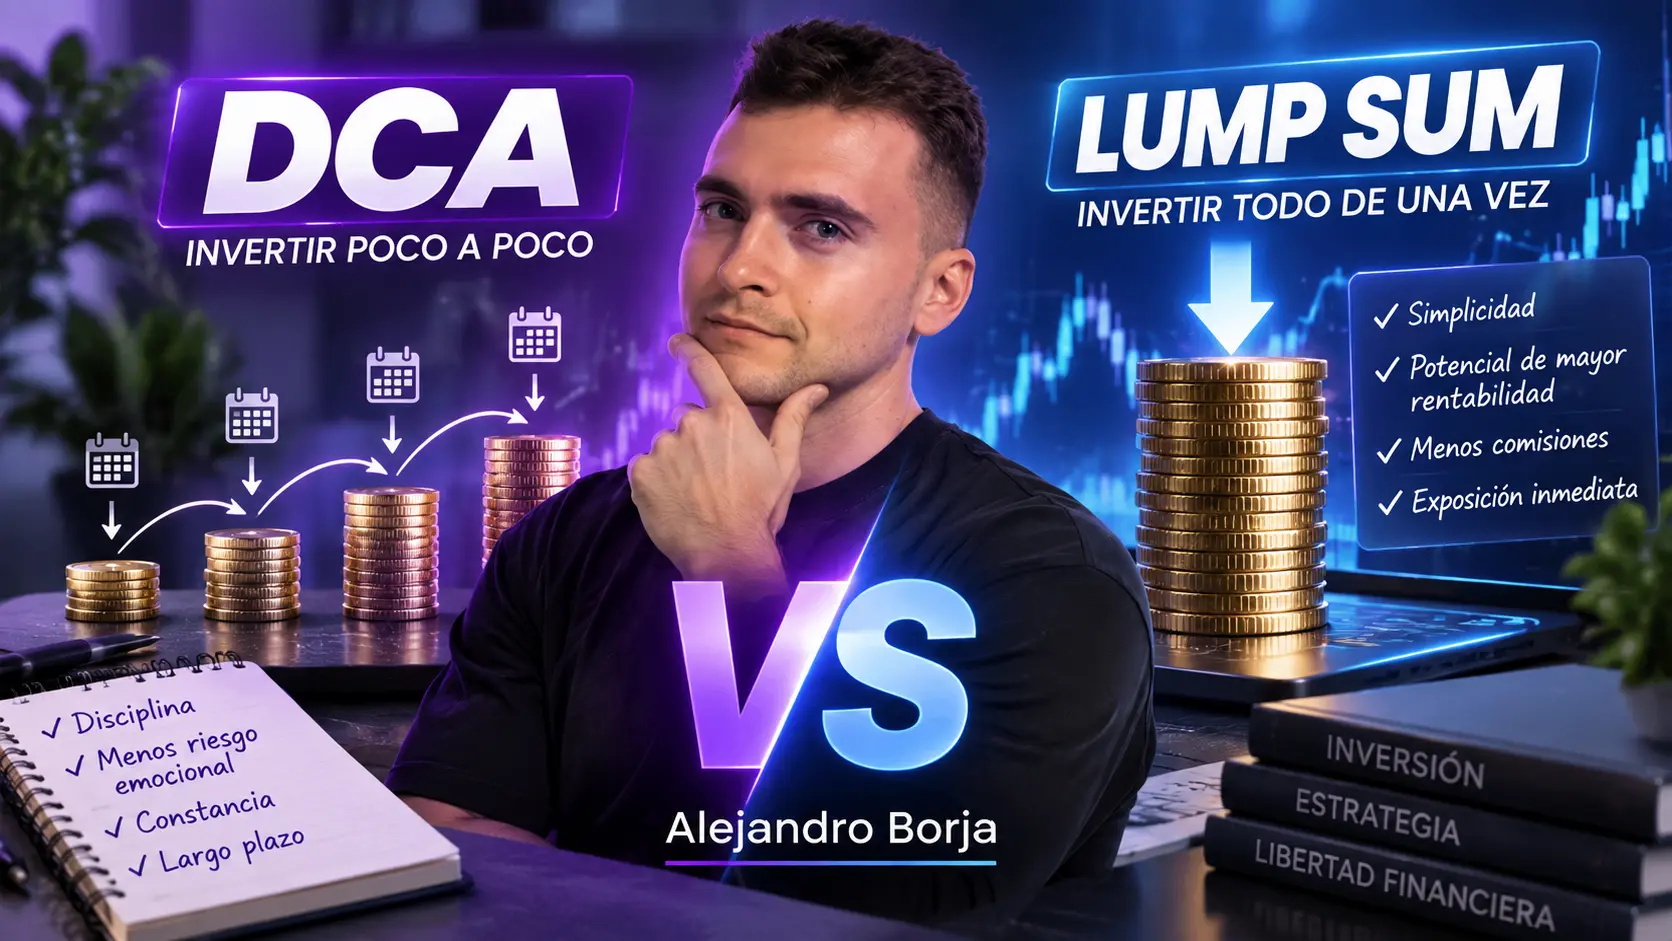
Lump Sum Investing significa invertir de una vez el capital que ya has decidido destinar a tu cartera.
DCA viene de Dollar Cost Averaging. El nombre habla de dólares, pero la estrategia funciona exactamente igual si inviertes en euros: divides el capital en cantidades predeterminadas y compras periódicamente, sin intentar decidir cada mes si el mercado está caro o barato.
La tercera situación merece atención porque se mezcla constantemente con el DCA.
Imagina que ganas tu sueldo, ahorras 300 € al mes y los inviertes inmediatamente. Operativamente estás haciendo compras periódicas, sí. Pero no estás eligiendo entre invertir hoy 3.600 € o hacerlo durante doce meses, porque esos 3.600 € todavía no existen.
Vanguard hace exactamente esta distinción en su investigación: una cosa es invertir sistemáticamente el dinero según va estando disponible y otra decidir qué hacer con una suma que ya tienes hoy.
Aquí vamos a estudiar la segunda.
Y otra aclaración importante: cuando digo “invertir todo de golpe” no estoy diciendo meter todo tu patrimonio en bolsa.
Hablo exclusivamente del dinero que, después de tener resuelta la base que vimos en qué hacer antes de invertir, ya has decidido destinar a una determinada cartera.
Por qué Lump Sum suele ganar a DCA
La explicación es mucho menos sofisticada de lo que parece.
Si inviertes 12.000 € hoy, desde hoy tienes 12.000 € expuestos a la rentabilidad de tu cartera.
Si inviertes 1.000 € cada mes, durante buena parte del año tendrás una cantidad importante todavía en efectivo.
En otras palabras:
Lump Sum maximiza el tiempo dentro del mercado. DCA retrasa parte de ese tiempo.
Y cuando estás invirtiendo en activos que esperas que proporcionen una rentabilidad positiva a largo plazo, mantener temporalmente una parte del capital fuera tiene un coste de oportunidad.
Vanguard estudió esta cuestión utilizando, entre otros datos, rentabilidades del MSCI World entre 1976 y 2022. Comparó invertir una suma completa frente a dividirla en tres aportaciones mensuales y medir el patrimonio un año después.
El Lump Sum terminó por delante aproximadamente en el 68 % de los periodos analizados.
Eso es aproximadamente dos de cada tres veces.
Pero fíjate en lo que NO significa.
No significa que invertir de golpe gane el 68 % cada año. No significa que vaya a funcionar mejor cuando tú inviertas. Tampoco significa que el mercado no pueda desplomarse al día siguiente.
Es una observación histórica bajo unas condiciones concretas.
Lo que sí nos explica bastante bien es por qué el Lump Sum tiene una ventaja de partida: si esperas que una inversión crezca a largo plazo, retrasar voluntariamente la entrada de una parte del dinero reduce su tiempo invertido.
¿Y si el dinero que todavía no has invertido genera intereses?
La diferencia se reduce.
Esto importa porque un DCA bien ejecutado no obliga a dejar el resto del capital muerto en una cuenta sin remunerar.
Vanguard repitió parte del análisis teniendo en cuenta una rentabilidad razonable sobre el efectivo pendiente de invertir. En una cartera 100 % de renta variable, Lump Sum siguió superando a una entrada escalonada de tres meses aproximadamente el 65 % de las veces.
La ventaja se hace menor, pero no desaparece en ese estudio.
Y hay otra consecuencia bastante lógica: cuanto más alargas el DCA, mayor puede ser el coste de oportunidad, porque una parte del capital permanece fuera de la cartera durante más tiempo. La propia investigación de Vanguard encuentra precisamente ese efecto.
Entonces, ¿por qué utilizar DCA?
Porque nosotros no somos una hoja de Excel.
Imagina que tienes 100.000 € disponibles. Has hecho tus deberes, tienes un horizonte de veinte años y has definido una cartera razonable.
Matemáticamente puedes entender perfectamente el argumento de invertirlos.
Otra cosa es pulsar el botón.
¿Qué ocurre si al día siguiente empiezas perdiendo un 5 %? ¿Y si un mes después vas un 15 % abajo? ¿Mantendrías exactamente el mismo plan o empezarías a pensar que has cometido un error enorme?
Ahí el DCA tiene bastante sentido como herramienta de comportamiento.
Durante el periodo de entrada tienes menos capital expuesto al mercado. Si aparece una caída fuerte inmediatamente después de empezar, el impacto sobre el conjunto del dinero será menor y las siguientes aportaciones comprarán a precios inferiores.
No te protege permanentemente.
Simplemente desplaza en el tiempo una parte del riesgo.
Vanguard encontró precisamente esa contrapartida: Lump Sum obtenía un resultado mediano superior, mientras que en algunos de los peores escenarios históricos la entrada escalonada protegía mejor el patrimonio durante ese periodo inicial. Su análisis también concluye que un inversor con una fuerte aversión a las pérdidas puede preferir racionalmente DCA aunque acepte a cambio una rentabilidad esperada inferior.
Para mí, esta es una forma mucho más útil de entenderlo:
DCA puede funcionar como una especie de seguro psicológico. Y el precio de ese seguro es mantener parte de tu dinero fuera de la inversión durante algún tiempo.
Un ejemplo con 12.000 € deja bastante claro qué está ocurriendo
Vamos a olvidarnos un momento de gráficos históricos.
Supongamos que tienes 12.000 € y estás comparando dos alternativas.
Con Lump Sum inviertes los 12.000 € cuando el activo vale 100 €.
Con DCA haces cuatro compras de 3.000 € a lo largo de cuatro meses.
Ignoraremos comisiones, impuestos e intereses sobre el efectivo para aislar únicamente el efecto del momento de entrada.
Escenario 1: el mercado empieza a subir
Supongamos que las compras del DCA se realizan a 100 €, 105 €, 110 € y 115 €, y al terminar el periodo el activo cotiza a 120 €.
| Lump Sum | DCA | |
|---|---|---|
| Capital total | 12.000 € | 12.000 € |
| Unidades acumuladas | 120 | 111,93 aprox. |
| Valor con el activo a 120 € | 14.400 € | 13.432 € aprox. |
Lump Sum gana claramente.
¿Por qué?
Porque todo el dinero estaba dentro desde el principio y el inversor DCA fue comprando progresivamente más caro.
Escenario 2: el mercado cae mientras estás entrando
Ahora utilizamos precios de compra de 100 €, 90 €, 80 € y 90 €. Al terminar, el activo cotiza a 95 €.
| Lump Sum | DCA | |
|---|---|---|
| Capital total | 12.000 € | 12.000 € |
| Unidades acumuladas | 120 | 134,17 aprox. |
| Valor con el activo a 95 € | 11.400 € | 12.746 € aprox. |
Aquí ocurre justamente lo contrario.
Las siguientes compras del DCA se hicieron a precios inferiores, mientras que Lump Sum tenía los 12.000 € expuestos desde el primer día.
Estos ejemplos son hipotéticos, pero enseñan la mecánica bastante mejor que decir simplemente que una estrategia “reduce el riesgo”.
Si el mercado sube mientras vas entrando, DCA suele perjudicarte. Si cae durante el periodo de entrada, puede beneficiarte. El problema es que no sabes de antemano cuál de los dos caminos te espera.
Y precisamente por eso existe el debate.
DCA no garantiza que compres barato
Hay una frase sobre DCA que se repite muchísimo:
“Comprarás más cuando esté barato y menos cuando esté caro”.
Mecánicamente es verdad.
Si inviertes siempre 1.000 €, a 50 € compras 20 participaciones y a 100 € compras 10.
Pero de ahí no se deduce que DCA vaya a conseguir siempre un precio medio inferior al que podrías obtener hoy.
Si un activo pasa de 50 € a 60 €, después a 70 € y después a 80 €, has comprado cada vez más caro. Haber repartido las compras no ha mejorado el precio de entrada.
Por eso yo no describiría DCA como una estrategia para “comprar barato”.
Lo describiría como una estrategia para repartir el riesgo asociado al momento inicial de entrada.
Es bastante diferente.
DCA tampoco diversifica tu cartera
Este matiz me parece especialmente importante después de las lecciones anteriores del curso.
Comprar el mismo activo doce veces en meses distintos no te da doce inversiones diferentes.
Tienes el mismo activo comprado en doce momentos.
DCA diversifica, por decirlo de forma sencilla, los puntos de entrada. No necesariamente los riesgos económicos de tu cartera.
Si concentras todo tu dinero en un único activo muy arriesgado, hacerlo mediante DCA no arregla el problema de concentración.
Eso pertenece a otra decisión: cómo diversificar correctamente tus inversiones.
Y antes incluso de decidir cuándo vas a entrar deberías tener claro algo todavía más importante: qué asignación de activos quieres mantener.
Primero decides qué cartera tiene sentido para ti.
Después decides cómo despliegas el capital.
Cambiar el orden puede llevarte a optimizar muchísimo una decisión secundaria mientras la importante sigue sin resolver.
La pregunta que yo me haría antes de elegir
Imagina de nuevo los 12.000 €.
Los inviertes hoy y dentro de dos meses tu cartera vale 9.600 €.
Has perdido temporalmente un 20 %.
¿Qué haces?
Si tu respuesta sería mantener el plan porque una caída así entra dentro del riesgo que aceptaste, Lump Sum resulta mucho más fácil de defender desde el punto de vista estadístico.
Si sabes que ver esa pérdida nada más empezar podría hacerte entrar en pánico y vender, la respuesta cambia.
Porque una estrategia con una rentabilidad esperada teóricamente superior sirve de bastante poco si no eres capaz de mantenerla.
Aquí entran dos conceptos que ya hemos trabajado en el curso: tu horizonte temporal de inversión y tu perfil inversor.
Una persona que no necesitará el capital durante décadas y puede soportar fuertes oscilaciones no está tomando la misma decisión que alguien que quizá necesite ese dinero dentro de tres años.
Y cuidado con intentar solucionar un problema de cartera utilizando DCA.
Si una caída normal de tus inversiones te resulta insoportable, puede que el problema no sea cómo estás entrando. Puede que estés asumiendo más riesgo del que realmente puedes soportar.
DCA vs Lump Sum según tu situación
Esta sería mi forma de ordenar la decisión:
| Situación | Enfoque que tiene más lógica analizar | Motivo |
|---|---|---|
| Tienes todo el capital disponible, un horizonte largo y puedes asumir una caída inmediata | Lump Sum | Maximiza el tiempo invertido y tiene a favor la evidencia histórica |
| Tienes todo el capital pero una caída inmediata podría hacerte abandonar el plan | DCA con un calendario definido | Reduce temporalmente la exposición y puede facilitar que mantengas la estrategia |
| El dinero procede de lo que ahorras cada mes | Invertir según el capital va estando disponible | No existe realmente una suma completa esperando a ser invertida |
| Podrías necesitar el dinero dentro de poco | Revisar antes la inversión | El verdadero problema puede ser el horizonte, no DCA vs Lump Sum |
| Estás esperando porque crees que “pronto llegará una corrección” | Ya estás entrando en otra decisión | Estás intentando predecir el mercado, que es precisamente el market timing |
Hay algo que observarás en la tabla: DCA no convierte una mala inversión en buena y Lump Sum tampoco.
La estrategia de entrada viene después de decidir qué vas a comprar, para qué y con cuánto riesgo.
Si eliges DCA, yo pondría las reglas antes de empezar
Aquí es donde un DCA razonable puede convertirse poco a poco en otra cosa.
Empiezas pensando:
“Voy a invertir 1.000 € cada mes”.
El mercado sube el segundo mes y piensas:
“Este mes voy a esperar porque está demasiado caro”.
Después cae.
“Mejor sigo esperando por si baja más”.
Vuelve a subir.
“Ahora sí que no entro porque ya se me ha escapado”.
Lo que empezó como DCA ha terminado convirtiéndose en decisiones discrecionales sobre cuándo crees que el mercado va a subir o bajar.
Yo definiría cuatro cosas desde el principio:
- Cuánto capital vas a invertir. Por ejemplo, 12.000 €.
- En cuánto tiempo vas a desplegarlo. Por ejemplo, cuatro aportaciones mensuales.
- Qué importe corresponde a cada compra. Por ejemplo, 3.000 €.
- Qué acontecimientos justificarían cambiar el plan. Una variación normal del mercado no debería convertirse automáticamente en una excusa para improvisar.
No existe un periodo universal de DCA que sea perfecto.
Lo que sí sabemos es que prolongarlo aumenta el tiempo durante el cual parte del dinero permanece fuera de la inversión. Vanguard señala esta misma relación y, para inversores muy adversos a las pérdidas que prefieren DCA, plantea mantener el periodo relativamente corto como forma de reducir ese coste de oportunidad.
La idea me parece bastante sensata: si vas a pagar el “seguro psicológico” del DCA, al menos decide de antemano cuánto estás dispuesto a pagar.
Todo esto debería quedar integrado dentro de tu plan de inversión, no decidirse cada mañana mirando lo que ha hecho la bolsa.
No olvides las comisiones
Hay otra diferencia que muchas comparaciones DCA vs Lump Sum dejan fuera.
Una compra no cuesta necesariamente lo mismo que doce.
Supongamos que pagases 5 € por operación.
Una inversión única costaría 5 €.
Doce aportaciones costarían 60 €.
Con 12.000 €, estaríamos hablando de un 0,50 % del capital únicamente por ejecutar las compras, frente a aproximadamente un 0,04 % en una sola operación.
Es un ejemplo hipotético, porque las comisiones dependen completamente del intermediario, producto, mercado y divisa.
Pero sirve para entender la idea.
Si vas a hacer muchas compras pequeñas, los costes por operación importan todavía más. En la lección sobre comisiones y costes de invertir veremos cómo calcularlos bien y qué gastos suelen pasar desapercibidos.
Una plataforma para poner en práctica tu estrategia
Cuando ya tengas claro qué quieres comprar y cómo vas a realizar las aportaciones, necesitas un intermediario desde el que ejecutar el plan.
La plataforma que recomendamos dentro del curso es Freedom24.
Abrir una cuenta en Freedom24 y consultar la promoción vigente
La promoción disponible para nuevos clientes puede cambiar, así que revisaría siempre sus condiciones antes de abrir o financiar la cuenta. Freedom24 mantiene actualmente una promoción para nuevas altas con requisitos vinculados al importe depositado.
El enlace anterior es de afiliado, por lo que podemos recibir una comisión si abres una cuenta desde él, sin que eso cambie el criterio que utilizamos para explicar la estrategia.
¿Y si el mercado está en máximos?
Esta es probablemente la situación en la que más cuesta invertir de golpe.
Ves el gráfico.
Ha subido mucho.
Y aparece una idea muy humana:
“Espero a que caiga un poco y entonces entro”.
El problema es que acabas de cambiar de pregunta.
Ya no estás comparando una entrada inmediata con una entrada escalonada siguiendo unas reglas.
Estás intentando decidir si hoy es un buen o un mal momento para invertir basándote en lo que crees que hará el mercado después.
Eso es otra cosa.
Puedes hacer DCA sin intentar predecir absolutamente nada: cuatro compras, cuatro fechas y se acabó.
En el momento en que empiezas a retrasar, acelerar o cancelar esas compras porque crees que sabes qué hará el mercado, estás entrando en terreno de market timing.
Y ese es precisamente el tema de la siguiente lección del curso: intentar adivinar el mercado.
No quiero mezclar ambas cosas porque merece la pena entenderlas por separado.
Entonces, ¿DCA o Lump Sum?
Yo me quedaría con una idea bastante sencilla.
Si el capital ya está disponible, la cartera es adecuada para ti y puedes soportar emocional y financieramente una caída justo después de invertir, Lump Sum tiene el argumento estadístico más fuerte. Más dinero entra antes y pasa más tiempo expuesto a la rentabilidad de la inversión.
DCA tiene otro tipo de valor.
Puede reducir el impacto de un mal momento inicial y, sobre todo, puede ayudarte a ejecutar una inversión que de otro modo dejarías eternamente aparcada en efectivo.
Eso no lo convierte automáticamente en más rentable.
Lo convierte en una herramienta diferente.
Y si tienes que elegir entre un Lump Sum teóricamente perfecto que te asusta tanto que acabas vendiendo durante la primera caída y un DCA razonable que puedes mantener con disciplina, las matemáticas dejan de ser la única variable importante.
Lo que intentaría evitar es una tercera alternativa bastante peor: mantener el dinero indefinidamente fuera mientras esperas ese momento perfecto que quizá nunca llegue.
La estrategia de entrada importa.
Pero importa mucho menos que tener una cartera que entiendas, un riesgo que puedas soportar y un plan que seas capaz de mantener.
Si ya tienes claro tu plan
Si has decidido qué capital vas a invertir, en qué activos y con qué calendario, puedes utilizar Freedom24 para ponerlo en práctica.
Abrir una cuenta en Freedom24 con la promoción disponible
Yo revisaría tanto las condiciones de la promoción como los costes aplicables a las operaciones que vayas a realizar antes de ingresar el dinero.
Y seguimos.
En la siguiente lección vamos con una tentación que aparece constantemente cuando empiezas a invertir: intentar averiguar cuál es el mejor momento para entrar al mercado.