Quédate con esto
- Más inversiones no significa necesariamente más diversificación. Si todas dependen de lo mismo, sigues concentrado.
- Puedes diversificar entre clases de activos y también dentro de cada una: empresas, emisores, sectores, países o monedas.
- La diversificación puede reducir el riesgo de que una mala inversión concreta destroce tu cartera, pero no puede hacer desaparecer el riesgo general del mercado.
- Una cartera sencilla puede estar mucho mejor diversificada que otra formada por veinte productos distintos.
Vamos a aterrizarlo.
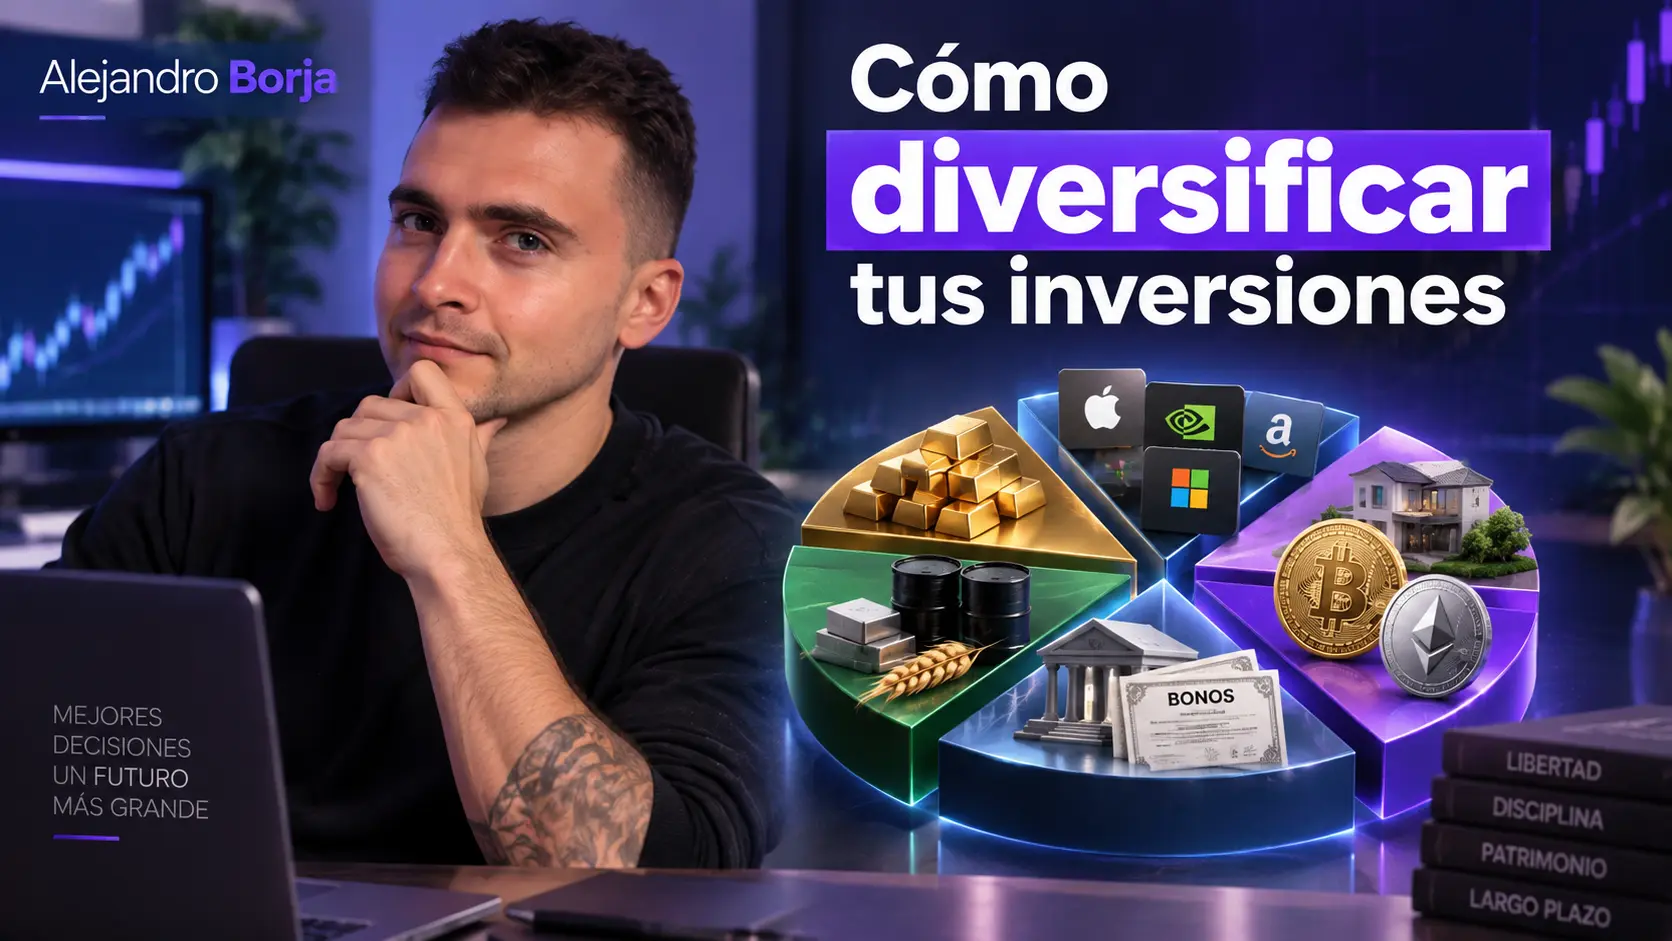
Qué significa realmente diversificar una inversión
Imagina que tienes 10.000 € para invertir.
Podrías colocar los 10.000 € en acciones de una única empresa.
Si esa empresa tiene un problema grave, prácticamente toda tu inversión depende de cómo termine la historia.
Ahora imagina que repartes el dinero entre distintas empresas.
Ya has reducido parte del riesgo específico de haber elegido una sola.
Pero hay una trampa.
¿Qué pasa si las diez empresas son bancos españoles?
Tienes diez nombres en la cartera, sí. Pero siguen compartiendo sector, geografía, regulación y bastantes factores económicos.
Has diversificado empresas. No has diversificado demasiado las fuentes de riesgo.
Ese es el matiz que me interesa que te lleves de esta lección.
La pregunta no debería ser:
“¿Cuántas inversiones tengo?”
Yo preguntaría:
“¿De cuántas cosas diferentes depende que mi cartera vaya bien o mal?”
Eso cambia completamente la forma de mirar una cartera.
Diversificación y asset allocation no son exactamente lo mismo
Esta diferencia es importante porque acabamos de trabajarla en la lección anterior.
El asset allocation decide cómo repartes tu cartera entre grandes clases de activos. Por ejemplo, cuánto peso tiene la renta variable, la renta fija o la liquidez.
La diversificación va un paso más allá y analiza cómo está repartido el riesgo dentro de esa estructura.
Puedes volver a la explicación completa sobre qué es la asignación de activos si esta parte todavía no la tienes clara.
Pongamos un ejemplo puramente educativo.
Una persona decide que una parte determinada de su cartera estará en renta variable.
Eso es asset allocation.
Si después invierte toda esa parte en una única compañía, su asignación entre clases de activos puede ser exactamente la que quería y, aun así, tener una concentración enorme dentro de la renta variable.
Ahí entra la diversificación.
Investor.gov distingue precisamente esos dos niveles: repartir el patrimonio entre diferentes clases de activos y, además, diversificar las inversiones dentro de cada clase.
No son decisiones rivales.
Se complementan.
Las formas de diversificar que realmente importan
No necesitas comprar un poco de absolutamente todo.
De hecho, yo evitaría esa mentalidad.
Diversificar bien significa detectar de dónde vienen tus riesgos y evitar una dependencia excesiva de uno solo.
Diversificación entre tipos de activos
Acciones, bonos y liquidez no representan exactamente lo mismo ni reaccionan igual ante todos los escenarios.
Por eso una cartera puede repartir el dinero entre diferentes clases de activos.
Ahora bien, esto no significa que necesites obligatoriamente tener todas las clases de activos que existen.
Primero mandan tu objetivo, tu plazo y el riesgo que puedes asumir. Después se decide qué encaja.
Si todavía no tienes claro qué alternativas existen, te recomiendo pasar por la lección sobre los principales tipos de inversiones.
Diversificación entre empresas o emisores
Aquí la idea es bastante intuitiva.
Si tienes todo tu dinero invertido en una empresa, dependes enormemente de lo que le ocurra a esa empresa.
Una mala gestión, un competidor nuevo, un fraude, un problema de deuda, un cambio tecnológico o cualquier otro golpe específico puede afectarte muchísimo.
Al repartir la exposición entre diferentes compañías reduces esa dependencia.
Con la renta fija ocurre algo parecido con los emisores: prestar todo tu capital a una única entidad concentra el riesgo de crédito en ella.
No hace falta entrar mucho más aquí. La idea importante es sencilla:
un problema individual debería tener un impacto limitado sobre el conjunto.
Diversificación por sectores
Puedes tener acciones de quince empresas y descubrir que doce pertenecen al mismo sector.
Eso me preocupa más que el número de empresas.
Tecnología, energía, banca, consumo, salud o industria responden de manera diferente a muchos cambios económicos. Ningún sector está aislado del resto del mercado, pero tampoco todos dependen exactamente de las mismas variables.
Diversificar sectorialmente intenta evitar que una mala etapa para una industria arrastre una parte excesiva de tu patrimonio.
Diversificación geográfica
Invertir exclusivamente en empresas de tu propio país puede resultar cómodo porque conoces los nombres.
Pero familiaridad y diversificación son cosas diferentes.
Una cartera demasiado expuesta a una única economía también está expuesta a sus problemas económicos, regulatorios y políticos.
Ampliar la exposición a diferentes regiones puede repartir ese riesgo.
Y ojo con otro error: comprar varias multinacionales del mismo país puede darte cierta exposición económica internacional, pero eso no significa automáticamente que hayas eliminado la concentración geográfica.
Hay que mirar qué tienes realmente debajo.
Diversificación por monedas
También puedes tener exposición a diferentes divisas.
Aquí tendría cuidado con una simplificación habitual: tener más monedas no equivale automáticamente a tener menos riesgo.
Si tus gastos futuros están en euros y una parte de tus inversiones está expuesta a otras monedas, el tipo de cambio puede ayudarte unas veces y perjudicarte otras.
La moneda es otra fuente de riesgo que conviene entender, no una casilla que tengas que marcar obligatoriamente para poder decir que estás diversificado.
Un ETF o un fondo no te hace diversificado automáticamente
Este error es muy común.
Compras varios fondos o ETFs y piensas:
“Tengo cinco productos. Esto ya está diversificado.”
Puede que sí.
O puede que prácticamente todos estén comprando las mismas empresas.
Investor.gov advierte precisamente de que un fondo o ETF no tiene por qué proporcionar una gran diversificación si está muy concentrado en un sector concreto. Incluso recomienda revisar las principales posiciones cuando tienes varios fondos para comprobar que no estás duplicando exposiciones sin darte cuenta.
FINRA hace una advertencia similar: varios fondos pueden solaparse y mantener buena parte de las mismas compañías, por lo que tener más productos no necesariamente reduce el riesgo de concentración.
Para mí, este es uno de los mejores ejemplos de por qué hay que mirar lo que tienes, no contar cuántas líneas aparecen en tu broker.
| Lo que tienes | Parece diversificado | Lo que miraría realmente |
|---|---|---|
| 10 acciones del mismo sector | Sí, porque son 10 empresas | Dependencia del mismo sector |
| 3 ETFs tecnológicos | Sí, porque son 3 fondos | Empresas repetidas y riesgos comunes |
| 1 fondo muy amplio y global | Parece poco, porque solo es 1 producto | Puede contener cientos o miles de compañías |
| Varios fondos globales parecidos | Mucho, por número de fondos | Posible solapamiento entre posiciones |
Hay una conclusión interesante aquí:
una sola inversión puede darte exposición a muchísimas compañías, mientras que diez inversiones pueden dejarte muy concentrado.
Depende de lo que haya dentro.
¿Quieres empezar a construir tu cartera?
Una vez tienes claro qué exposición buscas, necesitas una plataforma desde la que ejecutarla.
La opción que recomiendo dentro del curso es Freedom24. Su plataforma permite acceder a acciones, ETFs y bonos en diferentes mercados, y Freedom Finance Europe Ltd figura en el registro oficial de la CNMV como empresa de servicios de inversión del Espacio Económico Europeo que opera en España en libre prestación de servicios, con número de registro 4547.
Abrir una cuenta en Freedom24 y consultar la promoción vigente
La promoción y sus condiciones pueden cambiar, así que yo revisaría siempre los términos vigentes antes de abrir o financiar la cuenta.
El riesgo que la diversificación sí puede reducir… y el que no
Aquí viene una parte que me parece especialmente importante.
Supongamos que tienes el 40 % de tu cartera en una única compañía.
Esa compañía cae un 60 %.
Solo esa posición estaría restando aproximadamente:
40 % × 60 % = 24 %
al valor inicial de la cartera, antes de contar lo que haga todo lo demás.
Ahora imagina que esa empresa representa únicamente un 5 %.
La misma caída del 60 % supondría aproximadamente:
5 % × 60 % = 3 %
sobre la cartera inicial.
La empresa ha caído exactamente lo mismo.
Lo que cambia es cuánto dependías de acertar con ella.
Ahí está buena parte de la utilidad de diversificar.
Pero ahora pensemos en otro escenario.
Llega una crisis que hace caer prácticamente todo el mercado de renta variable.
Puedes tener 100 compañías y seguir sufriendo pérdidas importantes.
La CNMV denomina riesgo sistemático o riesgo de mercado al que procede de factores generales que afectan al conjunto del mercado y explica que no puede eliminarse mediante diversificación.
Diversificar reduce determinados riesgos.
No convierte una cartera arriesgada en una cartera sin riesgo.
Si quieres profundizar en esta diferencia, antes conviene tener muy clara la relación entre riesgo y rentabilidad y qué significa realmente la volatilidad de una inversión.
Entonces, ¿cuántas inversiones necesitas para estar diversificado?
No existe un número mágico que sirva para todo el mundo.
Y yo desconfiaría de cualquiera que intentase resolver la diversificación con una cifra universal.
“Necesitas 10 acciones.”
“Con 20 ya estás diversificado.”
“Con tres ETFs es suficiente.”
Sin saber qué contienen, esos números dicen bastante poco.
Quince empresas pertenecientes al mismo sector pueden estar más concentradas que un único producto que reparta la inversión entre cientos de compañías, sectores y países.
Y ese producto, a su vez, podría darte una diversificación enorme dentro de la renta variable y seguir dejándote completamente expuesto a la renta variable como clase de activo.
La diversificación tiene capas.
Por eso, en lugar de obsesionarme con el número de posiciones, miraría cuánto daño podría hacerme una sola fuente de riesgo.
¿Qué ocurre si falla mi mayor inversión?
¿Qué ocurre si un sector entero pasa cinco años malos?
¿Y si la economía de un país se estanca?
¿Hay varios productos que parecen distintos pero contienen prácticamente lo mismo?
Esas preguntas me parecen mucho más útiles que contar activos.
Cómo diversificar tus inversiones sin complicarte la vida
Llegados a este punto del curso, ya tienes piezas suficientes para hacerlo con bastante más criterio.
Empieza por tu objetivo, no por los productos
Antes de decidir cuántos activos necesitas, tienes que saber qué estás intentando conseguir.
No es lo mismo invertir para algo que necesitas dentro de pocos años que construir patrimonio durante varias décadas.
Por eso hemos separado estas decisiones en lecciones distintas.
Si todavía tienes dudas aquí, vuelve a cómo definir tus objetivos de inversión, revisa tu horizonte temporal y asegúrate de entender tu perfil inversor.
La diversificación viene después.
Revisa primero los grandes bloques
No empezaría preguntando:
“¿Qué otra acción puedo comprar?”
Primero miraría el conjunto.
¿Cuánto depende la cartera de la renta variable?
¿Cuánto de la renta fija?
¿Existe liquidez?
¿Esa distribución sigue teniendo sentido para tu objetivo?
Esa es precisamente la función de la asignación de activos que vimos en la lección anterior.
Después mira dentro de cada bloque
Ahora sí.
Si tienes renta variable, mira empresas, sectores y geografías.
Si tienes renta fija, piensa en emisores y características diferentes de los títulos.
Si utilizas fondos o ETFs, abre la cartera y revisa qué tienen dentro.
No te quedes con el nombre.
Dos fondos con etiquetas diferentes pueden terminar llevándote prácticamente al mismo sitio.
Busca concentraciones que no habías decidido conscientemente
Esta palabra es importante: conscientemente.
Concentrarse no es automáticamente un error.
Una persona puede decidir deliberadamente asumir más riesgo en una inversión concreta porque tiene una determinada tesis.
Lo que me parece peligroso es estar concentrado sin saberlo.
Quizá una empresa haya subido muchísimo y ahora pese mucho más de lo que pretendías.
Quizá varios fondos repitan tus mayores posiciones.
Quizá tu patrimonio, tu trabajo y tus inversiones dependan todos de la misma industria.
La diversificación empieza por saber dónde están esas dependencias.
Pregúntate qué puede hacer caer varias cosas a la vez
Aquí estamos llegando justo a la siguiente pieza del curso.
Dos activos pueden llamarse de forma distinta y reaccionar de manera muy parecida.
Y otros pueden comportarse de forma bastante diferente ante determinados escenarios.
Eso es precisamente lo que empezaremos a medir cuando hablemos de correlación.
No voy a desarrollarlo aquí porque merece su propia lección, pero quédate de momento con una idea:
para diversificar no solo importa que tus inversiones sean diferentes sobre el papel. Importa que no dependan todas exactamente de lo mismo.
La siguiente lección es qué es la correlación entre activos.
No añadas cosas únicamente para sentirte más diversificado
Este es el otro extremo.
Empiezas con una cartera sencilla.
Después compras otro fondo “por diversificar”.
Luego otro ETF.
Después una materia prima.
Una pequeña posición en otra estrategia.
Dos acciones.
Otra región.
Y acabas con una cartera que necesitas una hoja de cálculo enorme para entender.
¿Es mejor?
No necesariamente.
Cada inversión debería tener algún motivo para estar ahí.
Si un nuevo producto solo replica lo que ya tienes, puede añadir complejidad sin aportar demasiada diversificación adicional.
Para mí, una buena cartera no es la que más cosas tiene.
Es la que asume los riesgos que has decidido asumir y evita concentraciones que no necesitas.
Si ya sabes qué exposición buscas
Freedom24 permite operar desde una misma plataforma con diferentes tipos de valores y mercados. Eso puede resultar práctico cuando quieres construir una cartera sin repartir cada parte entre una plataforma diferente.
Pero recuerda el orden: primero decides qué necesitas; después eliges qué comprar. No al revés.
Abrir una cuenta en Freedom24 con acceso a la promoción vigente
Los errores que más fácilmente crean una falsa sensación de diversificación
Hay uno especialmente claro: confundir cantidad con variedad.
Tener veinte acciones tecnológicas no soluciona necesariamente un exceso de exposición a tecnología.
Comprar varios ETFs tampoco garantiza nada si sus principales posiciones se repiten.
Invertir en diferentes países puede seguir dejando una concentración sectorial enorme.
Y comprar instrumentos nuevos que no entiendes únicamente para “diversificar” puede terminar introduciendo riesgos que ni siquiera sabías que estabas asumiendo.
Hay otro error que merece mencionarse porque aparece muchísimo: confundir repartir las compras en el tiempo con diversificar la cartera.
Invertir poco a poco puede cambiar el riesgo asociado al momento de entrada, pero es una decisión diferente. Veremos ese problema más adelante al comparar DCA y lump sum; aquí estamos hablando de cómo se distribuyen tus exposiciones, no de cuándo ejecutas las compras.
Y, finalmente, está el exceso contrario: convertir la diversificación en una colección.
No necesitas comprar todo lo que existe.
Necesitas evitar que el resultado de tu patrimonio dependa innecesariamente de unas pocas apuestas.
¿Cómo saber si tu cartera está suficientemente diversificada?
Yo haría un pequeño ejercicio.
Mira tu inversión más grande.
Imagina que cae muchísimo.
¿Tu plan continúa teniendo sentido?
Después haz lo mismo con tu mayor sector.
Con tu principal país.
Con la clase de activo que más pesa.
Y, finalmente, busca inversiones diferentes que en realidad compartan las mismas compañías o los mismos motores de rentabilidad.
Si descubres que casi todo depende del mismo escenario económico, probablemente tengas menos diversificación de la que creías.
Si, en cambio, entiendes qué función cumple cada parte y una mala noticia aislada no puede hundir todo el plan, vas mucho mejor encaminado.
No necesitas conseguir una cartera que jamás caiga.
Eso no existe.
Necesitas construir una cartera en la que no haga falta acertar siempre.
La idea con la que quiero que te quedes
Para mí, diversificar tiene una función muy concreta: evitar que un único error tenga consecuencias demasiado grandes.
No sabes qué empresa será la mejor dentro de diez años.
No sabes qué país crecerá más.
No sabes qué sector tendrá la próxima crisis.
Ni necesitas saberlo para invertir.
La diversificación acepta algo bastante sano: podemos equivocarnos.
Por eso repartimos el riesgo.
No para eliminar las pérdidas, porque no podemos.
No para conseguir siempre la máxima rentabilidad, porque una cartera concentrada en el gran ganador del año probablemente gane más.
Lo hacemos para que nuestro futuro financiero no dependa de haber elegido perfectamente una empresa, una industria o un país.
Y ahora llega la pregunta interesante.
Puedes tener dos inversiones diferentes, pero ¿cómo sabes si realmente se comportan de forma diferente?
Ese es exactamente el siguiente paso.
Continuar con la lección 18: Correlación entre activos
Y si ya tienes claro qué papel debe cumplir cada inversión y quieres empezar a poner el plan en práctica:
Abrir una cuenta en Freedom24 y consultar la promoción disponible