Para ir al grano
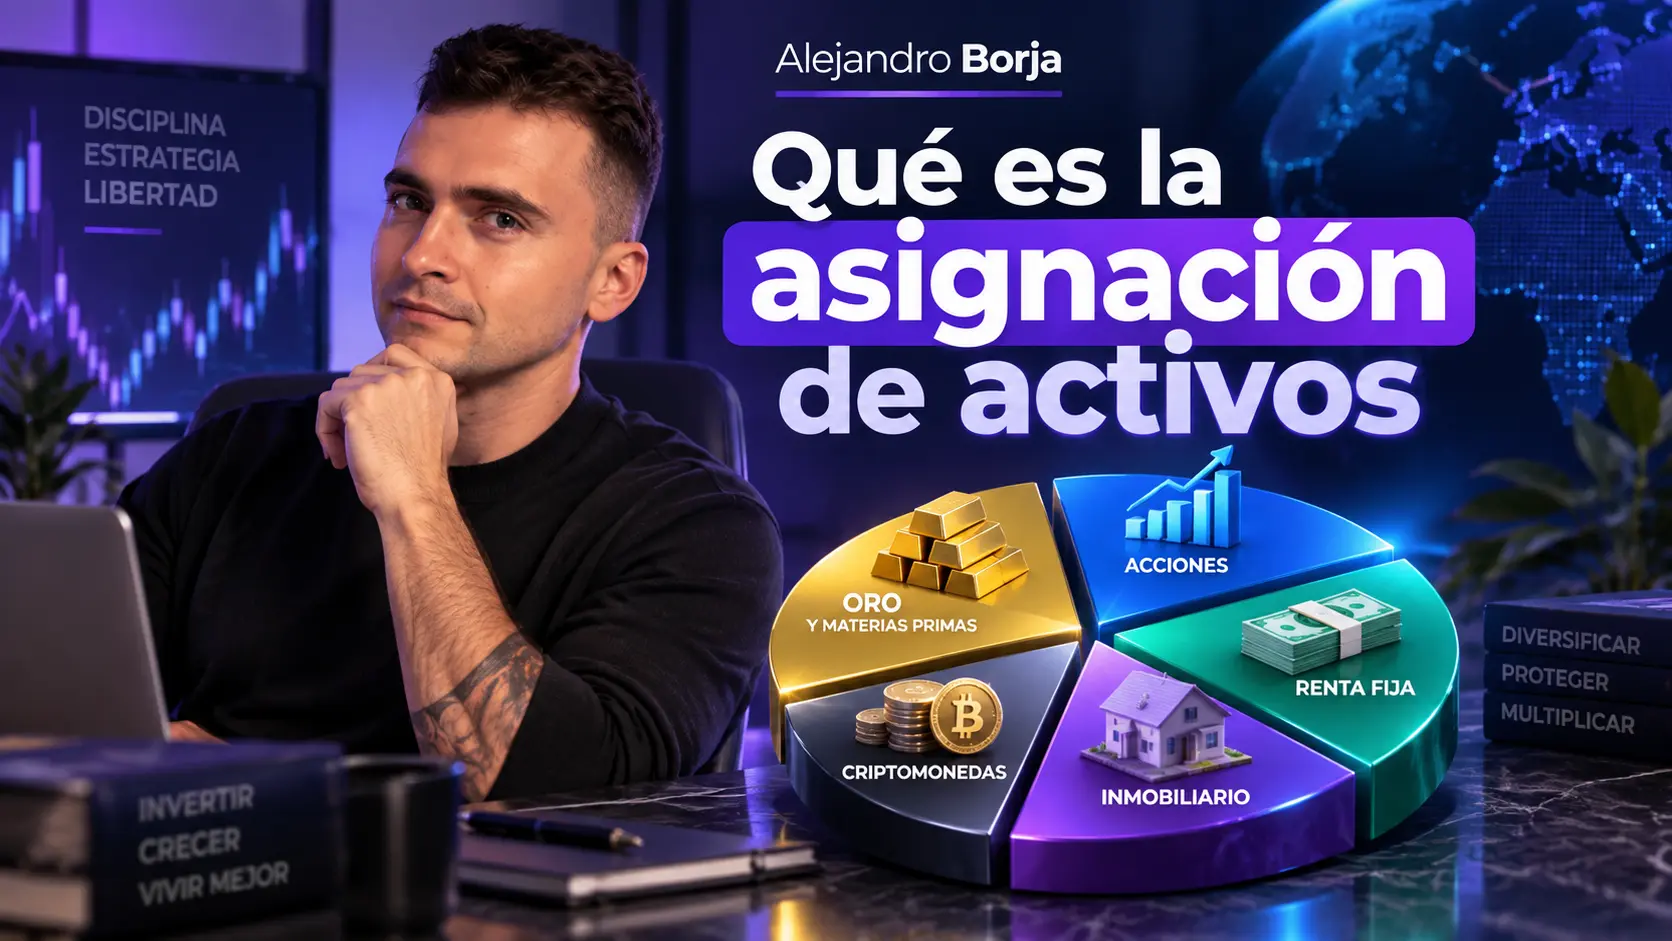
La asignación de activos consiste en decidir qué porcentaje de tu cartera destinas a cada gran clase de activo: renta variable, renta fija, liquidez y, si tiene sentido para ti, otros tipos de inversión.
No existe una combinación perfecta para todo el mundo.
Tu asset allocation debería depender sobre todo de qué quieres conseguir, cuándo necesitarás el dinero y cuánto riesgo puedes asumir de verdad. Investor.gov plantea precisamente la asignación de activos como una decisión personal condicionada por el horizonte temporal y la tolerancia al riesgo.
El orden que quiero que tengas en la cabeza es este:
Objetivo → horizonte → riesgo → asignación de activos → productos concretos.
No al revés.
Qué es exactamente el asset allocation
El asset allocation es la estructura de la cartera.
Imagina una cartera de 20.000 €:
- 12.000 € en renta variable: 60 %
- 6.000 € en renta fija: 30 %
- 2.000 € en liquidez: 10 %
Tu asignación sería:
60 % renta variable / 30 % renta fija / 10 % liquidez.
Todavía no hemos dicho si los 12.000 € de renta variable irán a un ETF mundial, a acciones individuales o a varios fondos.
Tampoco hemos decidido qué bonos comprar.
Eso viene después.
Esta diferencia parece pequeña, pero cambia bastante la forma de pensar una cartera.
| Decisión | Ejemplo |
|---|---|
| Asignación de activos | 60 % renta variable, 30 % renta fija, 10 % liquidez |
| Selección de productos | Qué ETF, fondo, bono o acción utilizar |
| Diversificación | Cómo repartir el riesgo entre distintas inversiones |
| Ejecución | Cuándo y cómo realizar las compras |
En la lección anterior vimos la diferencia entre gestión activa y gestión pasiva.
Aquello responde principalmente a cómo vas a gestionar o seleccionar las inversiones.
El asset allocation responde a otra pregunta:
¿Cuánto espacio ocupa cada tipo de activo dentro de tu cartera?
Por qué la asignación de activos cambia tanto una cartera
Pongamos números.
Imagina dos personas que disponen de 10.000 € y que compran exactamente los mismos productos de renta variable y renta fija.
La única diferencia está en los pesos.
Cartera A
- 80 % renta variable: 8.000 €
- 20 % renta fija: 2.000 €
Cartera B
- 40 % renta variable: 4.000 €
- 50 % renta fija: 5.000 €
- 10 % liquidez: 1.000 €
Ahora supongamos, únicamente como ejemplo educativo, que la renta variable cae un 30 % y que la renta fija y la liquidez permanecen sin cambios.
La cartera A perdería aproximadamente:
8.000 € × 30 % = 2.400 €
Es decir, un 24 % del valor total de la cartera.
La cartera B perdería:
4.000 € × 30 % = 1.200 €
Un 12 % del total.
Mismos productos dentro de cada categoría.
Misma caída de la bolsa.
Una experiencia completamente diferente.
Por supuesto, en el mundo real la renta fija también puede subir o bajar y las relaciones entre los activos cambian. No estoy intentando predecir cuánto perdería una cartera concreta.
El ejemplo sirve para entender algo más importante:
los pesos determinan a qué riesgos estás exponiendo tu dinero.
Y eso importa mucho más de lo que parece cuando estás mirando únicamente qué fondo ha subido más o qué ETF tiene un TER unas centésimas inferior.
No existe un asset allocation perfecto
Esta es probablemente la idea más importante de toda la lección.
No hay una combinación que podamos llamar:
“La mejor cartera para invertir”.
Un 80 % en renta variable podría ser perfectamente asumible para una persona y hacer que otra vendiera asustada en la primera caída importante.
Un 20 % en renta variable podría tener sentido para determinado objetivo y resultar demasiado prudente para otro.
Por eso copiar la cartera de otra persona sin conocer su situación me parece un error.
Tu objetivo
No es lo mismo invertir pensando en una jubilación dentro de 30 años que acumular dinero para comprar una vivienda dentro de cinco.
Si todavía no lo tienes claro, vuelve a la lección sobre cómo definir tus objetivos de inversión.
Tu horizonte temporal
¿Cuándo vas a necesitar ese dinero?
Cuanto menos flexible sea esa fecha, más importante es pensar qué ocurriría si una caída fuerte del mercado llegase justo antes.
Lo explicamos con bastante más detalle en qué es el horizonte temporal de una inversión.
Tu capacidad y tolerancia al riesgo
Aquí hay dos preguntas diferentes.
¿Cuánto riesgo puedes permitirte asumir?
Y:
¿Cuánto riesgo eres capaz de soportar sin abandonar el plan?
No siempre coinciden.
Puedes tener una situación financiera que te permita mantener una cartera muy volátil y descubrir que emocionalmente una caída del 30 % te resulta insoportable.
Por eso merece la pena tener claro cuál es tu perfil inversor y entender antes la relación entre riesgo y rentabilidad.
Para mí, una asignación de activos que parece fantástica en Excel pero que vas a abandonar en la primera crisis es una mala asignación para ti.
Qué clases de activos pueden formar parte de la asignación
No quiero convertir esta lección en otro mapa completo de productos porque ya tienes una dedicada a los diferentes tipos de inversiones y clases de activos.
Para construir el concepto basta con pensar en grandes bloques.
Renta variable
Normalmente se utiliza buscando crecimiento del capital a largo plazo.
A cambio, debes aceptar que su valor puede moverse mucho y que pueden existir caídas importantes.
Renta fija
Puede cumplir funciones diferentes: generar intereses, reducir la volatilidad de determinadas carteras o cubrir necesidades con horizontes concretos.
Pero cuidado con el nombre.
Renta fija no significa rentabilidad fija ni inversión sin riesgo.
Existen riesgo de crédito, tipos de interés, inflación y otros factores. Si necesitas refrescar las diferencias, tienes la lección completa de renta fija vs renta variable.
Liquidez
Puede ser dinero disponible o instrumentos de muy corto plazo destinados a proporcionar estabilidad y disponibilidad.
Yo distinguiría siempre esta liquidez de inversión del dinero que necesitas para gastos e imprevistos.
Meter tu fondo de emergencia en la cartera y empezar a tratarlo como capital disponible para invertir mezcla dos problemas diferentes.
Otros activos
Inmobiliario, materias primas, oro, criptoactivos y otras inversiones pueden aparecer en determinadas carteras.
Que existan no significa que tengas que tenerlas.
Una cartera no mejora automáticamente porque añadamos más cajitas.
La pregunta debería ser siempre:
¿Qué papel cumple este activo que no estoy cubriendo ya?
Cómo hacer tu primera asignación de activos sin complicarte
No necesitas empezar con quince categorías.
De hecho, siendo principiante, yo haría justo lo contrario.
Primero decide la estructura.
Luego ya tendrás tiempo de refinarla.
1. Escribe para qué estás invirtiendo
“Quiero ganar dinero” no es un objetivo suficientemente concreto.
Algo como esto sí empieza a ser útil:
Quiero acumular capital para mi jubilación dentro de 25 años.
O:
Quiero disponer de 60.000 € para una entrada de vivienda dentro de ocho años.
El objetivo da sentido a todo lo demás.
2. Ponle un horizonte
¿Cuánto tiempo tienes?
¿La fecha es flexible?
¿Podrías retrasar el objetivo dos o tres años si los mercados estuvieran atravesando una mala etapa?
Dos objetivos con la misma cantidad final pueden necesitar estructuras distintas simplemente porque uno tiene 20 años por delante y el otro cuatro.
3. Piensa qué pérdida podrías soportar
No necesitas adivinar exactamente cuánto caerá una cartera.
La pregunta útil es otra.
Imagina que abres la aplicación y tus 20.000 € pasan a valer temporalmente 16.000 €.
Son 4.000 € menos.
Un 20 %.
¿Qué harías?
Si una caída razonablemente posible en una cartera determinada haría que vendieras todo, el problema no se arregla diciéndote a ti mismo que deberías ser más valiente.
Probablemente tienes que revisar cuánto riesgo estás asumiendo.
4. Decide los grandes bloques
Ahora sí.
Por ejemplo:
| Ejemplo educativo | Renta variable | Renta fija | Liquidez |
|---|---|---|---|
| A | 80 % | 20 % | 0 % |
| B | 60 % | 30 % | 10 % |
| C | 40 % | 50 % | 10 % |
No son carteras que esté recomendando.
Ni A es automáticamente mejor por buscar más crecimiento, ni C es automáticamente mejor por tener menos renta variable.
Lo interesante es ver cómo cambia la exposición de toda la cartera simplemente modificando tres porcentajes.
5. Comprueba que suma 100 %
Parece obvio, pero este ejercicio obliga a priorizar.
Si añades un 10 % a una cosa, ese 10 % tiene que salir de algún sitio.
Ese coste de oportunidad es importante.
No puedes tener simultáneamente:
- máxima liquidez;
- máxima estabilidad;
- máxima rentabilidad esperada;
- y mínimo riesgo.
Invertir siempre implica elegir entre cosas que quieres.
Un ejercicio que haría antes de comprar nada
Puedes escribir esto en una hoja:
Objetivo: ________
Horizonte: ________
Capital destinado a inversión: ________
Necesidades de liquidez: ________
Asignación objetivo:
- Renta variable: ___ %
- Renta fija: ___ %
- Liquidez: ___ %
- Otros: ___ %
Total: 100 %
Y ahora viene la parte que me interesa.
No pongas todavía nombres de ETFs, acciones o fondos.
Primero pregúntate si esa distribución tiene sentido.
¿Qué ocurriría si la parte de renta variable cayese con fuerza?
¿Seguirías pudiendo cumplir tu objetivo?
¿Necesitarías vender?
¿Mantendrías el plan?
Una vez respondidas esas preguntas, ya puedes empezar a buscar los productos que materializarán cada bloque.
Y aquí el orden importa muchísimo.
Primero la estructura, después el broker y los productos
El broker es una herramienta.
No debería decidir tu cartera.
Yo no construiría una estrategia pensando:
“Esta plataforma tiene este ETF, así que voy a comprarlo.”
Lo haría justo al revés:
“Necesito cubrir esta parte de mi asset allocation. Ahora voy a buscar una forma razonable de hacerlo.”
Cuando ya tengas clara tu distribución y quieras pasar a la parte práctica, Freedom24 es la plataforma que recomendamos para invertir en el curso.
Desde este enlace puedes abrir la cuenta y consultar la promoción disponible:
Abrir una cuenta en Freedom24 y ver la promoción
Pero quédate con esto: abrir el broker es el último paso de esta decisión, no el primero.
Antes quiero que sepas qué quieres comprar, cuánto y para qué.
Asset allocation y diversificación no son exactamente lo mismo
Es fácil mezclarlos porque están muy relacionados.
Pero quiero que llegues a la siguiente lección teniendo clara la diferencia.
Asignación de activos responde a:
¿Qué porcentaje de mi dinero irá a cada clase de activo?
Diversificación responde a:
¿Cómo reparto el riesgo para no depender demasiado de una sola inversión?
FINRA separa ambos conceptos de forma muy parecida: la asignación establece cuánto destinas a las distintas clases de activos, mientras que la diversificación reparte las inversiones entre y dentro de esas categorías.
Por ejemplo:
Tener un 70 % en renta variable y un 30 % en renta fija es una decisión de asset allocation.
Pero dentro de ese 70 % de renta variable podrías tener todo el dinero en una única empresa.
Tendrías una asignación de activos perfectamente definida y una concentración enorme.
Por eso la asignación es solo una de las capas de la cartera.
En la siguiente lección veremos precisamente cómo diversificar tus inversiones sin convertir la cartera en una colección interminable de productos.
Y más adelante entraremos en otro concepto muy relacionado: la correlación entre activos, que nos ayuda a entender si distintas inversiones realmente se comportan de forma diferente o estamos comprando varias cosas que reaccionan prácticamente igual.
Asset allocation estratégico y táctico: no los confundas
Cuando leas sobre el tema probablemente encuentres estas dos expresiones.
Asset allocation estratégico
Es la estructura que quieres mantener a largo plazo en función de tus objetivos, horizonte y riesgo.
Por ejemplo:
70 % renta variable y 30 % renta fija.
Puede evolucionar cuando cambia tu situación, pero no está pensado para modificarse continuamente porque aparezca una noticia económica.
Este es el tipo de asset allocation que quiero que aprendas primero.
Asset allocation táctico
Consiste en desviarse temporalmente de los pesos habituales porque crees que determinadas clases de activos ofrecen una oportunidad o un riesgo especial en ese momento.
Por ejemplo, pasar temporalmente del 70 % al 60 % en renta variable porque esperas una caída.
Aquí ya estás introduciendo previsiones sobre el mercado.
Es otro juego.
Más adelante veremos el problema de intentar anticipar continuamente qué hará el mercado. Por ahora, para construir una base sólida, me interesa bastante más que aprendas a definir una estructura coherente que intentar acertar qué activo lo hará mejor el próximo trimestre.
La cartera 60/40 tampoco es una fórmula mágica
Cuando empiezas a leer sobre asset allocation aparece constantemente la cartera:
60 % renta variable / 40 % renta fija.
Es sencilla.
Es conocida.
Y puede ser un buen ejemplo pedagógico.
Lo que no es es una respuesta universal.
¿Por qué exactamente 60 y 40?
Para algunas personas podría tener sentido.
Para otras, no.
El problema aparece cuando una referencia histórica se convierte en una receta sin mirar el objetivo que hay detrás.
Lo mismo ocurre con reglas del tipo:
“Tu porcentaje de renta fija debe ser igual a tu edad”.
Son atajos.
Pueden servir para iniciar una conversación, pero una persona de 40 años que necesitará el dinero dentro de tres años y otra de 40 años que invierte para dentro de 30 no tienen necesariamente el mismo problema.
La edad aporta información. No decide por sí sola la cartera.
¿Es verdad que el asset allocation explica el 90 % de la rentabilidad?
Esta frase aparece muchísimo.
Y necesita un matiz.
Los famosos estudios sobre la importancia de la asignación de activos no demostraron simplemente que “el 90 % de tu rentabilidad depende del asset allocation”.
Ibbotson y Kaplan analizaron precisamente esta confusión. Encontraron que la política de asignación explicaba alrededor del 90 % de la variabilidad de los retornos de un fondo a lo largo del tiempo, mientras que explicaba aproximadamente un 40 % de las diferencias de rentabilidad entre unos fondos y otros. Son preguntas distintas.
Parece una puntualización académica, pero no lo es.
Decir:
“El asset allocation explica el 90 % de la rentabilidad”
puede hacerte pensar que da prácticamente igual qué productos eliges, qué comisiones pagas o cómo implementas la estrategia.
Y no es eso.
La asignación de activos es importantísima porque determina gran parte de la exposición de tu cartera a distintos riesgos y fuentes de rentabilidad.
Pero importante no significa que todo lo demás deje de importar.
Los costes importan.
Los productos importan.
La diversificación importa.
La fiscalidad puede importar.
Tu comportamiento importa.
Y mantener el plan también importa.
Yo me quedaría con la idea correcta sin necesidad de convertirla en un eslogan del 90 %:
antes de obsesionarte con escoger inversiones concretas, decide qué cartera estás intentando construir.
Cinco errores que evitaría con la asignación de activos
Elegir productos antes de decidir los pesos
“Me gusta este ETF, esta acción y este fondo” no es una cartera.
Es una lista de productos.
Primero necesitas saber qué función debería cumplir cada uno y cuánto peso quieres darle.
Copiar la cartera de otra persona
Puedes copiar los porcentajes.
Lo que no puedes copiar son su sueldo, patrimonio, objetivos, horizonte, estabilidad laboral, necesidades de liquidez ni tolerancia a las caídas.
Sin ese contexto, copiar el resultado final sirve de bastante poco.
Pensar que más renta variable siempre es mejor
Más riesgo puede ofrecer mayor rentabilidad potencial.
No la garantiza.
Y una rentabilidad potencial superior no sirve de mucho si para conseguirla construyes una cartera que no puedes mantener.
Cambiar la asignación por lo que está funcionando ahora
Después de varios años de subidas en un activo resulta muy tentador darle más peso.
Después de una caída fuerte ocurre lo contrario.
El problema es que entonces tu estrategia empieza a depender de cómo te sientes respecto al mercado en cada momento.
Yo prefiero que los pesos nazcan primero de tu plan.
Complicar una cartera sencilla sin saber por qué
Añadir oro, inmobiliario, materias primas, Bitcoin, small caps, emergentes y cinco tipos distintos de bonos puede parecer más sofisticado.
No necesariamente es mejor.
Si no puedes explicar en una frase para qué sirve un bloque de tu cartera, yo me preguntaría si realmente lo necesitas.
¿La asignación de activos tiene que quedarse siempre igual?
No.
Tu vida cambia.
Tus objetivos también.
Dentro de diez años tu horizonte será diferente. Puedes necesitar más liquidez. Tus ingresos pueden cambiar. Puede aparecer un objetivo nuevo.
Además, los propios movimientos del mercado hacen que los porcentajes se desplacen.
Si partes de un 60 % en renta variable y esta crece mucho más que el resto de la cartera, quizá termines con un 70 % sin haber comprado nada adicional.
Devolver la cartera hacia los pesos definidos se conoce como rebalancear.
Investor.gov define precisamente el rebalanceo como devolver la cartera a su asignación objetivo cuando la evolución diferente de los activos la ha desplazado.
No voy a desarrollar aquí cómo hacerlo porque todavía no toca.
Más adelante construiremos el sistema completo y veremos cómo hacer seguimiento de la cartera.
Ahora solo quiero dejarte una regla:
cambiar tu asignación porque ha cambiado tu situación no es lo mismo que cambiarla continuamente intentando adivinar qué hará el mercado.
Qué quiero que te lleves de esta lección
Si mañana recuerdas solo una cosa, que sea esta:
una cartera empieza por porcentajes, no por productos.
Antes de decidir qué ETF comprar, qué fondo elegir o qué acciones añadir, necesitas saber qué papel tendrá cada clase de activo dentro del conjunto.
Objetivo.
Horizonte.
Riesgo.
Y después asset allocation.
Esa estructura será la que determine buena parte de cómo se comportará tu cartera cuando las cosas vayan bien y, sobre todo, cuando no vayan tan bien.
Una vez tengas esa estructura clara, pasar a los productos concretos resulta mucho más lógico.
Si ya tienes decidido cómo quieres repartir tu cartera y necesitas una plataforma desde la que empezar a implementarla, puedes utilizar Freedom24 y consultar la promoción disponible para nuevas cuentas desde aquí:
Y ahora llega la pregunta siguiente.
Puedes decidir tener un 70 % en renta variable.
Pero…
¿cómo evitas que ese 70 % dependa de cuatro empresas, un único país o un solo sector?
Eso es exactamente lo que vamos a resolver en la siguiente lección:
→ Cómo diversificar tus inversiones
Si llegaste directamente a esta página, puedes empezar desde el principio en el Curso de inversión desde cero.