La idea que quiero que te lleves de esta lección
Una cartera de ETFs debería poder resumirse en algo parecido a esto:
Objetivo → horizonte → riesgo → asignación de activos → ETFs → pesos → aportaciones → regla de rebalanceo.
No al revés.
Yo no empezaría buscando en Google cuál es “el mejor ETF para mi cartera”. Primero decidiría qué cartera quiero construir. Después buscaría los ETFs que necesito para hacerlo.
Y cuanto más sencillo puedas mantener el sistema sin sacrificar lo que realmente necesitas, mejor.
Cómo crear una cartera de ETFs desde cero
Antes de decidir si vas a tener uno, dos o cinco ETFs, hay tres preguntas bastante más importantes.
1. ¿Para qué estás invirtiendo?
No es lo mismo construir patrimonio para dentro de 25 años que invertir un dinero que puedes necesitar dentro de cuatro.
Intenta concretarlo.
Por ejemplo:
- complementar tu jubilación;
- acumular patrimonio a largo plazo;
- generar rentas en el futuro;
- financiar un objetivo concreto;
- simplemente invertir un ahorro que no necesitas a corto plazo.
El objetivo importa porque condiciona todo lo demás.
Una cartera no debería existir porque “me gustan estos ETFs”. Debería existir para cumplir una función.
2. ¿Cuál es tu horizonte temporal?
Tu horizonte es cuánto tiempo puede permanecer invertido ese dinero antes de que previsiblemente lo necesites.
Cuanto más corto sea, más cuidado tendría con construir una cartera extremadamente dependiente de activos volátiles.
Y aquí conviene separar dos cosas.
Una es que emocionalmente creas que puedes soportar pérdidas.
Otra bastante diferente es que financieramente puedas permitirte esperar una recuperación.
Si necesitas ese dinero dentro de dos años para pagar la entrada de una vivienda, da bastante igual que te consideres una persona valiente. Tienes una restricción real.
La asignación de activos depende precisamente del horizonte y de la capacidad y disposición del inversor para asumir riesgo.
3. ¿Cuánto riesgo puedes asumir de verdad?
Este punto suele resolverse demasiado rápido.
“Soy joven, así que puedo asumir mucho riesgo.”
No necesariamente.
Yo separaría la cuestión en dos:
Tolerancia al riesgo: cómo reaccionarías psicológicamente ante pérdidas importantes.
Capacidad de asumir riesgo: cuánto daño real producirían esas pérdidas en tus planes financieros.
Imagina que construyes una cartera agresiva y el mercado cae con fuerza.
¿Seguirías con tu estrategia?
¿O descubrirías que la volatilidad que parecía soportable sobre una hoja de cálculo no lo es tanto cuando estás viendo caer varios años de ahorro?
La mejor cartera teórica sirve de poco si te obliga a abandonarla en el peor momento.
De tu perfil a los pesos de la cartera
Una vez tienes claro para qué inviertes, durante cuánto tiempo y cuánto riesgo puedes soportar, puedes entrar en la decisión central:
qué porcentaje de tu cartera quieres asignar a cada tipo de activo.
Esto es la asignación de activos.
Por ejemplo, una cartera podría estar formada conceptualmente por:
| Ejemplo educativo | Renta variable | Renta fija |
|---|---|---|
| Cartera A | 100 % | 0 % |
| Cartera B | 80 % | 20 % |
| Cartera C | 60 % | 40 % |
No estoy diciendo que una sea mejor que otra ni que debas copiar estos porcentajes.
De hecho, esa sería justo la interpretación equivocada.
La tabla sirve para entender algo: antes de escoger ETFs tienes que decidir qué papel va a cumplir cada bloque de tu cartera.
Una cartera con un 100 % en renta variable global puede ser extremadamente sencilla, pero también tendrás que aceptar toda la volatilidad de la bolsa.
Introducir renta fija puede reducir el peso de la renta variable y cambiar el comportamiento de la cartera, pero tampoco convierte automáticamente la inversión en segura.
Lo que buscas es una combinación que tenga sentido para tu objetivo.
No necesitas muchos ETFs para tener una cartera seria
Aquí conectamos directamente con la lección sobre cómo diversificar con ETFs.
Tener siete ETFs no significa estar siete veces más diversificado.
Puedes montar una cartera con cinco productos diferentes y descubrir que todos concentran una parte enorme de su exposición en las mismas compañías estadounidenses.
Y también puedes conseguir una exposición enorme a mercados internacionales mediante un solo ETF amplio.
Por eso yo no decidiría primero cuántos ETFs quiero.
Decidiría primero qué exposiciones necesito.
Después utilizaría el menor número de productos que me permita conseguirlas de una forma razonable.
La simplicidad también tiene valor.
El proceso que seguiría para construir la cartera
Con todo lo anterior, podemos convertir la teoría en un proceso bastante claro.
Paso 1. Escribe tu objetivo
Una frase.
Por ejemplo:
Construir patrimonio a largo plazo con dinero que no espero necesitar durante muchos años.
Cuanto más ambiguo sea tu objetivo, más fácil será cambiar de estrategia cada vez que cambie el mercado.
Paso 2. Define tu asignación objetivo
Supongamos, únicamente como ejemplo educativo, que decides:
- 70 % renta variable global;
- 30 % renta fija.
Esos porcentajes pasan a ser tu referencia.
No significan que tu cartera vaya a estar exactamente en 70/30 todos los días.
Significan que esa es la estructura que quieres mantener aproximadamente.
Paso 3. Decide qué exposición necesitas dentro de cada bloque
Aquí no voy a repetir toda la lección anterior.
Si tienes dudas sobre países, sectores, concentración o ETFs que se pisan entre ellos, vuelve a cómo diversificar una cartera de ETFs sin crear solapamientos innecesarios.
La idea ahora es simplemente pasar de:
Quiero un 70 % en renta variable.
a algo bastante más concreto:
Quiero que ese 70 % represente una exposición global amplia.
Paso 4. Elige el ETF que utilizarás para representar cada exposición
Solo ahora llegaría a los productos.
Y aquí entran todas las decisiones que hemos ido trabajando durante el curso.
No necesitas volver a estudiarlas desde cero en esta lección.
Puedes utilizar mi guía sobre cómo elegir un ETF paso a paso y revisar aspectos como estructura, réplica, tamaño, costes o funcionamiento.
También conviene recordar que no elegiría automáticamente el ETF con menor TER. Si quieres profundizar en ese coste, tienes la lección dedicada al TER de un ETF.
Y tampoco ignoraría lo que cuesta realmente entrar y salir de una posición. Lo explico con más detalle en la guía sobre liquidez y spread de los ETFs.
Paso 5. Asigna un porcentaje a cada ETF
Imagina que finalmente utilizas dos ETFs para representar la cartera anterior:
| Bloque | Peso objetivo |
|---|---|
| ETF de renta variable global | 70 % |
| ETF de renta fija | 30 % |
Con 10.000 €, la distribución inicial sería simplemente:
- 7.000 € en el primer bloque;
- 3.000 € en el segundo.
Con 25.000 €:
- 17.500 €;
- 7.500 €.
El porcentaje es lo importante.
La cantidad absoluta irá cambiando a medida que aumente o disminuya el patrimonio.
Paso 6. Decide cómo vas a hacer las nuevas aportaciones
Si vas añadiendo dinero periódicamente, yo dejaría esta regla definida desde el principio.
Puedes repartir cada aportación según los porcentajes objetivo.
O puedes utilizar el dinero nuevo para ir corrigiendo desviaciones, algo que veremos enseguida porque puede resultar especialmente útil al rebalancear.
Si todavía no tienes claro cómo organizar las compras periódicas, tienes una lección específica sobre DCA con ETFs e inversión periódica.
Paso 7. Escribe tu regla de rebalanceo
Este paso se olvida muchísimo.
Y para mí es uno de los más importantes.
No esperes a que la bolsa caiga un 25 % para decidir cómo vas a reaccionar.
Decídelo cuando estás tranquilo.
Por ejemplo:
Revisaré la cartera una vez al año y solo rebalancearé si algún gran bloque se ha alejado más de 5 puntos porcentuales de su peso objetivo.
No tienes que utilizar exactamente esa regla. Es únicamente un ejemplo.
Lo importante es que exista una regla antes de que aparezcan el miedo, la euforia o las ganas de tocar cosas.
Una hoja de ruta de una sola página
Si quieres simplificar muchísimo la gestión, deja por escrito algo parecido a esto:
| Decisión | Tu regla |
|---|---|
| Objetivo | ¿Para qué invierto? |
| Horizonte | ¿Cuándo podría necesitar el dinero? |
| Asignación | ¿Qué porcentaje corresponde a cada bloque? |
| ETFs | ¿Qué producto representa cada exposición? |
| Aportaciones | ¿Cuánto y con qué frecuencia? |
| Revisión | ¿Cada cuánto compruebo la cartera? |
| Tolerancia | ¿Qué desviación permito? |
| Rebalanceo | ¿Cómo corregiré una desviación? |
| Cambio de estrategia | ¿Qué motivos justificarían modificar los pesos? |
Parece demasiado sencillo.
Precisamente por eso me gusta.
Una cartera bien diseñada debería reducir el número de decisiones que tendrás que improvisar en el futuro.
Qué significa rebalancear una cartera de ETFs
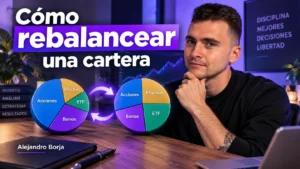
Con el tiempo ocurre algo inevitable: los activos no se comportan igual.
Imagina una cartera objetivo:
- 70 % renta variable;
- 30 % renta fija.
Si las acciones suben mucho más que los bonos, quizá unos años después te encuentres con:
- 76 % renta variable;
- 24 % renta fija.
Ya no tienes la cartera que habías diseñado.
Estás asumiendo más exposición a renta variable y, por tanto, un riesgo diferente.
Rebalancear consiste en volver a acercar la cartera a sus pesos objetivo.
Esa es su función principal.
No intentar adivinar qué activo va a subir mañana.
No mejorar mágicamente la rentabilidad.
No vender porque “el mercado está caro”.
Mantener la cartera alineada con el riesgo que habías decidido asumir. Esa es también la lógica con la que Investor.gov y Vanguard explican el rebalanceo.
Rebalancear no es lo mismo que cambiar tu estrategia
Esta distinción me parece especialmente importante.
Imagina que tus acciones pasan del 70 % al 77 %.
Volver al 70 % es rebalancear.
Pero imagina que ves que la bolsa lleva varios años subiendo y decides:
Ahora quiero que mi objetivo sea 85 % de renta variable.
Eso no es un rebalanceo.
Has cambiado la estrategia.
Puede existir una buena razón para modificar tu asignación: cambia tu situación financiera, tu objetivo, tu horizonte o tu capacidad para asumir riesgo.
Lo que evitaría es cambiarla simplemente porque un activo acaba de hacerlo muy bien o muy mal.
Si no haces esa separación, puedes acabar llamando “rebalanceo” a perseguir al mercado.
Cómo rebalancear una cartera: tres formas de hacerlo
Aquí tenemos realmente dos decisiones diferentes:
- cuándo rebalanceas;
- cómo ejecutas el rebalanceo.
Vamos primero con el cuándo.
Opción 1: rebalancear por calendario
El método más sencillo.
Por ejemplo:
- cada seis meses;
- una vez al año.
Llegada la fecha, revisas los pesos y decides si necesitas ajustar.
Tiene una ventaja enorme: no necesitas observar la cartera continuamente.
El inconveniente es que podrías estar comprando y vendiendo aunque la desviación sea prácticamente irrelevante.
Opción 2: utilizar bandas de tolerancia
En lugar de fijarte únicamente en la fecha, defines cuánto puede desviarse un activo.
Por ejemplo:
Objetivo de renta variable: 70 %
Banda: ±5 puntos porcentuales
Mientras permanezca entre el 65 % y el 75 %, no haces nada.
Si supera esos límites, revisas la cartera.
Y ojo con un pequeño detalle: 5 puntos porcentuales no significa un 5 % relativo.
Pasar del 70 % al 75 % son cinco puntos porcentuales.
Es una diferencia sencilla, pero puede cambiar tu cálculo.
El rebalanceo mediante umbrales es una de las metodologías habituales estudiadas por firmas como Vanguard.
Opción 3: calendario + bandas
Esta es probablemente la que más me convence conceptualmente para alguien que gestiona personalmente una cartera sencilla.
En vez de comprobar todos los días si te has desviado:
revisas cada cierto tiempo y solo actúas si la desviación es suficientemente importante.
Por ejemplo:
Reviso la cartera cada seis meses. Si ningún bloque se ha separado más de cinco puntos porcentuales de su objetivo, no hago nada.
Esto limita el número de decisiones y evita ajustar la cartera continuamente por movimientos pequeños.
No existe una frecuencia universal que sea correcta para todo el mundo. Investor.gov recoge tanto el rebalanceo periódico como el basado en desviaciones y advierte precisamente de que no hace falta estar reajustando continuamente.
Y esto me parece importante.
Gestionar una cartera no significa tocarla mucho.
El ejemplo de rebalanceo que quiero que entiendas
Vamos con números porque aquí es donde se ve realmente.
Imagina que empiezas con 20.000 €.
Tu objetivo es:
- 70 % renta variable;
- 30 % renta fija.
Por tanto:
| Activo | Valor inicial | Peso |
|---|---|---|
| Renta variable | 14.000 € | 70 % |
| Renta fija | 6.000 € | 30 % |
| Total | 20.000 € | 100 % |
Pasa el tiempo y ambos bloques evolucionan de forma diferente.
Ahora tienes:
| Activo | Valor actual | Peso actual |
|---|---|---|
| Renta variable | 17.000 € | 75,6 % |
| Renta fija | 5.500 € | 24,4 % |
| Total | 22.500 € | 100 % |
Tu patrimonio total ha aumentado, pero tu cartera ya no es 70/30.
Para conocer el valor que debería tener cada bloque:
22.500 € × 70 % = 15.750 €
22.500 € × 30 % = 6.750 €
Por tanto, para volver exactamente a los porcentajes iniciales tendrías que:
- reducir renta variable en 1.250 €;
- aumentar renta fija en 1.250 €.
Eso sería un rebalanceo mediante venta y compra.
Pero existe otra posibilidad.
Rebalancear con las nuevas aportaciones
Supongamos ahora que además tienes 2.000 € nuevos para invertir.
Después de añadirlos, tu cartera valdrá:
22.500 € + 2.000 € = 24.500 €
Para mantener el objetivo 70/30 necesitarías:
Renta variable: 24.500 € × 70 % = 17.150 €
Renta fija: 24.500 € × 30 % = 7.350 €
Antes de aportar ya tenías:
- 17.000 € en renta variable;
- 5.500 € en renta fija.
Por tanto, podrías repartir los nuevos 2.000 € así:
- 150 € a renta variable;
- 1.850 € a renta fija.
Resultado:
| Activo | Antes | Nueva aportación | Después |
|---|---|---|---|
| Renta variable | 17.000 € | 150 € | 17.150 € |
| Renta fija | 5.500 € | 1.850 € | 7.350 € |
| Total | 22.500 € | 2.000 € | 24.500 € |
Y vuelves exactamente al 70/30 sin haber vendido nada.
Para mí, esta es una de las ideas más útiles de toda la lección.
Cuando haces aportaciones periódicas, el dinero nuevo puede convertirse en tu primera herramienta de rebalanceo.
Investor.gov recoge precisamente esta posibilidad: dirigir las nuevas aportaciones hacia los activos infraponderados en lugar de vender automáticamente los que han quedado por encima de su peso.
Antes de vender para rebalancear, mira costes y fiscalidad
Mover una cartera no es gratis por definición.
Dependiendo del broker y de los productos pueden entrar en juego:
- spreads;
- costes de compraventa;
- cambio de divisa;
- fiscalidad;
- otras condiciones operativas.
Por eso no tiene demasiado sentido obsesionarte con corregir cada desviación mínima.
Además, si estás en España hay un factor especialmente relevante.
La venta de participaciones de un ETF puede generar una ganancia o pérdida patrimonial y los ETF no disfrutan del régimen de diferimiento fiscal mediante traspasos que sí puede aplicarse a determinados fondos de inversión. La Agencia Tributaria y la CNMV recogen expresamente esta diferencia.
No voy a desarrollar aquí toda la fiscalidad porque sería duplicar la siguiente clase.
En la lección 20 del curso explico cómo funciona la fiscalidad de los ETFs en España.
La idea que necesitas para esta lección es más sencilla:
antes de vender únicamente para corregir una desviación pequeña, calcula qué estás consiguiendo y qué costes puede provocar la operación.
En muchos casos, las nuevas aportaciones permiten acercar la cartera a los porcentajes deseados sin necesidad de vender.
Una cartera no necesita más cosas: necesita mejores reglas
Hay una tendencia bastante humana a complicar las carteras.
Empiezas con un ETF.
Después descubres otro mercado interesante.
Luego un sector.
Después un ETF de dividendos.
Un poco de tecnología.
Uno de small caps.
Otro que ha funcionado muy bien últimamente.
Y cuando te quieres dar cuenta tienes nueve productos y ya no sabes exactamente qué función cumple cada uno.
Yo intentaría poder responder esta pregunta para cada ETF:
¿Qué problema resuelve este ETF dentro de mi cartera?
Si no existe una respuesta clara, probablemente revisaría si realmente necesitas tenerlo.
También evitaría añadir ETFs simplemente porque están comportándose mejor en ese momento.
Una cartera debería construirse alrededor de exposiciones y riesgos, no alrededor de los últimos ganadores.
Y hay tres errores que vigilaría especialmente:
Cambiar los pesos por emociones.
Si modificas la estrategia cada vez que el mercado se mueve, tus porcentajes dejan de ser una estrategia y pasan a ser una opinión sobre lo que va a ocurrir después.
Rebalancear demasiado.
Una desviación mínima no exige necesariamente una operación.
Confundir revisión con intervención.
Puedes revisar una cartera y decidir que no necesitas hacer absolutamente nada.
A veces esa es la mejor decisión.
¿Y si solo tengo un ETF?
Aquí existe un matiz interesante.
Imagina que tu cartera es:
100 % ETF de renta variable global.
No tienes dos bloques entre los que volver a repartir el patrimonio, así que no existe un rebalanceo de pesos de cartera que hacer mientras tu objetivo siga siendo mantener ese 100 % en el mismo bloque.
El propio índice puede reajustar empresas, incorporaciones, exclusiones y ponderaciones dentro del ETF, pero eso es distinto de que tú rebalancees tu asignación de activos.
Lo que sí deberías seguir revisando es si esa cartera continúa teniendo sentido para:
- tu objetivo;
- tu horizonte;
- tu situación financiera;
- tu tolerancia al riesgo.
Si algún día decides que necesitas, por ejemplo, incorporar renta fija, ya estarías cambiando la asignación estratégica.
No confundas simplicidad con abandono.
Una cartera puede tener un ETF y estar perfectamente pensada.
O tener diez y ser un auténtico caos.
Cómo llevar la cartera a la práctica
Una vez tienes claros los ETFs y sus pesos, la última parte es ejecutar las compras.
Si todavía no has llegado a ese punto, primero tienes mi guía sobre cómo comprar ETFs paso a paso.
La plataforma que recomiendo en este curso para invertir en ETFs es eToro.
Actualmente, eToro indica que no cobra comisión propia por las operaciones de ETF, aunque sigue existiendo el spread de mercado y pueden existir otros costes generales o de conversión según la operación y la cuenta. Yo revisaría siempre el coste que aparece en el ticket antes de confirmar.
Abrir una cuenta en eToro con la promoción vigente
La promoción asociada al enlace puede cambiar de importe o condiciones, así que comprueba siempre lo que te muestra eToro durante el registro.
Y una cosa más: no dejaría que la plataforma determine la cartera.
Primero decides tu estrategia.
Después utilizas el broker como herramienta para ejecutarla.
En ese orden.
La cartera que puedes mantener suele ser mejor que la cartera perfecta sobre el papel
Si tuviera que resumir toda esta lección en una idea, sería esta.
Una cartera de ETFs buena no es una colección de productos. Es un conjunto de decisiones que encajan entre sí.
Sabes para qué inviertes.
Sabes cuánto riesgo quieres asumir.
Sabes qué función cumple cada ETF.
Sabes qué porcentaje quieres mantener.
Sabes cómo vas a aportar.
Y sabes qué harás cuando el mercado altere esos porcentajes.
Eso último es el rebalanceo.
No necesitas acertar qué mercado va a funcionar mejor el próximo año. Necesitas evitar que los movimientos del mercado vayan transformando silenciosamente tu cartera en algo que nunca habías decidido tener.
Y cuanto más puedas convertir estas decisiones en reglas sencillas, menos dependerás de cómo te sientas cuando llegue el siguiente periodo complicado.
Con esto prácticamente hemos terminado de construir la estrategia del curso.
← Lección anterior: Cómo diversificar con ETFs y evitar solapamientos
Curso completo: Curso de ETFs gratis desde cero
Siguiente lección →: Fiscalidad de los ETFs en España