Para ir al grano
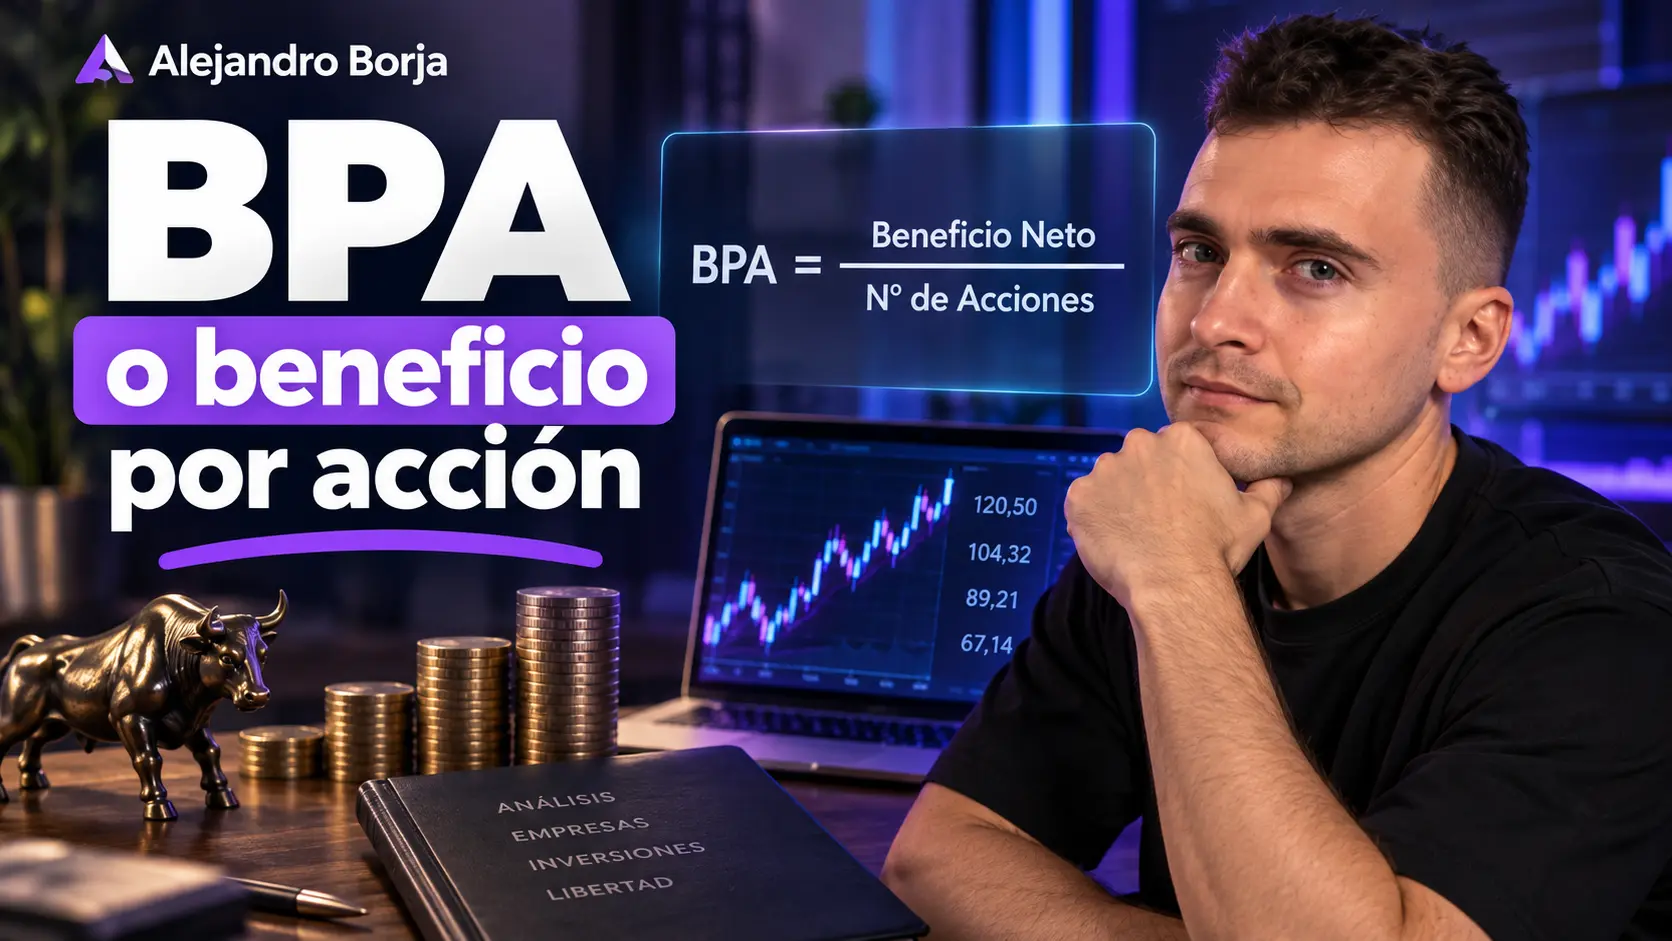
El BPA mide el beneficio atribuible a cada acción de una empresa.
De forma simplificada:
BPA = beneficio neto / número de acciones
Pero, si quieres hacerlo correctamente, normalmente debes utilizar el beneficio atribuible a los accionistas ordinarios y el número medio ponderado de acciones en circulación durante el periodo. La IAS 33 utiliza precisamente esta lógica para el cálculo del BPA básico y diluido.
Y quédate con una idea desde el principio:
un BPA creciente es interesante, pero no significa automáticamente que el negocio esté mejorando.
Hay que entender de dónde sale ese crecimiento.
¿Qué es exactamente el beneficio por acción?
Imagina una empresa que obtiene 100 millones de euros de beneficio y tiene 100 millones de acciones en circulación.
Su BPA sería:
100 M€ / 100 millones de acciones = 1 € por acción
Dicho de otra forma, por cada acción existen 1 € de beneficios atribuibles.
Si posees 100 acciones, eso no significa que la empresa vaya a ingresarte 100 €.
Esto es importante.
El BPA es una magnitud contable. No es el dinero que recibes en tu cuenta.
La empresa puede decidir utilizar sus beneficios para muchas cosas:
- reinvertirlos en el negocio;
- pagar deuda;
- comprar otra empresa;
- recomprar acciones;
- acumular caja;
- o repartir parte mediante dividendos.
Si quieres entender esta última parte, la veremos específicamente en la lección sobre qué son los dividendos.
BPA y dividendo no son lo mismo.
Cómo se calcula el BPA
La versión que encontrarás muchas veces es esta:
BPA = Beneficio neto / Número de acciones
Es perfectamente válida para entender el concepto y es también la definición simplificada utilizada por fuentes como CaixaBank.
Pero quiero que aprendas una versión algo más precisa:
BPA básico = Beneficio atribuible a los accionistas ordinarios / Número medio ponderado de acciones ordinarias en circulación
No te asustes con “medio ponderado”. En un momento vas a ver por qué tiene sentido.
Un ejemplo muy sencillo
Supongamos que una empresa obtiene durante el año:
- Beneficio atribuible: 240 millones de euros
- Número medio de acciones: 120 millones
Su beneficio por acción será:
240 M€ / 120 M = 2 € por acción
Si el año siguiente obtiene 276 millones y mantiene las mismas 120 millones de acciones:
276 M€ / 120 M = 2,30 € por acción
El beneficio ha aumentado un 15 %.
El BPA también ha aumentado un 15 %.
Hasta aquí, fácil.
El problema es que el número de acciones no tiene por qué permanecer constante.
Y ahí empieza la parte realmente interesante.
¿Por qué se utiliza el número medio de acciones y no las acciones a final de año?
Supongamos ahora que una empresa empieza el año con 100 millones de acciones.
El 1 de julio emite otras 20 millones.
Durante seis meses ha tenido 100 millones de acciones y durante los otros seis, 120 millones.
No sería demasiado lógico calcular todo el beneficio del año utilizando las 120 millones que existen el 31 de diciembre.
Por eso utilizamos una media ponderada:
100 M × 6/12 + 120 M × 6/12 = 110 millones de acciones
Si el beneficio anual ha sido de 55 millones:
BPA = 55 M€ / 110 M = 0,50 €
Esta media ponderada es la que permite relacionar de forma más coherente el beneficio generado durante un periodo con las acciones que realmente estuvieron en circulación durante ese periodo. IAS 33 establece este principio para el denominador del BPA.
No necesitas calcularlo tú cada vez que estudies una empresa.
Lo importante es entender por qué puede cambiar el BPA aunque el beneficio total no cambie.
Aquí está la clave: el BPA tiene dos palancas
El BPA depende de dos cosas:
Beneficio
y
Número de acciones.
Eso significa que puede aumentar por:
- un aumento del beneficio;
- una reducción del número de acciones;
- o ambas cosas al mismo tiempo.
Y también puede caer porque la empresa emita tantas acciones nuevas que el crecimiento de los beneficios no sea suficiente para compensarlo.
Pongamos números.
| Escenario | Beneficio | Acciones | BPA | Qué ha ocurrido |
|---|---|---|---|---|
| Situación inicial | 100 M€ | 100 M | 1,00 € | Punto de partida |
| Crece el beneficio | 110 M€ | 100 M | 1,10 € | BPA +10 % |
| Recompra acciones | 100 M€ | 90 M | 1,11 € | BPA +11,1 % sin aumentar beneficio |
| Beneficio +10 %, acciones +20 % | 110 M€ | 120 M | 0,92 € | El BPA cae pese a ganar más |
Esta tabla resume buena parte de lo que quiero que te lleves de la lección.
Una recompra puede hacer crecer el BPA sin aumentar el beneficio
Volvamos al tercer escenario.
La empresa sigue ganando exactamente 100 millones.
Pero pasa de 100 millones de acciones a 90 millones.
Antes:
100 / 100 = 1 € de BPA
Después:
100 / 90 = 1,11 € de BPA
El BPA ha aumentado aproximadamente un 11,1 % sin que el beneficio haya aumentado ni un euro.
¿Es malo?
No necesariamente.
Una recompra puede ser una buena utilización del capital o una bastante mala. Dependerá, entre otras cosas, del precio al que la empresa recompre las acciones y de qué otras alternativas tenía para ese dinero.
Pero eso ya es otra discusión.
Aquí lo que quiero que veas es la mecánica:
menos acciones entre las que repartir el mismo beneficio = mayor BPA.
Y la dilución puede hacer justo lo contrario
Ahora imagina que el negocio va bien.
El beneficio pasa de 100 a 110 millones: crece un 10 %.
Parece una buena noticia.
Pero durante ese periodo el número de acciones aumenta de 100 a 120 millones.
El BPA pasa de:
100 / 100 = 1 €
a:
110 / 120 = 0,92 € aproximadamente
La empresa gana más dinero en total.
Pero cada acción representa una porción menor de ese beneficio.
Esto es la dilución.
Puede producirse por ampliaciones de capital, remuneración mediante acciones, ejercicio de opciones, conversiones de determinados instrumentos y otras emisiones.
Y es una de las razones por las que yo nunca miraría únicamente el crecimiento del beneficio.
Miraría también qué está ocurriendo con el número de acciones.
Si además de aprender a analizar acciones quieres complementar tu cartera con ETFs, Freedom24 es la plataforma que recomendamos para invertir en ellos. Puedes consultar desde aquí la promoción disponible al abrir una cuenta. Las promociones y sus condiciones pueden cambiar, así que revisaría siempre las condiciones vigentes antes de ingresar dinero.
BPA básico y BPA diluido: cuál deberías mirar
Cuando abras las cuentas de algunas empresas probablemente encontrarás dos cifras:
- BPA básico
- BPA diluido
No es un error.
BPA básico
Utiliza básicamente las acciones ordinarias que han estado realmente en circulación durante el periodo.
Es el punto de partida.
BPA diluido
Intenta responder a otra pregunta:
¿qué ocurriría con el beneficio por acción si determinados instrumentos que podrían convertirse en nuevas acciones terminaran haciéndolo?
Por ejemplo:
- opciones sobre acciones;
- warrants;
- determinados bonos convertibles;
- unidades de acciones restringidas;
- otros instrumentos potencialmente dilutivos.
En términos muy simplificados, imagina:
- Beneficio: 100 M€
- Acciones básicas: 100 M
- Acciones potenciales adicionales: 5 M
BPA básico:
100 / 100 = 1 €
BPA diluido simplificado:
100 / 105 = 0,95 €
En la práctica, el cálculo contable puede requerir también ajustes en el numerador según el instrumento. Lo importante para esta lección es entender el concepto: el BPA diluido intenta reflejar el efecto de posibles acciones adicionales.
Personalmente, cuando una empresa tiene una dilución potencial relevante, me interesa bastante mirar el BPA diluido.
Porque mirar únicamente el BPA básico puede enseñarte una foto demasiado optimista de lo que corresponde económicamente a cada acción.
Cómo interpretar el BPA sin engañarte con el número
Aquí viene la parte útil.
Ver que una empresa tiene un BPA de 5 € no te dice automáticamente que sea mejor que otra con un BPA de 2 €.
De hecho, comparar el BPA absoluto de dos empresas suele aportar bastante poco.
El número de acciones de cada empresa es distinto. También puede haber habido splits, recompras o ampliaciones.
Recuerda algo que ya vimos cuando estudiamos la capitalización bursátil: el precio individual de una acción puede engañar si no entiendes cuántas acciones existen.
Con el BPA pasa algo parecido.
Yo lo utilizaría sobre todo para estudiar su evolución dentro de la misma empresa.
1. Mira varios años, no un trimestre aislado
Una empresa puede pasar de:
- 1,00 € de BPA
- a 1,20 €
- después 1,45 €
- después 1,70 €
Esa tendencia empieza a decir algo.
Luego tendrás que investigar por qué está creciendo, pero ya tienes una primera pista.
Un trimestre aislado puede verse afectado por estacionalidad, extraordinarios o comparativas muy particulares.
Si estoy estudiando una empresa de largo plazo, prefiero entender qué ha ocurrido durante varios ejercicios.
2. Compara el crecimiento del beneficio con el crecimiento del BPA
Esta es una comprobación muy sencilla y bastante potente.
Imagina:
Beneficio neto: +3 %
pero:
BPA: +12 %
Mi siguiente pregunta sería inmediata:
¿por qué?
Quizá la empresa ha recomprado muchas acciones.
Ahora el escenario contrario:
Beneficio neto: +15 %
pero:
BPA: +4 %
Otra vez, pregunta:
¿se está diluyendo al accionista?
No significa automáticamente que haya un problema.
Pero merece una explicación.
Para entender de dónde sale el beneficio que estás utilizando aquí, te recomiendo tener clara primero la lección sobre cómo leer una cuenta de resultados y, si todavía estás organizando las piezas, la guía sobre qué son los estados financieros.
3. Compara BPA básico y diluido
Si son prácticamente iguales, la potencial dilución puede ser pequeña en ese momento.
Si existe una diferencia importante, yo investigaría qué instrumentos la están provocando.
Es información.
No una sentencia.
4. Ten cuidado con el “BPA ajustado”
Aquí también puedes encontrar varias cifras.
Una empresa podría comunicar:
BPA reportado: 2,10 €
y al mismo tiempo:
BPA ajustado: 2,55 €
¿Por qué?
Porque en la versión ajustada la compañía puede excluir determinados gastos, ingresos o acontecimientos que considera no representativos de su actividad habitual.
A veces esos ajustes tienen bastante sentido.
Otras veces conviene mirarlos con bastante más cariño.
Mi regla sería sencilla:
si utilizas un BPA ajustado, entiende qué se ha eliminado para llegar hasta él.
No des por hecho que “ajustado” significa automáticamente “más correcto”.
Y ten cuidado al comparar BPAs ajustados entre empresas porque los criterios utilizados pueden ser diferentes.
5. Un BPA negativo también te cuenta algo
El BPA puede ser negativo.
Si una empresa pierde 50 millones y tiene 100 millones de acciones:
BPA = -0,50 €
Eso significa que ha generado una pérdida atribuible de 0,50 € por acción durante ese periodo.
En ese escenario cambia también la utilidad de algunos ratios de valoración.
No quiero adelantarnos demasiado porque precisamente la siguiente lección está dedicada al PER, pero con beneficios negativos el PER tradicional deja de ser una referencia especialmente útil.
BPA creciente no significa automáticamente mejor empresa
Este es otro error que evitaría.
Imagina dos empresas.
Las dos aumentan su BPA un 10 % anual.
¿Son igual de buenas?
Ni de lejos tiene por qué ser así.
Una podría necesitar cantidades enormes de capital para conseguirlo.
Otra podría hacerlo con muy poco capital adicional.
Una podría tener una deuda enorme.
La otra prácticamente ninguna.
Una podría estar convirtiendo bien el beneficio en efectivo.
La otra podría tener un beneficio contable precioso y una generación de caja bastante peor.
Por eso el BPA es una pieza del análisis.
No el análisis.
Si quieres estudiar cuánta rentabilidad consigue una empresa con el capital que utiliza, más adelante tienes la lección de ROE vs ROIC.
Si quieres estudiar su endeudamiento, veremos la deuda neta/EBITDA.
Y al final de este módulo juntaremos todas las piezas en cómo analizar una empresa antes de invertir.
BPA no es lo mismo que flujo de caja
Esto merece una separación clara.
El BPA nace del beneficio contable.
El flujo de caja mide dinero que realmente entra y sale.
No son lo mismo.
Una empresa puede presentar beneficios mientras parte de esos beneficios todavía no se ha convertido en caja. También intervienen amortizaciones, variaciones del capital circulante, inversiones y muchos otros elementos.
Por eso en la lección anterior estudiamos el flujo de caja libre.
Yo no elegiría entre uno u otro.
Miraría ambos.
El BPA te ayuda a entender qué beneficio corresponde a cada acción.
El flujo de caja te ayuda a entender cuánto efectivo está generando realmente el negocio después de determinadas necesidades de inversión.
Son preguntas diferentes.
Entonces, ¿qué BPA es “bueno”?
No existe un BPA universalmente bueno.
5 € de BPA no es automáticamente mejor que 1 €.
Lo que importa es el contexto.
Yo me fijaría más en preguntas como estas:
- ¿Está creciendo el BPA de forma consistente?
- ¿Está creciendo porque mejora el beneficio o porque disminuyen las acciones?
- ¿La empresa está diluyendo al accionista?
- ¿Qué diferencia existe entre BPA básico y diluido?
- ¿El crecimiento parece sostenible?
- ¿El beneficio se convierte razonablemente en caja?
- ¿Qué deuda se está utilizando para conseguir esos resultados?
- ¿Cuánto capital necesita el negocio?
- ¿Cuánto estás pagando tú por esos beneficios?
La última pregunta nos lleva exactamente a la siguiente lección.
Porque incluso una empresa con un BPA excelente puede ser una mala inversión si pagas un precio absurdo por ella.
¿Dónde puedes encontrar el BPA de una empresa?
Normalmente lo encontrarás en:
- los resultados trimestrales;
- el informe anual;
- la cuenta de resultados o las notas a los estados financieros;
- la sección de relaciones con inversores;
- plataformas de información financiera.
Las empresas sujetas a IAS 33 presentan información sobre BPA básico y diluido y deben explicar los numeradores y denominadores utilizados en los cálculos.
Cuando consultes una plataforma, comprueba además qué cifra estás viendo.
Puede mostrar:
- BPA del último ejercicio;
- BPA de los últimos doce meses;
- BPA trimestral;
- BPA diluido;
- BPA ajustado;
- BPA estimado por analistas.
No mezcles cifras de periodos diferentes.
Parece obvio.
Pero comparar el BPA anual de una empresa con el BPA trimestral de otra no te va a enseñar absolutamente nada.
Si estás construyendo tu estrategia y quieres utilizar ETFs junto a las acciones individuales, puedes abrir una cuenta en Freedom24 desde este enlace y consultar la promoción vigente. Nosotros la recomendamos especialmente para invertir en ETFs. Antes de abrir la cuenta, revisaría siempre las condiciones y costes actuales.
El BPA que más me interesa no es el más alto
Si tuviera que resumir toda esta lección en una sola idea, sería esta:
no preguntes únicamente cuánto BPA genera una empresa. Pregunta cómo lo está generando.
Un BPA puede crecer porque el negocio vende más, mejora sus márgenes y gana más dinero.
Fantástico.
También puede crecer porque la empresa está reduciendo el número de acciones.
Eso puede estar bien, pero tienes que entenderlo.
Y puede ocurrir justo lo contrario: una empresa puede incrementar su beneficio total mientras el accionista apenas lo nota porque el número de acciones crece todavía más.
El BPA sirve precisamente para bajar el beneficio desde “la empresa ha ganado 1.000 millones” hasta una pregunta mucho más cercana a ti:
¿qué parte de ese beneficio corresponde a cada acción?
A partir de aquí podemos dar el siguiente paso.
Ya sabemos cuánto beneficio corresponde a cada acción.
Ahora toca preguntar:
¿cuánto está pagando el mercado por ese beneficio?
Eso es el PER.
Continúa el Curso de Bolsa desde Cero
← Anterior: Flujo de caja libre: qué es y por qué importa
→ Siguiente: PER: qué es, cómo se calcula y cómo interpretarlo
También puedes profundizar en:
- Qué son los estados financieros
- Cómo leer una cuenta de resultados
- Qué es la capitalización bursátil
- ROE vs ROIC
- Deuda neta/EBITDA
- Cómo analizar una empresa antes de invertir
- Qué son los dividendos y cómo funcionan
Y si quieres seguir el recorrido completo en orden, aquí tienes el Curso de Bolsa desde Cero GRATIS.