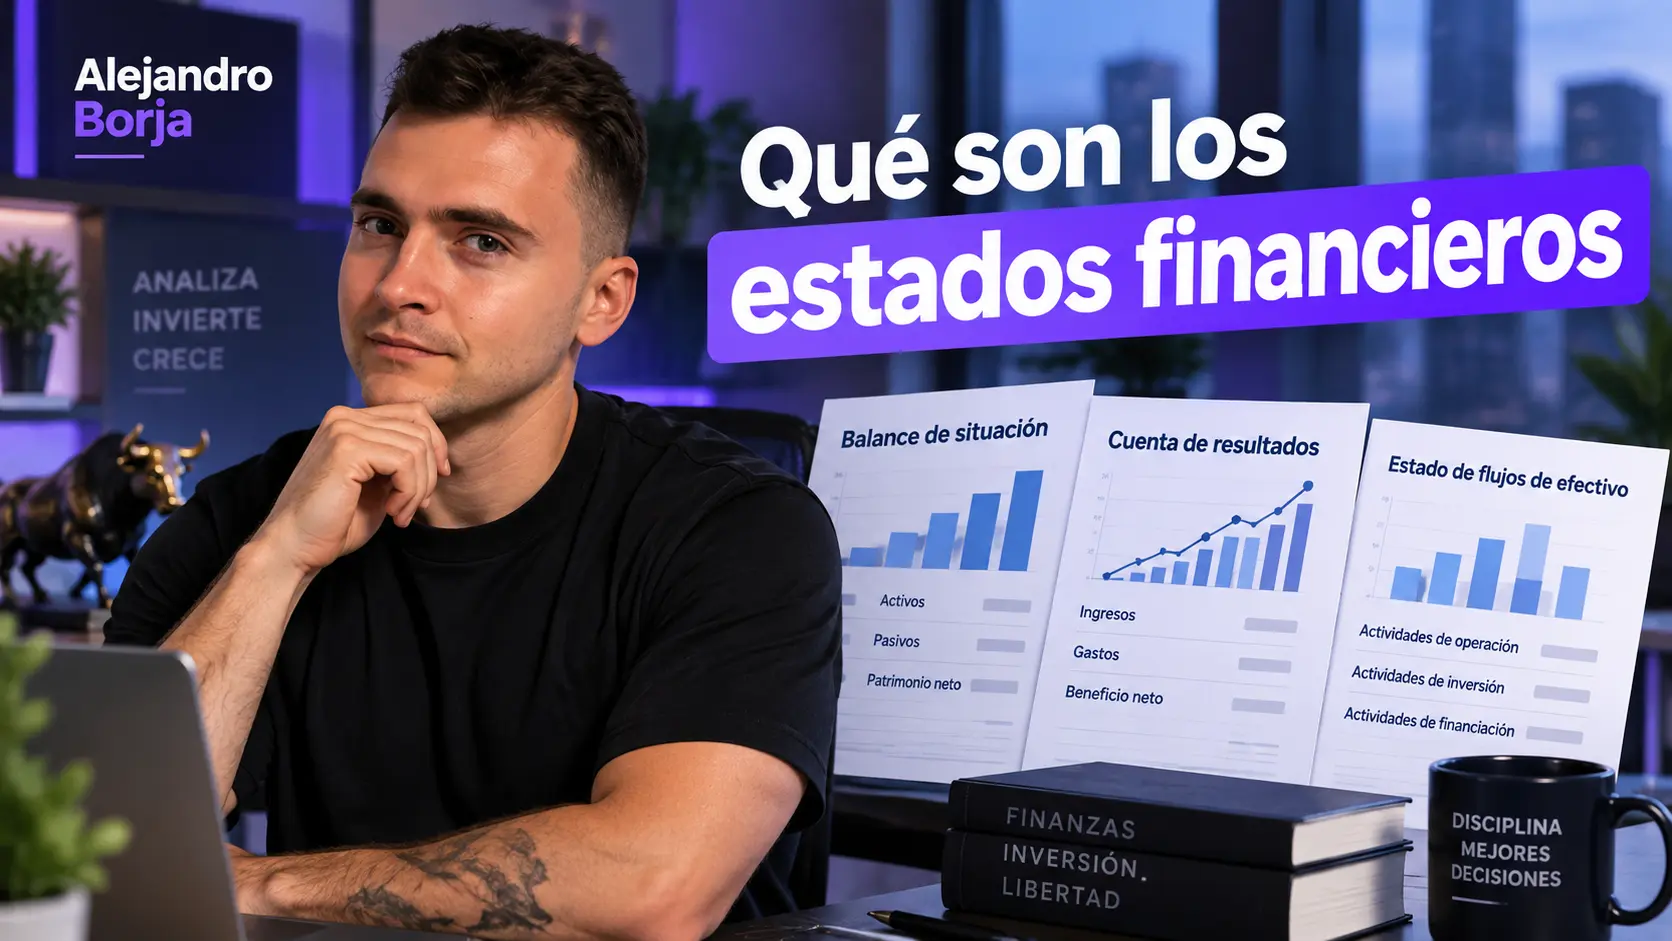
Para empezar, quédate con esto
Yo pensaría en los estados financieros así:
| Documento | Pregunta que intenta responder | Qué te muestra |
|---|---|---|
| Cuenta de resultados | ¿La empresa está ganando dinero? | Ventas, costes, gastos y beneficios durante un periodo |
| Balance de situación | ¿Qué tiene y qué debe? | Activos, deudas y patrimonio en una fecha concreta |
| Estado de flujos de efectivo | ¿Dónde entra y sale realmente el dinero? | Cobros, pagos, inversiones y financiación durante un periodo |
La gracia no está en mirar uno de ellos.
Está en entender qué historia cuentan los tres juntos.
Una empresa puede presentar beneficios y, al mismo tiempo, tener problemas de caja. Puede disponer de muchísimo efectivo porque acaba de endeudarse. O puede crecer con fuerza mientras su balance se deteriora.
Por eso los estados financieros son tan importantes.
Qué son exactamente los estados financieros
Los estados financieros son informes contables estructurados que muestran la situación financiera y el rendimiento económico de una empresa.
Dicho de una forma mucho más sencilla: son los números con los que una empresa te explica qué ha pasado con su negocio.
Te permiten estudiar cuestiones como:
- cuánto vende;
- cuánto gasta;
- cuánto gana;
- cuánto dinero tiene;
- cuánto debe;
- qué activos posee;
- cuánto efectivo genera;
- cómo ha cambiado todo lo anterior con el tiempo.
Hay un pequeño matiz que quiero aclarar porque genera bastante confusión.
Cuando hablamos de inversión solemos referirnos a los tres grandes estados financieros: cuenta de resultados, balance y flujos de efectivo.
Pero un juego completo de estados financieros bajo las normas IFRS incluye también el estado de cambios en el patrimonio y las notas explicativas, entre otros elementos exigidos en determinadas circunstancias.
Es decir, los tres que vamos a estudiar son los que yo aprendería primero como inversor.
No son literalmente toda la información financiera disponible.
Y las notas, por cierto, pueden terminar siendo muchísimo más importantes de lo que parecen. Más adelante entenderás por qué.
Los tres estados financieros que aprendería primero como inversor
Vamos uno por uno.
Sin meternos todavía a analizarlos línea por línea. Cada uno tiene su propia lección precisamente para evitar mezclar veinte conceptos de golpe.
1. La cuenta de resultados: ¿está ganando dinero?
La cuenta de resultados recoge lo que ha sucedido durante un periodo determinado.
Por ejemplo, un trimestre o un año.
Muy simplificado, la lógica es esta:
Ingresos
menos costes y gastos
igual a beneficio o pérdida.
Imagina una empresa que vende 100 millones de euros durante el año.
Esos 100 millones no son lo que gana.
Tiene que pagar materias primas, empleados, alquileres, tecnología, publicidad, intereses, impuestos y todo lo necesario para mantener el negocio funcionando.
Después de restar esas partidas llegaremos a diferentes niveles de beneficio.
Aquí empiezan preguntas interesantes:
¿Las ventas están creciendo?
¿Los beneficios crecen más rápido o más lento que las ventas?
¿Los márgenes están mejorando?
¿Hay algún gasto extraordinario distorsionando el resultado?
Pero no quiero resolverlas aquí porque esa es exactamente la siguiente clase del curso.
En cómo leer una cuenta de resultados vamos a bajar desde ingresos hasta beneficio neto y veremos qué partes miraría antes de invertir en una empresa.
Por ahora basta con entender una cosa:
la cuenta de resultados te habla del rendimiento del negocio durante un periodo.
2. El balance: ¿qué tiene y cuánto debe?
El balance funciona de otra manera.
No te cuenta lo ocurrido durante todo el año. Es más parecido a una fotografía tomada en una fecha concreta.
Por ejemplo, el 31 de diciembre.
Ahí encuentras tres grandes bloques:
Activos: lo que posee o controla la empresa.
Pasivos: sus obligaciones y deudas.
Patrimonio neto: la parte que contablemente queda para los propietarios después de restar pasivos a activos.
Aquí pueden aparecer caja, inventarios, edificios, maquinaria, cuentas pendientes de cobro, préstamos, bonos emitidos y muchas otras partidas.
¿Por qué importa?
Porque dos empresas con beneficios similares pueden tener situaciones financieras completamente diferentes.
Una podría tener 500 millones de euros en caja y prácticamente ninguna deuda.
Otra podría ganar lo mismo pero arrastrar una enorme cantidad de deuda y tener vencimientos importantes por delante.
Mirar únicamente el beneficio haría que parecieran mucho más parecidas de lo que realmente son.
En la lección de cómo leer un balance de situación veremos esto con calma.
Y más adelante dedicaremos otra clase específicamente a interpretar la deuda neta sobre EBITDA, porque tener deuda no convierte automáticamente una empresa en mala inversión. Hay que entender cuánto debe, cuánto genera y en qué condiciones.
3. El estado de flujos de efectivo: ¿dónde está el dinero?
Este es el que a muchos principiantes les cuesta más al principio.
Y, para mí, merece la pena hacer el esfuerzo.
Una empresa puede declarar beneficios sin que ese mismo importe haya entrado físicamente en su cuenta bancaria.
Beneficio contable y generación de efectivo no son exactamente lo mismo.
El estado de flujos de efectivo intenta enseñarte cómo ha cambiado la caja de la empresa durante un periodo.
Normalmente separa los movimientos en tres grandes bloques:
Operación: efectivo relacionado con la actividad principal del negocio.
Inversión: compras y ventas de activos e inversiones.
Financiación: deuda, ampliaciones de capital, recompras, dividendos y otras operaciones de financiación.
Esta clasificación entre actividades operativas, de inversión y financiación es la utilizada por IAS 7 para presentar el estado de flujos de efectivo.
No hace falta memorizarlo todavía.
Lo que quiero que entiendas es la lógica.
La cuenta de resultados puede decirte que el negocio obtiene beneficios.
El flujo de efectivo te obliga a preguntar:
¿pero ese beneficio está terminando realmente en caja?
Más adelante iremos un paso más allá con el flujo de caja libre o free cash flow, una métrica especialmente útil para entender cuánto efectivo puede quedar disponible después de determinadas inversiones necesarias para mantener y desarrollar el negocio.
¿Estás construyendo tu cartera y también quieres invertir mediante ETFs? Freedom24 es la plataforma que recomendamos para hacerlo. Si decides abrir una cuenta, puedes hacerlo desde nuestro enlace y revisar la promoción que esté vigente en ese momento, porque las condiciones van cambiando.
Abrir una cuenta en Freedom24 y consultar la promoción vigente
Antes de registrarte, comprueba siempre las condiciones concretas de la promoción.
El error es analizar cada estado financiero por separado
Aquí viene, para mí, la parte importante de esta lección.
Los tres documentos no son tres mundos diferentes.
Están contando el mismo negocio desde ángulos distintos.
Pongamos un ejemplo completamente ficticio.
Imagina una empresa que durante este año presenta:
- 100 millones de euros de ingresos;
- 10 millones de beneficio neto;
- 70 millones de deuda financiera;
- 5 millones en caja;
- y una generación de efectivo de las operaciones bastante más baja que esos 10 millones de beneficio.
Si miras únicamente la cuenta de resultados podrías pensar:
“Gana 10 millones. Parece bastante rentable.”
Hasta ahí, bien.
Pero abres el balance y descubres los 70 millones de deuda.
La pregunta cambia.
Ahora quieres saber si esa deuda es razonable para un negocio de este tamaño y cuánto le cuesta financiarla.
Después miras el flujo de efectivo y descubres que buena parte del beneficio todavía no se ha convertido en caja.
Otra pregunta.
¿Por qué?
Tal vez los clientes todavía no han pagado. Tal vez ha aumentado muchísimo el inventario. Puede existir otra explicación perfectamente normal.
O puede haber algo que necesites estudiar.
Esa es precisamente la mentalidad que quiero que desarrolles con este curso.
No buscar un número mágico que te diga comprar o vender.
Aprender a formular mejores preguntas.
Una diferencia muy útil: fotografía frente a película
Hay una forma bastante sencilla de no mezclar los estados financieros.
Piensa que el balance es una fotografía.
Te muestra la situación de la empresa en un momento concreto.
La cuenta de resultados y el estado de flujos de efectivo se parecen más a una película.
Te explican cosas que han sucedido durante un periodo.
Por ejemplo:
Una empresa puede terminar el año con 20 millones de euros en caja.
Eso lo ves en el balance.
Pero ¿cómo ha llegado hasta esos 20 millones?
¿Los generó vendiendo productos?
¿Pidió un préstamo?
¿Vendió una fábrica?
¿Emitió nuevas acciones?
Para responder necesitas ver qué ocurrió durante el periodo.
Y ahí entran el resto de estados.
Una cifra aislada rara vez cuenta toda la historia.
Beneficio no significa necesariamente caja
Quiero insistir un poco en esto porque es una de esas ideas que cambian bastante la forma de analizar empresas.
Supongamos que una compañía vende un producto por 10.000 € a un cliente y le permite pagarlo dentro de 90 días.
Contablemente puede haber reconocido el ingreso aunque todavía no haya cobrado esos 10.000 €.
No significa que esté haciendo nada raro.
Simplemente demuestra que contabilidad y caja tienen tiempos diferentes.
También ocurre al revés.
Una empresa puede recibir muchísimo efectivo en un periodo sin que eso signifique que su negocio se haya vuelto repentinamente extraordinario.
Podría haberse endeudado.
Ahí está la utilidad de cruzar los documentos.
La propia normativa sobre flujos de efectivo destaca que esta información sirve, entre otras cosas, para estudiar la relación entre rentabilidad y flujos netos de caja.
Yo no intentaría decidir si una empresa es buena mirando únicamente el beneficio neto.
Tampoco mirando únicamente la caja.
Intentaría entender de dónde salen ambos números.
Qué buscaría yo primero en los estados financieros
Cuando abras por primera vez unas cuentas anuales de 200 páginas puede que pienses:
“¿Y ahora qué demonios miro?”
Es normal.
No empezaría intentando entender cada línea.
Yo seguiría un orden bastante más sencillo.
Mira varios años, no una fotografía aislada
Un único ejercicio puede estar distorsionado por una recesión, una adquisición, una venta extraordinaria, una subida excepcional de costes o cualquier otro acontecimiento.
La evolución suele enseñarte mucho más.
¿Las ventas llevan creciendo cinco años?
¿El beneficio también?
¿La deuda aumenta?
¿La empresa acumula caja?
¿Hay una tendencia o el negocio es muy irregular?
Todavía no necesitas sacar ninguna conclusión sofisticada.
Solo busca la historia.
Entiende primero de dónde salen los ingresos y los beneficios
Antes de empezar a calcular ratios, deberías saber qué negocio tienes delante.
Esto lo trabajaremos en profundidad al estudiar la cuenta de resultados.
A partir de esos beneficios también podremos calcular después métricas como el BPA o beneficio por acción.
Pero el ratio viene después.
Primero entiende los números que lo alimentan.
Mira la caja y la deuda
Una empresa puede crecer muy rápido y hacerlo financiándose continuamente.
Otra puede financiar buena parte de su crecimiento con el dinero que genera su propia actividad.
No son situaciones idénticas.
El balance empezará a darte las primeras pistas y después podremos poner el endeudamiento en contexto.
Compara beneficio y generación de caja
No hace falta que coincidan exactamente.
De hecho, muchas veces no lo harán.
La pregunta interesante aparece cuando existe una diferencia grande o persistente.
Ahí quieres entender por qué.
Después vienen los ratios
Cuando tengas los estados financieros más o menos ubicados, empiezan a tener sentido muchas de las métricas que veremos durante el resto del módulo.
Por ejemplo, aprenderemos a comparar ROE y ROIC para estudiar la rentabilidad del capital.
También veremos el PER de una acción.
Y aquí aparece algo importante.
Los estados financieros te dan materia prima. Los ratios intentan convertir parte de esa información en algo más fácil de comparar.
Ningún ratio sustituye entender las cuentas.
Los estados financieros tampoco te dicen cuánto vale una acción
Esta diferencia es fundamental.
Puedes analizar perfectamente los estados financieros de una empresa y llegar a la conclusión de que:
- vende cada vez más;
- tiene buenos márgenes;
- genera efectivo;
- mantiene una deuda razonable;
- obtiene una buena rentabilidad sobre su capital.
Fantástico.
Todavía falta una pregunta:
¿A qué precio estás comprando todo eso?
Una gran empresa puede ser una inversión poco atractiva si pagas un precio disparatado por ella.
Y una empresa con determinados problemas puede cotizar a un precio que ya descuente buena parte de ellos.
Los estados financieros te ayudan a estudiar el negocio.
La cotización te dice cuánto te pide el mercado por participar en ese negocio.
Más adelante entraremos en el concepto de valor intrínseco de una acción.
No quiero adelantar esa clase, pero sí quiero que desde ya separes dos preguntas:
¿Es una buena empresa?
y
¿es una buena inversión al precio actual?
No son lo mismo.
Tampoco te cuentan absolutamente todo sobre una empresa
Los estados financieros son importantísimos.
Pero no son una bola de cristal.
La mayoría de las cifras te hablan, en mayor o menor medida, de lo que ya ha sucedido.
No te garantizan lo que pasará durante los próximos diez años.
Una empresa también puede depender de cuestiones que no caben perfectamente en una celda de Excel:
la competencia, la regulación, la calidad de su producto, la fortaleza de su marca, la dirección, las barreras de entrada, los cambios tecnológicos o el comportamiento de sus clientes.
Por eso el análisis fundamental no consiste en abrir el balance y buscar tres ratios.
Más adelante reuniremos todo esto en una metodología completa para analizar una empresa antes de invertir.
Los estados financieros son una parte central de ese análisis.
Pero siguen siendo una parte.
No ignores las notas de las cuentas
Antes te decía que formalmente hay más información aparte de nuestros tres estados principales.
Aquí tienes una de las razones.
Las notas pueden explicar cosas que una cifra por sí sola no puede contarte.
Por ejemplo:
qué políticas contables utiliza la empresa, cómo está compuesta determinada deuda, qué compromisos existen, cómo se ha calculado una partida o por qué ha cambiado una cifra respecto al año anterior.
Una línea puede parecer extraña.
La explicación puede estar varias páginas después.
No quiero que te pongas ahora a leer 150 páginas de notas de todas las empresas que encuentres.
Pero sí quiero quitarte una mala costumbre antes de que aparezca:
no trates las cifras de los estados financieros como si hubieran caído del cielo.
Detrás existen supuestos, criterios contables y explicaciones.
Dónde puedes encontrar los estados financieros de una empresa cotizada
La primera opción que yo miraría es la propia web de la compañía.
Busca una sección llamada algo parecido a:
Relación con inversores, Investor Relations, Información financiera o Resultados.
Normalmente encontrarás informes anuales, resultados trimestrales o semestrales, presentaciones para inversores y documentación complementaria.
Si estás analizando una empresa cotizada española, también puedes acudir a la CNMV. Su registro permite consultar los informes financieros anuales y cuentas auditadas remitidos por las sociedades emisoras.
Consultar los informes financieros de empresas en la CNMV
Para empresas estadounidenses, la base de datos EDGAR de la SEC permite consultar, entre otros documentos, los informes anuales 10-K y trimestrales 10-Q.
Yo priorizaría siempre la documentación oficial de la empresa o del regulador frente a una web que simplemente te muestra ratios ya calculados.
Las herramientas financieras son comodísimas.
Pero cuando una cifra te resulte importante o extraña, merece la pena ir a la fuente.
Un pequeño ejercicio que puedes hacer desde hoy
No quiero que termines esta lección sabiendo únicamente una definición.
Haz una prueba.
Busca una empresa cotizada que conozcas.
No necesitas decidir si invertirías en ella.
Abre su último informe anual y localiza únicamente estas tres cosas:
- la cuenta de resultados;
- el balance;
- el estado de flujos de efectivo.
Nada más.
Mira qué tamaño tiene la empresa.
Observa sus ingresos.
Busca el beneficio.
Localiza la caja y la deuda.
Después mira si sus actividades operativas están generando efectivo.
No intentes analizar todavía 40 ratios.
El objetivo es mucho más sencillo:
perderle el miedo a unas cuentas anuales.
Cuando sabes qué documento responde a cada pregunta, un informe de 200 páginas deja de parecer un bloque incomprensible.
Empieza a convertirse en un mapa.
Si además de acciones quieres utilizar ETFs para construir parte de tu cartera, la plataforma que recomendamos es Freedom24. La promoción asociada al alta puede cambiar, así que revisa siempre las condiciones vigentes antes de abrir la cuenta.
Ver Freedom24 y la promoción disponible para nuevas cuentas
Lo importante a partir de ahora
Si tuviera que conseguir que recuerdes una sola idea de esta lección, sería esta:
una empresa no se entiende mirando un único número.
La cuenta de resultados te explica cómo ha rendido el negocio.
El balance te enseña qué tiene y qué debe.
El flujo de efectivo te muestra por dónde está entrando y saliendo el dinero.
Y cuando empiezas a conectarlos, aparecen preguntas mucho mejores.
¿Por qué crece el beneficio pero no la caja?
¿De dónde ha salido ese aumento del efectivo?
¿La empresa está creciendo con sus propios recursos o acumulando deuda?
¿Está mejorando realmente el negocio o solo una cifra concreta?
Eso ya es empezar a analizar una empresa.
En la siguiente lección dejamos el mapa y entramos en el primer documento de verdad: cómo leer una cuenta de resultados paso a paso.
Sigue profundizando en el curso
Después de esta clase te recomiendo continuar, según la duda que quieras resolver, con estas lecciones:
- Cómo leer un balance de situación
- Flujo de caja libre: qué es
- BPA o beneficio por acción
- PER: qué es y cómo interpretarlo
- ROE vs ROIC
- Deuda neta/EBITDA
- Cómo analizar una empresa antes de invertir
- Qué es el valor intrínseco de una acción
Y si prefieres seguir todo el recorrido en orden, tienes aquí el Curso de Bolsa desde Cero GRATIS completo.