Para ir al grano: qué significa un TER del 0,20 %
TER significa Total Expense Ratio, que podemos traducir como ratio de gastos totales.
Si durante un año mantuvieras aproximadamente 10.000 € de valor medio en un ETF con un TER del 0,20 %, el coste sería aproximadamente:
10.000 € × 0,20 % = 20 € al año.
No tienes que hacer una transferencia de 20 €. No aparecerá ese cargo en tu cuenta del broker.
El gasto se soporta dentro del fondo y reduce su valor liquidativo. La CNMV explica precisamente que estos gastos son implícitos: se cargan al propio fondo y ya están descontados de su valor liquidativo.
| Valor medio de tu inversión | TER 0,10 % | TER 0,20 % | TER 0,50 % |
|---|---|---|---|
| 1.000 € | 1 € | 2 € | 5 € |
| 10.000 € | 10 € | 20 € | 50 € |
| 50.000 € | 50 € | 100 € | 250 € |
| 100.000 € | 100 € | 200 € | 500 € |
Son cifras aproximadas para entender el concepto. Tu inversión cambia de valor durante el año y el TER no se calcula simplemente cogiendo el saldo que aparece en tu cuenta el 31 de diciembre.
Qué es exactamente el TER de un ETF
La forma más sencilla de entenderlo es esta:
TER = gastos corrientes soportados por el fondo ÷ patrimonio medio del fondo × 100
La CNMV define el TER como los gastos totales soportados por el fondo expresados como porcentaje de su patrimonio e incluye conceptos como las comisiones de gestión y depositaría, servicios exteriores y otros gastos de explotación.
Es decir, sirve para contestar una pregunta bastante útil:
¿Cuánto cuesta mantener funcionando este fondo cada año en relación con el dinero que gestiona?
Imagina un ETF con un TER del 0,15 %.
Por cada 10.000 € que mantuvieras de media durante un año, estaríamos hablando de unos 15 €.
Con 100.000 €, unos 150 €.
Y da igual que ese año el ETF haya subido un 20 % o haya caído un 20 %. El TER no es una comisión sobre tus beneficios. Es un gasto asociado al funcionamiento del fondo.
Hay además un pequeño lío de terminología que conviene conocer.
En las fichas de ETFs seguirás encontrando continuamente la palabra TER. BlackRock, por ejemplo, muestra en sus fichas españolas el dato como «Comisión de gestión (TER)».
Sin embargo, en el KID europeo actual puedes encontrarte expresiones como «comisiones de gestión y otros costes administrativos o de funcionamiento» y, por separado, los costes de operación de cartera. La normativa PRIIPs exige precisamente separar estas categorías de costes.
Así que no te obsesiones si abres una ficha y no encuentras literalmente tres letras enormes diciendo «TER». Mira cómo denomina cada gestora sus gastos corrientes y revisa el KID.
Cuánto puede costarte el TER a largo plazo
Aquí es donde un 0,10 % deja de parecer simplemente un número pequeño.
Pongamos un ejemplo totalmente hipotético para aislar el efecto de los costes.
Inviertes 10.000 € durante 20 años y suponemos una rentabilidad bruta constante del 6 % anual.
Tenemos dos ETFs idénticos en todo salvo en su TER:
| ETF A | ETF B | |
|---|---|---|
| Capital inicial | 10.000 € | 10.000 € |
| Rentabilidad bruta hipotética | 6 % | 6 % |
| TER | 0,10 % | 0,50 % |
| Rentabilidad simplificada tras TER | 5,90 % | 5,50 % |
| Capital aproximado tras 20 años | 31.470 € | 29.180 € |
La diferencia ronda los 2.300 €.
Y solo hemos cambiado cuatro décimas de TER.
Este cálculo está deliberadamente simplificado. Una inversión real no obtiene un 6 % exacto todos los años y la diferencia entre la rentabilidad de un ETF y la de su índice depende de más cosas que su TER.
Pero sirve para entender algo que para mí es bastante importante: los costes no solo restan dinero hoy. También dejas de obtener rentabilidad futura sobre ese dinero.
Cuanto más largo sea tu horizonte y mayor sea tu patrimonio, más sentido tiene mirar estas décimas.
Hay además un error bastante habitual.
Si consultas la rentabilidad histórica real de un ETF calculada a partir de su valor liquidativo, los gastos del fondo ya han ido afectando a ese valor. No debes coger después esa rentabilidad y restarle de nuevo el TER como si todavía estuviera pendiente de cobro.
Estarías contando dos veces el mismo coste.
El TER no es todo lo que pagas al invertir en un ETF
Este es probablemente el matiz más importante de toda la lección.
Un ETF puede anunciar un TER del 0,10 % y que tu coste real como inversor sea superior.
¿Por qué?
Porque alrededor de la inversión existen otros costes.
| Coste | ¿Está dentro del TER? | Qué debes saber |
|---|---|---|
| Gestión y administración del fondo | Habitualmente sí | Son parte de los gastos corrientes del producto |
| Depositario y otros gastos operativos | Habitualmente sí | Depende de la estructura y documentación del fondo |
| Operaciones internas de la cartera | No necesariamente dentro del dato que estás comparando como TER | En el KID europeo aparecen separadas como costes de operación |
| Comisión de compra o venta del broker | No | Depende del intermediario que utilices |
| Spread de compra y venta | No | Es la diferencia entre el precio comprador y vendedor |
| Cambio de divisa del broker | No | Puede aparecer si necesitas convertir dinero para operar |
| Impuestos | No | Dependen del producto, operación y situación fiscal |
| Custodia u otras tarifas del broker | No | Dependen de las condiciones de tu intermediario |
La normativa europea del KID separa precisamente los costes recurrentes de las operaciones de cartera y de otras categorías, así que TER y coste total para ti no son sinónimos.
El spread merece especial atención porque es uno de esos costes que un principiante puede no ver. Si compras por 100,10 € algo que en ese momento podrías vender por 100 €, ya existe una diferencia aunque tu broker no haya mostrado una «comisión» como tal.
No voy a desarrollarlo aquí porque es justo la función de la lección sobre liquidez y spread de los ETFs.
Lo mismo ocurre con la moneda. Una cosa son los costes que pueda cobrarte el broker al convertir divisas y otra diferente el riesgo económico de estar expuesto a monedas extranjeras. Lo tienes explicado en la lección sobre divisa y riesgo de cambio de un ETF.
Y los impuestos tampoco forman parte del TER. Para eso tienes la guía específica sobre fiscalidad de los ETFs en España.
Un ejemplo práctico con el broker
Supongamos que encuentras un ETF con un TER del 0,15 %.
Eso no te dice cuánto te costará comprarlo.
Tendrías que añadir los costes propios de la operación que correspondan: comisión del broker si existe, spread, posibles conversiones de moneda y cualquier otra tarifa aplicable.
Por eso yo separaría siempre las dos cosas:
Costes del ETF ≠ costes de utilizar el broker.
Dentro del curso, la plataforma que recomiendo para invertir en ETFs es eToro. En este momento eToro publica 0 € de comisión en operaciones de ETF, aunque sigue existiendo el spread natural del mercado y pueden aplicarse otras tarifas generales de la cuenta según la operativa. Conviene revisar siempre el ticket antes de confirmar una orden.
Puedes abrir una cuenta en eToro desde el enlace del curso y consultar la promoción vigente. El importe de la promoción puede ir cambiando, así que mira las condiciones que aparezcan al registrarte.
Tu capital está en riesgo.
Cuando lleguemos a la lección sobre cómo comprar ETFs paso a paso veremos esta parte práctica con bastante más detalle.
¿Un ETF con menor TER es siempre mejor?
No.
Y elegir automáticamente el ETF con el TER más bajo me parece una simplificación demasiado grande.
Imagina:
ETF A: TER del 0,07 %
ETF B: TER del 0,12 %
A primera vista gana A.
Con 10.000 € de inversión media estamos comparando unos 7 € frente a unos 12 € anuales.
Cinco euros de diferencia.
¿Es relevante? Sí.
¿Suficiente para decidir por sí sola entre dos ETFs? No necesariamente.
Antes de comparar el TER, asegúrate de que estás comparando productos que realmente hacen algo parecido.
No tiene demasiado sentido decir que un ETF global con un TER del 0,20 % es «más caro» que un ETF del S&P 500 con un 0,07 % y decidir por esa razón que el segundo es mejor.
No estás comprando la misma exposición.
Primero decides qué quieres replicar. Después comparas los ETFs que pueden darte esa exposición.
Esta idea conecta con algo que veremos más adelante en cómo elegir un ETF paso a paso.
Y aun cuando dos ETFs repliquen exactamente el mismo índice, el TER sigue sin contar toda la historia.
Uno puede tener un TER ligeramente superior y, sin embargo, terminar comportándose igual o incluso mejor respecto a su índice por diferencias en la gestión de la cartera, ingresos derivados del préstamo de valores, fiscalidad interna u otros factores.
Aquí no quiero entrar más porque estaríamos pisando la siguiente clase.
Eso es precisamente lo que empezaremos a entender en Tracking Error vs Tracking Difference.
La idea con la que quiero que llegues a esa lección es esta:
el TER te dice lo que cuesta el ETF sobre el papel. La siguiente pregunta es cómo replica realmente.
Dónde mirar el TER de un ETF
Yo comprobaría primero la documentación de la propia gestora.
Puedes encontrar el dato en la ficha del ETF, la ficha informativa, el folleto y, con la terminología correspondiente, dentro del apartado de costes del KID.
El KID es especialmente interesante porque no es un folleto publicitario: su función es explicar de una forma normalizada la naturaleza del producto, sus riesgos y sus costes para que puedas compararlo. La regulación PRIIPs establece precisamente cómo deben desglosarse esos costes.
Después puedes utilizar bases de datos y comparadores para trabajar más rápido.
Pero yo haría esta distinción:
Comparador para descubrir. Documentación oficial para verificar.
Si mañana cambia una comisión, prefiero que la decisión final esté basada en el dato actualizado de la gestora y no en una ficha de terceros que pueda tardar en actualizarse.
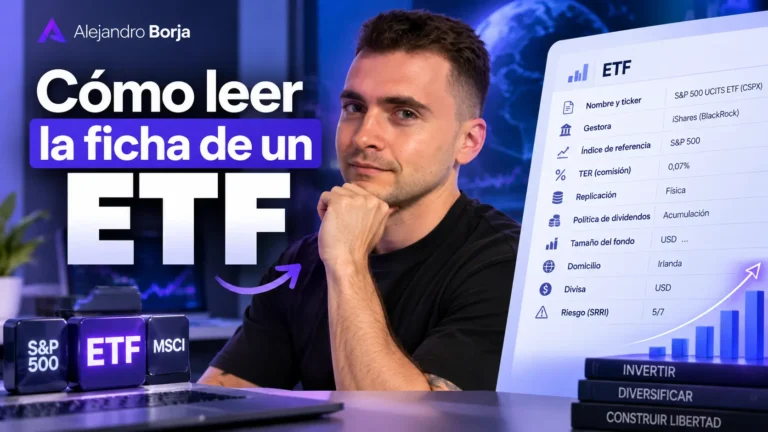
Cuando lleguemos a cómo analizar la ficha de un ETF veremos dónde localizar el TER junto al ISIN, índice, tipo de réplica, política de distribución y demás datos que necesitas para saber qué estás comprando.
Mi regla para utilizar el TER sin obsesionarte
Yo usaría el TER como un filtro, no como el juez definitivo.
Si tengo dos ETFs comparables que siguen el mismo índice y uno cuesta claramente menos sin introducir otras desventajas relevantes, el menor coste juega a su favor. No veo ninguna razón para pagar más simplemente porque la diferencia parezca pequeña.
Pero tampoco elegiría una inversión por ahorrarme cinco euros al año.
Primero quiero saber qué estoy comprando.
Después, cuánto cuesta.
Y después, si realmente está haciendo bien aquello para lo que lo he comprado.
Ese último punto es el que nos toca ahora.
→ Siguiente lección: Tracking Error vs Tracking Difference — cómo saber si un ETF replica bien
Si quieres volver un paso atrás, tienes qué significa UCITS en un ETF.
Y si quieres profundizar por tu cuenta antes de seguir, estas son las lecciones del curso que más conectan con lo que acabamos de ver:
| Quiero entender… | Lección |
|---|---|
| Por qué el precio de compra y venta puede ser distinto | Liquidez y spread de un ETF |
| Qué papel juega la moneda | Divisa de un ETF y riesgo de cambio |
| Dónde encontrar el TER y los demás datos | Cómo leer la ficha de un ETF |
| Cómo juntar todos los criterios para decidir | Cómo elegir un ETF paso a paso |
| Qué costes aparecen cuando ejecutas la inversión | Cómo comprar ETFs paso a paso |
| Qué cambia entre reinvertir o cobrar los dividendos | ETF de acumulación vs distribución |
| Qué ocurre con los impuestos | Fiscalidad de los ETFs en España |