Para ir al grano
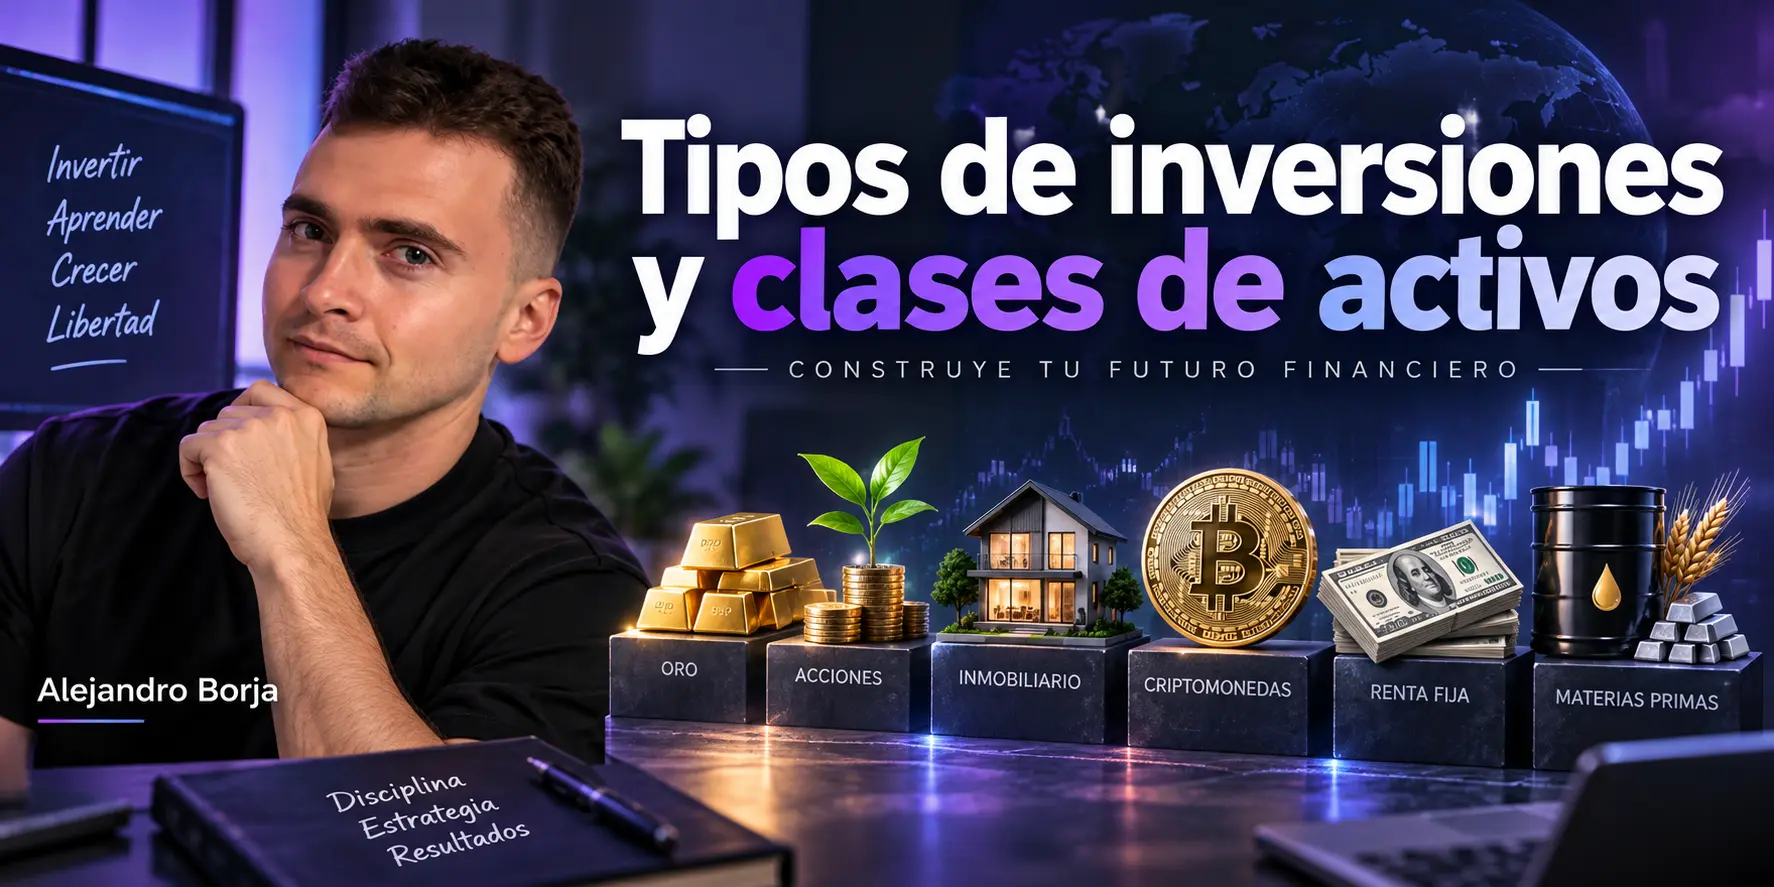
Las clases de activos tradicionales suelen resumirse en renta variable, renta fija y efectivo o equivalentes de efectivo. A partir de ahí podemos ampliar el mapa con inmobiliario, materias primas, inversiones alternativas y criptoactivos. Investor.gov utiliza precisamente acciones, bonos y efectivo como las tres grandes categorías tradicionales.
Lo importante no es aprenderte la lista de memoria.
Lo importante es entender que cada clase de activo tiene fuentes de rentabilidad, riesgos, liquidez y comportamiento diferentes.
Y después están los vehículos: fondos de inversión, ETFs y otros productos que te permiten acceder a una o varias de esas clases de activos.
Esta guía forma parte de mi Curso de inversión desde cero. Si estás siguiendo el recorrido completo, venimos de aprender cómo definir tus objetivos de inversión y ahora toca conocer qué opciones existen antes de empezar a combinarlas.
Primero: activo, clase de activo y vehículo de inversión no son lo mismo
Esta distinción te va a ahorrar bastante confusión.
Imagina estas tres cosas:
Una acción de una empresa es un activo financiero concreto.
La renta variable es la clase de activo a la que pertenece esa acción.
Un fondo o un ETF puede ser el vehículo mediante el que compras exposición a cientos o miles de acciones.
Parece una cuestión de vocabulario, pero no lo es.
Puedes tener dos ETFs completamente diferentes: uno que invierta en acciones y otro que invierta en bonos. Los dos son ETFs, pero el riesgo económico que hay debajo no es el mismo.
La propia CNMV explica que un fondo puede invertir en renta fija, renta variable, derivados o una combinación de ellos. Es decir, el fondo es el envoltorio; para saber qué estás comprando necesitas mirar qué contiene.
Yo ordenaría el universo inversor así:
| Tipo | Ejemplos | De dónde puede salir la rentabilidad | Riesgos importantes |
|---|---|---|---|
| Efectivo y equivalentes | Cuentas, depósitos, instrumentos monetarios | Intereses | Inflación, entidad, producto |
| Renta fija | Letras, bonos, obligaciones | Intereses y variación del precio | Crédito, tipos de interés, inflación |
| Renta variable | Acciones | Revalorización y dividendos | Mercado, empresa, valoración |
| Inmobiliario | Vivienda, locales, vehículos inmobiliarios | Alquileres y revalorización | Iliquidez, concentración, costes |
| Materias primas | Oro, petróleo, metales | Variación de precios | Volatilidad, ciclos, divisa |
| Alternativos | Private equity, deuda privada, infraestructuras… | Depende del activo | Iliquidez, complejidad, valoración |
| Criptoactivos | Bitcoin, Ethereum y otros | Principalmente variación de precio | Volatilidad, custodia, tecnología, regulación |
Es una simplificación.
Tiene que serlo.
Una clasificación perfecta acabaría teniendo tantas excepciones que dejaría de servirle a alguien que está empezando.
1. Efectivo y equivalentes: también forman parte del mapa
A veces parece que tener dinero sin invertir es hacer algo mal.
No necesariamente.
El efectivo cumple una función muy distinta a la renta variable o al inmobiliario: prioriza disponibilidad y estabilidad nominal frente a crecimiento del capital.
Aquí podemos encontrarnos con productos como:
- cuentas corrientes o de ahorro;
- depósitos a plazo;
- instrumentos del mercado monetario;
- fondos monetarios.
Pero tampoco metería todo en el mismo saco.
Una cuenta bancaria no es un fondo monetario.
En España, las cuentas y depósitos cubiertos por el Fondo de Garantía de Depósitos español están protegidos, con carácter general, hasta 100.000 euros por titular y entidad. Los fondos de inversión y los criptoactivos, en cambio, no entran dentro de esa cobertura.
Un fondo monetario también puede utilizarse para buscar una exposición muy conservadora al mercado monetario, pero sigue siendo una inversión y no un depósito bancario garantizado.
¿Dónde está el coste de mantener demasiado efectivo durante mucho tiempo?
Principalmente en la inflación y en el coste de oportunidad.
Eso no significa que haya que invertirlo todo. Significa que el dinero debería tener una función.
2. Renta fija: básicamente, prestar dinero
Cuando compras muchos productos de renta fija, lo que estás haciendo económicamente es bastante sencillo:
prestas dinero a un emisor.
Ese emisor puede ser un Estado, una empresa u otra entidad.
A cambio, puedes recibir intereses y la devolución del capital bajo las condiciones establecidas.
En España tienes ejemplos muy fáciles de visualizar:
- Letras del Tesoro;
- bonos;
- obligaciones;
- deuda corporativa.
El Tesoro Público define las Letras como valores de renta fija a corto plazo. Los Bonos y Obligaciones del Estado cubren plazos superiores y pueden pagar cupones periódicos.
Ahora viene el matiz importante.
Renta fija no significa rentabilidad garantizada ni precio fijo.
Un bono puede perder valor si lo vendes antes de vencimiento. El emisor podría tener problemas para pagar. Los movimientos de tipos de interés pueden afectar al precio. Y la inflación puede reducir lo que realmente puedes comprar con el dinero que recuperes.
No voy a desarrollar aquí todas esas diferencias porque sería comernos la siguiente lección.
Si quieres entenderlas bien, continúa con renta fija vs. renta variable.
3. Renta variable: convertirte en propietario de una empresa
Con una acción cambia la relación.
Ya no eres fundamentalmente acreedor.
Eres propietario de una pequeña parte de una empresa.
Tu resultado puede venir de dos grandes vías:
la evolución del precio de la acción y, cuando existen, los dividendos.
Pero no conoces de antemano cuál será tu rentabilidad.
La propia CNMV utiliza esa incertidumbre sobre el rendimiento futuro como una de las características fundamentales de la renta variable.
Aquí aparecen oportunidades enormes, pero también riesgos muy diferentes a los de prestar dinero mediante un bono.
Una empresa puede crecer muchísimo.
También puede perder cuota de mercado, endeudarse demasiado, destruir márgenes o incluso quebrar.
Y una idea que me parece especialmente importante: buena empresa y buena inversión no significan exactamente lo mismo.
Puedes encontrar una compañía fantástica cuyo precio ya descuente unas expectativas demasiado optimistas.
La renta variable merece un curso entero. Aquí solo necesitas saber qué lugar ocupa en el mapa.
¿Quieres empezar a ver estos activos en una plataforma real?
Si ya estás entendiendo las diferencias entre acciones, bonos y ETFs y quieres pasar de la teoría a explorar instrumentos reales, Freedom24 es la plataforma que recomiendo para invertir.
Tiene acceso a acciones, ETFs, bonos y otros instrumentos negociados en mercados internacionales.
Abrir una cuenta en Freedom24 y consultar la promoción vigente
Yo haría una cosa antes de comprar nada: utilizaría primero la plataforma para investigar y comparar. Tener acceso a una inversión no significa que esa inversión tenga sentido para ti.
4. Fondos de inversión y ETFs: aquí suele empezar la confusión
Los incluyo porque en cualquier lista de tipos de inversiones van a aparecer enseguida.
Pero técnicamente hay un matiz.
Un fondo o un ETF no te dice por sí mismo qué clase de activo estás comprando.
Puedes tener:
- un fondo de renta fija;
- un fondo de renta variable;
- un fondo monetario;
- un ETF de acciones;
- un ETF de bonos;
- un ETF ligado a materias primas;
- productos que combinan diferentes exposiciones.
Dicho de otra forma:
“ETF” describe principalmente una estructura o vehículo. “Renta variable” describe la exposición económica que puede haber dentro.
Esta diferencia es importantísima.
Porque decir:
Tengo cuatro ETFs, así que estoy diversificado.
no te dice prácticamente nada.
Podrías tener cuatro productos distintos que invierten en empresas muy similares.
Eso lo trabajaremos más adelante en la lección sobre cómo diversificar tus inversiones.
Aquí quédate con una idea:
primero entiende el activo; después mira el vehículo con el que accedes a él.
5. Inversión inmobiliaria: un activo real con características muy particulares
El inmobiliario resulta bastante intuitivo porque puedes verlo y tocarlo.
Compras una vivienda, un local, un terreno u otro inmueble y puedes buscar rentabilidad mediante:
- alquileres;
- revalorización;
- o ambas cosas.
También puedes tener exposición inmobiliaria sin comprar directamente un edificio, a través de determinados vehículos cotizados o fondos.
Pero invertir en un inmueble de forma directa tiene particularidades que no aparecen igual al comprar una acción desde el móvil.
Necesitas considerar cosas como:
capital inicial, financiación, impuestos, mantenimiento, seguros, periodos sin inquilino, concentración y costes de compraventa.
Y especialmente la liquidez.
Vender 500 euros de una inversión cotizada puede ser relativamente sencillo. Vender el 4 % de un piso porque necesitas efectivo esta tarde no lo es.
Por eso la liquidez de una inversión importa mucho más de lo que parece cuando solo miramos la rentabilidad esperada.
6. Materias primas: oro, petróleo, metales y mucho más
Las materias primas incluyen recursos como:
- oro;
- plata;
- petróleo;
- gas;
- cobre;
- productos agrícolas.
Aquí la lógica cambia otra vez.
Una acción representa la propiedad de un negocio.
Un bono representa una deuda.
Una materia prima no es ninguna de las dos cosas.
Su rentabilidad depende fundamentalmente de cómo evolucione su precio, y ese precio puede verse afectado por producción, demanda, inventarios, crecimiento económico, tipos de cambio, geopolítica o problemas de suministro.
Además, la forma de invertir importa muchísimo.
No es lo mismo comprar oro físico que utilizar un producto financiero vinculado a su precio, y no quiero abrir aquí el melón de futuros, derivados o estructuras complejas porque nos sacaríamos del objetivo de esta lección.
Quédate con esto: las materias primas pueden aportar una fuente de comportamiento diferente, pero no son una máquina automática de diversificación ni una inversión libre de riesgo.
7. Inversiones alternativas: una categoría enorme
“Alternativos” es probablemente el cajón más heterogéneo de todos.
De hecho, no existe una única definición universal. Normalmente se utiliza para agrupar inversiones que quedan fuera de las clases tradicionales de acciones, bonos y efectivo.
Aquí pueden aparecer:
- private equity;
- venture capital;
- deuda privada;
- infraestructuras;
- hedge funds;
- determinados activos inmobiliarios;
- arte y coleccionables;
- otras inversiones privadas.
El problema de llamar “alternativo” a todo esto es bastante evidente.
Dos inversiones alternativas pueden no parecerse absolutamente en nada.
Yo tendría especialmente en cuenta tres cosas antes de entrar aquí:
liquidez, transparencia y complejidad.
Hay inversiones privadas que puedes tardar años en poder vender, valoraciones que no se actualizan continuamente en un mercado público y estructuras que necesitas entender bastante bien antes de comprometer capital.
No son malas por ser alternativas.
Simplemente requieren hacer preguntas diferentes.
8. Criptoactivos: una clase todavía joven y con mucho riesgo
Bitcoin, Ethereum y el resto de criptoactivos han creado un universo inversor propio.
Y aquí conviene evitar los dos extremos.
Ni todo es humo.
Ni tener una tecnología interesante convierte automáticamente un token en una buena inversión.
En cripto pueden importar factores que apenas aparecen en otras clases:
- custodia;
- funcionamiento de la red;
- tokenomics;
- concentración;
- seguridad;
- adopción;
- utilidad;
- regulación.
Y la volatilidad puede ser enorme.
La CNMV advierte de la posibilidad de pérdidas totales, riesgos tecnológicos, fraudes y fuertes oscilaciones de precio. Además, desde el 1 de julio de 2026, los proveedores de servicios de criptoactivos que operan en España bajo MiCA deben estar autorizados por la CNMV u otra autoridad competente de la UE.
Me parece un activo fascinante para estudiar.
Pero fascinante y adecuado para todo el mundo son dos cosas muy diferentes.
¿Y los derivados, productos híbridos y estructurados?
También existen.
La CNMV agrupa los productos que se negocian habitualmente en los mercados de valores en renta fija, renta variable, fondos, productos híbridos, derivados y estructurados.
Pero observa una cosa.
Esta es una clasificación de productos de inversión, no exactamente el mismo concepto que una clasificación económica de clases de activos.
Un derivado, por ejemplo, puede tomar su valor de:
- una acción;
- un bono;
- una divisa;
- una materia prima;
- un índice;
- tipos de interés.
No tiene demasiado sentido colocarlo al mismo nivel conceptual que una acción sin explicar qué hay debajo.
Además, derivados como futuros, opciones o CFDs pueden incorporar apalancamiento y la CNMV los considera productos de riesgo elevado.
Los productos estructurados pueden combinar varios instrumentos —por ejemplo renta fija y derivados— dentro de una misma estructura y también pueden presentar bastante complejidad y riesgo.
Si estás empezando desde cero, yo no tendría ninguna prisa por llegar aquí.
Primero entiende perfectamente acciones, renta fija, liquidez, riesgo y costes.
Después ya habrá tiempo para complicarlo.
Entonces, ¿qué tipo de inversión es mejor?
Aquí está la pregunta que casi todo el mundo quiere responder.
Y está planteada al revés.
No existe una clase de activo universalmente mejor porque no todas intentan resolver el mismo problema.
Piensa en tres personas.
Una necesita utilizar su dinero dentro de seis meses.
Otra está construyendo patrimonio para dentro de treinta años.
Y otra quiere generar unos flujos relativamente previsibles durante su jubilación.
¿Tendría sentido que las tres asumieran exactamente los mismos riesgos?
No.
Por eso en las lecciones anteriores hemos dedicado tanto tiempo a entender el horizonte temporal, tu perfil inversor y la relación entre riesgo y rentabilidad.
Los activos vienen después del objetivo.
La CNMV insiste precisamente en definir primero el objetivo, el plazo y el riesgo que puedes asumir, y en comprender las características y riesgos de un producto antes de invertir.
Ese orden me parece muchísimo más importante que intentar encontrar “la inversión más rentable”.
Las cinco preguntas que yo haría a cualquier inversión
Da igual que estés mirando acciones, bonos, oro, inmuebles o Bitcoin.
Antes de invertir, intentaría responder estas cinco preguntas:
1. ¿De dónde sale mi posible rentabilidad?
¿Beneficios empresariales?
¿Intereses?
¿Alquileres?
¿Una subida del precio?
¿Hay un flujo económico detrás o dependes fundamentalmente de que otra persona pague más en el futuro?
2. ¿Qué puede hacerme perder dinero?
No te quedes en “el precio puede bajar”.
Pregunta por qué.
Puede existir riesgo empresarial, crédito, tipos de interés, inflación, liquidez, divisa, custodia, apalancamiento o regulación.
3. ¿Cuándo puedo necesitar el dinero?
Un activo puede ser perfectamente razonable a veinte años y completamente inadecuado para un gasto que tienes dentro de seis meses.
4. ¿Cómo recupero mi dinero?
¿Puedes vender cuando quieras?
¿Existe un mercado líquido?
¿Hay plazos mínimos?
¿Tendrás que aceptar un descuento importante si necesitas salir rápido?
5. ¿Cuánto me cuesta realmente?
Compra, venta, gestión, custodia, spread, cambio de divisa, financiación, mantenimiento, impuestos…
Una inversión no debería evaluarse únicamente por lo que puede generar.
También por lo que cuesta mantenerla.
Más adelante dedicaremos una lección específica a cómo elegir una inversión. Allí convertiremos todo esto en un sistema de decisión.
Si quieres empezar a explorar inversiones reales
Una vez que entiendes las clases de activos, mirar productos concretos empieza a tener mucho más sentido.
En Freedom24 puedes encontrar acciones, ETFs, bonos y otros instrumentos desde una misma plataforma.
Ver Freedom24, abrir una cuenta y consultar la promoción disponible
No elegiría una inversión simplemente porque aparezca en el catálogo de un broker. El broker es la herramienta. La decisión de qué activo compras sigue siendo tuya.
Tener varios tipos de inversiones no significa estar bien diversificado
Otro error habitual.
Supongamos que tienes:
- un ETF tecnológico;
- cinco acciones tecnológicas;
- un fondo muy concentrado en grandes tecnológicas estadounidenses;
- otro ETF que contiene prácticamente las mismas empresas.
Visualmente parece que tienes un montón de cosas.
Económicamente quizá estás haciendo casi la misma apuesta cuatro veces.
Diversificar no consiste en coleccionar productos.
Consiste en entender a qué riesgos estás realmente expuesto.
No voy a desarrollarlo aquí porque tiene su propia lección: cómo diversificar tus inversiones.
Y justo después veremos algo todavía más importante: cómo decidir cuánto peso dar a cada tipo de activo mediante la asignación de activos o asset allocation.
Ahí empieza de verdad la construcción de una cartera.
Errores que evitaría al elegir entre tipos de inversiones
Pensar que renta fija significa “sin riesgo”
No.
Existen riesgo de crédito, de tipos, inflación, precio y liquidez, entre otros.
Creer que un ETF es automáticamente seguro
Tampoco.
Un ETF hereda buena parte del riesgo de aquello en lo que invierte.
Elegir según lo que más ha subido últimamente
Una rentabilidad pasada espectacular no explica qué va a ocurrir después.
Y muchas veces llegas precisamente cuando las expectativas ya son enormes.
Comparar inversiones únicamente por rentabilidad
Un 8 % esperado y un 4 % esperado dicen muy poco sin conocer riesgo, plazo, liquidez y costes.
Invertir en algo que no puedes explicar
Esta para mí es de las más importantes.
Si no puedes explicar de dónde sale la rentabilidad y qué tendría que salir mal para perder dinero, probablemente todavía no entiendas suficientemente la inversión.
Confundir complejidad con sofisticación
Tener una cartera llena de productos complejos no te convierte en mejor inversor.
A veces ocurre justo lo contrario.
La simplicidad tiene muchísimo valor cuando sabes por qué estás haciendo cada cosa.
Cómo encajan las clases de activos dentro de una cartera
Ahora ya tenemos el mapa.
Efectivo.
Renta fija.
Renta variable.
Inmobiliario.
Materias primas.
Alternativos.
Criptoactivos.
Y distintos vehículos para acceder a algunos de ellos.
El siguiente error sería decidir:
Pues quiero un 20 % de esto, un 30 % de aquello y un 10 % de lo otro.
todavía sin saber por qué.
Eso pertenece al siguiente módulo del curso.
Primero hay que entender cómo se relacionan tus objetivos, plazo y riesgo con las distintas clases de activos. Después puedes estudiar cómo combinarlas.
Eso es precisamente lo que veremos en qué es la asignación de activos.
Qué me gustaría que te quedara de esta lección
No necesitas conocer todos los productos financieros que existen.
Necesitas un mapa.
Renta variable significa participar en empresas.
Renta fija significa, fundamentalmente, financiar a un emisor.
Efectivo y equivalentes priorizan liquidez y estabilidad.
Inmobiliario te expone a activos reales con unas particularidades de costes y liquidez muy diferentes.
Materias primas dependen de mercados físicos y precios.
Alternativos agrupan inversiones muy diferentes y normalmente más complejas o menos líquidas.
Criptoactivos abren otra fuente de riesgo y oportunidad, con características propias.
Y fondos o ETFs pueden ser simplemente el vehículo utilizado para acceder a algunas de esas exposiciones.
Para mí, esa última diferencia es la que realmente ordena todo.
No empieces preguntando qué producto comprar. Empieza preguntando qué activo hay debajo, para qué lo quieres y qué riesgo introduce en tu dinero.
Preguntas frecuentes sobre tipos de inversiones
¿Cuáles son las principales clases de activos?
La clasificación tradicional suele incluir acciones o renta variable, bonos o renta fija y efectivo. Dependiendo del marco utilizado también pueden separarse inmobiliario, materias primas y otras inversiones alternativas. Los criptoactivos han añadido una categoría que muchos inversores analizan de forma independiente.
No existe una única clasificación perfecta para todos los contextos.
¿Un ETF es una clase de activo?
No necesariamente.
Un ETF es un vehículo de inversión que puede darte exposición a diferentes activos. Existen ETFs de renta variable, bonos, materias primas y muchas otras estrategias.
Para saber qué riesgo estás asumiendo necesitas mirar qué contiene el ETF.
¿Cuál es el tipo de inversión más seguro?
No existe una inversión completamente libre de riesgo.
Incluso mantener efectivo puede exponerte a inflación. La renta fija puede sufrir riesgo de crédito o movimientos de precio. La renta variable puede caer con fuerza. Los inmuebles tienen costes e iliquidez.
La pregunta útil es qué riesgos estás dispuesto y puedes asumir para el objetivo que tienes.
¿Renta fija o renta variable?
Son dos formas económicas muy diferentes de invertir.
En renta fija normalmente actúas como acreedor de un emisor. En renta variable participas en el capital de una empresa.
Si quieres profundizar, esta es justo la siguiente lección del curso: renta fija vs. renta variable.
¿Tengo que invertir en todas las clases de activos?
No.
Tener acceso a siete tipos de inversión no significa que necesites utilizar los siete.
La combinación adecuada depende de tus objetivos, horizonte, capacidad de asumir pérdidas, conocimientos y situación financiera.
Sigue avanzando en el Curso de inversión desde cero
Esta es la lección 13 del Curso de inversión desde cero y la primera del módulo dedicado a entender dónde puedes invertir.
Lección anterior: Cómo definir objetivos de inversión
Siguiente lección: Renta fija vs. renta variable
También puedes volver al Curso de inversión desde cero completo para seguir todas las lecciones en orden.
Y si ya quieres empezar a familiarizarte con una plataforma de inversión, puedes abrir una cuenta en Freedom24 y consultar la promoción vigente.
Primero entiende qué estás comprando.
Después decide dónde comprarlo.