Para ir al grano
La correlación entre activos se expresa mediante un número entre -1 y +1.
- +1: relación positiva perfecta.
- Cerca de +1: suelen moverse de forma bastante parecida.
- 0: no existe una relación lineal clara entre sus movimientos.
- Cerca de -1: suelen moverse en direcciones opuestas.
- -1: relación negativa perfecta.
Cuanto menos sincronizados estén determinados componentes de una cartera, mayor puede ser el beneficio de diversificación.
Pero cuidado con simplificarlo demasiado.
Una correlación baja no convierte automáticamente un activo en una buena inversión, una correlación histórica puede cambiar y tampoco existe un número mágico que te diga si una cartera es buena o mala.
La correlación es una herramienta.
No un veredicto.
Qué es exactamente la correlación entre activos
La correlación responde a una pregunta muy concreta:
Cuando cambia la rentabilidad de un activo, ¿qué suele ocurrir con la rentabilidad del otro?
Imagina dos inversiones, A y B.
Si A suele tener buenos meses cuando B también los tiene, probablemente habrá una correlación positiva.
Si A suele subir precisamente en periodos en los que B cae, la correlación puede ser negativa.
Y si no existe una relación clara entre ambos comportamientos, estará más cerca de cero.
Aquí hay un matiz que quiero dejar claro desde el principio: la correlación se estudia normalmente sobre las rentabilidades de los activos, no comparando alegremente sus precios absolutos. CFA Institute también plantea la correlación dentro del análisis de las rentabilidades de los componentes de una cartera.
Esto parece un detalle técnico.
No lo es.
Dos activos pueden llevar años subiendo de precio y eso no significa que sus variaciones periódicas tengan una correlación perfecta.
Cómo interpretar una correlación de -1 a +1
La escala resulta bastante sencilla cuando la ves completa:
| Correlación | Qué significa | Lectura práctica |
|---|---|---|
| +1 | Correlación positiva perfecta | Se mueven de forma perfectamente sincronizada |
| +0,8 | Correlación positiva alta | Sus movimientos suelen parecerse bastante |
| +0,3 | Correlación positiva baja | Existe cierta relación, pero hay bastante diferencia |
| 0 | Sin relación lineal apreciable | Los movimientos de uno dicen poco sobre los del otro |
| -0,3 | Correlación negativa baja | Existe cierta tendencia a moverse en direcciones diferentes |
| -0,8 | Correlación negativa alta | Con frecuencia se comportan de forma bastante opuesta |
| -1 | Correlación negativa perfecta | Se mueven en direcciones perfectamente opuestas |
No me obsesionaría con clasificar un +0,42 como «bueno» y un +0,58 como «malo».
Eso crea una precisión que realmente no existe.
La utilidad está en entender el comportamiento relativo y ponerlo en el contexto de toda la cartera.
Además, +1 no significa necesariamente que dos activos ganen o pierdan exactamente el mismo porcentaje. Significa que existe una relación lineal positiva perfecta entre sus movimientos. Y una correlación de 0 tampoco demuestra que dos activos sean completamente independientes: simplemente indica ausencia de una relación lineal apreciable.
Aquí es donde la diversificación se vuelve interesante
En la lección anterior sobre diversificación vimos que diversificar consiste en evitar que toda tu cartera dependa de una única inversión, empresa, sector, mercado o fuente de riesgo.
La correlación añade una segunda capa:
¿Esas inversiones que parecen diferentes se comportan realmente de forma diferente?
Pongamos algunos ejemplos conceptuales.
Imagina una cartera formada por diez empresas tecnológicas.
Tienes diez compañías.
No una.
Sobre el papel hay diversificación entre empresas. Pero probablemente buena parte de ellas siga estando expuesta a factores comunes: expectativas sobre tipos de interés, valoraciones tecnológicas, crecimiento económico, apetito por riesgo o movimientos generales del sector.
Ahora imagina que compras varios fondos o ETFs distintos.
Uno sigue un índice mundial.
Otro un índice estadounidense.
Otro se concentra en grandes compañías tecnológicas.
Puedes tener tres productos diferentes y, aun así, encontrarte con un solapamiento importante en las compañías y riesgos que realmente dominan la cartera.
Número de productos y número de fuentes de riesgo no son la misma cosa.
BME explica precisamente esta idea: añadir activos muy correlacionados aporta menos protección que combinar inversiones cuyo comportamiento sea diferente.
Por eso la correlación encaja entre la asignación de activos y la diversificación.
La asignación decide qué peso tiene cada bloque.
La diversificación evita depender demasiado de unas pocas exposiciones.
Y la correlación te ayuda a entender cómo interactúan esos bloques cuando el mercado se mueve.
El efecto de la correlación se entiende mucho mejor con números
Vamos con un ejemplo puramente hipotético.
Tenemos dos activos:
- Activo A: volatilidad anual del 20 %.
- Activo B: volatilidad anual del 20 %.
- Invertimos el 50 % de la cartera en cada uno.
No cambiamos los activos.
No cambiamos los pesos.
Solo cambia la correlación entre ambos.
El resultado teórico sería este:
| Correlación entre A y B | Volatilidad aproximada de la cartera |
|---|---|
| +1,0 | 20,0 % |
| +0,5 | 17,3 % |
| 0 | 14,1 % |
| -0,5 | 10,0 % |
| -1,0 | 0 % |
Es un ejemplo matemático deliberadamente simplificado, no una cartera real.
Pero enseña algo muy potente:
aunque el riesgo individual de los dos activos no ha cambiado, el riesgo conjunto sí puede hacerlo porque cambia la relación entre ellos.
CFA Institute recoge este mismo principio dentro de la matemática de carteras: el riesgo de una cartera depende no solo del peso y volatilidad de sus componentes, sino también de su correlación. Combinar activos menos que perfectamente correlacionados puede reducir el riesgo conjunto.
Si quieres la fórmula, es esta:
σ² cartera = wA²σA² + wB²σB² + 2 × wA × wB × σA × σB × ρAB
Donde:
- w es el peso de cada activo;
- σ es su volatilidad;
- ρ es la correlación entre ambos.
No necesitas memorizarla.
Lo que sí quiero que entiendas es por qué aparece la correlación dentro de la fórmula.
Dos activos no viven aislados dentro de tu cartera.
Lo que importa es cómo se combinan.
Si necesitas repasar qué representa exactamente la volatilidad antes de seguir, vuelve a la lección de qué es la volatilidad en una inversión.
Una correlación negativa no es el objetivo
Aquí aparece uno de los errores que más evitaría.
Después de aprender esto, es fácil pensar:
Cuanto más negativa sea la correlación, mejor.
No necesariamente.
Imagina un activo que pierde dinero de forma estructural, tiene costes enormes y no encaja en tus objetivos.
Podría tener una magnífica correlación negativa con el resto de tu cartera.
¿Lo convierte eso en una buena inversión?
No.
La correlación solo te está hablando de cómo se relacionan sus movimientos con los de otro activo.
No te dice:
- cuál será su rentabilidad;
- si está caro o barato;
- cuánto puedes perder;
- si tiene sentido para tu horizonte;
- si es líquido;
- cuánto cuesta mantenerlo;
- ni qué papel debería ocupar en tu cartera.
Por eso tampoco separaría nunca la correlación de lo que aprendimos sobre riesgo y rentabilidad.
Diversificar no consiste en encontrar activos raros que se muevan al revés. Consiste en construir una cartera en la que cada pieza tenga sentido por sí misma y también en conjunto.
La correlación cambia con el tiempo
Esta es probablemente la segunda idea más importante de la lección.
Una correlación calculada con datos históricos no es una ley de la naturaleza.
Puede cambiar.
Y bastante.
La relación entre dos activos puede ser reducida durante una década y aumentar durante otra etapa de mercado. Puede comportarse de una manera con tipos de interés bajos y de otra cuando la inflación o los tipos cambian. Incluso puede alterarse precisamente durante periodos de estrés.
MSCI ha mostrado recientemente cómo las relaciones entre renta variable, deuda pública y otros activos han variado de forma apreciable entre distintos periodos y mercados. Eso sirve como buen recordatorio de que una correlación histórica no debería interpretarse como una promesa sobre la siguiente crisis.
Para mí, esta es una de las mayores trampas del concepto.
Puedes abrir una herramienta, ver:
Correlación: -0,25
y empezar a tratar ese número como una propiedad permanente del activo.
No lo es.
La cifra depende, entre otras cosas, de:
- el periodo histórico que utilices;
- la frecuencia de los datos;
- la situación económica;
- el comportamiento de los mercados;
- los factores de riesgo dominantes;
- y, en determinados casos, la divisa desde la que estás midiendo tu inversión.
Una correlación de cinco años puede esconder lo que ocurrió durante los peores seis meses.
Y precisamente esos seis meses pueden ser los que más te interesan si estás intentando entender cómo se comportaría la cartera bajo presión.
Por qué mirar solo una correlación histórica puede engañarte
Imagina que calculas la relación entre dos activos utilizando diez años completos.
Obtienes:
0,15
Fantástico.
Parecen bastante poco correlacionados.
Pero puede ocurrir que durante los periodos tranquilos la correlación haya sido muy baja y que, durante una crisis concreta, ambos hayan caído a la vez.
La media de diez años seguirá pareciendo estupenda.
Tu experiencia durante el peor momento quizá no tanto.
Esto no significa que la correlación deje de servir.
Significa que hay que interpretarla con cabeza.
Cuando quiera estudiar una cartera algo más a fondo, yo miraría al menos:
- La correlación en un periodo suficientemente amplio.
- Qué ocurrió en varias etapas distintas del mercado.
- Cómo se comportaron los activos durante las caídas importantes.
- Si están expuestos realmente a motores económicos diferentes.
Si quieres hilar todavía más fino, existe la correlación móvil o rolling correlation, que calcula el coeficiente utilizando ventanas sucesivas —por ejemplo, los últimos 12, 24 o 36 meses—.
Así puedes ver que la relación no es una cifra inmóvil, sino una serie que también cambia.
Para empezar a invertir no necesitas convertirte en estadístico.
Pero sí entender esto:
una correlación histórica es una fotografía del pasado, no un contrato con el futuro.
Cómo calcular la correlación entre dos inversiones
Puedes hacerlo sin ninguna herramienta sofisticada.
La forma más sencilla es utilizar Excel o Google Sheets.
1. Consigue una serie histórica comparable
Necesitas datos de los mismos periodos para ambos activos.
Por ejemplo:
| Mes | Activo A | Activo B |
|---|---|---|
| Enero | +2,1 % | +0,8 % |
| Febrero | -1,5 % | +0,3 % |
| Marzo | +3,2 % | -0,7 % |
| Abril | -2,0 % | +1,4 % |
Lo ideal es trabajar con rentabilidades periódicas, no simplemente meter dos columnas de precios y aceptar el resultado sin pensar.
2. Usa la misma frecuencia
No compares las rentabilidades diarias de un activo con las mensuales de otro.
Diario con diario.
Mensual con mensual.
Y las fechas deben coincidir.
3. Calcula el coeficiente
En la versión española de Excel puedes utilizar:
=COEF.DE.CORREL(rango1;rango2)
Microsoft define esta función precisamente para calcular el coeficiente de correlación entre dos conjuntos de datos. Google Sheets también dispone de COEF.DE.CORREL.
Obtendrás un número entre -1 y +1.
4. No te quedes únicamente con ese número
Esta parte importa más que la fórmula.
Prueba varios periodos.
Mira qué ocurre durante momentos complicados.
Y pregúntate por qué existe esa relación.
Dos activos pueden presentar una correlación baja por casualidad durante un periodo concreto. O pueden depender de motores económicos realmente distintos.
No es lo mismo.
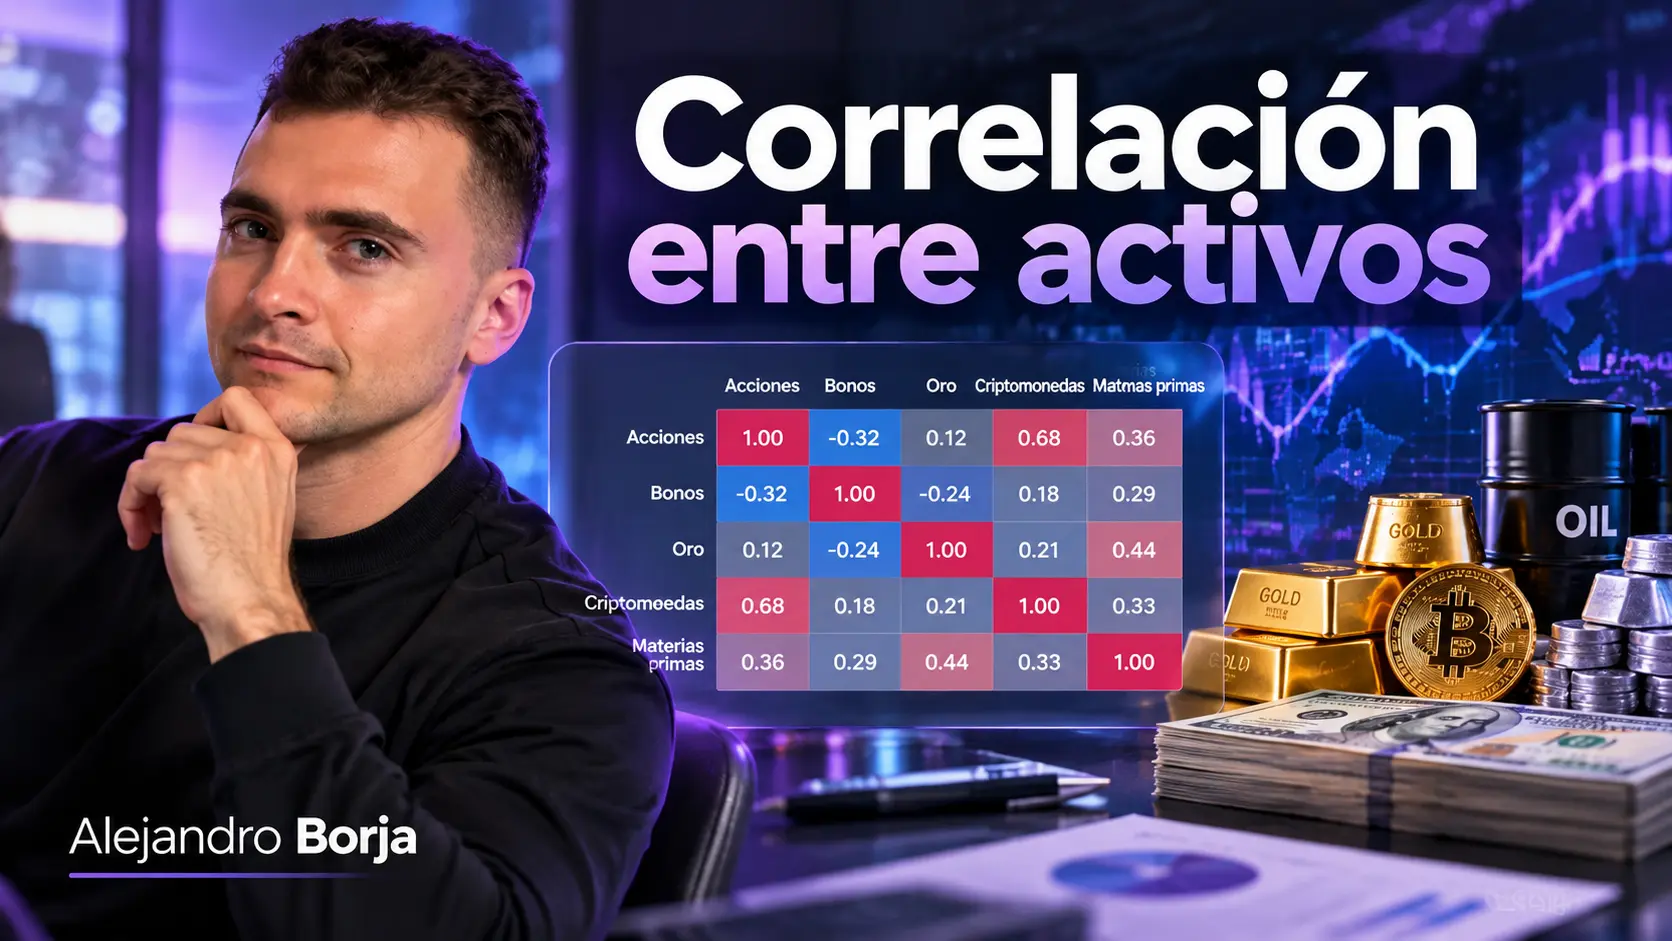
Cómo leer una matriz de correlaciones
Cuando tu cartera ya tiene varios activos, mirar las relaciones de dos en dos acaba siendo incómodo.
Ahí aparece la matriz de correlaciones.
Visualmente suele tener este aspecto:
| Activo A | Activo B | Activo C | Activo D | |
|---|---|---|---|---|
| Activo A | 1 | 0,85 | 0,20 | -0,10 |
| Activo B | 0,85 | 1 | 0,15 | -0,05 |
| Activo C | 0,20 | 0,15 | 1 | 0,30 |
| Activo D | -0,10 | -0,05 | 0,30 | 1 |
Los datos son inventados únicamente para aprender a leer una matriz.
La diagonal siempre muestra 1 porque cada activo está perfectamente correlacionado consigo mismo.
Lo interesante está fuera de ella.
En este ejemplo, A y B tienen una correlación muy alta.
Quizá parezcan dos inversiones distintas, pero desde el punto de vista de sus movimientos aportan menos diferenciación entre sí que A y C.
Eso no significa automáticamente que haya que eliminar B.
Puede haber otros motivos para tenerlo.
Lo que significa es que no deberías contar A y B como dos fuentes completamente diferentes de diversificación solo porque tienen nombres distintos.
¿Quieres empezar a construir tu cartera?
Si ya estás pasando de la teoría a invertir de verdad, la plataforma que recomiendo en este curso es Freedom24.
Puedes abrir tu cuenta en Freedom24 desde aquí y consultar la promoción disponible.
Yo revisaría siempre las condiciones vigentes de la cuenta y de cualquier promoción antes de ingresar dinero, porque pueden cambiar. La página oficial mantiene actualmente una promoción para nuevas altas sujeta a sus términos y condiciones.
Cinco errores al utilizar la correlación
Entender el concepto es fácil.
Usarlo bien tiene algo más de miga.
1. Pensar que tener muchos activos equivale a diversificar
Este es el error principal.
Puedes tener:
- cinco fondos;
- seis ETFs;
- quince acciones;
- varias geografías.
Y seguir teniendo muchas exposiciones que reaccionan a los mismos factores.
La cantidad de líneas de tu cartera no mide su diversificación.
2. Buscar una correlación negativa a cualquier precio
No quiero un activo malo únicamente porque se mueva al revés que otro.
Primero tiene que tener sentido como inversión.
Después estudiamos qué aporta al conjunto.
3. Creer que el pasado se va a repetir
Una matriz de correlaciones utiliza datos históricos.
Eso es muy útil.
Pero histórico sigue significando histórico.
Las relaciones cambian.
4. Usar un periodo demasiado corto
Con pocos datos puedes obtener resultados extremos simplemente por ruido.
Cuanto menor sea la muestra, más cuidado tendría al extraer conclusiones.
5. Confundir correlación con causa
Que A y B se muevan juntos no significa necesariamente que A provoque el movimiento de B.
Quizá ambos estén respondiendo a un tercer factor.
Tipos de interés.
Inflación.
Crecimiento.
Dólar.
Apetito por riesgo.
Ese «por qué» suele ser mucho más interesante que el coeficiente aislado.
Entonces, ¿qué correlación debería buscar?
No existe una respuesta universal.
Y desconfío bastante de reglas del tipo:
Por debajo de 0,5 está bien.
¿Bien para qué?
¿Entre qué activos?
¿Durante qué periodo?
¿Para qué objetivo?
¿Dentro de qué cartera?
La misma correlación puede tener implicaciones diferentes según la función que quieras dar a una inversión.
Y esto conecta directamente con tu perfil inversor.
Una persona que busca estabilidad, otra que invierte a treinta años y otra que necesitará una parte importante del dinero pronto no tienen por qué construir la misma cartera.
Por eso yo utilizaría la correlación como una pregunta, no como una regla:
¿Este activo aporta realmente un comportamiento diferente a lo que ya tengo?
A partir de ahí seguimos analizando.
Cómo utilizar la correlación en tu propia cartera sin complicarte
No necesitas calcular cincuenta estadísticas.
Yo empezaría con cuatro preguntas.
¿Tengo varias inversiones que en realidad hacen casi lo mismo?
Mira especialmente productos con:
- índices similares;
- grandes posiciones repetidas;
- mismo sector;
- misma región;
- empresas con motores económicos parecidos.
Tener envoltorios diferentes no garantiza tener exposiciones diferentes.
¿Qué parte de mi cartera quiero que haga qué?
Cada bloque debería tener alguna lógica.
Crecimiento.
Estabilidad.
Liquidez.
Diversificación.
Una combinación de varias.
Aquí conviene volver a qué es la asignación de activos si todavía no tienes clara esa estructura.
¿Qué ocurre cuando una de mis principales inversiones cae?
No necesitas encontrar algo que siempre suba cuando lo demás baja.
Eso sería demasiado bonito.
Pero sí deberías entender si toda tu cartera depende del mismo escenario.
¿La relación que estoy observando es estable?
Mira más de un periodo.
Sobre todo si una cifra concreta está condicionando una decisión importante.
Más adelante, cuando tengas una cartera construida, esto también encaja con la lección sobre cómo hacer seguimiento de tus inversiones.
Porque las relaciones entre activos pueden cambiar igual que puede cambiar tu propia cartera.
La correlación no sustituye al resto del análisis
Me gusta la correlación porque te obliga a dejar de mirar cada inversión de forma aislada.
Pero tiene un peligro:
enamorarte de la estadística.
Una cartera no se construye intentando conseguir la matriz de correlaciones más bonita posible.
Necesitas seguir entendiendo:
- qué activos estás comprando;
- qué rentabilidad esperas de ellos;
- qué riesgo asumes;
- cuánto pueden caer;
- cuál es tu horizonte;
- qué liquidez necesitas;
- qué costes soportas;
- y para qué está ahí cada inversión.
Si aún no tienes claro el mapa completo de alternativas disponibles, la lección de tipos de inversiones y clases de activos te ayudará a poner cada pieza en su sitio.
Y más adelante juntaremos todos estos conceptos en cómo crear una cartera de inversión.
Aquí solo quiero que te quedes con una habilidad:
mirar dos inversiones y preguntarte no solo qué son, sino cómo se comportan juntas.
Un ejemplo de falsa diversificación
Imagina esta cartera:
- 25 % en un ETF del S&P 500.
- 25 % en un ETF del Nasdaq 100.
- 25 % en otro fondo de grandes empresas estadounidenses.
- 25 % repartido entre varias grandes tecnológicas.
Hay muchos nombres.
Hay varios productos.
Puede que incluso tengas decenas o cientos de acciones indirectamente.
Pero probablemente exista bastante exposición repetida.
Ahora imagina otra cartera formada por distintos tipos de activos y motores de rentabilidad.
No estoy diciendo que la segunda vaya a ser necesariamente mejor.
Ni siquiera estoy proponiendo una distribución concreta.
Lo que cambia es la pregunta:
en lugar de contar productos, empezamos a estudiar qué riesgos estamos combinando.
Ese salto mental es justo lo que quiero conseguir con esta lección.
Lo que la correlación no puede decirte
Antes de terminar, quiero marcar sus límites.
La correlación no te dice cuál de dos activos tendrá mayor rentabilidad.
No te dice cuál caerá menos.
No mide todos los tipos de riesgo.
No te dice si un activo está caro.
No sustituye la relación entre riesgo y rentabilidad.
No sustituye tu horizonte.
No sustituye tu perfil.
No sustituye una buena asignación de activos.
Y, sobre todo, no predice el futuro.
Es información.
Muy útil.
Pero sigue siendo información que tienes que interpretar.
Con qué me quedaría
Si recuerdas una sola cosa de esta lección, que sea esta:
una cartera no está bien diversificada simplemente porque tenga muchas inversiones.
La pregunta importante es qué ocurrirá con unas cuando las otras atraviesen un mal momento.
La correlación te ayuda precisamente a analizar esa relación.
Cuanto más dependan todas tus posiciones de los mismos factores, más probable es que la supuesta diversificación desaparezca cuando realmente la necesites.
Y cuanto más diferentes sean las fuentes de riesgo que estás combinando —siempre que esas inversiones tengan sentido por sí mismas—, más robusta puede ser la construcción de la cartera.
No intentaría diseñar una cartera persiguiendo un coeficiente perfecto.
Intentaría entender qué tengo, por qué lo tengo y qué comportamiento puedo esperar de cada pieza en distintos escenarios.
Ese criterio vale bastante más que acumular productos.
Sigue con el Curso de inversión desde cero
Esta ha sido la lección 18 del Curso de inversión desde cero, dentro del módulo dedicado a construir una cartera.
Vienes de:
← Lección 17: Cómo diversificar tus inversiones
Y el siguiente paso cambia de pregunta. Ya no vamos a estudiar qué meter dentro de la cartera, sino cómo entrar al mercado cuando tienes dinero disponible:
Lección 19 → DCA vs Lump Sum: invertir poco a poco o todo de golpe
Si quieres reforzar lo aprendido antes de continuar, estas son las lecciones que más conectan con la correlación:
- Riesgo y rentabilidad: para entender por qué reducir un riesgo no significa eliminar todos los riesgos.
- Qué es la volatilidad: imprescindible para entender qué estamos intentando suavizar al combinar activos.
- Qué es el perfil inversor: porque no existe una cartera adecuada para todo el mundo.
- Tipos de inversiones y clases de activos: para conocer las grandes piezas que puedes combinar.
- Qué es la asignación de activos: para decidir cuánto peso recibe cada bloque.
- Cómo crear una cartera de inversión: donde terminarás uniendo todas estas decisiones.
- Cómo hacer seguimiento de tus inversiones: porque tu cartera y las relaciones entre sus componentes no son estáticas.
Y si ya quieres empezar a llevar el curso a la práctica, puedes abrir una cuenta en Freedom24 y consultar la promoción disponible desde este enlace.
Revisa siempre las condiciones vigentes antes de abrir la cuenta o realizar una inversión.
Preguntas frecuentes sobre la correlación entre activos
¿Cuál es una buena correlación entre activos?
No existe una cifra universal. En términos de diversificación, una correlación menor implica normalmente comportamientos menos sincronizados, pero eso no significa que cuanto más negativa sea mejor. Hay que analizar también rentabilidad esperada, riesgo, costes y función del activo dentro de la cartera.
¿Una correlación de 0 significa que dos activos son independientes?
No necesariamente. Un coeficiente cercano a 0 significa que no se observa una relación lineal clara entre las series analizadas. Pueden existir otras relaciones que ese coeficiente no capture.
¿Puede cambiar la correlación entre dos inversiones?
Sí. La correlación depende del periodo analizado y puede cambiar según el entorno económico y financiero. Por eso no conviene tratar una cifra histórica como una propiedad permanente.
¿Hay que buscar siempre activos con correlación negativa?
No. Un activo no se convierte en interesante simplemente porque tenga correlación negativa con tu cartera. Primero debe tener sentido como inversión. Después puedes estudiar cómo mejora —o no— el conjunto.
¿Cuántos años debería utilizar para calcular una correlación?
No hay una ventana perfecta para todos los casos. Un periodo corto puede contener demasiado ruido y uno muy largo puede ocultar cambios recientes. Cuando la decisión sea importante, yo compararía varios horizontes y comprobaría también cómo se comportaron los activos en diferentes entornos de mercado.