Para ir al grano
Tu perfil inversor es el conjunto de características que determina qué nivel de riesgo tiene sentido que asumas al invertir.
La CNMV incluye dentro del perfil factores como la tolerancia a las pérdidas, el horizonte temporal y las expectativas de rentabilidad. Y, cuando una entidad presta asesoramiento o gestiona una cartera, MiFID exige además valorar la situación financiera y la capacidad del cliente para soportar pérdidas.
Yo lo simplificaría en tres preguntas:
- ¿Cuánto riesgo soportas emocionalmente? → tolerancia al riesgo.
- ¿Cuánto riesgo puedes asumir financieramente? → capacidad de riesgo.
- ¿Cuánto riesgo necesitas realmente para tus objetivos? → necesidad de riesgo.
Y hay una idea que quiero que te quede clara desde el principio:
ser un inversor más agresivo no te convierte en mejor inversor.
Tu objetivo no es asumir todo el riesgo que puedas.
Es asumir el riesgo que tenga sentido para ti.
Qué es exactamente el perfil inversor
La CNMV define el perfil de inversión como el conjunto de características que definen a un inversor y que ayudan a determinar qué productos pueden resultar más apropiados según cuestiones como el riesgo, la liquidez o la rentabilidad esperada.
Hasta aquí, la definición oficial.
En la práctica, sirve para responder una pregunta mucho más útil:
¿qué nivel de incertidumbre y posibles pérdidas puedes aceptar sin que tu situación financiera o tu comportamiento hagan descarrilar tu plan?
Porque no basta con encontrar una inversión que, sobre el papel, pueda darte una determinada rentabilidad.
También tienes que poder convivir con lo que ocurre por el camino.
Una inversión puede ser perfectamente razonable y aun así ser una mala elección para ti si la primera caída importante te lleva a vender en el peor momento.
Por eso el perfil inversor conecta directamente con lo que vimos sobre riesgo y rentabilidad.
La rentabilidad potencial nunca debería analizarse aislada del riesgo necesario para intentar conseguirla.
Las 3 partes de tu perfil inversor que yo separaría
Aquí es donde creo que merece la pena ir bastante más allá del típico test que termina diciendo:
Eres conservador.
O:
Eres agresivo.
Una etiqueta puede orientarte, pero explica muy poco.
Yo separaría el análisis en tres partes.
1. Tolerancia al riesgo: lo que eres capaz de soportar emocionalmente
La tolerancia al riesgo tiene que ver con tu reacción ante la incertidumbre y las pérdidas.
Imagina que tienes una cartera de 50.000 €.
El mercado cae un 20 %.
Ahora tienes 40.000 €.
¿Cómo reaccionas?
No me interesa demasiado lo que crees que deberías hacer. Me interesa lo que probablemente harías de verdad.
¿Mantendrías la estrategia?
¿Te costaría dormir?
¿Sentirías la necesidad de vender para detener las pérdidas?
¿Comprarías más?
¿Estarías mirando la cartera cada media hora?
Eso nos dice bastante más sobre tu tolerancia real que marcar una casilla de “riesgo alto” en un cuestionario.
Y hay un problema adicional.
Es mucho más fácil sentirse tolerante al riesgo cuando el mercado está subiendo.
Decir “yo aguantaría perfectamente una caída del 30 %” cuando nunca has vivido una pérdida importante es bastante distinto de ver cómo 100.000 € pasan temporalmente a 70.000 €.
Por eso, cuando pienses en tu tolerancia al riesgo, intenta imaginar pérdidas en euros, no solo en porcentajes.
Un 20 % puede parecer una cifra abstracta.
Perder temporalmente 20.000 € sobre una cartera de 100.000 € se siente bastante más real.
Y tampoco confundas tolerancia al riesgo con volatilidad. La volatilidad te ayuda a entender cuánto puede moverse el precio; tu tolerancia habla de cómo eres capaz de convivir con esos movimientos.
2. Capacidad de riesgo: lo que financieramente puedes permitirte
Esta parte me parece todavía más importante.
Puedes estar dispuesto psicológicamente a asumir muchísimo riesgo y, aun así, no tener capacidad financiera para hacerlo.
Imagina dos personas.
Las dos dicen:
Si mi cartera cae un 30 %, no me preocupa.
Pero la primera tiene ingresos estables, liquidez suficiente y no necesitará ese dinero durante muchos años.
La segunda puede necesitar gran parte del capital dentro de doce meses.
Emocionalmente quizá tengan una tolerancia parecida.
Financieramente, no están ni remotamente en la misma situación.
MiFID separa precisamente estas cuestiones: cuando existe asesoramiento de inversión o gestión de carteras, la entidad debe obtener información sobre la situación financiera del cliente —incluida su capacidad para soportar pérdidas— y sobre sus objetivos, incluida su tolerancia al riesgo.
Para pensar en tu capacidad de riesgo, yo miraría cosas como:
- si puedes mantener el dinero invertido durante el plazo previsto;
- si podrías necesitar vender antes;
- la estabilidad de tus ingresos;
- el peso que representa esa inversión dentro de tu patrimonio;
- tus compromisos financieros;
- tu necesidad de liquidez;
- qué consecuencias tendría para ti una pérdida importante.
No hace falta repetir aquí toda la lección anterior. Precisamente por eso vimos antes el horizonte temporal y la liquidez de una inversión.
Lo importante ahora es entender que ambas cosas limitan cuánto riesgo puedes asumir.
Tus ganas de arriesgar no pagan una factura si necesitas recuperar el dinero en un mal momento.
3. Necesidad de riesgo: cuánto necesitas asumir para intentar llegar a tu objetivo
Esta tercera pieza la utilizo más como marco práctico que como una clasificación regulatoria.
La pregunta es:
¿cuánto riesgo necesitas asumir realmente para intentar conseguir lo que buscas?
Y aquí aparece una paradoja interesante.
Puede que tengas una tolerancia altísima al riesgo.
Puede que financieramente puedas soportarlo.
Pero eso no significa que necesites asumirlo.
Si puedes alcanzar razonablemente tu objetivo con una estrategia menos agresiva, aumentar muchísimo el riesgo únicamente porque “puedes” hacerlo no tiene por qué aportar nada.
También puede ocurrir lo contrario.
Quizá haces números y descubres que tu objetivo solo funciona suponiendo rentabilidades extraordinariamente altas.
¿La solución es asumir cada vez más riesgo?
Yo no lo plantearía así.
Puede que el problema esté en otro sitio:
- necesitas ahorrar más;
- necesitas ampliar el plazo;
- necesitas reducir el objetivo;
- o necesitas combinar varias de esas cosas.
El riesgo no debería utilizarse para arreglar un plan imposible.
En la próxima lección veremos específicamente cómo definir objetivos de inversión. Ahí podremos bajar esta idea mucho más a tierra sin mezclar dos lecciones diferentes.
Una regla sencilla que te puede ahorrar muchos errores
Si tuviera que condensar todo lo anterior en una sola idea, sería esta:
el riesgo que asumes no debería superar el límite más restrictivo entre lo que toleras emocionalmente y lo que puedes soportar financieramente.
Tu necesidad de rentabilidad entra después.
No al revés.
Un inversor puede pensar:
Necesito ganar un 12 % anual, así que tengo que asumir muchísimo riesgo.
Cuidado.
Que necesites una rentabilidad determinada no significa que el mercado tenga ninguna obligación de dártela.
Ni convierte una inversión arriesgada en adecuada.
Si un plan solo funciona con una rentabilidad extraordinaria, yo revisaría antes el plan.
Conservador, moderado o agresivo: sirven, pero no te obsesiones con la etiqueta
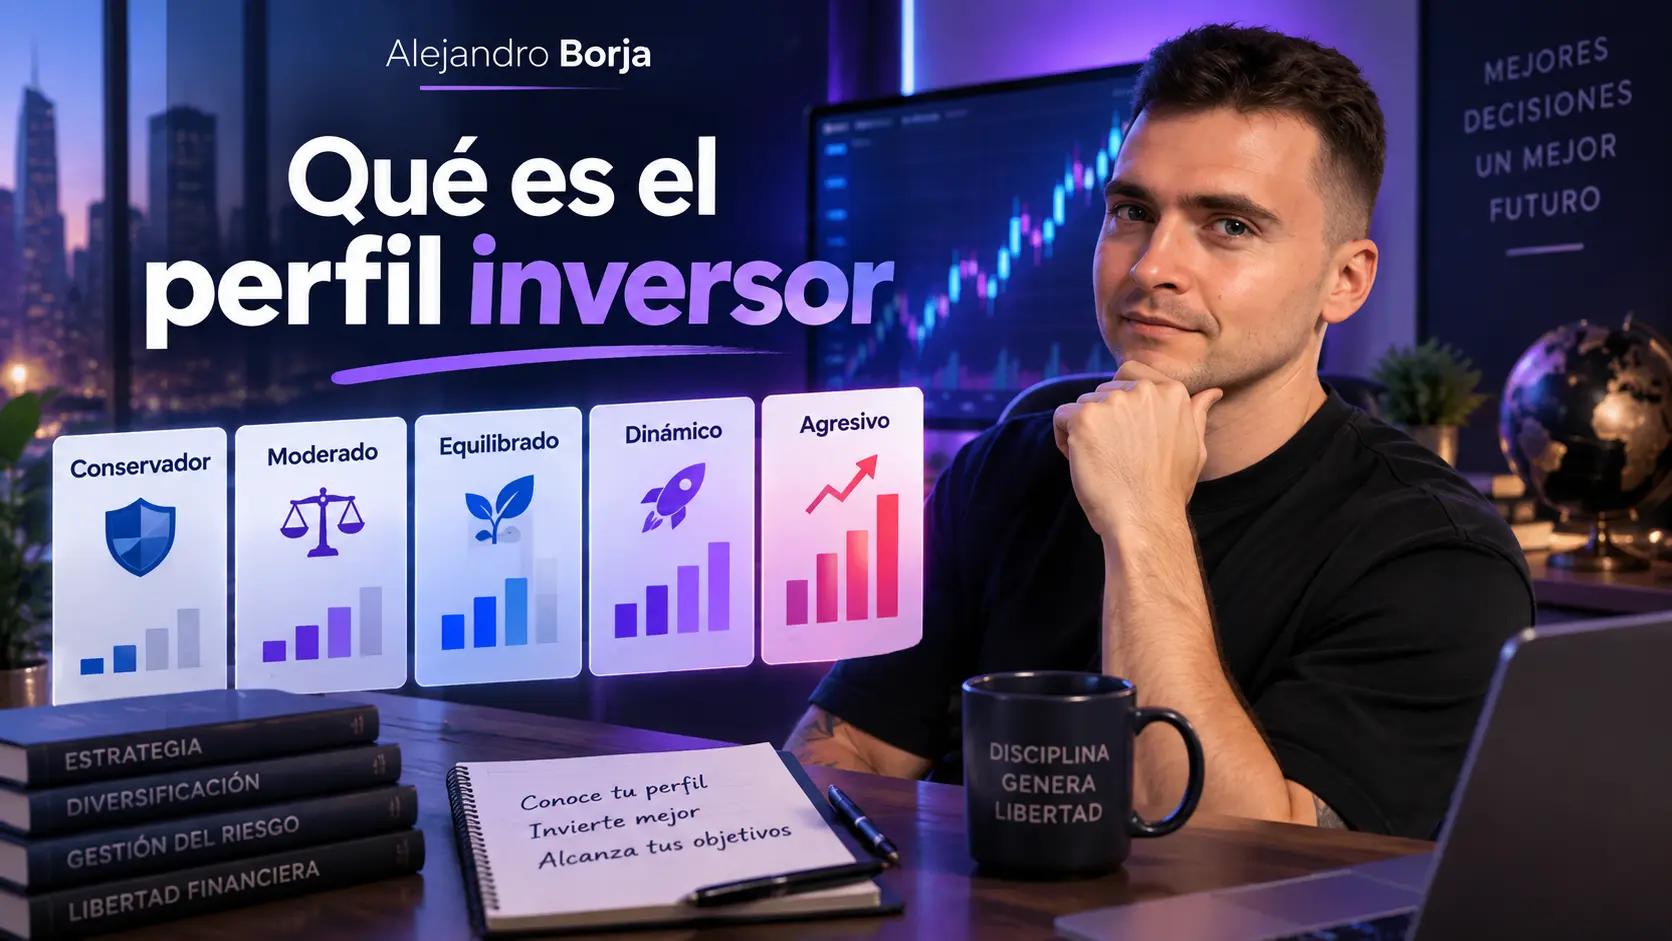
La clasificación tradicional distingue normalmente entre perfiles conservadores, moderados y agresivos.
La propia CNMV utiliza de forma general categorías como conservador, medio o arriesgado.
Pueden ser útiles para orientarte.
El problema empieza cuando las tratamos como si fueran una identidad permanente.
| Perfil orientativo | Qué suele pesar más | Qué acepta |
|---|---|---|
| Conservador | Preservar capital y reducir incertidumbre | Menores fluctuaciones y, normalmente, menor rentabilidad esperada |
| Moderado | Equilibrar crecimiento y estabilidad | Cierta volatilidad y pérdidas temporales |
| Agresivo | Priorizar crecimiento a largo plazo | Fluctuaciones y posibles pérdidas considerablemente mayores |
Fíjate en lo que no he puesto en la tabla:
“Conservador = compra exactamente esto.”
“Moderado = 60 % de una cosa y 40 % de otra.”
“Agresivo = compra acciones y criptomonedas.”
No funciona así.
El perfil es una entrada para tomar decisiones.
No es una cartera.
Más adelante veremos cómo convertir toda esta información en una asignación de activos y cómo utilizar la diversificación de inversiones para gestionar mejor los riesgos.
Ser agresivo no significa saber más
También evitaría asociar “agresivo” con “avanzado”.
Puedes tener muchísima experiencia invirtiendo y elegir una estrategia bastante conservadora porque encaja mejor con tus necesidades.
Y puedes ser completamente principiante y tener una enorme predisposición a asumir riesgos.
Conocimiento y tolerancia al riesgo son cosas diferentes.
De hecho, esta diferencia importa también desde el punto de vista regulatorio, porque la normativa distingue entre valorar tus conocimientos y experiencia y analizar de forma más amplia si una recomendación encaja con tu situación financiera y objetivos.
Cómo saber cuál es tu perfil inversor
No te voy a dar ocho preguntas, sumar puntos y decirte que eres un “7/10 agresivo”.
La realidad es bastante más interesante.
Yo me haría estas preguntas y, sobre todo, intentaría responderlas con números.
¿Qué caída soportaría sin abandonar mi estrategia?
No pienses solo:
Un 20 %.
Haz la conversión.
Si inviertes 10.000 €, son 2.000 €.
Con 50.000 €, son 10.000 €.
Con 200.000 €, son 40.000 €.
¿Tu respuesta sigue siendo la misma?
¿Qué pérdida afectaría realmente a mi vida?
Hay pérdidas incómodas.
Y hay pérdidas que obligan a cambiar planes.
No son lo mismo.
Si una caída importante te obliga a vender porque necesitas el capital, tu capacidad de riesgo probablemente es menor de lo que indica tu tolerancia emocional.
¿Cuándo puedo necesitar este dinero?
Esta pregunta ya la hemos trabajado en la lección sobre horizonte temporal, pero aquí funciona como límite.
Cuanto menos margen tengas para esperar, más cuidado tendría con asumir riesgos que puedan obligarte a vender después de una caída.
¿Qué importancia tiene este dinero dentro de mi patrimonio?
Perder un 20 % de una pequeña parte de tu patrimonio no tiene el mismo impacto que perder un 20 % de prácticamente todo lo que tienes.
El porcentaje de caída puede ser idéntico.
Las consecuencias no.
¿Cómo reacciono cuando algo sale mal?
Mira tu comportamiento, no tu versión idealizada.
¿Cambias de estrategia rápidamente?
¿Tomas decisiones impulsivas?
¿Buscas continuamente confirmación?
¿O eres capaz de seguir un plan aunque durante un tiempo parezca que no funciona?
Esto importa muchísimo porque la estrategia perfecta sobre Excel sirve de poco si eres incapaz de mantenerla.
¿Estoy asumiendo riesgo porque lo necesito o porque quiero más rentabilidad?
Esta pregunta me gusta especialmente.
A veces aumentamos el riesgo sin cambiar el objetivo.
Simplemente queremos ganar más.
Y querer ganar más es perfectamente humano.
Pero no deberíamos confundir un deseo de rentabilidad con una necesidad financiera.
¿Qué tendría que ocurrir para que cambiase mi perfil?
Un cambio de trabajo.
Una vivienda.
Tener hijos.
Acercarte a la fecha en la que necesitarás el dinero.
Cambios importantes de patrimonio.
Una mala experiencia que descubra que tolerabas peor las pérdidas de lo que pensabas.
Tu perfil no está grabado en piedra.
La CNMV incluye precisamente los cambios en el perfil inversor y en las circunstancias personales entre los factores que pueden hacer necesario revisar una inversión.
Un ejemplo: tres personas que no deberían invertir igual
Vamos a bajar todo esto a tierra.
Supongamos que tenemos tres personas ficticias.
Marta: mucha tolerancia y bastante capacidad
Marta entiende que puede haber caídas fuertes y cree que podría mantener su estrategia.
Además, el dinero tiene un horizonte largo y una caída importante no obligaría a vender para cubrir necesidades inmediatas.
Su tolerancia es alta.
Su capacidad también.
Eso le da margen para plantearse un nivel de riesgo relativamente elevado.
No significa que deba asumirlo.
Solo significa que podría encajar mejor en su situación.
Javier: mucha tolerancia, poca capacidad
Javier también dice que aguantaría una caída importante sin preocuparse.
El problema es que probablemente necesitará parte del dinero dentro de poco tiempo.
Aquí aparece una diferencia enorme.
Javier puede tener estómago para el riesgo, pero poca capacidad para soportarlo.
Yo no dejaría que su personalidad agresiva pesara más que su realidad financiera.
Lucía: capacidad alta, tolerancia baja
Lucía podría mantener el dinero invertido muchos años y su situación financiera le permite soportar pérdidas.
Pero una caída del 10 % ya le genera mucho estrés.
Sobre el papel podría asumir más riesgo.
En la práctica, diseñar una cartera muy agresiva podría acabar provocando exactamente el comportamiento que queremos evitar: vender después de una caída.
La mejor cartera no es la que maximiza la rentabilidad teórica. Es la que tiene posibilidades razonables de cumplir su función y que tú puedes mantener.
Ahí está, para mí, una de las ideas más importantes de toda esta lección.
Antes de invertir de verdad
Una vez entiendas tu perfil y tengas claros tus objetivos, llegará el momento de elegir dónde ejecutar tu estrategia.
La plataforma que recomendamos dentro del curso es Freedom24. Si ya has hecho este trabajo previo y quieres abrir una cuenta, puedes hacerlo desde aquí y comprobar la promoción disponible y sus condiciones:
Abrir cuenta en Freedom24 y consultar la promoción vigente
Freedom Finance Europe Ltd. presta servicios de inversión en la UE bajo licencia CySEC 275/15. Abrir una cuenta no significa que cualquier inversión disponible en la plataforma vaya a ser adecuada para tu perfil; sigue siendo necesario entender qué compras y qué riesgo estás asumiendo.
Perfil inversor y test de idoneidad: no son exactamente lo mismo
Aquí hay bastante confusión, así que merece una explicación corta.
Cuando una entidad te presta asesoramiento personalizado o gestiona tu cartera, debe realizar una evaluación de idoneidad.
La CNMV explica que ese test analiza:
- tus conocimientos y experiencia;
- tu situación financiera;
- tus objetivos de inversión;
- el horizonte deseado;
- el riesgo que estás dispuesto a asumir;
- y la pérdida que puedes soportar.
MiFID II exige que la recomendación sea coherente tanto con la tolerancia al riesgo como con la capacidad para soportar pérdidas del cliente.
El test de conveniencia es diferente.
Su función es valorar si tienes los conocimientos y experiencia necesarios para comprender la naturaleza y los riesgos de determinados productos. La CNMV lo distingue expresamente del test de idoneidad.
Dicho de otra manera:
Conveniencia: ¿entiendes el producto y sus riesgos?
Idoneidad: ¿esa recomendación encaja además con tu situación y tus objetivos?
Saberlo es útil porque completar un cuestionario de un broker no sustituye el trabajo de entender tú mismo qué riesgo tiene sentido asumir.
Los errores que intentaría evitar al definir tu perfil
Hay algunos que se repiten muchísimo.
Elegir el perfil más agresivo porque “a largo plazo se gana más”
Más rentabilidad esperada suele implicar aceptar más incertidumbre.
Pero asumir más riesgo no garantiza recibir más rentabilidad.
Eso es justo lo que vimos en la lección sobre riesgo y rentabilidad.
Confundir una subida del mercado con una alta tolerancia al riesgo
Todo el mundo parece muy tolerante cuando su cartera está en verde.
Tu perfil se pone realmente a prueba cuando la inversión cae y no sabes cuánto tardará en recuperarse.
Copiar el perfil de otra persona
“Mi amigo invierte así.”
“Este creador tiene el 90 % de su dinero en renta variable.”
“Esta cartera histórica ha dado más rentabilidad.”
Da igual.
No conoces necesariamente sus ingresos, patrimonio, obligaciones, objetivos, horizonte ni reacción ante las pérdidas.
Copiar productos sin copiar las circunstancias que los justifican puede ser un error enorme.
Pensar que la edad decide automáticamente tu riesgo
La edad influye porque suele estar relacionada con el horizonte y otras circunstancias.
Pero no decide todo.
Dos personas de 30 años pueden tener situaciones completamente diferentes.
Y dos personas de 60 también.
Yo prefiero entender por qué alguien puede asumir un determinado nivel de riesgo en vez de utilizar la edad como respuesta automática.
Utilizar el perfil como permiso para comprar cualquier cosa
Ser agresivo no significa que cualquier inversión arriesgada tenga sentido.
Un producto puede ser malo, carísimo, estar concentrado o ser innecesariamente complejo independientemente de tu tolerancia al riesgo.
Más adelante veremos mi checklist completo sobre cómo elegir una inversión.
Tu perfil inversor debe terminar convertido en decisiones
Conocer tu perfil no sirve de mucho si el resultado es simplemente:
Soy moderado.
¿Y ahora qué?
La información tiene que acabar transformándose en reglas.
Por ejemplo:
- qué nivel de pérdida puedes soportar;
- qué dinero puedes invertir;
- qué papel cumple cada activo;
- qué riesgos no quieres asumir;
- qué liquidez necesitas conservar;
- qué criterios utilizarás para construir tu cartera.
Todavía no toca diseñarlo todo.
Llegaremos a eso cuando construyamos tu plan de inversión.
Pero esta lección sí debería dejarte una base:
no elijas primero las inversiones y después intentes justificar que encajan contigo.
Hazlo al revés.
Primero entiende quién eres como inversor.
Después construye el sistema.
Si ya quieres preparar dónde invertir
No necesitas abrir un broker para descubrir tu perfil inversor.
Pero si ya tienes clara tu situación, sabes qué dinero puedes invertir y quieres ir preparando la parte práctica del curso, Freedom24 es la plataforma que recomendamos.
Abrir una cuenta en Freedom24 con la promoción disponible
Yo no elegiría una inversión por el regalo de bienvenida de un broker. La promoción es un extra. Lo importante sigue siendo que la plataforma y, sobre todo, las inversiones que hagas dentro de ella encajen con tu estrategia.
Con qué quiero que te quedes
Tu perfil inversor no es un resultado bonito que aparece al terminar un test.
Es una restricción real sobre cómo deberías construir tus inversiones.
Y yo miraría siempre estas tres piezas:
Tolerancia: cuánto riesgo soportas emocionalmente.
Capacidad: cuánto riesgo puedes permitirte financieramente.
Necesidad: cuánto riesgo necesitas realmente para intentar alcanzar tus objetivos.
Cuando las tres están alineadas, empieza a tener sentido hablar de cartera.
Cuando no lo están, yo no intentaría arreglarlo comprando productos.
Revisaría primero el plan.
Esta era la lección 11 del Curso de inversión desde cero.
Vienes de aprender qué es el horizonte temporal de una inversión y ahora ya sabes cómo encaja ese plazo dentro de tu perfil.
El siguiente paso es probablemente el más lógico:
Lección 12: cómo definir tus objetivos de inversión.
Cuando tengas perfil + objetivos, empezaremos a estar mucho más cerca de poder decidir dónde tiene sentido poner tu dinero.
Y cuando llegue ese momento, si quieres utilizar la plataforma que recomendamos en el curso: