Si solo quieres saber cómo invertir en el S&P 500
La forma práctica de hacerlo desde España sería esta: eliges un ETF UCITS que replique el S&P 500, abres una cuenta en un broker, compras participaciones y las mantienes mientras siga encajando con tu estrategia.
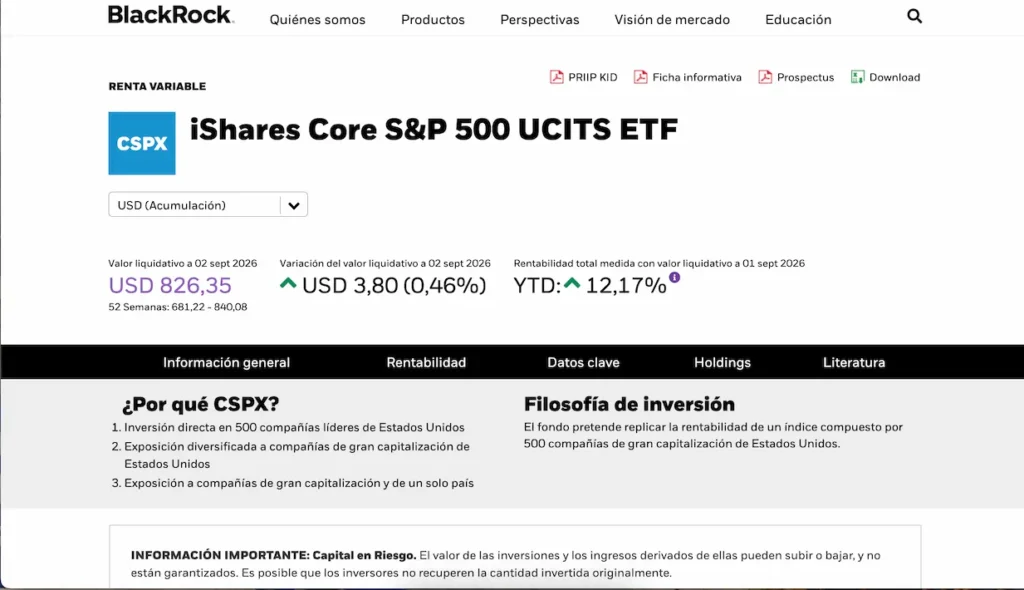
Si quieres una opción concreta, iShares Core S&P 500 UCITS ETF USD (Acc), ISIN IE00B5BMR087, me parece un buen punto de partida para investigar. Es UCITS, está domiciliado en Irlanda, utiliza réplica física, reinvierte los dividendos y tiene un TER del 0,07 %. En eToro aparece, entre otras cotizaciones, como CSPX.L.
Para la plataforma, yo miraría eToro. eToro (Europe) Limited figura en el registro de la CNMV como empresa de servicios de inversión del Espacio Económico Europeo en libre prestación, con el número 2534, y está regulada en Chipre por CySEC. Actualmente eToro indica además que no cobra comisión de compraventa ni custodia en operaciones con ETF, aunque siguen existiendo costes que pueden afectar a la inversión, como el spread de mercado y, dependiendo de la operación, la conversión de divisa.
Pero no compraría todavía.
Primero entendería exactamente en qué vas a invertir.
Qué significa realmente invertir en el S&P 500
El S&P 500 reúne unas 500 de las principales compañías estadounidenses de gran capitalización y cubre aproximadamente el 80 % de la capitalización bursátil disponible del mercado estadounidense. S&P Dow Jones Indices lo considera uno de los principales indicadores de la renta variable estadounidense de gran capitalización.
Dentro encuentras empresas como Nvidia, Apple, Microsoft, Amazon, Alphabet, Meta, Berkshire Hathaway o JPMorgan. Pero hay un detalle que cambia bastante cómo debes interpretar el índice.
Las empresas no pesan lo mismo.
El S&P 500 está ponderado por capitalización bursátil ajustada por free float. Dicho de forma sencilla: cuanto mayor sea una empresa, más influencia tiene sobre lo que hace el índice.
Esto significa que invertir 1.000 € en un ETF del S&P 500 no equivale a repartir 2 € entre cada una de 500 empresas.
Ni de lejos.
Una ficha reciente del iShares Core S&P 500 UCITS ETF mostraba que sus diez mayores posiciones representaban aproximadamente un 39 % de la cartera. S&P Dow Jones Indices señalaba además que, a 31 de julio de 2026, el sector tecnológico suponía un 36,8 % del índice. Los porcentajes cambian continuamente, pero sirven para entender la idea importante: tener 500 compañías no significa estar igual de diversificado entre todas ellas.
Y tampoco significa que estés invertido en todo el mundo.
Estás comprando principalmente grandes compañías estadounidenses. Muchas generan una parte importante de sus ingresos internacionalmente, pero eso no convierte al S&P 500 en un índice global.
Para mí, esta es una de las preguntas que deberías resolver antes de invertir: ¿quieres apostar específicamente por las grandes empresas de Estados Unidos o lo que realmente buscas es tener una cartera global?
Si quieres lo segundo, yo compararía el S&P 500 con índices como MSCI World o FTSE All-World antes de decidir. No porque el S&P 500 sea peor, sino porque estás resolviendo una necesidad diferente.
ETF, fondo indexado o CFD: parecen formas de invertir en lo mismo, pero no lo son
Desde España existen varias maneras de conseguir exposición al S&P 500. Las dos que más sentido tienen para una estrategia tradicional de largo plazo son un ETF UCITS o un fondo indexado.
| Vehículo | Qué compras | Cómo se negocia | Fiscalidad en España | Cómo lo veo |
|---|---|---|---|---|
| ETF UCITS | Participaciones de un fondo que replica el S&P 500 | Durante la sesión bursátil | Al vender con ganancia se genera una ganancia patrimonial; no tiene el régimen de traspasos de los fondos tradicionales | Mi opción si quieres invertir mediante broker y elegir tú el ETF |
| Fondo indexado | Participaciones de un fondo que replica el índice | Al valor liquidativo del fondo | Determinados fondos permiten traspasar a otro fondo sin tributar en ese momento | Muy interesante si priorizas la flexibilidad fiscal |
| CFD sobre el S&P 500 | Un derivado sobre el movimiento del índice | Se opera mediante broker | Producto distinto, con costes y riesgos propios | No lo utilizaría para construir una inversión indexada de largo plazo |
La diferencia fiscal entre ETF y fondo indexado merece bastante más atención de la que suele recibir.
La CNMV explica que el régimen de diferimiento fiscal permite, bajo las condiciones aplicables, pasar de determinados fondos de inversión a otros sin tributar por la plusvalía en ese momento. Ese régimen no se aplica a los ETF.
Imagina que dentro de diez años quieres dejar de seguir el S&P 500 y pasar a un fondo global.
Si utilizas un fondo de inversión que cumple las condiciones para realizar un traspaso, puedes hacerlo sin materializar fiscalmente la ganancia en ese momento. Con un ETF, vender para comprar otro producto genera la operación fiscal correspondiente.
Eso no convierte automáticamente al fondo indexado en mejor. Un ETF puede darte mucha flexibilidad, costes muy bajos, cotización durante el día y una enorme variedad de productos.
Pero ignorar la fiscalidad porque dos productos siguen exactamente el mismo índice sería quedarse con media película.
¿Y qué pasa con SPY o VOO?
Aquí aparece otra duda muy habitual. Lees una página estadounidense, alguien recomienda VOO o SPY y vas a buscarlos en tu broker europeo.
No siempre vas a poder comprarlos como inversor minorista.
La normativa PRIIPs europea obliga a que determinados productos comercializados a minoristas dispongan de un documento de datos fundamentales o KID. Cuando un ETF estadounidense no proporciona la documentación exigida para su comercialización en Europa, el intermediario no puede simplemente ofrecerlo al cliente minorista como si nada.
Por eso, desde España yo no me obsesionaría con comprar exactamente el ticker estadounidense que hayas visto en YouTube.
Buscaría un ETF UCITS europeo que replique el mismo S&P 500.
El índice es lo que quieres replicar. El ticker es solo el vehículo.
Qué ETF del S&P 500 elegiría y qué miraría antes de comprar
Hay decenas de ETF relacionados con el S&P 500. Si empiezas a comparar todos puedes acabar estudiando cuatro horas para decidir entre productos cuya diferencia práctica para ti puede ser minúscula.
Yo reduciría bastante el problema.
Dos ejemplos disponibles actualmente en eToro son estos:
| ETF | ISIN | Dividendos | Coste anual | Comentario |
|---|---|---|---|---|
| iShares Core S&P 500 UCITS ETF (CSPX) | IE00B5BMR087 | Acumulación | 0,07 % TER | UCITS, Irlanda, réplica física. Disponible en eToro como CSPX.L. |
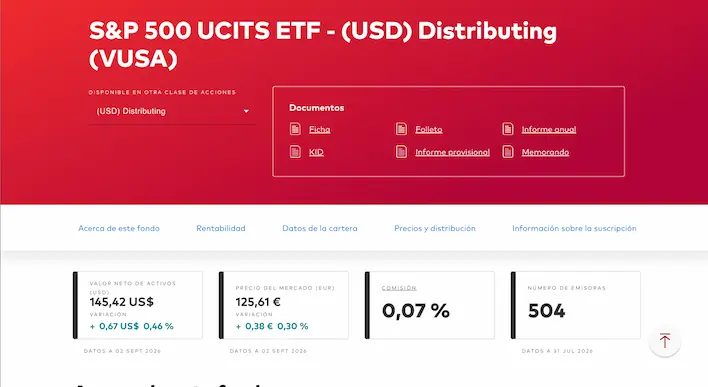
| Vanguard S&P 500 UCITS ETF (VUSA) | IE00B3XXRP09 | Distribución | 0,07 % costes corrientes | UCITS de Vanguard. Disponible en eToro, entre otras cotizaciones, como VUSA.NV. |
¿Significa esto que son los dos mejores ETF del mercado? No necesariamente.
Por ejemplo, State Street tiene el SPDR S&P 500 UCITS ETF (Acc), SPYL, con un TER del 0,03 %, domiciliado en Irlanda y de acumulación.
Pero aquí yo evitaría cometer un error bastante típico: decidir por cuatro centésimas de comisión y olvidarte de todo lo demás.
Una diferencia entre un TER del 0,03 % y otro del 0,07 % son 4 € anuales por cada 10.000 € invertidos, antes de considerar tracking difference, spread, fiscalidad o cualquier otro coste.
Importa.
Pero no debería ser lo único que miras.
Acumulación o distribución
Si estás construyendo patrimonio a largo plazo y no necesitas recibir rentas ahora, personalmente prefiero una clase de acumulación.
Un ETF de acumulación reinvierte dentro del propio fondo los dividendos recibidos de las empresas. No tienes que cobrar el dividendo y volver a comprar manualmente.
Un ETF de distribución, como VUSA, te paga esos dividendos periódicamente.
La segunda opción puede encajar si buscas recibir rentas. La primera me parece más sencilla para quien simplemente quiere dejar que la inversión siga creciendo.
No confundas la divisa de cotización con el riesgo de divisa
Este punto se explica sorprendentemente mal.
Que compres un ETF del S&P 500 que cotiza en euros no significa automáticamente que hayas eliminado tu exposición al dólar.
Una cosa es la moneda en la que compras la participación en la bolsa. Otra es la exposición económica de los activos que tiene dentro.
Si el fondo mantiene acciones estadounidenses y no tiene cobertura de divisa, la evolución euro/dólar puede afectar a tu rentabilidad como inversor en euros.
Para eliminar o reducir específicamente ese riesgo necesitarías estudiar una clase EUR Hedged, es decir, cubierta frente al euro. Por ejemplo, State Street mantiene una versión EUR Hedged del S&P 500 con acumulación y un TER del 0,05 %.
¿La elegiría automáticamente? Tampoco.
La cobertura tiene costes y elimina movimientos de divisa tanto favorables como desfavorables. Para una inversión de renta variable de muy largo plazo yo no asumiría que cubrir siempre es mejor.
Lo que sí haría es entender qué estoy comprando.
El TER tampoco cuenta toda la historia
Además del TER, miraría la tracking difference, es decir, la diferencia real entre lo que obtiene el ETF y lo que obtiene el índice que intenta seguir.
Dos ETF pueden anunciar un TER prácticamente idéntico y acabar replicando el índice con una precisión diferente.
También miraría el tamaño del fondo, liquidez, spread, domicilio, método de réplica y política de dividendos.
No necesitas encontrar el ETF matemáticamente perfecto.
Necesitas uno bueno, barato, líquido y que encaje con lo que quieres hacer.
Cómo invertir en sp500 desde España con eToro paso a paso
Si ya has decidido que quieres invertir mediante ETF, eToro sería la plataforma que yo utilizaría para el proceso que estamos planteando aquí. No necesitas comprar acciones de las 500 compañías una a una: compras un único ETF que hace ese trabajo por ti.
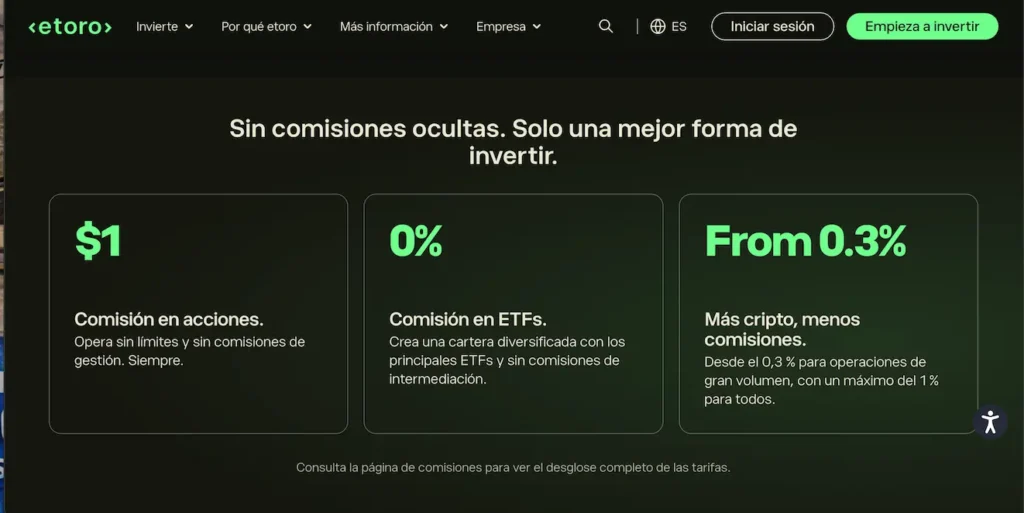
Actualmente eToro indica que las operaciones con ETF no tienen comisión de compraventa ni comisión de custodia. Eso no significa coste cero: sigue existiendo el spread natural del mercado y puede haber costes por conversión de divisa u otros servicios de la cuenta según cómo operes. La propia plataforma muestra los costes estimados antes de confirmar una operación.
Yo seguiría estos pasos:
- Abre y verifica tu cuenta. Completa el registro, la identificación y las preguntas regulatorias que correspondan. eToro Europe figura en el registro oficial de la CNMV con el número 2534.
- Deposita únicamente el dinero que hayas decidido invertir. Si todavía no tienes una reserva para imprevistos, antes resolvería eso. Tengo explicado dónde crear y guardar un fondo de emergencia porque mezclar dinero de emergencia y bolsa me parece una muy mala combinación.
- Busca el ETF por ticker y, mejor todavía, comprueba también el ISIN. Por ejemplo, puedes encontrar iShares Core S&P 500 UCITS ETF como CSPX.L en eToro. Su ISIN es IE00B5BMR087. El nombre, ticker, ISIN, política de dividendos e índice deberían cuadrar.
- Comprueba el producto antes de confirmar. Quieres saber que estás comprando el ETF que has elegido y entender los costes mostrados en el ticket. No asumiría que dos productos son iguales simplemente porque ambos contienen “S&P 500” en el nombre.
- Indica cuánto quieres invertir y revisa la orden. Para una estrategia de largo plazo, una orden de mercado en un ETF líquido durante el horario normal de negociación suele simplificar mucho el proceso; una orden limitada puede servirte si quieres controlar el precio máximo que estás dispuesto a pagar.
- Decide si vas a aportar de forma recurrente. eToro permite configurar inversiones recurrentes mensuales en determinados ETF y actualmente establece un mínimo de 25 dólares para estos planes. Si tienes ingresos mensuales y quieres automatizar tu estrategia, me parece bastante más útil que estar esperando continuamente “la próxima corrección”.
Hay otra diferencia que conviene conocer. eToro señala que los CFD no están disponibles para los nuevos usuarios residentes en España que hayan registrado su cuenta desde el 2 de agosto de 2024, siguiendo las directrices de la CNMV. En cualquier caso, mi enfoque aquí no sería buscar derivados ni apalancamiento: estamos hablando de invertir en un ETF para el largo plazo.
¿Quieres otra plataforma? Mira este artículo: S&P 500 en Trade Republic.
Cuánto invertir, cuándo entrar y qué puede hacer el tiempo
No existe una cantidad correcta para invertir en el S&P 500.
Puedes tener 100.000 € disponibles y que invertirlos sea una pésima decisión porque necesitas ese dinero dentro de un año. También puedes empezar con una cantidad mucho menor y estar tomando una decisión perfectamente razonable porque tienes un horizonte de décadas.
Yo empezaría por tres preguntas: cuándo vas a necesitar el dinero, cuánto podrías soportar ver caer temporalmente y qué porcentaje de tu patrimonio quieres exponer a renta variable estadounidense.
Si ese dinero puede hacerte falta en dos o tres años, no me gusta demasiado que dependa del S&P 500.
El mercado no conoce tu calendario.
¿Todo de golpe o poco a poco?
Si ya tienes una cantidad importante disponible, invertir todo hoy tiene una ventaja matemática evidente: el dinero pasa más tiempo invertido.
Un estudio de Vanguard que comparó inversión de golpe frente a distribuir una cantidad durante tres meses encontró que la inversión inmediata obtuvo mejores resultados aproximadamente el 68 % de las veces en los periodos históricos analizados. La razón es bastante lógica: los activos de riesgo han tendido a ofrecer una prima frente al efectivo, así que retrasar la inversión tiene un coste esperado.
Eso no significa que todo el mundo tenga que invertir 50.000 € mañana.
Si meter toda la cantidad de golpe va a conseguir que una caída del 20 % te ponga tan nervioso que vendas, repartir la entrada puede ser psicológicamente mucho más razonable.
Y hay otra situación diferente.
Si simplemente cobras todos los meses y puedes ahorrar 200 €, no estás realmente eligiendo entre invertir 72.000 € de golpe o poco a poco. Esos 72.000 € todavía no existen.
En ese caso, invertir periódicamente según generas el ahorro tiene mucho sentido.
Pongamos números con un ejemplo totalmente hipotético.
Supongamos que inviertes 200 € al mes, obtienes una rentabilidad media del 7 % anual, reinviertes todo y no tenemos en cuenta impuestos ni costes.
| Tiempo | Dinero aportado | Capital aproximado |
|---|---|---|
| 10 años | 24.000 € | 34.600 € |
| 20 años | 48.000 € | 104.200 € |
| 30 años | 72.000 € | 244.000 € |
No estoy diciendo que el S&P 500 vaya a darte un 7 %.
Es un supuesto para enseñar lo que hace el tiempo.
De hecho, una de las cosas que más evitaría es tomar la rentabilidad de los últimos diez años y proyectarla treinta años hacia delante como si el mercado hubiese firmado un contrato contigo.
No lo ha hecho.
La gracia del interés compuesto es enorme, pero necesita dos cosas que no quedan tan bien en un vídeo de treinta segundos: tiempo y constancia.
Los riesgos que sí debes entender antes de invertir
El S&P 500 ha sido una herramienta extraordinariamente útil para invertir en grandes compañías estadounidenses, pero no existe ninguna norma que diga que tiene que subir cuando tú necesites vender.
La bolsa atraviesa mercados bajistas. Puede caer un 20 %, 30 % o bastante más. S&P Dow Jones Indices ha documentado múltiples mercados bajistas a lo largo de la historia del índice, incluidos periodos con caídas cercanas o superiores al 50 %.
Por eso me parece un error hablar del S&P 500 como una especie de cuenta remunerada que simplemente paga más.
No funciona así.
El primer riesgo es el riesgo de mercado. Las empresas pueden ganar menos, las valoraciones pueden comprimirse, subir los tipos, aparecer una recesión o simplemente cambiar las expectativas de los inversores.
El segundo es la concentración. Son muchas compañías, sí, pero las mayores tienen un peso enorme y Estados Unidos domina completamente la exposición. En 2026, tecnología llegó a representar más de un tercio del índice.
El tercero es el riesgo de divisa si tu patrimonio y tus gastos están en euros y mantienes exposición al dólar sin cubrir.
Y el cuarto me parece incluso más peligroso: tú mismo.
Comprar el S&P 500 después de leer que “a largo plazo siempre sube” es muy fácil.
Mantenerlo después de ver cómo 10.000 € se convierten temporalmente en 7.000 € es bastante menos divertido.
Antes de invertir intentaría responder esta pregunta con sinceridad: si dentro de seis meses mi cartera cae un 30 % y no ha cambiado nada fundamental en mi situación, ¿seguiré queriendo mantener la estrategia?
Porque si la respuesta es no, quizá el problema no sea qué ETF estás eligiendo.
Quizá estás asumiendo demasiado riesgo.
En los principales errores de los inversores principiantes explico precisamente por qué el tamaño de la posición, el horizonte y el comportamiento pueden importar bastante más que encontrar el momento perfecto para comprar.
Cómo lo haría yo según el tipo de inversor
Si estás empezando desde España, tienes fondo de emergencia, puedes dejar ese dinero invertido durante muchos años y quieres específicamente exposición al S&P 500, yo no me complicaría demasiado.
Elegiría un ETF UCITS serio, barato y de acumulación, como CSPX; utilizaría una plataforma como eToro; compraría sin apalancamiento; automatizaría las aportaciones si voy invirtiendo con mi ahorro mensual y dedicaría bastante menos tiempo a mirar el precio.
Si en cambio sabes que probablemente cambiarás de fondos varias veces durante tu vida y valoras mucho el diferimiento fiscal de los traspasos en España, estudiaría seriamente un fondo indexado tradicional antes de elegir ETF. La diferencia fiscal puede terminar siendo más importante que unas pocas centésimas de TER.
Y si lo que realmente quieres es “comprar el mundo y olvidarte”, entonces no asumiría que el S&P 500 es automáticamente la respuesta correcta. Compararía antes una solución global.
Para mí, la decisión importante no es si CSPX tiene unas centésimas más o menos de comisión que otro ETF.
Es esta:
¿Qué cartera quieres construir y serías capaz de mantenerla durante una década difícil?
Si esa respuesta está clara, comprar el S&P 500 es la parte fácil.