La diferencia que quiero que recuerdes
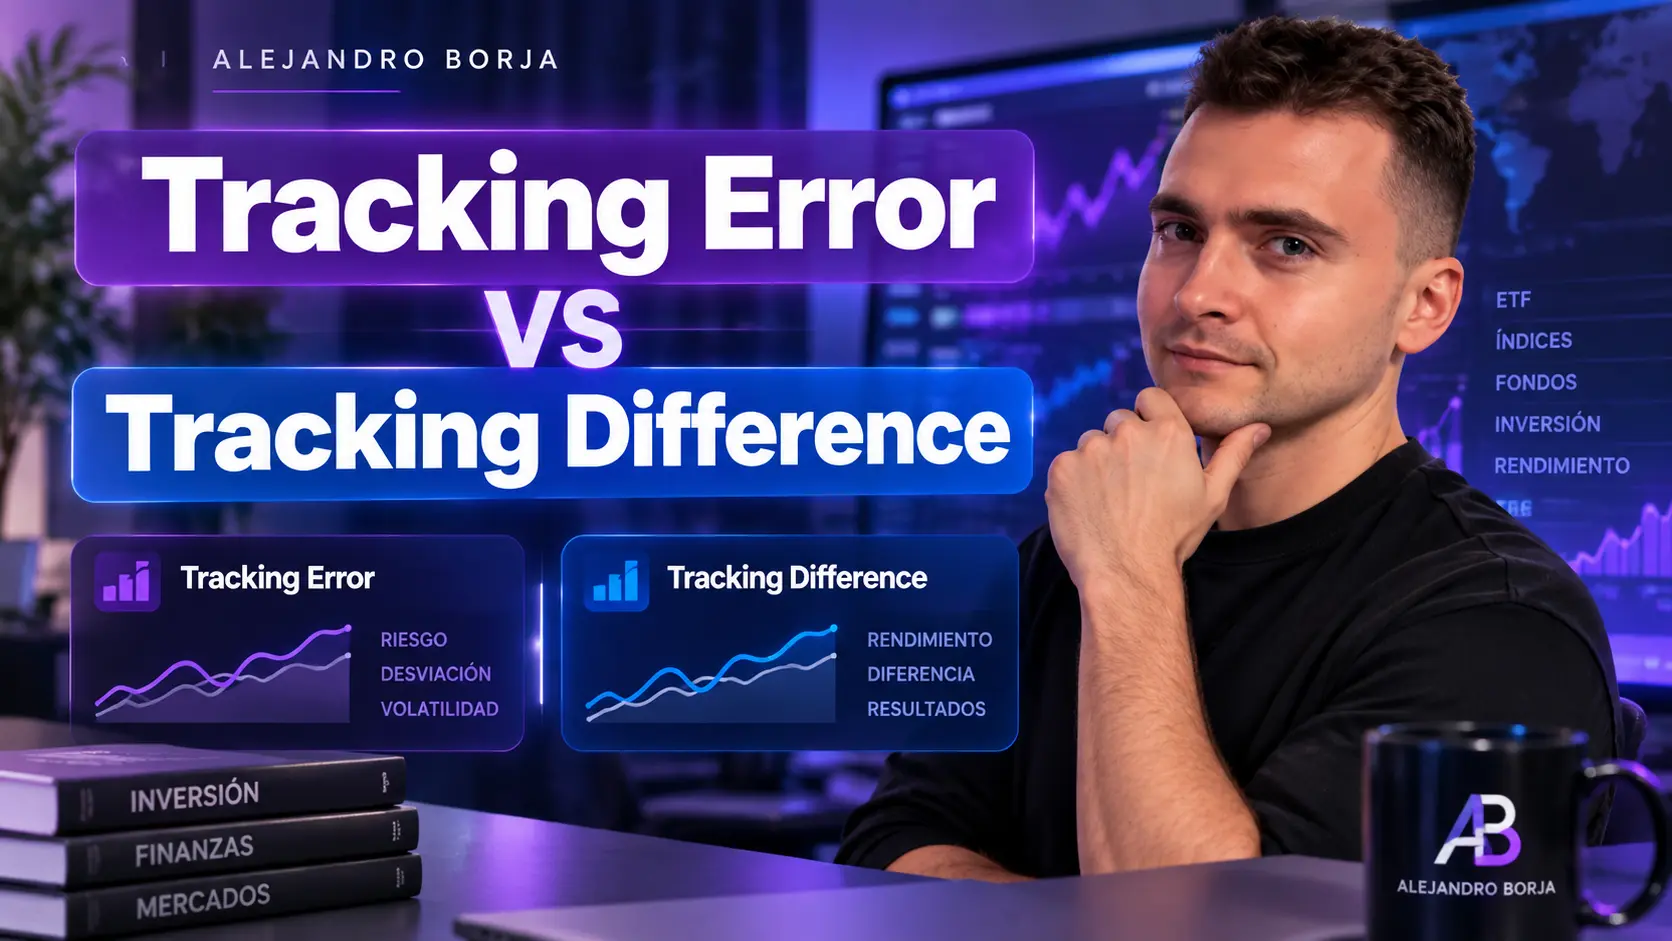
Si solo vas a quedarte con una idea de esta lección, que sea esta:
| Métrica | Qué mide | Pregunta que responde |
|---|---|---|
| Tracking Difference | Diferencia de rentabilidad entre el ETF y su índice durante un periodo | ¿Cuánto más o menos ha ganado el ETF que el índice? |
| Tracking Error | Variabilidad de esas diferencias de rentabilidad | ¿Con qué consistencia está siguiendo el ETF al índice? |
| TER | Gastos recurrentes declarados del ETF | ¿Qué costes anuales declara el fondo? |
Para mí, hay una forma todavía más sencilla de verlo.
El TER es un dato de entrada. La Tracking Difference es un resultado. El Tracking Error mide lo estable que ha sido ese resultado.
Y esto explica por qué elegir automáticamente el ETF con el TER más bajo puede ser una simplificación demasiado grande.
Qué es el Tracking Difference de un ETF
La Tracking Difference, o diferencia de seguimiento, compara la rentabilidad obtenida por el ETF con la rentabilidad de su índice de referencia durante el mismo periodo.
La fórmula básica es:
Tracking Difference = Rentabilidad del ETF − Rentabilidad del índice
Imagina que durante un año:
| Rentabilidad | |
|---|---|
| Índice | 10,00 % |
| ETF | 9,82 % |
| Tracking Difference | −0,18 % |
El ETF se ha quedado 0,18 puntos porcentuales por detrás de su índice.
Sobre una inversión de 10.000 €, y simplificando el ejemplo para aislar únicamente esta diferencia, estaríamos hablando de unos 18 € menos de rentabilidad que la referencia durante ese periodo.
Pero cuidado con interpretar esos 18 € como si fueran una comisión.
No lo son necesariamente.
La Tracking Difference recoge el resultado final de muchas cosas que ocurren dentro del ETF: costes, fiscalidad sobre dividendos, operaciones necesarias para replicar el índice, método de réplica, ingresos adicionales obtenidos por el fondo y otras fricciones.
Por eso resulta tan interesante.
La Tracking Difference también puede ser positiva
Supongamos ahora que el índice gana un 10 % y el ETF un 10,05 %.
La Tracking Difference sería:
10,05 % − 10,00 % = +0,05 %
El ETF habría superado a su benchmark en 0,05 puntos porcentuales.
¿Cómo puede pasar esto si encima tiene costes?
Porque algunos elementos pueden compensarlos parcialmente. Los ingresos procedentes del préstamo de valores son un ejemplo. También pueden existir diferencias fiscales entre lo que presupone el índice y lo que realmente soporta el fondo. Morningstar, Vanguard y BlackRock señalan estos elementos entre los factores capaces de mejorar o empeorar la diferencia de seguimiento.
Ahora bien, yo no interpretaría una Tracking Difference positiva como una promesa de que el ETF va a “batir al índice”.
Sigue siendo un producto diseñado para replicarlo.
Además, estamos mirando datos históricos. Que una determinada ventaja haya existido durante los últimos años no significa que vaya a repetirse exactamente igual.
Qué es el Tracking Error de un ETF
Aquí es donde suele empezar la confusión.
El Tracking Error no es simplemente la diferencia de rentabilidad entre el ETF y el índice.
Formalmente, mide la variabilidad de las diferencias periódicas entre ambos. Normalmente se expresa mediante la desviación estándar anualizada de esas diferencias:
Tracking Error = desviación estándar anualizada de (rentabilidad periódica del ETF − rentabilidad periódica del índice)
Las observaciones utilizadas pueden ser diarias, semanales o mensuales según la metodología.
Eso importa.
Dos proveedores pueden mostrar cifras que no sean perfectamente comparables si utilizan frecuencias o periodos de cálculo diferentes.
Un Tracking Error bajo significa que el comportamiento relativo del ETF respecto a su índice ha sido bastante estable.
Uno alto significa que esa distancia ha ido fluctuando más.
Y hay un detalle importante: el Tracking Error no tiene signo negativo. Estamos midiendo dispersión, no si el ETF gana más o menos que el índice.
Un ETF puede tener un Tracking Error bajísimo y quedarse siempre por detrás
Este ejemplo es el que mejor explica por qué no debemos mezclar las dos métricas.
Imagina un ETF que cada año se queda aproximadamente un 0,30 % por detrás del índice.
No un año −0,30 %, otro +1 % y otro −1,50 %.
Siempre alrededor de −0,30 %.
La Tracking Difference sería bastante negativa: estás perdiendo terreno frente al índice.
Pero el Tracking Error podría ser muy bajo porque esa diferencia es tremendamente estable.
El ETF sigue al índice como una sombra, pero una sombra que siempre va un poco por detrás.
Eso es exactamente lo que el Tracking Error, por sí solo, no te cuenta.
Tracking Difference vs Tracking Error con un ejemplo
Vamos a comparar dos ETFs hipotéticos que replican exactamente el mismo índice.
| ETF A | ETF B | |
|---|---|---|
| TER | 0,10 % | 0,18 % |
| Tracking Difference histórica | −0,20 % | −0,12 % |
| Tracking Error | 0,03 % | 0,15 % |
El ETF A tiene el TER más barato y replica el índice de una forma muy estable.
Pero históricamente se ha quedado 0,20 puntos porcentuales por detrás.
El ETF B cobra más según su TER y su seguimiento es algo menos estable, pero durante el periodo analizado la pérdida de rentabilidad frente al benchmark ha sido menor.
¿Cuál es mejor?
Aquí es donde empezamos a invertir con un poco más de criterio y un poco menos de automatismos.
Si mi objetivo fuese mantener durante muchos años un ETF pasivo, me interesaría muchísimo saber cuánto rendimiento está entregando realmente frente al índice, no únicamente lo bonito que queda su TER en la ficha.
Vanguard llega a plantear que, cuando el objetivo principal es la rentabilidad total a largo plazo, la diferencia de seguimiento puede resultar más relevante que el Tracking Error; para quien necesite una réplica extremadamente estable a corto plazo, la consistencia medida por el Tracking Error puede pesar más.
Yo tampoco elegiría automáticamente el ETF B utilizando solo esta tabla.
Querría saber si esos resultados se mantienen en diferentes periodos, por qué existe esa diferencia y si realmente estamos comparando dos productos equivalentes.
Porque ahí aparece el siguiente problema.
Por qué un ETF no replica perfectamente a su índice
Un índice es una referencia teórica. El ETF es un fondo real que tiene que operar en mercados reales.
Hay costes, impuestos, dividendos, compraventas y decisiones operativas por el camino.
Entre los factores que pueden afectar a la Tracking Difference y al Tracking Error están:
- TER y otros gastos del fondo. Restan rentabilidad y suelen contribuir a una Tracking Difference negativa. Si quieres entender esta parte desde cero, la vimos en la lección sobre el TER de los ETFs.
- Costes de transacción y rebalanceos. Cuando cambia la composición del índice, el ETF tiene que comprar y vender activos. El índice teórico no ejecuta esas operaciones como lo hace un fondo real.
- Método de réplica. Un ETF puede comprar todos los valores del índice, utilizar una muestra o conseguir la exposición mediante derivados. Lo explico con calma en ETF de réplica física vs sintética.
- Dividendos y efectivo. El momento en el que se reciben, reinvierten o distribuyen los dividendos puede generar pequeñas diferencias. Aquí también conviene tener clara la distinción entre ETF de acumulación y distribución.
- Fiscalidad dentro del propio fondo. Las retenciones soportadas por el ETF pueden no coincidir exactamente con las hipótesis utilizadas por el benchmark. BlackRock muestra que estas diferencias fiscales pueden influir de forma relevante en la réplica, especialmente en índices internacionales.
- Préstamo de valores. Los ingresos obtenidos prestando determinados títulos pueden compensar parte de los costes del fondo y mejorar su Tracking Difference.
- Técnicas de gestión y valoración. El muestreo, la gestión del efectivo, el momento del rebalanceo o determinadas diferencias de valoración pueden provocar desviaciones adicionales. Morningstar incluye estos factores entre las principales causas de diferencias entre fondo e índice.
Esto también explica algo que a mí me parece muy útil:
el TER no es necesariamente la diferencia que terminarás obteniendo frente al índice.
Un ETF con TER del 0,20 % puede tener históricamente una Tracking Difference de −0,10 %.
Otro con TER del 0,10 % podría terminar con −0,20 %.
No sería ninguna contradicción.
Simplemente hay más cosas ocurriendo que la comisión publicada.
El error que puede arruinar toda la comparación
Supongamos que has encontrado dos ETFs MSCI World y decides comparar sus Tracking Differences.
Perfecto.
Pero antes de sacar ninguna conclusión yo comprobaría que realmente estás midiendo lo mismo.
El benchmark tiene que ser exactamente comparable
No basta con leer “MSCI World”.
Un índice puede presentarse como Price Return, Gross Total Return o Net Total Return, entre otras variantes.
Y eso cambia los números.
Si comparas un ETF contra un índice que no incorpora los dividendos y otro contra una versión que sí los reinvierte, la comparación pierde gran parte de su sentido.
Esta diferencia entre índice y producto la expliqué desde el principio del curso en qué es un índice bursátil y cómo funciona.
Usa el mismo periodo
Una Tracking Difference de los últimos doce meses no debería compararse sin más con otra calculada durante tres años.
Lo mismo ocurre con el Tracking Error.
Comprueba qué periodo utiliza cada cifra y, si puedes, mira varios periodos en lugar de obsesionarte con un único año excepcional.
Cuidado con la moneda y la clase que estás comparando
La rentabilidad del ETF y la del benchmark tienen que estar expresadas de manera coherente.
Lo mismo ocurre si existen diferentes clases del fondo.
Antes de comparar números, asegúrate de que estás mirando realmente el mismo producto y la misma referencia.
Para evaluar la réplica, no confundas NAV con precio de mercado
El ETF tiene un valor liquidativo, pero sus participaciones también cotizan en bolsa.
Si quieres estudiar cómo está replicando el fondo su índice, tiene más sentido trabajar con datos comparables de rentabilidad del fondo frente al benchmark que introducir ruido procedente del precio al que un inversor concreto podría comprar o vender en el mercado.
Y esto nos viene perfecto para separar dos conceptos.
El bid-ask spread que pagas al operar no es Tracking Difference.
Es un coste de compraventa para ti como inversor.
Precisamente por eso la siguiente lección del curso está dedicada por completo a la liquidez y el spread de los ETFs. No quiero mezclar las dos cosas porque sirven para analizar problemas diferentes.
¿Qué Tracking Error es bueno?
No buscaría una cifra mágica.
Un Tracking Error del 0,20 % no significa lo mismo para un ETF que replica un índice enorme, líquido y sencillo que para otro que intenta seguir miles de bonos poco líquidos o mercados bastante más difíciles de replicar.
Por eso prefiero comparar ETFs que persiguen el mismo objetivo.
Mismo índice.
Misma variante del benchmark.
Periodos equivalentes.
Metodología comparable.
Y entonces sí podemos preguntar cuál consigue una réplica más eficiente.
Morningstar también señala que índices amplios y líquidos pueden ser más sencillos de seguir que exposiciones más complejas, donde cabe esperar mayores dificultades de réplica.
Lo que me llamaría la atención no sería que el Tracking Error no fuese cero.
Eso es bastante normal.
Me preocuparía más encontrar un ETF que se desvía mucho más que sus competidores directos sin una explicación clara.
Cómo usaría yo Tracking Difference y Tracking Error para elegir entre ETFs
Cuando llegues a la lección donde analizamos una ficha de ETF paso a paso veremos muchas más variables.
Pero para estas dos métricas, mi proceso sería bastante sencillo:
| Paso | Qué comprobaría |
|---|---|
| 1. Confirmar el índice | Que los ETFs estén intentando replicar realmente la misma referencia |
| 2. Revisar la Tracking Difference | Cuánto se ha quedado cada producto por delante o por detrás del índice |
| 3. Mirar varios periodos | Evitar elegir por un único año especialmente bueno o malo |
| 4. Revisar el Tracking Error | Comprobar si la réplica ha sido estable o muy errática |
| 5. Compararlo con el TER | Entender si el coste anunciado explica razonablemente el resultado |
| 6. Investigar anomalías | Si un dato es demasiado bueno o demasiado malo, buscar la causa antes de decidir |
Aquí está el matiz que para mí importa de verdad.
No utilizaría la Tracking Difference para perseguir al ETF que más haya superado históricamente a su índice.
Estamos hablando de inversión pasiva.
Quiero un producto eficiente, predecible y que haga bien el trabajo para el que fue creado.
Si uno consigue reducir parte de sus costes gracias a una buena gestión o al préstamo de valores, estupendo.
Pero si aparece una diferencia extraña, necesito entender de dónde sale.
Después combinaría estas métricas con el resto de criterios que veremos en cómo elegir un ETF paso a paso.
Con qué quiero que te quedes
Tracking Error y Tracking Difference no son dos nombres diferentes para lo mismo.
Tracking Difference responde:
¿Cuánta rentabilidad ha perdido o ganado el ETF frente a su índice?
Tracking Error responde:
¿Cómo de estable ha sido esa diferencia?
Un ETF puede tener un Tracking Error bajísimo y quedarse sistemáticamente detrás de su benchmark.
Y otro puede tener un TER algo mayor pero terminar replicando mejor en términos de rentabilidad.
Por eso yo no miraría nunca el TER aislado.
Primero entiende qué índice estás intentando replicar. Después comprueba cuánto cuesta el ETF. Y finalmente mira qué tal ha hecho realmente su trabajo.
Eso es lo que estas dos métricas te permiten descubrir.
La siguiente parada del curso es otra fuente de costes que muchos inversores tampoco ven cuando miran únicamente el TER: liquidez y spread de un ETF.
Y cuando ya tengas claro qué ETF quieres comprar, en la lección sobre cómo comprar ETFs paso a paso te enseño cómo pasar del análisis a la operación.
Para invertir en ETFs, la plataforma que recomendamos en el curso es eToro. Si encaja con lo que buscas, puedes abrir tu cuenta desde nuestro enlace y consultar la promoción disponible en este momento. El importe y los requisitos de la promoción pueden cambiar, así que revisa las condiciones vigentes antes de depositar dinero.
Tu capital está en riesgo.