Si solo te quedas con una idea, que sea esta
Todo balance se construye alrededor de una ecuación:
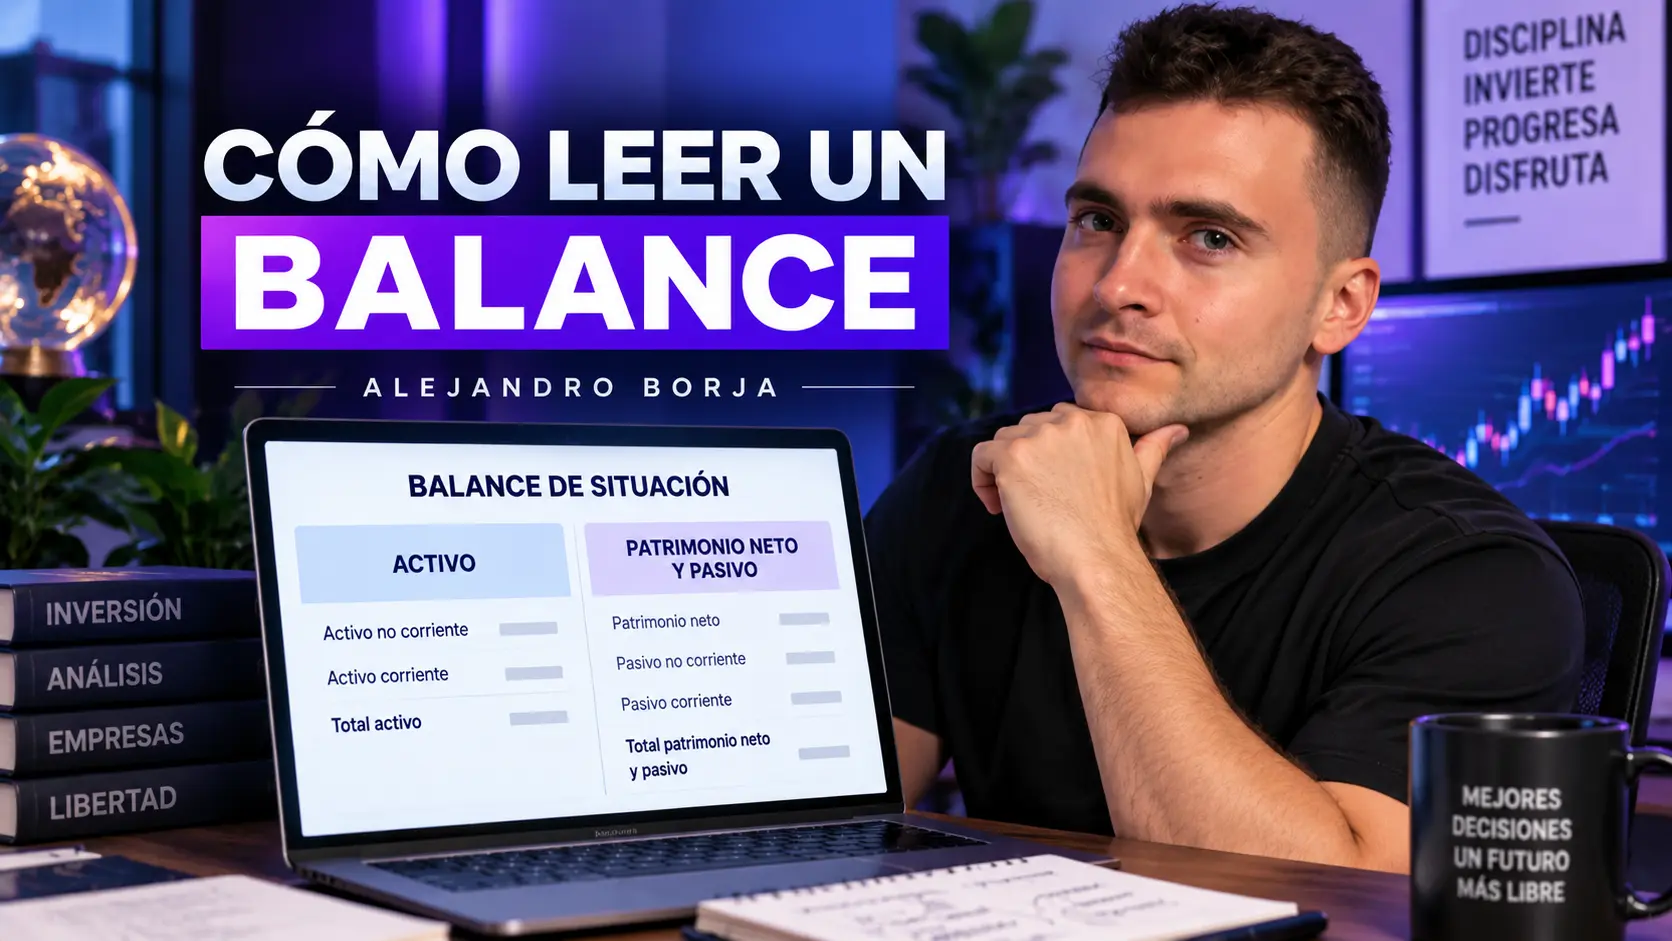
Activo = Pasivo + Patrimonio neto
Dicho de una forma mucho menos contable:
Lo que tiene la empresa = lo que debe a terceros + lo que corresponde contablemente a sus propietarios.
El Plan General de Contabilidad español estructura precisamente el balance separando activo, pasivo y patrimonio neto y distingue, además, entre partidas corrientes y no corrientes.
Pero saber la fórmula es solo el principio.
Lo interesante para un inversor es preguntar:
¿Qué activos tiene? ¿Son realmente buenos? ¿Cuánto debe? ¿Cuándo tiene que pagarlo? ¿Tiene suficiente margen para hacerlo sin meterse en problemas?
Ahí empieza el análisis.
Qué es un balance de situación
El balance de situación es una fotografía financiera de la empresa tomada en una fecha determinada.
Por ejemplo:
31 de diciembre de 2025.
Eso lo diferencia bastante de la cuenta de resultados.
La cuenta de resultados puede decirte qué ocurrió durante todo un año: ventas, gastos, intereses, impuestos y beneficio.
El balance te dice cómo estaba la empresa en un momento concreto.
Puedes imaginarlo así:
| Documento | Pregunta que intento responder |
|---|---|
| Cuenta de resultados | ¿Cuánto vende y gana el negocio? |
| Balance de situación | ¿Qué tiene, qué debe y cómo está financiado? |
| Estado de flujos de efectivo | ¿Por dónde entra y sale realmente el dinero? |
Si todavía no tienes claro cómo encajan estos tres documentos, antes de seguir puedes volver a mi lección sobre qué son los estados financieros.
Los tres se necesitan entre sí.
Y esto es importante.
Yo no compraría una empresa únicamente porque su cuenta de resultados parece maravillosa.
Quiero ver también qué ha ocurrido en su balance.
Porque crecer mucho financiándote con cada vez más deuda no es lo mismo que crecer generando recursos suficientes para sostener ese crecimiento.
La ecuación del balance: de dónde sale todo
Vamos con la lógica.
Imagina una empresa que tiene activos por valor contable de 10 millones de euros.
Esos 10 millones han tenido que financiarse de alguna manera.
Una parte podría proceder de los accionistas y de beneficios que la empresa ha ido reteniendo.
Otra puede venir de bancos, proveedores, bonos u otras obligaciones.
Por ejemplo:
| Balance simplificado | Millones de € |
|---|---|
| Activo | 10 |
| Pasivo | 6 |
| Patrimonio neto | 4 |
La ecuación cuadra:
10 = 6 + 4
No es magia contable.
Simplemente estamos viendo dónde se ha colocado el dinero y de dónde ha salido la financiación.
Y aquí aparece una primera distinción que a mí me parece muy útil:
El activo te cuenta en qué están invertidos los recursos. El pasivo y el patrimonio neto te cuentan quién los está financiando.
Vamos por partes.
Cómo leer el activo: dónde está metido el dinero de la empresa
Un activo es, simplificando, un recurso controlado por la empresa del que se esperan beneficios económicos futuros. Esa es también la lógica de la definición utilizada por el Plan General de Contabilidad.
Pero para invertir no quiero que memorices la definición.
Quiero que mires el activo y te preguntes:
¿Qué tiene realmente esta empresa?
Normalmente encontrarás dos grandes grupos.
Activo corriente
Son activos vinculados al ciclo normal del negocio o que se espera realizar, vender o convertir en efectivo en el corto plazo.
Aquí suelen aparecer partidas como estas:
| Partida | Qué puede estar diciéndote |
|---|---|
| Caja y equivalentes | Dinero disponible o activos muy líquidos |
| Clientes / cuentas por cobrar | Dinero que otros deben a la empresa |
| Existencias | Productos, materiales o mercancías pendientes de vender |
| Otros activos corrientes | Anticipos, inversiones a corto plazo y otras partidas |
La caja suele ser la más fácil de entender.
Si una compañía tiene 500 millones de euros en efectivo, sabes que dispone de un colchón financiero importante.
Pero cuidado.
No todo el activo corriente es igual de líquido.
100 millones de caja no son lo mismo que 100 millones en inventario.
La caja ya es dinero.
El inventario todavía tiene que venderse.
Y 100 millones que deben los clientes tampoco equivalen automáticamente a 100 millones disponibles hoy. Primero habrá que cobrarlos.
Esa diferencia parece pequeña hasta que una empresa tiene problemas.
Activo no corriente
Aquí encontramos recursos que normalmente van a permanecer dentro de la empresa durante más tiempo.
Pueden aparecer:
| Partida | Ejemplos |
|---|---|
| Inmovilizado material | Fábricas, maquinaria, edificios, equipos |
| Activos intangibles | Patentes, software, licencias, marcas en determinados casos |
| Fondo de comercio | Parte surgida normalmente de determinadas adquisiciones |
| Inversiones a largo plazo | Participaciones u otros activos financieros |
| Otros activos no corrientes | Diferentes derechos y partidas de largo plazo |
Y aquí yo empezaría a hacerme preguntas.
Una empresa industrial puede necesitar fábricas y maquinaria para funcionar.
Una compañía de software puede necesitar muchísimo menos activo físico.
Un supermercado puede tener bastante inventario.
Una consultora probablemente no.
El número por sí solo dice bastante poco si no entiendes el negocio que hay detrás.
Ese es uno de los motivos por los que el análisis fundamental y el análisis técnico parten de enfoques tan diferentes. Aquí estamos intentando entender la empresa que existe detrás de la cotización.
No todo activo es automáticamente “bueno”
Este es uno de los errores que intentaría quitarme cuanto antes de la cabeza.
Activo suena positivo.
Pasivo suena negativo.
Pero la realidad es bastante más interesante.
Imagina dos empresas con 200 millones de euros en inventario.
En una, el producto se vende rápidamente y la compañía repone existencias continuamente.
En la otra, ese inventario lleva meses acumulándose porque nadie lo compra.
Contablemente ambas pueden mostrar 200 millones.
Económicamente no significan lo mismo.
Con las cuentas por cobrar ocurre algo parecido.
Si las ventas crecen un 10 % pero el dinero pendiente de cobrar a clientes aumenta un 70 %, yo querría entender por qué.
¿Está vendiendo más a crédito?
¿Está tardando más en cobrar?
¿Ha cambiado el tipo de cliente?
¿Hay algún problema?
No significa automáticamente que ocurra algo malo.
Significa que hay una pregunta que merece respuesta.
Y esa es exactamente la mentalidad que quiero que desarrolles con este curso.
Cómo leer el pasivo: cuánto debe la empresa y cuándo tiene que pagarlo
Ahora nos vamos al otro lado.
El pasivo recoge obligaciones de la compañía frente a terceros.
De nuevo podemos separarlo entre corto y largo plazo.
Pasivo corriente
Son obligaciones que, simplificando, deben afrontarse en el corto plazo o dentro del ciclo normal de explotación.
Puedes encontrarte con:
| Partida | Qué representa normalmente |
|---|---|
| Deuda financiera a corto plazo | Préstamos u otras deudas próximas a vencer |
| Proveedores | Dinero pendiente de pagar por compras o servicios |
| Impuestos y otras obligaciones | Importes pendientes frente a administraciones u otros acreedores |
| Otras cuentas por pagar | Diferentes compromisos de corto plazo |
Aquí hay una pregunta que me interesa muchísimo:
¿Qué tiene que pagar pronto y con qué recursos cuenta para hacerlo?
Supongamos que una empresa tiene:
200 millones de euros de caja.
Y dentro de los próximos meses vencen 800 millones de deuda.
Eso no demuestra por sí solo que vaya a tener problemas.
Puede generar mucho efectivo, refinanciar la deuda o contar con otras fuentes de liquidez.
Pero yo quiero investigarlo.
No pasaría de largo.
Pasivo no corriente
Aquí encontramos obligaciones con un horizonte normalmente superior.
Puede incluir:
| Partida | Ejemplo |
|---|---|
| Deuda financiera a largo plazo | Préstamos, bonos y otros instrumentos |
| Pasivos por arrendamientos | Determinados compromisos de leasing |
| Provisiones | Obligaciones estimadas bajo determinadas circunstancias |
| Otros pasivos | Diferentes compromisos de largo plazo |
Una empresa puede tener muchísimo pasivo y seguir siendo un negocio magnífico.
Y otra puede tener una deuda aparentemente moderada y estar demasiado apretada.
¿Por qué?
Porque la deuda nunca debería mirarse aislada de la capacidad del negocio para soportarla.
No voy a desarrollar esa parte aquí porque merece su propia clase. Cuando lleguemos a ella veremos con calma la deuda neta sobre EBITDA y, sobre todo, por qué no existe un número mágico que sirva para cualquier empresa.
La idea que quiero dejarte ahora es más sencilla:
Tener deuda no es automáticamente malo. No poder sostenerla sí puede serlo.
Y si quieres empezar a llevar la teoría a la práctica
Una forma bastante buena de aprender a analizar empresas es abrir las cuentas de compañías reales mientras avanzas por el curso.
Y cuando pases del análisis a construir tu cartera, necesitarás también una plataforma desde la que invertir.
La opción que recomendamos especialmente para invertir en ETFs es Freedom24, que también da acceso a acciones y otros instrumentos cotizados. La oferta y las condiciones comerciales pueden cambiar, así que yo revisaría siempre lo que esté vigente antes de abrir la cuenta.
Abrir una cuenta en Freedom24 y consultar la promoción vigente
No abras una cuenta porque exista una promoción. Ábrela si la plataforma encaja con lo que quieres hacer; la promoción es simplemente un extra.
El patrimonio neto: la parte que suele entenderse peor
Llegamos al tercer bloque.
El patrimonio neto es la parte residual de los activos después de deducir los pasivos.
Dicho matemáticamente:
Patrimonio neto = Activo − Pasivo
Puede incluir capital aportado por accionistas, reservas, beneficios acumulados y otras partidas.
Y aquí quiero evitar una confusión bastante frecuente:
Patrimonio neto no significa valor de mercado de la empresa.
Supongamos que una compañía tiene:
1.000 millones de activos.
600 millones de pasivos.
Su patrimonio neto contable sería de 400 millones.
Eso no significa que la empresa tenga que valer 400 millones en bolsa.
El mercado puede valorarla en 200, 500, 2.000 o 10.000 millones dependiendo del negocio, sus beneficios, crecimiento, riesgos, expectativas y muchas otras variables.
Balance y valoración están relacionados.
Pero no son lo mismo.
Más adelante veremos el PER de una acción y el concepto de valor intrínseco. De momento, quédate con que el valor contable no es sinónimo de valor económico ni de capitalización bursátil.
El patrimonio neto también te ayuda a entender cómo ha evolucionado financieramente el negocio.
Una compañía que acumula pérdidas durante años puede ir erosionándolo.
Otra que retiene parte de sus beneficios puede ir aumentándolo.
Pero, otra vez, no me quedaría únicamente con el número.
Después querremos saber qué rentabilidad consigue la empresa utilizando ese capital. Ese es el terreno que trabajaremos cuando lleguemos a ROE vs ROIC.
Vamos a leer un balance de verdad
Pongamos un ejemplo completamente hipotético.
Tenemos una compañía llamada Empresa Faro.
Su balance simplificado muestra esto:
| ACTIVO | Millones de € |
|---|---|
| Caja | 150 |
| Clientes | 150 |
| Inventarios | 200 |
| Total activo corriente | 500 |
| Inmovilizado material | 450 |
| Intangibles | 200 |
| Otros activos no corrientes | 50 |
| Total activo no corriente | 700 |
| TOTAL ACTIVO | 1.200 |
Y la financiación de esos activos es esta:
| PATRIMONIO NETO Y PASIVO | Millones de € |
|---|---|
| Deuda financiera a corto plazo | 100 |
| Proveedores | 120 |
| Otros pasivos corrientes | 30 |
| Total pasivo corriente | 250 |
| Deuda financiera a largo plazo | 350 |
| Otros pasivos no corrientes | 50 |
| Total pasivo no corriente | 400 |
| Patrimonio neto | 550 |
| TOTAL PATRIMONIO NETO Y PASIVO | 1.200 |
Cuadra perfectamente.
1.200 millones de activo.
650 millones de pasivo.
550 millones de patrimonio neto.
¿Significa eso que el balance es bueno?
No tenemos ni idea todavía.
Y esta es la parte interesante.
Yo empezaría por la caja
Hay 150 millones disponibles.
No está mal.
Pero existen 250 millones de pasivos corrientes.
No significa que la empresa necesite mañana 250 millones en efectivo. Habrá distintos vencimientos y también activos corrientes que pueden convertirse en dinero.
Simplemente me hace mirar un poco más.
Después miraría qué hay dentro del activo corriente
Hay 200 millones en inventarios y 150 millones pendientes de cobrar a clientes.
¿Se venden rápidamente esos inventarios?
¿Los clientes pagan puntualmente?
¿Han aumentado esas partidas mucho más que las ventas?
Todavía no puedo responder.
Pero ya sé qué quiero investigar.
Luego iría a la deuda
Tenemos 100 millones de deuda financiera a corto y 350 millones a largo.
450 millones en total.
¿Es demasiado?
Imposible saberlo únicamente con esta tabla.
Necesito conocer cuánto gana el negocio, qué caja produce, cuánto paga de intereses, cuándo vencen sus obligaciones y cómo de estable es su actividad.
Por eso no quiero que acabes esta lección pensando:
Mucha deuda = mala empresa.
Sería demasiado fácil.
Y normalmente en inversión las cosas interesantes no son tan fáciles.
Después miraría los intangibles
Hay 200 millones.
Quiero saber qué son.
¿Software?
¿Patentes?
¿Activos adquiridos?
¿Fondo de comercio procedente de adquisiciones?
La composición importa.
No porque los intangibles sean necesariamente malos, sino porque dos euros contabilizados como activo pueden tener una calidad económica completamente distinta dependiendo de lo que representen.
Un solo balance puede engañarte: compara varios años
Para mí, esta es una de las partes más útiles de toda la lección.
No leas únicamente la última columna.
Mira qué estaba ocurriendo uno, dos, tres o cinco ejercicios atrás.
Imagina que Empresa Faro mostraba hace un año:
| Partida | Año anterior | Año actual |
|---|---|---|
| Caja | 220 M€ | 150 M€ |
| Clientes | 100 M€ | 150 M€ |
| Inventarios | 130 M€ | 200 M€ |
| Deuda financiera | 300 M€ | 450 M€ |
Ahora la conversación cambia.
La caja baja.
El dinero pendiente de cobrar aumenta.
Los inventarios aumentan.
La deuda aumenta.
¿Es malo?
No necesariamente.
Quizá la empresa acaba de construir una fábrica que puede multiplicar su capacidad durante los próximos años.
Quizá ha realizado una adquisición magnífica.
O quizá el negocio está necesitando cada vez más dinero para crecer.
El balance no te da automáticamente la respuesta.
Te dice dónde deberías empezar a hacer preguntas.
Y entonces vuelves a la cuenta de resultados.
¿Qué ha pasado con las ventas?
¿Han aumentado también?
¿Qué ocurre con los márgenes?
¿Está creciendo el beneficio?
Después iremos al estado de flujos de efectivo.
Porque si el beneficio parece fantástico pero la caja está desapareciendo, yo quiero saber dónde se está yendo.
Ese es exactamente el puente hacia la siguiente lección.
El balance se lee mejor haciendo preguntas que calculando veinte ratios
Cuando empiezas a estudiar análisis fundamental es muy tentador llenar una hoja de Excel de ratios.
Yo no empezaría por ahí.
Primero intentaría contestar estas preguntas:
- ¿Cuánta caja tiene la empresa y cómo ha evolucionado?
- ¿Qué parte de sus activos puede convertirse razonablemente pronto en dinero?
- ¿Están creciendo demasiado los inventarios o las cuentas por cobrar?
- ¿Cuánta deuda tiene y qué parte vence pronto?
- ¿Qué peso tienen los intangibles y qué hay realmente detrás de ellos?
- ¿Cómo ha evolucionado el patrimonio neto?
- ¿Qué partidas han cambiado mucho respecto al año anterior?
- ¿Existe una explicación económica lógica para esos cambios?
Con estas ocho preguntas probablemente entiendas más de un balance que intentando memorizar quince fórmulas sin saber qué estás buscando.
Los ratios vendrán después.
Y tendrán bastante más sentido.
Las señales que me harían investigar un poco más
No me gusta hablar de “señales definitivas” porque casi ninguna partida del balance funciona así.
Pero sí hay situaciones que me harían detenerme.
Por ejemplo, que la deuda aumente mucho durante varios ejercicios sin una mejora clara del negocio.
O que las cuentas por cobrar crezcan mucho más rápido que las ventas.
O que el inventario se dispare sin una explicación evidente.
O que la caja se deteriore mientras aparentemente todo va fenomenal en la cuenta de resultados.
O que una parte enorme del activo dependa de intangibles cuya calidad no termino de entender.
O que la empresa acumule pérdidas hasta deteriorar seriamente su patrimonio.
Ninguna de estas cosas equivale automáticamente a:
No inviertas.
Significan:
No sigas analizando como si no hubieras visto nada.
Hay una diferencia enorme.
El sector cambia completamente la lectura
No compares todos los balances con la misma plantilla.
Una cadena de supermercados y una empresa de software pueden tener estructuras radicalmente diferentes.
Una compañía industrial necesita maquinaria.
Un distribuidor puede trabajar con mucho inventario.
Una empresa tecnológica puede mostrar más intangibles.
Y un banco directamente requiere una lectura bastante diferente, porque su propio modelo de negocio gira alrededor de activos y pasivos financieros.
Por eso comparar una cifra de forma aislada suele llevar a errores.
Lo interesante es comparar:
Empresa contra su propia historia.
Empresa contra competidores comparables.
Balance contra el modelo de negocio que debería estar financiando.
Eso tiene muchísimo más sentido.
Ojo: que el balance cuadre no significa que la empresa esté sana
Esto merece su propio apartado.
Todos los balances correctamente formulados tienen que cuadrar.
Activo por un lado.
Pasivo más patrimonio neto por el otro.
Ese equilibrio contable no es un certificado de salud financiera.
Una empresa al borde de tener problemas también puede presentar un balance que cuadre perfectamente.
El trabajo del inversor no consiste en verificar que 1.200 = 650 + 550.
Consiste en entender qué calidad tienen esos 1.200 millones de activos y qué riesgos esconden esos 650 millones de obligaciones.
Ahí está la diferencia entre leer contabilidad y utilizar la contabilidad para invertir.
Tres errores muy habituales al leer un balance
El primero es pensar que beneficio y caja son lo mismo.
No lo son.
Puedes registrar ingresos antes de haberlos cobrado, tener gastos que no implican exactamente una salida equivalente de efectivo en ese momento y realizar inversiones que afectan de otra forma a las cuentas.
En la próxima lección sobre flujo de caja libre vamos a entrar precisamente aquí.
El segundo error es asumir que una empresa sin deuda siempre es mejor que una empresa endeudada.
Tampoco.
Hay compañías excelentes que utilizan deuda de forma perfectamente razonable y negocios mucho peores con poca deuda.
Hay que estudiar el contexto.
Y el tercero es pensar que un patrimonio neto alto equivale a una acción barata.
No tiene por qué.
El precio que pagas por una acción y lo que recibes a cambio es otra conversación.
Cuando avancemos en el curso veremos primero el beneficio por acción o BPA y después distintas formas de pensar sobre valoración.
No mezclemos todavía todas las piezas.
Dónde encontrar el balance de una empresa cotizada
Cuando quieras practicar con una empresa real, yo empezaría por su documentación oficial.
Busca la sección de Investor Relations, Relación con inversores o similar de su página web.
Dentro de sus informes anuales o semestrales podrás encontrar el balance, aunque dependiendo del país y del documento puede aparecer con nombres como:
Balance de situación.
Estado de situación financiera.
Statement of Financial Position.
Balance Sheet.
Si analizas una empresa cotizada española, también puedes consultar los informes financieros depositados en los registros oficiales de la CNMV. La propia CNMV permite acceder a las cuentas anuales auditadas de los emisores.
Yo priorizaría siempre estos documentos frente a copiar cifras directamente de una web financiera.
Las webs financieras son cómodas.
Las cuentas oficiales son la fuente.
Cuando practiques, intenta hacer esto
Abre el balance de una empresa que conozcas.
No calcules veinte ratios.
Ni siquiera intentes entender todas las líneas.
Busca primero:
Caja.
Clientes.
Inventarios.
Activos físicos.
Intangibles.
Deuda de corto plazo.
Deuda de largo plazo.
Patrimonio neto.
Y después compara esas mismas partidas con el ejercicio anterior.
Con eso ya estás haciendo algo mucho más útil que mirar únicamente el precio de la acción y decidir si “parece barata”.
Cuando más adelante lleguemos a cómo analizar una empresa antes de invertir, todas estas piezas volverán a aparecer dentro de un proceso completo.
Pero entonces ya sabrás qué estás mirando.
Si estás preparando tu cartera mientras haces el curso
Entender los números viene antes que pulsar “Comprar”.
Siempre.
Pero cuando tengas clara tu estrategia y quieras invertir, puedes hacerlo desde un broker que encaje con los productos que vas a utilizar.
Para ETFs, nuestra opción recomendada es Freedom24. Antes de abrir la cuenta revisaría las comisiones, los productos disponibles y las condiciones vigentes de cualquier promoción; no asumiría que por existir una promoción la plataforma es automáticamente adecuada para ti.
Ver Freedom24 y la promoción disponible al abrir cuenta
La inversión tiene riesgo y ninguna promoción cambia eso.
Con qué quiero que te quedes de esta lección
Leer un balance no consiste en saber contabilidad de memoria.
Consiste en aprender a mirar una empresa desde otra perspectiva.
¿Qué tiene?
¿Qué debe?
¿Cuándo debe pagarlo?
¿Dónde está metido su dinero?
¿De qué calidad son sus activos?
¿Está acumulando caja o consumiéndola?
¿Necesita cada vez más deuda?
¿Hay alguna partida que esté creciendo de una forma que no encaja con el resto del negocio?
Cuando empiezas a hacerte estas preguntas, una tabla llena de números empieza a contar una historia.
Y eso es lo importante.
En la lección anterior aprendimos cómo leer una cuenta de resultados.
Ahora ya puedes añadir el balance.
El siguiente paso es probablemente el que termina de unir muchas piezas: entender el flujo de caja libre y el dinero que realmente genera una empresa.
A partir de ahí podremos avanzar hacia rentabilidad del capital, endeudamiento, BPA, PER y valoración sin aprender fórmulas de memoria.
Porque para mí ese es el orden correcto.
Primero entiende el negocio y sus cuentas. Después intenta decidir cuánto vale.
Otras lecciones del curso que te pueden venir bien
Además de la anterior y la siguiente, puedes profundizar con qué son los estados financieros, análisis fundamental vs análisis técnico, BPA o beneficio por acción, PER: qué es y cómo interpretarlo, ROE vs ROIC, deuda neta/EBITDA, cómo analizar una empresa y qué es el valor intrínseco de una acción.
Y si quieres seguir todo el recorrido en orden, aquí tienes el Curso de Bolsa desde Cero GRATIS.