La ficha te dice qué estás comprando. No si deberías comprarlo
Quédate con esta idea.
Analizar la ficha de un ETF y elegir un ETF no son exactamente lo mismo.
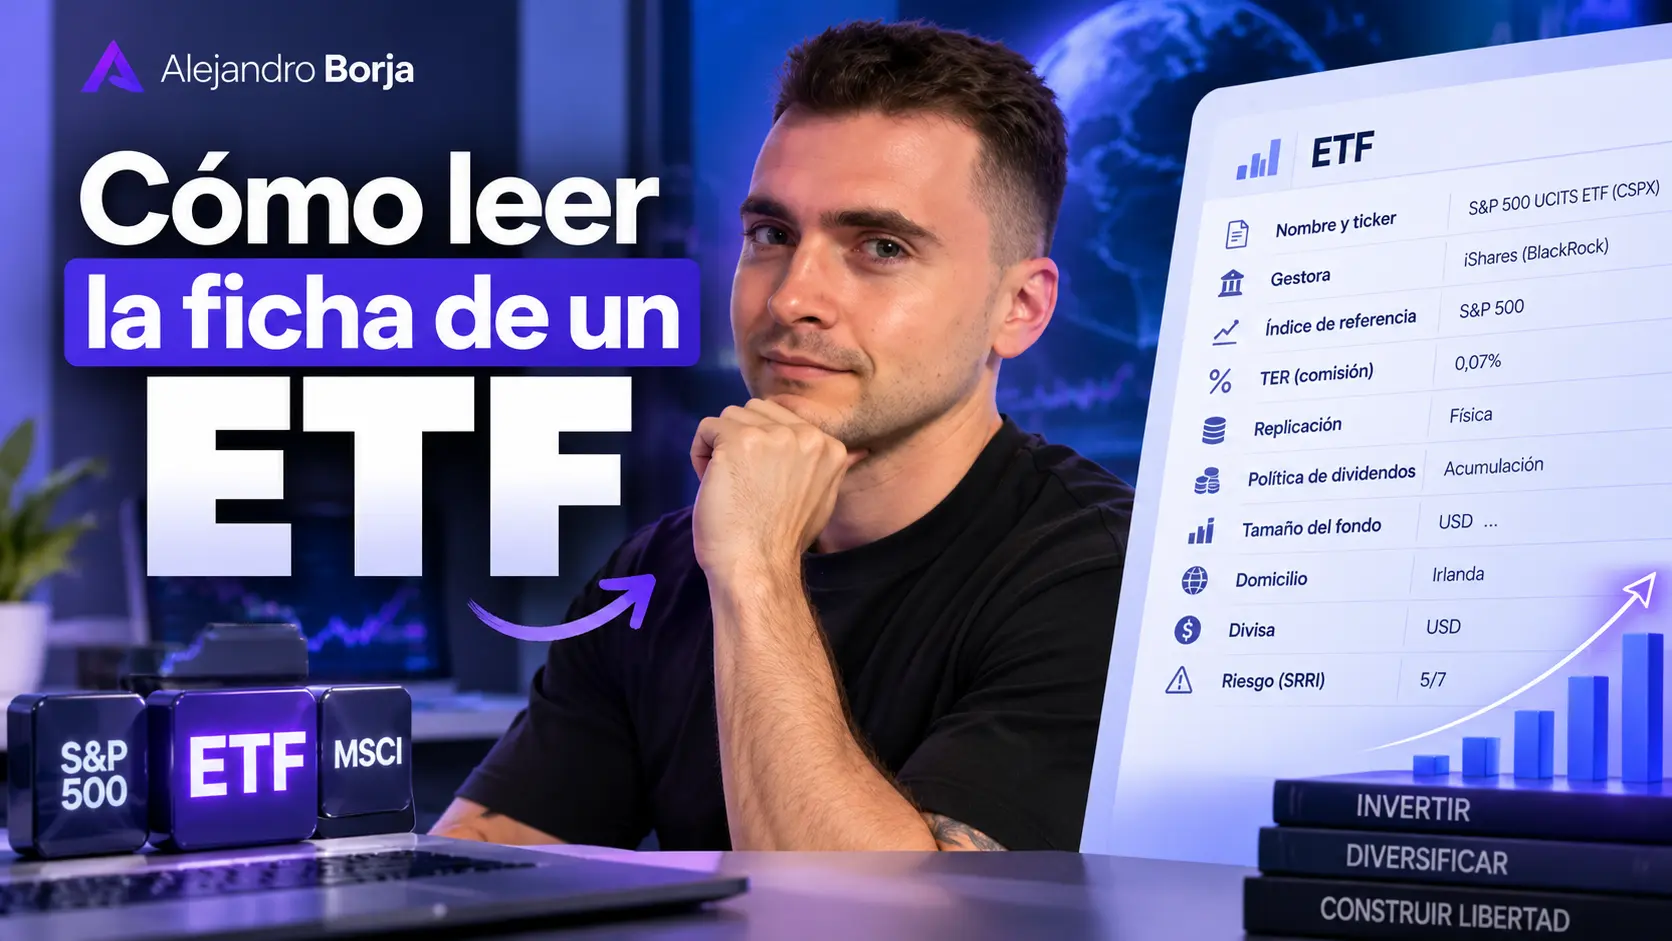
Hoy quiero que seas capaz de abrir cualquier ETF y responder preguntas como:
- ¿Cuál es exactamente?
- ¿Qué índice intenta seguir?
- ¿Reinvierte o reparte los dividendos?
- ¿Cómo replica el índice?
- ¿Cuánto cobra?
- ¿Dónde está domiciliado?
- ¿Qué tamaño tiene?
- ¿Qué lleva realmente dentro?
- ¿En qué divisa aparecen los datos?
- ¿Desde cuándo existe?
Eso es leer la ficha.
Después habrá que comparar varios ETFs, decidir qué exposición buscas y valorar cuál encaja mejor contigo. Eso pertenece a la siguiente lección.
Parece una distinción pequeña, pero evita uno de los errores más habituales al invertir: empezar a comparar productos que todavía no entiendes bien.
Ficha técnica, KID y folleto: no son el mismo documento
Antes de meternos con números, hay que saber dónde estamos mirando.
Cuando busques un ETF en la web de una gestora como iShares, Vanguard, Amundi o Xtrackers, normalmente vas a encontrar varios documentos.
La ficha técnica o factsheet es el documento cómodo. Resume objetivo, índice, costes, patrimonio, posiciones, rentabilidad y otras características principales.
El KID o documento de información clave tiene otro propósito. Es documentación regulatoria pensada para que el inversor minorista pueda entender aspectos como la naturaleza del producto, sus riesgos y sus costes y compararlo con otras alternativas.
Y después está el folleto o prospectus, mucho más largo y jurídico. Aquí aparecen las reglas completas de funcionamiento del fondo.
Yo lo plantearía así:
Para entender rápidamente un ETF → ficha oficial.
Si estás valorando seriamente invertir → ficha + KID.
Si necesitas investigar un detalle jurídico o estructural concreto → folleto.
Y siempre intentaría verificar el producto en la documentación de la propia gestora. La información que muestra tu broker o una web de ETFs puede ser muy útil para buscar y comparar, pero cuando quiero confirmar qué estoy mirando prefiero ir a la fuente.
El orden que seguiría para leer cualquier ETF
No hace falta leer una ficha de arriba abajo como si fuese un contrato.
Yo iría directamente a estos bloques:
| Dato | Qué quieres averiguar |
|---|---|
| Nombre completo | Qué producto y qué clase estás mirando |
| ISIN | Identificar exactamente el ETF |
| Índice o benchmark | Qué intenta replicar |
| Política de dividendos | Acumulación o distribución |
| TER | Coste anual declarado |
| UCITS | Marco regulatorio del producto |
| Réplica | Cómo obtiene la rentabilidad del índice |
| Domicilio | País legal del fondo |
| Patrimonio/AUM | Tamaño del ETF o de la clase |
| Fecha de lanzamiento | Cuánto tiempo lleva funcionando |
| Divisa | Qué moneda corresponde a cada dato |
| Posiciones y exposiciones | Qué tiene realmente dentro |
| Rentabilidad frente al índice | Cómo ha seguido históricamente su referencia |
Lo interesante es que a estas alturas del curso prácticamente todos esos conceptos ya te deberían sonar.
Si no tienes claro qué significa el benchmark, vuelve a la lección de qué es un índice bursátil.
Si aparece Acc o Dist y no sabes qué cambia, tienes la comparación entre ETF de acumulación y distribución.
Para entender Physical, Optimised o Synthetic, revisa la lección sobre réplica física y sintética.
También hemos visto por separado qué significa UCITS y cómo funciona el TER de un ETF.
Aquí no quiero volver a enseñarte cada uno de esos conceptos desde cero.
Quiero enseñarte a juntarlos.
Vamos a leer una ficha real: iShares Core MSCI World UCITS ETF USD (Acc)
Voy a utilizar un ETF real únicamente como ejercicio para aprender a leer la información, no como recomendación de inversión:
iShares Core MSCI World UCITS ETF USD (Acc).
La propia ficha oficial de iShares indica, entre otros datos, un TER del 0,20 %, política de acumulación, domicilio en Irlanda, estructura física mediante metodología optimizada, cumplimiento UCITS e ISIN IE00B4L5Y983. Su índice de referencia es el MSCI World Index (Net).
Vamos por partes.
El nombre ya te está dando pistas
iShares
Es la marca del proveedor.
Core
Es una denominación de la gama de producto de iShares. No es una categoría universal que vayas a encontrar igual en todas las gestoras.
MSCI World
Te señala el índice que está intentando seguir.
Aquí es donde deberías poder conectar con una idea que vimos al principio del curso:
ETF e índice no son lo mismo.
MSCI World es el índice. Este ETF es uno de los vehículos que intenta replicarlo.
UCITS ETF
Te indica que estamos ante un ETF bajo el marco UCITS europeo.
USD
Aquí ya hay que ir con cuidado. Hace referencia a la moneda de esta clase, pero no debes sacar automáticamente la conclusión de que “es un ETF en dólares y por tanto tengo exactamente X riesgo de dólar”.
Ahora volvemos a esto.
Acc
Significa acumulación: los ingresos correspondientes se reinvierten dentro del fondo en lugar de distribuirse periódicamente al inversor.
Solo con leer correctamente el nombre hemos extraído bastante información.
Pero yo nunca me quedaría únicamente con el nombre.
ISIN: el dato que utilizaría para confirmar que es exactamente el ETF correcto
El ISIN de esta clase es:
IE00B4L5Y983
Este código es tremendamente útil porque identifica la clase concreta del valor que estás buscando.
El ticker no funciona igual.
Y este ETF nos da un ejemplo fantástico.
La misma clase con ISIN IE00B4L5Y983 aparece, según la bolsa, como:
SWDAen Borsa Italiana, cotizando en euros;EUNLen Xetra, cotizando en euros;IWDAen Euronext Ámsterdam, también en euros;SWDAen Londres, cotizando en libras;IWDAen otra cotización de Londres, en dólares.
Mismo ISIN. Distintos tickers y distintas monedas de negociación.
Esto explica por qué, cuando quiero comprobar que dos resultados corresponden realmente a la misma clase de ETF, miro el ISIN antes que el ticker.
El ticker sigue siendo importante para operar en una bolsa concreta. Simplemente no conviene tratarlo como si fuera el DNI universal del ETF.
Y aquí aparece otra vez la trampa de la divisa
Fíjate en lo anterior.
Esta clase tiene moneda USD y, al mismo tiempo, puedes encontrar cotizaciones en euros, libras o dólares.
¿Comprar la cotización en euros elimina automáticamente la exposición a otras monedas?
No.
Precisamente por eso dedicamos la lección anterior a diferenciar divisa de cotización, moneda base y riesgo divisa.
La ficha te muestra esos datos.
Tu trabajo es no confundirlos.
Índice: probablemente el campo más importante para entender qué hace el producto
La ficha identifica como referencia al:
MSCI World Index (Net).
No hace falta volver a estudiar aquí cómo funciona MSCI World. Lo importante en esta lección es que sepas localizar el campo Benchmark Index, Benchmark, Reference Index o similar.
Si no sabes qué índice intenta seguir un ETF, todavía no entiendes realmente qué estás mirando.
Y yo no seguiría avanzando hasta aclararlo.
TER: lee el número, pero no inventes lo que significa
En nuestro ejemplo aparece:
Total Expense Ratio: 0,20 %.
Perfecto.
Ya sabes localizarlo.
Lo que no debes hacer es transformar ese 0,20 % en “este es todo el coste que tendré al invertir”.
No necesariamente.
El TER y el coste total que acabas soportando son cosas distintas. Por eso tenemos una lección específica sobre el TER de los ETFs y cuánto pagas realmente.
Aquí basta con identificarlo correctamente.
Réplica: dos líneas pueden contar bastante
La ficha de iShares muestra:
Product Structure: Physical
y:
Methodology: Optimised.
Es decir, estamos ante una estructura de réplica física con metodología optimizada.
Eso ya te permite entender por qué el ETF no tiene necesariamente que comprar cada activo del índice en exactamente la misma proporción en todo momento.
Si quieres entender la mecánica y los riesgos que cambian entre métodos, ahí sí merece la pena volver a réplica física frente a sintética.
Patrimonio: cuidado con comparar cifras que no representan lo mismo
Este detalle me parece especialmente interesante.
La página de iShares mostraba, a 4 de septiembre de 2026, aproximadamente 149.464 millones de dólares de patrimonio en esta clase y unos 153.875 millones en el fondo completo.
¿Por qué aparecen dos números?
Porque la gestora diferencia entre el patrimonio de la clase concreta que estás mirando y el patrimonio agregado del fondo.
No te obsesiones con esas cifras concretas porque van cambiando.
Quédate con la enseñanza:
antes de comparar el tamaño de dos ETFs, comprueba que estás comparando el mismo concepto.
Net Assets of Share Class y Net Assets of Fund no son necesariamente lo mismo.
Fecha de lanzamiento: sencilla, pero útil
Esta clase fue lanzada el 25 de septiembre de 2009.
No hay mucho misterio al leer este campo.
Te permite saber cuánto historial real tiene el producto.
Lo que no debes hacer es saltar directamente de “lleva muchos años” a “es mejor”, porque eso ya es una valoración.
De momento estamos leyendo.
Domicilio y lugares de registro tampoco son lo mismo
Otro detalle que puede despistar.
La ficha sitúa el domicilio del fondo en Irlanda, pero también señala España entre los países donde está registrado.
Eso no convierte al ETF en un fondo domiciliado en España.
Una cosa es dónde está legalmente domiciliado y otra dónde está registrado o autorizado para comercializarse.
Parece una tontería hasta que empiezas a comparar productos de verdad.
Las posiciones te enseñan lo que hay dentro del envoltorio
Una vez sabes qué ETF es y cómo está construido, yo bajaría a la cartera.
Aquí buscas principalmente:
- número de posiciones;
- principales compañías o activos;
- distribución geográfica;
- sectores;
- pesos;
- posibles concentraciones.
En el ejemplo de iShares, la ficha mostraba 1.252 posiciones a comienzos de septiembre de 2026. Además, la exposición sectorial rondaba el 30 % en tecnología de la información, seguida por financieras e industriales.
Y aquí hay una enseñanza importante:
“Tiene 1.252 posiciones” no significa “todas pesan aproximadamente lo mismo”.
El número de componentes por sí solo te cuenta muy poco sobre cómo está repartido realmente el dinero.
Por eso me gusta mirar las posiciones principales y los pesos sectoriales en lugar de detenerme en una cifra grande de compañías y pensar automáticamente: “perfecto, súper diversificado”.
Más adelante veremos con calma cómo estudiar solapamientos y diversificación de una cartera. Aquí basta con aprender a encontrar esa información en la ficha.
También mira la fecha.
En la misma página de iShares hay datos con fechas diferentes: el patrimonio puede estar actualizado a un día y determinadas estadísticas o posiciones a otro.
Una ficha no siempre es una fotografía tomada entera en el mismo segundo.
Ese pequeño detalle evita bastantes comparaciones absurdas.
Cómo leer la rentabilidad sin caer en la trampa del número verde
La parte de rentabilidad suele ser la que más llama la atención.
Y probablemente sea donde menos prisa tendría.
Muchas fichas te enseñarán la rentabilidad:
- del último año;
- a 3 años;
- a 5 años;
- a 10 años;
- desde lanzamiento;
- frente al índice de referencia.
¿Qué miraría yo?
No solo cuánto ha ganado.
Miraría también cómo se ha comportado respecto al índice que supuestamente debe seguir.
La propia documentación de iShares advierte que las rentabilidades pasadas no son un indicador fiable de las futuras y explica además que su información de rendimiento se calcula utilizando el valor liquidativo —NAV—, que puede no coincidir exactamente con el precio de mercado al que tú compras o vendes el ETF.
Esto último se pasa bastante por alto.
Tu rentabilidad real como inversor no depende únicamente de una tabla bonita de la gestora. También influye el precio al que operas y los costes de hacerlo.
Si quieres profundizar en la diferencia entre la rentabilidad del ETF y la de su índice, vuelve a Tracking Error vs Tracking Difference.
Aquí solo quiero que aprendas dónde mirar.
Y otra cosa.
Que una participación del ETF cueste 30 €, 100 € o 300 € no significa por sí mismo que el ETF esté barato o caro.
El precio de una participación no funciona como una medida directa de valoración.
Un ETF de 30 € no es automáticamente “más barato” que uno de 150 € que replique la misma exposición.
Parece básico, pero es una confusión bastante frecuente.
Lo que una ficha de ETF no te cuenta del todo
Aquí está uno de los puntos que más me interesa que te lleves.
Una buena ficha contiene muchísima información.
Pero no contiene toda la información necesaria para invertir.
Por ejemplo, puede no decirte cuál será exactamente el spread que encontrarás cuando quieras comprar en una bolsa concreta.
Tampoco te dice necesariamente:
- qué comisión te cobrará tu broker;
- cuánto pagarás por convertir divisa;
- a qué precio conseguirás ejecutar tu orden;
- si ese ETF se solapa con otros que ya tienes;
- qué impacto fiscal tendrá en tu situación;
- si encaja con tus objetivos;
- si existe otro ETF que replique lo mismo de forma más adecuada para ti.
La liquidez y el spread de un ETF merecen, de hecho, una lección independiente precisamente porque una ficha estática no puede enseñarte completamente lo que está ocurriendo en el mercado cuando vas a operar.
Y aquí volvemos al principio.
La ficha te ayuda a entender el producto. No toma la decisión por ti.
Si puedes explicar estos datos, ya sabes leer un ETF
Cuando abras una ficha, intenta hacer una prueba muy sencilla.
Sin copiar el texto de la gestora, deberías poder explicar con tus propias palabras:
Este es el ETF X, identificado por este ISIN. Intenta seguir este índice, reinvierte o distribuye los ingresos, utiliza este método de réplica, tiene este TER, está domiciliado aquí y su cartera está compuesta aproximadamente de esta manera.
Si puedes hacer eso, perfecto.
Ya no estás mirando una sopa de siglas.
Estás entendiendo el producto.
Y si no puedes hacerlo, yo no tendría ninguna prisa por pasar a la pantalla de compra.
Porque la pregunta siguiente ya es otra:
de todos los ETFs que puedo encontrar, ¿cuál elegiría y por qué?
Eso es exactamente lo que vamos a resolver en la siguiente clase del curso: cómo elegir un ETF paso a paso.
Si quieres ir dejando preparada la plataforma para las siguientes lecciones, en el curso recomendamos eToro para invertir en ETFs. Puedes abrir una cuenta desde el enlace del curso y consultar la promoción que esté disponible en ese momento, porque el importe y las condiciones pueden ir cambiando.
Y recuerda la regla más importante de toda esta lección:
primero identifica exactamente qué estás comprando. Después decide si merece la pena comprarlo.