Qué significa exactamente UCITS
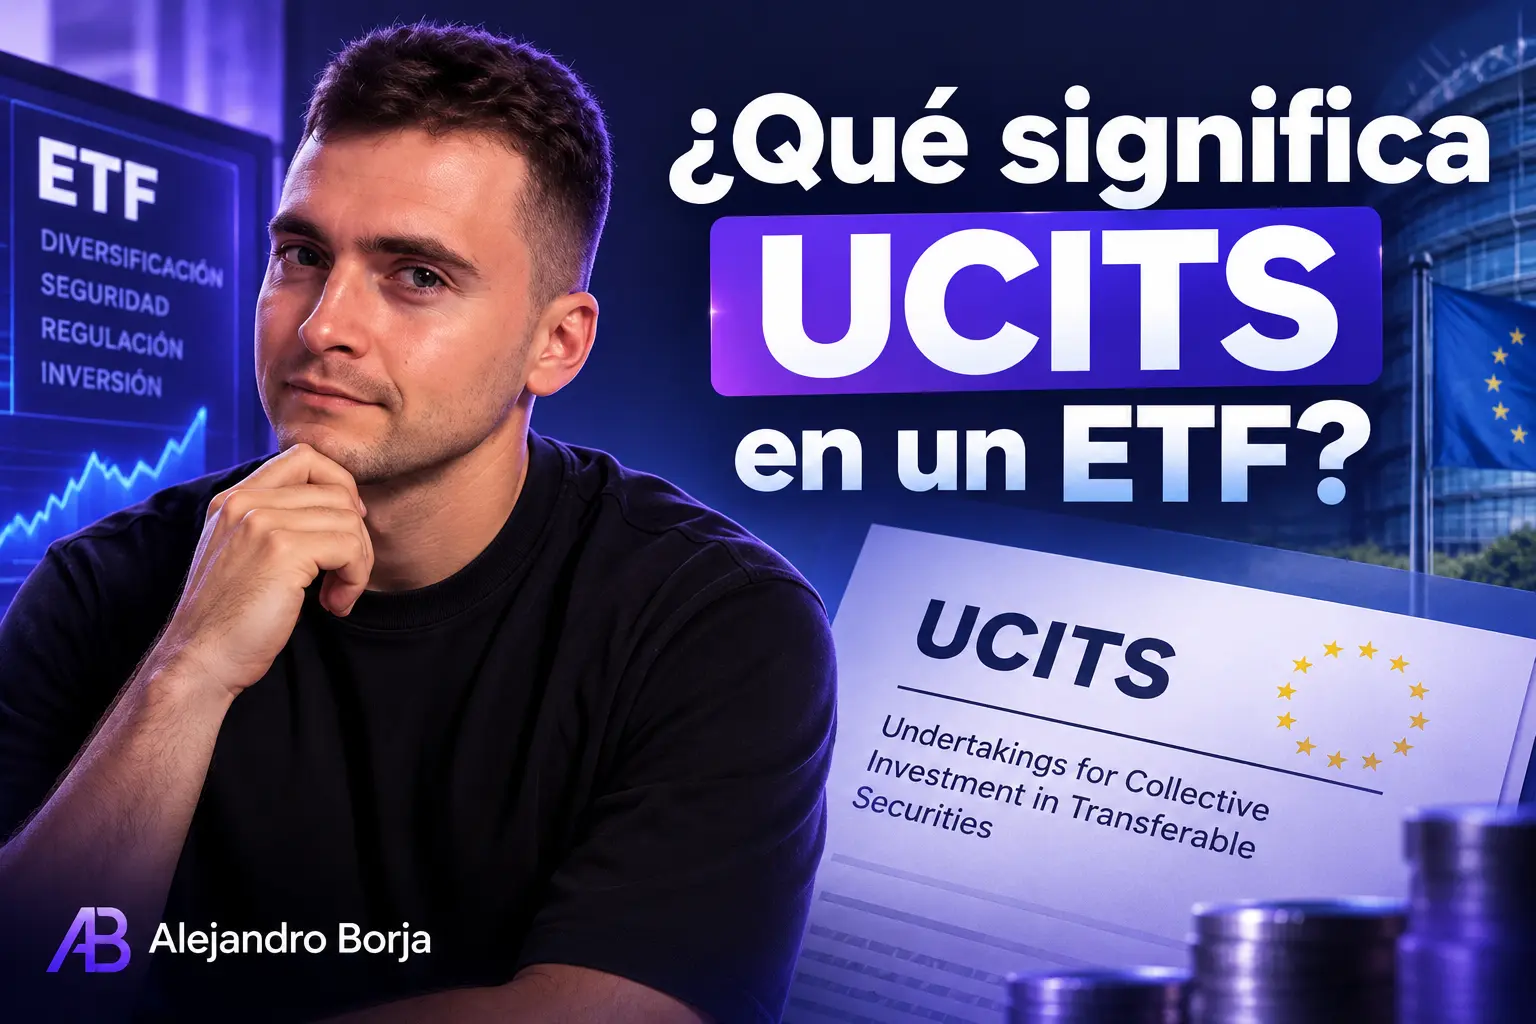
UCITS son las siglas de Undertakings for Collective Investment in Transferable Securities.
En español se utiliza el término OICVM: Organismos de Inversión Colectiva en Valores Mobiliarios.
Detrás del nombre tan poco amigable hay un marco normativo europeo armonizado para fondos de inversión que pueden comercializarse entre inversores minoristas en la Unión Europea. Un UCITS autorizado en un Estado miembro puede además utilizar un mecanismo de pasaporte para comercializarse en otros países de la UE.
Dicho de forma mucho más sencilla:
UCITS crea unas reglas comunes del juego.
No es un índice.
No es una gestora.
No es un tipo de estrategia.
Y tampoco es un sello que diga «este ETF es bueno».
La CNMV, de hecho, incluye expresamente las siglas UCITS entre la información que puedes encontrar en el nombre de un ETF para identificar que cumple la normativa europea aplicable a estos fondos. ESMA también establece el uso del identificador “UCITS ETF” para los fondos cotizados que cumplen este marco.
Por eso puedes encontrarte algo como:
iShares Core MSCI World UCITS ETF USD (Acc)
Aquí, cada parte te está contando algo distinto.
“UCITS ETF” te habla de su estructura regulatoria. “Acc”, por ejemplo, tiene que ver con qué hace el fondo con los dividendos, algo que vimos en la lección sobre ETFs de acumulación y distribución.
No mezcles unas cosas con otras.
Qué exige realmente el marco UCITS
Aquí es donde las siglas empiezan a tener utilidad práctica.
UCITS no elimina el riesgo de invertir, pero sí establece una serie de límites y obligaciones que el fondo tiene que respetar.
| Aspecto | Qué aporta UCITS |
|---|---|
| Diversificación | Limita determinadas concentraciones excesivas en un mismo emisor |
| Riesgo de contraparte | Establece límites para ciertas exposiciones mediante derivados |
| Custodia | Exige una estructura de depositaría y salvaguarda de los activos |
| Información | Obliga a proporcionar documentación estandarizada al inversor |
| Supervisión | El fondo y su gestora quedan sujetos a autoridades competentes |
| Comercialización europea | Facilita su distribución entre países mediante el pasaporte UCITS |
Vamos con lo que importa de cada punto.
Hay límites de concentración
La regla general de UCITS parte de un límite del 5 % del patrimonio en valores de un mismo emisor. Los Estados miembros pueden elevar ese límite hasta el 10 %, pero, cuando se hace, el conjunto de posiciones superiores al 5 % no puede superar el 40 % del patrimonio.
Es lo que normalmente verás resumido como la regla 5/10/40.
Pero hay un matiz especialmente importante para los ETFs.
Los UCITS que replican determinados índices pueden acogerse a límites específicos: la exposición a un mismo emisor puede llegar al 20 % y, en circunstancias excepcionales de mercado, hasta el 35 % para un único emisor.
Por eso no me gusta explicar UCITS simplemente diciendo «ninguna empresa puede pesar más de un 10 %». Para un ETF indexado, esa explicación se queda corta y puede ser directamente incorrecta.
La idea con la que deberías quedarte es más sencilla:
UCITS intenta evitar concentraciones arbitrarias de riesgo, pero sus límites tienen excepciones y reglas específicas para fondos que replican índices.
Un ETF sintético también puede ser UCITS
Este es otro error bastante habitual.
UCITS no significa réplica física.
Un ETF puede utilizar derivados y seguir siendo UCITS. Lo que hace la normativa es establecer requisitos de gestión del riesgo y límites a determinadas exposiciones frente a contrapartes.
Por ejemplo, en ciertas operaciones con derivados no compensadas de forma centralizada, la Directiva establece límites de exposición frente a una contraparte del 10 % cuando se trata de determinadas entidades de crédito y del 5 % en otros casos.
No quiero volver a abrir aquí toda la explicación porque ya tienes una lección específica sobre réplica física frente a réplica sintética.
Quédate únicamente con esto:
sintético y UCITS son perfectamente compatibles.
Hay un depositario y reglas de custodia
Para mí, esta parte ayuda bastante a entender qué significa de verdad hablar de «protección del inversor».
La normativa UCITS exige que los activos del fondo estén confiados a un depositario. Para los instrumentos que pueden mantenerse en custodia, existen además obligaciones para identificarlos en cuentas segregadas de forma que quede claro que pertenecen al UCITS.
Eso no te protege de que las acciones del ETF caigan un 30 %.
Son riesgos completamente distintos.
Lo que hace es crear una estructura jurídica y operativa alrededor del patrimonio del fondo para reducir determinados riesgos de custodia, administración y funcionamiento.
Tienes información estandarizada antes de invertir
También hay obligaciones de transparencia.
Si eres inversor minorista europeo, uno de los documentos más útiles es el KID de PRIIPs, que en español puedes encontrar como Documento de Datos Fundamentales.
Es un documento breve y estandarizado que debe recoger, entre otras cosas:
- qué producto estás comprando;
- para qué tipo de inversor está pensado;
- sus riesgos;
- posibles escenarios;
- los costes;
- y cómo reclamar si existe un problema.
La normativa PRIIPs establece que el KID no debería superar las tres páginas.
Un pequeño aviso porque Internet está lleno de artículos antiguos: todavía verás muchas referencias al KIID de los UCITS. Para los UCITS ofrecidos a minoristas en la UE, el marco PRIIPs y su KID pasó a aplicarse desde el 1 de enero de 2023, aunque el antiguo régimen UCITS KIID sigue teniendo usos en determinadas situaciones específicas.
Lo que UCITS NO te dice sobre un ETF
Esta parte me parece casi más importante que la definición.
Porque saber que un ETF es UCITS está bien.
Creer que por ser UCITS ya has terminado el análisis es un error.
| Si un ETF es UCITS… | ¿Puedes asumirlo? |
|---|---|
| Está bajo el marco regulatorio UCITS | Sí |
| Tu capital está garantizado | No |
| Es de réplica física | No |
| Tiene comisiones bajas | No |
| Replica bien su índice | No |
| Tiene mucha liquidez y poco spread | No |
| No tienes riesgo de divisa | No |
| Es fiscalmente mejor por ser UCITS | No necesariamente |
| Es el ETF adecuado para tu cartera | Tampoco |
Este es el concepto que quiero que recuerdes:
UCITS te habla de la arquitectura regulatoria del fondo. No de su calidad como inversión.
Un ETF perfectamente UCITS puede invertir en un sector extremadamente volátil, estar muy concentrado, utilizar derivados, tener un coste elevado o simplemente no tener ningún sentido para tu estrategia.
La regulación no sustituye al análisis.
Incluso un ETF UCITS enorme y diversificado como el iShares Core MSCI World advierte expresamente de que su valor puede subir o bajar y de que no está garantizado que recuperes tu inversión inicial.
Luego tendrás que mirar otras cosas.
Cómo de bien sigue a su índice lo veremos al hablar de Tracking Error y Tracking Difference.
El coste de entrar y salir depende también de la liquidez y el spread del ETF.
Y ver “EUR”, “USD” o “GBP” junto al nombre tampoco resuelve automáticamente tu exposición monetaria. Para eso tienes la lección sobre divisa del ETF y riesgo de cambio.
Cada etiqueta responde a una pregunta diferente.
Entonces, ¿por qué muchos ETFs de Estados Unidos no puedes comprarlos desde España?
Esta duda aparece constantemente.
Buscas un ETF estadounidense muy conocido, lo introduces en tu broker y no está disponible. En cambio, encuentras varios fondos europeos con “UCITS ETF” en el nombre.
Aquí conviene separar dos conceptos.
No es simplemente que Europa haya prohibido todos los ETFs que no lleven las siglas UCITS.
Para la distribución de productos de inversión a clientes minoristas existe además la normativa PRIIPs, que exige proporcionar el correspondiente KID antes de la compra.
Muchos ETFs domiciliados en Estados Unidos no preparan ese documento para el mercado minorista europeo. Cuando no existe el KID exigido, el intermediario no puede ofrecer normalmente ese producto al cliente minorista al que se aplica PRIIPs.
Y aquí aparece una consecuencia bastante práctica.
Puede existir:
un índice estadounidense
↓
un ETF domiciliado en Estados Unidos que lo replica
y, al mismo tiempo,
↓
uno o varios ETFs UCITS domiciliados en Europa que replican ese mismo índice.
El activo al que intentas exponerte puede ser prácticamente el mismo. Lo que cambia es el vehículo mediante el que lo haces.
Otro detalle: que BlackRock, Vanguard o cualquier otra gestora sea estadounidense no significa que todos sus ETFs estén domiciliados en Estados Unidos. Pueden crear fondos UCITS domiciliados, por ejemplo, en Irlanda.
El iShares Core MSCI World UCITS ETF es un buen ejemplo: la documentación oficial de BlackRock indica que es UCITS, está domiciliado en Irlanda y está autorizado allí como OICVM.
Gestora, domicilio del fondo e índice son tres cosas diferentes.
Cómo saber si un ETF es UCITS antes de comprarlo
No necesitas convertirte en abogado para comprobarlo.
Yo haría tres cosas.
1. Mira el nombre completo del producto.
En muchos ETFs aparecerá directamente UCITS ETF. No está ahí de adorno: ESMA establece precisamente este identificador para los ETFs UCITS.
2. Compruébalo en la web oficial de la gestora.
Busca el ISIN y revisa los datos del fondo.
Es habitual encontrar un campo específico:
UCITS: Sí
Mucho mejor hacer esto que fiarte únicamente de cómo lo ha escrito tu broker.
3. Abre el KID o el folleto.
Ahí podrás comprobar la denominación jurídica del producto, su gestora, autoridad competente y demás documentación relevante.
Yo usaría el ISIN para buscar el ETF exacto. El ticker puede cambiar dependiendo de la bolsa en la que cotice, mientras que el ISIN te ayuda a identificar el producto concreto.
Y cuidado con otro atajo: que un ISIN empiece por IE porque el fondo está domiciliado en Irlanda o por LU porque está domiciliado en Luxemburgo no sustituye a comprobar que realmente sea UCITS.
Del mismo modo, tampoco confundas domicilio con moneda. Un ETF domiciliado en Irlanda puede cotizar en euros, dólares o libras. Esa diferencia la trabajaremos con calma en la lección sobre divisa y riesgo de cambio.
Cómo utilizaría yo UCITS al elegir un ETF
Yo lo veo como un filtro, no como una decisión final.
Si estuviera comparando ETFs disponibles para un inversor minorista en España y existiera una alternativa UCITS que me diera la exposición que busco, normalmente empezaría por ahí.
Pero después seguiría mirando.
Primero:
¿Qué exposición quiero realmente?
Después:
¿Qué índice quiero replicar?
Y, una vez encontrado el producto:
- ¿es UCITS?;
- ¿cómo replica?;
- ¿qué hace con los dividendos?;
- ¿cuánto cuesta?;
- ¿replica bien?;
- ¿tiene suficiente liquidez?;
- ¿qué exposición a divisas estoy asumiendo?;
- ¿encaja con el resto de mi cartera?
Todo eso lo juntaremos más adelante en las lecciones sobre cómo analizar la ficha de un ETF y cómo elegir un ETF paso a paso.
Y hay una última cosa que UCITS tampoco deberías utilizar como atajo: la fiscalidad.
Que un ETF sea UCITS no resuelve por sí solo cuánto vas a pagar a Hacienda ni cómo se trata el producto en tu situación concreta. Esa parte tiene suficientes matices como para dedicarle su propia clase: fiscalidad de los ETFs en España.
Si ya tienes claro que quieres empezar a invertir en ETFs, eToro es la plataforma que recomiendo dentro de este curso para hacerlo. Puedes abrir una cuenta desde este enlace; la promoción asociada al enlace puede ir cambiando, así que revisa la oferta y sus condiciones vigentes antes de depositar dinero.
Pero no compraría un ETF solo porque aparezca en la plataforma y ponga UCITS.
Primero entiende el producto.
Después decides.
Y justo ahí entra la siguiente lección, porque dos ETFs UCITS que replican prácticamente lo mismo pueden cobrar costes muy diferentes.
Lección anterior: ETF de réplica física vs sintética
Siguiente lección: TER de un ETF: qué es y cuánto pagas