La versión corta: física vs sintética
Quédate con esta idea:
| ETF de réplica física | ETF de réplica sintética | |
|---|---|---|
| ¿Cómo replica el índice? | Comprando todos o parte de sus activos | Utilizando derivados, normalmente un swap |
| ¿Tiene los activos del índice? | Todos o una muestra representativa | No necesariamente |
| Complejidad | Menor | Mayor |
| Riesgo de contraparte por la réplica | No hay una contraparte de swap | Sí |
| ¿Puede usar derivados? | Sí, en algunos casos | Son parte esencial de la réplica |
| Punto fuerte | Sencillez y facilidad para entender qué hay dentro | Eficiencia y acceso a índices difíciles de replicar |
| ¿Es siempre mejor? | No | Tampoco |
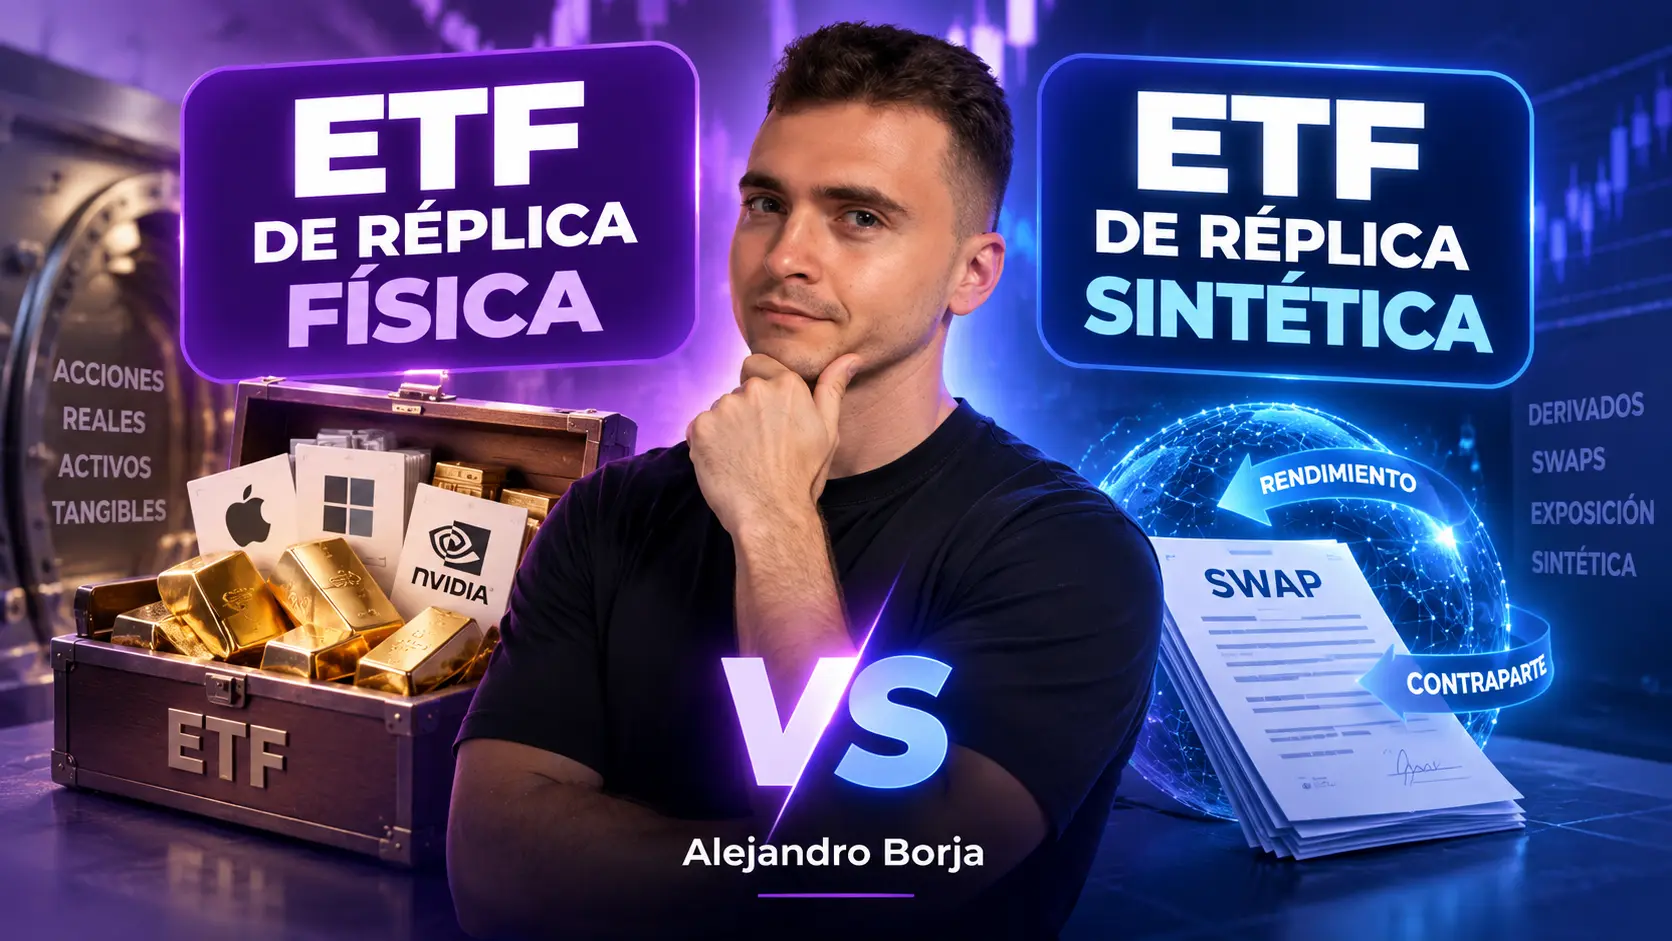
La CNMV distingue precisamente estos dos métodos: la réplica física, mediante la compra directa de todos o una muestra de los valores del índice, y la réplica sintética, que busca obtener su rentabilidad utilizando instrumentos derivados.
A mí me gusta pensarlo de una forma todavía más sencilla.
Réplica física: compro los ingredientes.
Réplica sintética: contrato económicamente el resultado de la receta.
Las dos pueden conseguir una exposición muy parecida. Lo que cambia es el mecanismo utilizado para llegar hasta ella.
Cómo funciona un ETF de réplica física
Imagina un ETF que quiere seguir un índice compuesto por 500 compañías.
La forma más intuitiva de hacerlo sería esta:
Índice de 500 empresas
↓
ETF
↓
Compra las acciones de esas empresas
↓
Ajusta sus pesos cuando cambia el índice
Eso es la réplica física.
Pero dentro de ella hay dos posibilidades importantes.
Réplica física completa
El ETF compra todos los componentes del índice intentando respetar sus ponderaciones.
Si una empresa representa el 6 % del índice, aproximadamente el 6 % de la cartera estará expuesto a ella. Si entra una nueva compañía en el índice o cambia su peso, la gestora irá ajustando la cartera.
Es el sistema más fácil de visualizar.
De hecho, el iShares Core S&P 500 UCITS ETF, por poner un ejemplo real, identifica oficialmente su estructura como física y su metodología como Physical Replication.
Pero comprar absolutamente todos los componentes no siempre es lo más eficiente.
Réplica física por muestreo
Aquí el ETF sigue siendo físico, pero no compra necesariamente todos los valores del índice.
Compra una selección diseñada para comportarse de una forma muy parecida.
Pongamos un caso extremo: imagina un índice con miles de bonos. Comprar cada una de las emisiones, mantener exactamente sus pesos y reajustar continuamente la cartera puede resultar caro y bastante poco práctico.
La gestora puede concluir que consigue una réplica suficientemente buena con una muestra mucho menor.
La CNMV contempla expresamente esta posibilidad dentro de la réplica física.
Aquí aparece una primera enseñanza importante del curso:
“Réplica física” no significa necesariamente “el ETF posee el 100 % de los componentes del índice”.
Puede ser física completa o física optimizada mediante muestreo.
Y eso conecta directamente con algo que vimos al explicar qué es un índice bursátil: una cosa es el índice, que establece unas reglas, y otra el vehículo que intenta reproducir su comportamiento.
Cómo funciona un ETF de réplica sintética
Aquí cambia la mecánica.
Un ETF sintético no necesita comprar directamente los activos que componen el índice que quieres seguir. Normalmente utiliza un derivado conocido como swap, o permuta financiera.
La versión sencilla sería:
ETF
↓
Mantiene una cartera de activos
↓
Firma un swap con una contraparte
↓
La contraparte entrega al ETF la rentabilidad acordada del índice
Supongamos que el ETF quiere replicar el S&P 500.
El fondo puede mantener una cesta de valores que no coincida exactamente con las empresas del S&P 500 y firmar un contrato con un banco.
El acuerdo, simplificado muchísimo, sería:
Tú recibes la rentabilidad de mi cesta y yo recibo la rentabilidad del S&P 500.
Así, el ETF obtiene económicamente la evolución del índice sin necesidad de tener exactamente las acciones que forman ese índice.
UBS describe precisamente esta estructura: el ETF firma un swap con una entidad financiera que se compromete a proporcionarle el rendimiento del índice de referencia.
Y aquí quiero corregir otra simplificación bastante habitual.
Un ETF sintético no tiene por qué ser una especie de caja vacía que solo contiene un contrato.
Dependiendo de cómo esté estructurado, puede mantener una cartera de activos además del swap. La forma concreta de organizar esa cesta, las garantías y la relación con las contrapartes depende del producto. DWS, por ejemplo, explica sus estructuras sintéticas mediante una cesta de activos y un total return swap.
Por eso, cuando veas “sintético”, no te quedes simplemente con:
No compra acciones.
La pregunta interesante es:
¿Qué activos mantiene, quién es la contraparte y cómo está controlado ese riesgo?
Entonces, ¿por qué complicarse con un ETF sintético?
Esta es la pregunta buena.
Si podemos comprar directamente los activos, ¿para qué necesitamos swaps?
Porque hay índices en los que la réplica física puede ser menos eficiente, más cara o directamente complicada.
Un ETF sintético puede resultar especialmente útil cuando el mercado subyacente presenta dificultades de acceso o cuando replicarlo físicamente exige muchas operaciones. Gestoras como BNP Paribas y DWS señalan precisamente el acceso a determinados mercados y una réplica potencialmente más precisa entre las ventajas que puede ofrecer este sistema.
Además, puede haber diferencias operativas o incluso fiscales dentro de la propia estructura del fondo que favorezcan a la réplica sintética en determinados índices.
Aquí hay un matiz importante: estoy hablando de la fiscalidad y las fricciones que soporta el ETF internamente, no de los impuestos que tú pagarás personalmente por tenerlo.
BNP Paribas señala, por ejemplo, que determinados ETFs sintéticos pueden beneficiarse de un tratamiento más eficiente de ciertas retenciones sobre dividendos estadounidenses.
¿Significa eso que un sintético será siempre más eficiente?
No.
Significa algo mucho más interesante: el método aparentemente más sencillo no es necesariamente el que mejor replica el índice en todas las situaciones.
Y por eso tampoco elegiría automáticamente un ETF mirando únicamente si pone “Physical”.
Más adelante veremos cómo comparar el TER de un ETF y, sobre todo, cómo estudiar su tracking error y tracking difference.
Son lecciones separadas por una razón.
La réplica te explica cómo intenta seguir el índice. El tracking nos permitirá comprobar qué tal lo está consiguiendo realmente.
El riesgo que cambia: la contraparte
Este es probablemente el argumento más importante a favor de entender la diferencia.
Con un ETF sintético aparece una entidad que tiene que cumplir el contrato del swap.
Esa entidad es la contraparte.
Imagina que, según el acuerdo, el banco debe 2 millones de euros al ETF. El problema aparece si ese banco entra en dificultades y no puede cumplir completamente su obligación.
Ese es el riesgo de contraparte.
No significa que, si quiebra un banco relacionado con el ETF, automáticamente pierdas toda tu inversión.
Tampoco significa que el riesgo no exista.
Hay mecanismos diseñados precisamente para limitar esa exposición: garantías, reajustes de los swaps, selección de contrapartes y, según el ETF, utilización de más de una entidad. Invesco, por ejemplo, explica el uso de varias contrapartes y reajustes del valor del swap como herramientas de reducción del riesgo.
Además, en un fondo UCITS existen límites regulatorios sobre la exposición a una contraparte en derivados. La normativa establece un máximo del 10 % de los activos cuando se trata de determinadas entidades de crédito y del 5 % en otros casos.
No quiero entrar más aquí porque precisamente la siguiente clase del curso está dedicada a explicar qué significa UCITS en un ETF.
Lo que quiero que entiendas ahora es esto:
la réplica sintética introduce riesgo de contraparte, pero eso no significa que el 100 % del ETF dependa sin protección de la promesa de un banco.
Hay regulación y mecanismos para reducir esa exposición.
Reducir no es eliminar.
Esa diferencia importa.
Un ETF físico tampoco significa “cero riesgo de contraparte”
Esta parte se suele explicar bastante peor.
Puedes pensar:
Perfecto. Compro uno físico y elimino completamente el problema de las contrapartes.
No necesariamente.
Un ETF físico puede realizar préstamo de valores. Es decir, prestar temporalmente parte de las acciones o bonos que posee a otras entidades a cambio de una remuneración y de garantías.
Eso puede generar ingresos para el fondo, pero también introduce riesgo de que el prestatario no devuelva los valores.
BlackRock explica expresamente ese riesgo en sus fondos que realizan préstamo de valores y utiliza garantías para tratar de reducirlo.
Por tanto, yo lo expresaría así:
La réplica física elimina la contraparte del swap porque no necesita ese swap para replicar el índice. Pero no convierte al ETF en un producto sin ningún tipo de riesgo de contraparte.
Es una diferencia pequeña en palabras y enorme a la hora de entender realmente lo que tienes.
ETF físico o sintético: ¿cuál elegiría?
Si me obligaras a elegir únicamente conociendo el tipo de réplica y absolutamente nada más, preferiría la física.
La razón no es que los sintéticos sean “malos”.
Es que, en igualdad de condiciones, valoro la simplicidad.
Si puedo tener:
- el mismo índice;
- una réplica de calidad similar;
- costes razonables;
- buena liquidez;
- un fondo suficientemente sólido;
y uno de los dos consigue hacerlo comprando directamente los activos, me parece más fácil de entender y tiene una capa menos de complejidad.
Pero en una comparación real nunca tenemos únicamente ese dato.
Imagina estos dos ETF hipotéticos:
ETF A
- réplica física;
- utiliza muestreo;
- sigue el índice con cierta desviación;
- tiene costes más elevados.
ETF B
- réplica sintética;
- estructura UCITS;
- contrapartes y garantías claramente documentadas;
- replica el índice de forma muy eficiente;
- tiene un coste total competitivo.
¿Descartaría automáticamente B porque pone “sintético”?
Yo no lo haría.
Sería sustituir análisis por una etiqueta.
La decisión que me parece más sensata es esta:
| Situación | Qué priorizaría |
|---|---|
| Dos ETFs muy parecidos en todo lo demás | La simplicidad de la réplica física me parece un punto a favor |
| Índice sencillo y muy líquido | La física suele resultar especialmente intuitiva |
| Índice enorme o difícil de replicar | El muestreo o la réplica sintética pueden tener bastante sentido |
| ETF sintético | Revisaría contraparte, garantías y estructura |
| ETF físico por muestreo | Miraría cómo está replicando realmente el índice |
| Diferencias pequeñas de TER | No decidiría solo por unas centésimas |
| No entiendo la estructura del ETF | No lo compraría todavía |
Este último punto para mí es el más importante.
No necesitas convertirte en experto en swaps. Pero sí deberías entender suficientemente bien de dónde sale la rentabilidad de aquello en lo que estás metiendo tu dinero.
Y si todavía estás descubriendo todas las familias de fondos cotizados, antes puedes volver a la lección sobre los diferentes tipos de ETF.
Cómo saber si un ETF es físico o sintético antes de comprarlo
No hace falta averiguarlo por intuición.
Búscalo en la documentación del ETF.
Normalmente encontrarás términos como:
- Physical
- Physical replication
- Full replication
- Optimised sampling
- Sampling
- Synthetic
- Indirect replication
- Swap based
A veces incluso aparece en el propio nombre. Xtrackers, por ejemplo, comercializa productos cuyo nombre incluye directamente “Swap”.
Pero yo no me fiaría únicamente del nombre.
Abre la ficha, busca el ISIN correcto y comprueba:
1. Método de réplica.
¿Es física completa, muestreo o sintética?
2. Cartera del fondo.
¿Qué posee realmente?
3. Uso de derivados.
¿Son auxiliares o forman el núcleo de la réplica?
4. Si es sintético, cómo gestiona las contrapartes.
¿Quiénes son? ¿Cómo funcionan las garantías? ¿Hay una o varias?
5. Si es físico, si realiza préstamo de valores.
No necesitas hacer este análisis desde cero cada vez. En una de las próximas lecciones te enseño cómo leer y analizar la ficha de un ETF y después juntaremos todas las piezas en mi guía para elegir un ETF paso a paso.
Porque este es otro error que quiero evitar durante el curso:
elegir un ETF por una única característica.
Ni por el TER.
Ni porque sea físico.
Ni porque tenga mucho patrimonio.
Ni porque conozcas la gestora.
Cada dato te cuenta una parte de la historia.
Lo que quiero que te lleves de esta lección
La réplica física compra directamente todos o una parte de los activos que forman el índice.
La sintética utiliza derivados, normalmente swaps, para obtener económicamente su rentabilidad.
La física es más fácil de entender. La sintética añade riesgo de contraparte y complejidad, pero también puede conseguir una réplica muy eficiente y facilitar el acceso a mercados difíciles de reproducir físicamente.
Así que yo no usaría una regla del tipo:
Sintético nunca.
Usaría otra:
Si es sintético, quiero entender por qué se ha elegido esa estructura y qué medidas existen para controlar la contraparte.
Y con los físicos haría algo parecido:
Si utiliza muestreo o préstamo de valores, también quiero saberlo.
Ese es el cambio que busco con este curso: que dejes de mirar el nombre de un ETF como si todos los que siguen un mismo índice fueran intercambiables.
No lo son.
Continúa con el curso
← Lección anterior: ETF de acumulación vs distribución: qué diferencia hay
→ Siguiente lección: Qué significa UCITS en un ETF
Y si quieres volver al principio o consultar el resto de módulos, tienes aquí el curso completo de ETFs gratis.
Más adelante también veremos cómo comprar ETFs paso a paso. La plataforma que recomendamos dentro del curso para invertir en ETFs es eToro. Puedes abrir una cuenta desde este enlace y comprobar la promoción vigente.
Eso ya pertenece a la parte práctica del curso. Aquí me basta con que, a partir de ahora, cuando veas Physical, Sampling o Swap, sepas exactamente qué pregunta debes hacer.