Para ir al grano
Yo me quedaría con cuatro ideas:
- Cuanto más líquida es una inversión, más fácil suele ser convertirla en efectivo.
- La liquidez no depende solo del tiempo: también importa el precio al que puedes salir.
- Una inversión muy líquida puede seguir siendo muy arriesgada y volátil.
- La liquidez puede cambiar. Un activo que hoy se negocia sin problemas puede ser mucho más difícil de vender cuando el mercado entra en tensión.
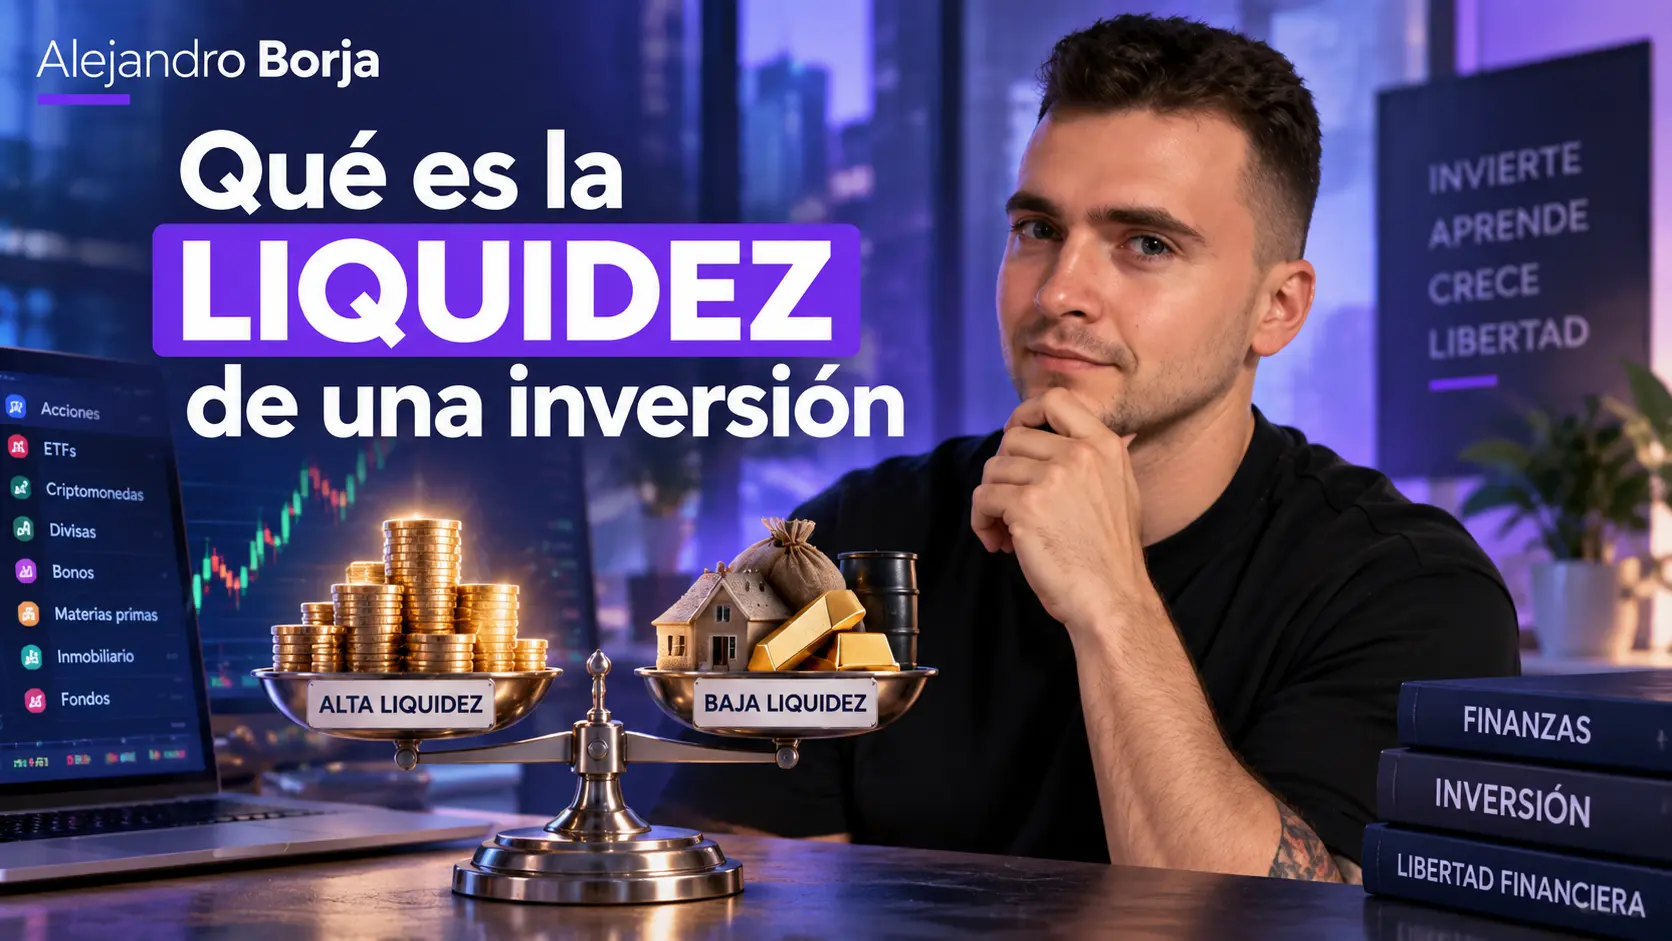
La CNMV define precisamente la liquidez como la cualidad que permite transformar una inversión en efectivo y, para los valores cotizados, relaciona una buena liquidez con una negociación frecuente, volumen elevado y una pequeña diferencia entre los precios de compra y venta.
Qué significa exactamente que una inversión sea líquida
No pensaría en la liquidez como un interruptor de dos posiciones.
No existen únicamente activos «líquidos» e «ilíquidos».
Hay grados.
Y para entenderlos yo miraría tres cosas.
1. Cuánto tardas en vender
Es la parte más intuitiva.
Si puedes convertir una inversión en efectivo prácticamente al momento, tiene más liquidez que otra que requiere semanas o meses.
Imagina dos activos:
- unas acciones con miles de operaciones cada día;
- una participación del 5 % en una pequeña empresa privada.
Los dos pueden tener valor.
Pero conseguir comprador para el segundo puede ser muchísimo más complicado.
2. Qué precio tienes que aceptar
Aquí está el matiz importante.
Imagina que tienes un activo valorado aproximadamente en 10.000 €.
Tienes dos posibilidades:
Opción A: puedes venderlo hoy por unos 10.000 €.
Opción B: puedes venderlo hoy por 8.500 €, pero probablemente conseguirías cerca de 10.000 € si estás dispuesto a esperar varios meses.
La opción B «se puede vender».
Pero tiene mucha menos liquidez.
Cuando necesitas vender deprisa un activo ilíquido, muchas veces la forma de encontrar comprador consiste en hacerle suficientemente atractivo el precio.
La CNMV identifica precisamente ese problema como riesgo de liquidez: cuanto menor sea la liquidez, mayor puede ser la rebaja que tengas que asumir para salir, y en situaciones extremas puede incluso resultar imposible recuperar el dinero en el momento deseado.
3. Cuántos compradores y vendedores hay realmente
Que un activo tenga un precio visible en una pantalla no significa necesariamente que exista mucha liquidez.
Lo importante es qué mercado existe detrás.
¿Hay compradores?
¿Hay vendedores?
¿Se negocian cantidades relevantes?
¿Puedes vender 1.000 € con facilidad? ¿Y 100.000 €?
Esto último importa bastante.
La liquidez también depende del tamaño de tu posición.
Un mercado puede ser perfectamente líquido para alguien que quiere vender una cantidad pequeña y mucho menos líquido para quien intenta colocar de golpe una posición enorme.
Poder vender no significa poder vender bien
Esta es probablemente la idea que más me interesa de toda la lección.
Cuando analizamos una inversión solemos preguntar:
¿Puedo venderla?
Yo cambiaría la pregunta por:
¿Puedo venderla rápidamente y sin destrozar el precio para conseguirlo?
No es exactamente lo mismo.
En los mercados cotizados puedes ver parte de esta realidad mediante la horquilla o spread, es decir, la diferencia entre el precio al que alguien está dispuesto a comprar y el precio al que alguien está dispuesto a vender. Investor.gov define precisamente el bid como el precio máximo ofrecido por un comprador y el ask como el mínimo que acepta un vendedor; la diferencia entre ambos es el spread.
Vamos con un ejemplo sencillo.
Supongamos que una acción muestra:
- precio comprador: 99,90 €;
- precio vendedor: 100,10 €.
La diferencia es de 0,20 €.
Si compraras 100 acciones a 100,10 € y pudieras venderlas inmediatamente a 99,90 €, sin que el mercado se moviese y dejando fuera cualquier otra comisión:
- pagarías 10.010 €;
- recibirías 9.990 €;
- perderías unos 20 € solo por cruzar la horquilla.
Es aproximadamente un 0,2 %.
No ha pasado nada con la empresa.
El mercado no se ha desplomado.
Simplemente has pagado el coste implícito de entrar y salir.
Por eso el spread también importa cuando analizas los costes de invertir, aunque aquí me interesa por otra razón: una horquilla muy amplia suele ser una señal de que comprar o vender ese activo no es tan sencillo como parece.
Si ya tienes claro que quieres empezar a invertir: dentro del curso, la plataforma que recomendamos es Freedom24. Puedes abrir una cuenta en Freedom24 y consultar la promoción disponible. Yo no abriría una cuenta únicamente por una promoción: revisa también las condiciones, los costes y que los productos que vayas a utilizar encajen con tu plan.
Liquidez, volatilidad y riesgo no son lo mismo
Es muy fácil mezclar estos conceptos cuando empiezas.
| Concepto | La pregunta que intenta responder |
|---|---|
| Liquidez | ¿Con qué facilidad puedo convertir esta inversión en dinero? |
| Volatilidad | ¿Cuánto se mueve su precio? |
| Riesgo | ¿Qué puede salir mal y cuánto puedo perder? |
| Rentabilidad | ¿Qué resultado está generando o puede generar mi inversión? |
Una inversión puede ser muy líquida y muy volátil a la vez.
Piensa en una acción muy negociada. Quizá puedas venderla en segundos, pero eso no impide que su precio haya caído un 20 %.
La liquidez te facilita vender.
No garantiza que te guste el precio al que vas a vender.
La propia CNMV advierte de que un producto líquido no equivale a un producto sin riesgo: poder ejecutar una venta rápidamente no evita las pérdidas provocadas por movimientos del precio.
Esta diferencia conecta directamente con la lección anterior sobre volatilidad en una inversión y con la explicación general sobre riesgo y rentabilidad.
Aquí nos estamos centrando solo en una pieza del riesgo:
qué ocurre cuando quieres salir.
De qué depende la liquidez de una inversión
Hay varios factores que pueden hacer que un activo resulte más o menos líquido.
Cuántas personas quieren negociarlo
Cuantos más compradores y vendedores activos haya, normalmente será más fácil encontrar una contrapartida.
Por eso una gran empresa cotizada con muchísimo volumen de negociación suele comportarse de forma distinta a una pequeña compañía cuyas acciones apenas cambian de manos.
Pero cuidado con la palabra «cotizada».
Cotizar en un mercado no convierte automáticamente un activo en muy líquido.
Hay valores cotizados con una negociación enorme y otros donde pueden pasar largos periodos con muy pocas operaciones.
El volumen y la frecuencia de negociación
No me fijaría únicamente en que «hay mercado».
Miraría cuánto se negocia.
Un activo en el que cada día cambia de manos una cantidad enorme ofrece, en general, más posibilidades de entrar y salir que otro con poquísimas operaciones.
La CNMV utiliza precisamente el volumen y la frecuencia de contratación como indicadores relevantes de liquidez en valores cotizados.
El spread
Cuanto más separados estén compradores y vendedores, mayor puede ser la fricción para ejecutar la operación.
Una diferencia pequeña no demuestra por sí sola que un mercado sea perfecto, pero es una señal que merece la pena mirar.
El tamaño de tu operación
Imagina un activo en el que normalmente se negocian 20.000 € al día.
Comprar o vender 500 € puede no plantear demasiado problema.
Intentar vender 200.000 € es otra historia.
Puedes acabar consumiendo las órdenes disponibles y teniendo que aceptar precios progresivamente peores.
A este efecto se le suele llamar impacto de mercado.
Las propias reglas del producto
Hay productos que sencillamente no permiten recuperar el dinero cuando quieras.
Pueden existir:
- periodos mínimos de permanencia;
- ventanas determinadas de reembolso;
- penalizaciones por salir antes;
- restricciones contractuales;
- plazos de preaviso.
Aquí la falta de liquidez no viene porque no existan compradores.
Viene incorporada en el propio producto.
Lo que esté pasando en el mercado
Y esta parte es fácil de olvidar:
la liquidez de hoy no tiene por qué ser la liquidez de mañana.
La liquidez puede desaparecer justo cuando más la necesitas
Sobre el papel, muchos mercados funcionan estupendamente en condiciones normales.
El problema aparece en los momentos de tensión.
Si mucha gente intenta vender a la vez y aparecen pocos compradores, pueden ocurrir varias cosas:
- aumentan los spreads;
- empeoran los precios disponibles;
- vender posiciones grandes se vuelve más difícil;
- determinadas operaciones tardan más en ejecutarse;
- algunos activos sufren descuentos importantes.
ESMA utiliza precisamente escenarios con ampliación de los bid-ask spreads y costes adicionales de venta para analizar el impacto del estrés de liquidez en determinados fondos y mercados.
Esto cambia bastante la forma de entender el concepto.
La verdadera pregunta no es únicamente:
¿Este activo es líquido normalmente?
También preguntaría:
¿Qué podría pasar con su liquidez precisamente cuando todo el mundo quiera vender?
No hace falta obsesionarse con escenarios extremos para cualquier inversión.
Pero sí entender que la liquidez no es una característica completamente fija.
Ejemplos de inversiones más y menos líquidas
Esta tabla es orientativa. No la interpretes como una clasificación universal, porque dentro de una misma categoría puede haber diferencias enormes.
| Activo o producto | Liquidez habitual | Qué puede complicar la salida |
|---|---|---|
| Dinero en una cuenta a la vista | Muy alta | Prácticamente no necesitas vender nada para utilizarlo |
| Acciones muy negociadas | Alta | Precio de mercado, spread y condiciones de negociación |
| ETF con un mercado activo | Habitualmente alta | Spread, mercado y liquidez de los activos subyacentes |
| Fondos de inversión | Variable | Plazos y condiciones de reembolso |
| Bonos | Muy variable | Emisor, emisión concreta, vencimiento y mercado secundario |
| Acciones poco negociadas | Baja o media | Pocas contrapartidas y spreads más amplios |
| Inmuebles | Baja | Encontrar comprador, negociación, trámites y costes |
| Participaciones en empresas privadas | Habitualmente muy baja | Falta de mercado y posibles restricciones para transmitirlas |
| Criptoactivos | Desde muy alta hasta extremadamente baja | Activo, plataforma, profundidad del mercado y situación del mercado |
La diferencia entre categorías se entiende todavía mejor cuando conozcas los distintos tipos de inversiones y clases de activos.
Pero aquí no quiero que memorices una clasificación.
Quiero que entiendas algo más útil:
la liquidez hay que comprobarla en la inversión concreta que estás analizando.
Dos acciones pueden tener liquideces completamente distintas.
Dos bonos también.
Dos criptomonedas, muchísimo más.
Incluso dos activos que aparentemente pertenecen a la misma categoría pueden comportarse de forma muy diferente cuando intentas venderlos.
Qué es el riesgo de liquidez
El riesgo de liquidez es la posibilidad de que no puedas deshacer una inversión cuando quieras o de que solo puedas hacerlo aceptando unas condiciones bastante peores de las que esperabas.
Investor.gov lo plantea de una forma parecida: una inversión con poca liquidez puede ser difícil de vender y obligarte a asumir una pérdida mayor si necesitas salir en un momento determinado.
Ese riesgo puede aparecer de varias maneras.
Tener que vender más barato
Es la más evidente.
Necesitas el dinero.
No aparecen suficientes compradores al precio que consideras razonable.
Bajas el precio hasta que alguien compra.
Tener que esperar
Quizá no quieras aceptar el descuento.
Entonces el coste de la iliquidez aparece en forma de tiempo.
Esto se ve muy fácilmente en un inmueble.
Puedes tener un piso que, tras una comercialización normal, quizá encuentre comprador por 250.000 €.
Eso no significa que mañana puedas convertirlo en 250.000 € de efectivo.
Si necesitas venderlo en 48 horas, las condiciones probablemente serán muy diferentes.
Pagar más para entrar y salir
Un spread elevado, determinadas penalizaciones o algunos costes asociados a deshacer la inversión pueden hacer que recuperar tu dinero sea caro.
El detalle completo de esos gastos corresponde a la lección sobre comisiones y costes de inversión.
Aquí quédate simplemente con esto:
la liquidez también tiene un coste.
No poder salir directamente
Es el caso más extremo.
Algunos activos no tienen un mercado activo. Otros incorporan restricciones contractuales. Y en determinadas situaciones de mercado puede resultar muy complicado encontrar comprador.
Por eso yo nunca daría por hecho que «ya venderé si necesito el dinero».
Primero comprobaría cómo.
Cómo saber si una inversión tiene suficiente liquidez
Antes de poner dinero, haría este pequeño test.
No pretende sustituir un análisis completo de la inversión. Para eso más adelante tienes la lección sobre cómo elegir una inversión.
Aquí estamos analizando exclusivamente la salida.
1. ¿Cómo recupero el dinero?
Parece básica, pero es la primera pregunta.
¿Vendes el activo en un mercado?
¿Solicitas un reembolso?
¿Necesitas encontrar tú al comprador?
¿Tienes que esperar a un vencimiento?
Entiende el mecanismo antes de invertir.
2. ¿Cuánto tardaría en vender en condiciones normales?
No preguntes únicamente si puedes salir.
Pregunta cuánto suele tardarse.
Segundos, días, semanas o meses pueden cambiar completamente el papel que esa inversión puede cumplir para ti.
3. ¿Qué sacrificio de precio podría tener que asumir?
En activos cotizados puedes mirar la horquilla entre compra y venta.
En otros mercados tendrás que pensar de otra manera.
Por ejemplo:
¿Qué descuento tendría que ofrecer para vender un inmueble con muchísima urgencia?
No necesitas conocer la cifra exacta.
Necesitas ser consciente de que velocidad y precio suelen estar relacionados.
4. ¿Mi posición es grande respecto al mercado?
No es lo mismo vender 1.000 € que vender 1.000.000 €.
Cuanto mayor sea tu posición respecto a la actividad normal del mercado, más importante puede resultar este punto.
5. ¿Existe alguna restricción para salir?
Yo comprobaría especialmente:
- periodos de permanencia;
- vencimientos;
- ventanas de reembolso;
- preavisos;
- penalizaciones;
- restricciones a la transmisión.
Si existe un bloqueo de cinco años, da igual que el activo tenga una valoración diaria.
Para ti, ese dinero no está disponible durante esos cinco años.
6. ¿Qué puede pasar en un momento malo de mercado?
No necesitas prever la próxima crisis.
Nadie puede.
Pero sí puedes preguntarte si la liquidez depende de que todo funcione con normalidad.
Especialmente cuando se trata de activos que ya muestran poca negociación en condiciones normales.
7. ¿Cuándo tendré realmente el dinero disponible?
Hay otra diferencia que suele pasar desapercibida:
vender un activo y tener el dinero disponible para retirarlo no siempre sucede exactamente en el mismo momento.
Según el producto, el mercado y el intermediario pueden existir plazos de liquidación, procesamiento o reembolso.
Cuando necesites liquidez para una fecha concreta, mira el proceso completo.
Si quieres pasar de la teoría a la práctica: puedes abrir tu cuenta en Freedom24 desde este enlace y revisar la promoción disponible. Y aplicaría exactamente la idea de esta lección: que un activo esté disponible en la plataforma no basta. Entiende antes su liquidez, sus riesgos y sus costes.
¿Cuánta liquidez necesitas realmente?
Aquí la respuesta no es «cuanta más, mejor».
Tener liquidez aporta flexibilidad.
Pero eso no significa que todas tus inversiones tengan que poder convertirse en dinero en cinco minutos.
La pregunta correcta es:
¿Cuándo podrías necesitar ese dinero?
Si existe una posibilidad razonable de necesitarlo pronto, comprometerlo en algo difícil de vender puede crear un problema aunque la inversión sea interesante por otros motivos.
Si hablamos de dinero que puedes mantener invertido durante muchos años, quizá puedas tolerar mejor cierta iliquidez.
Pero quiero dejar este tema aquí porque es exactamente lo que trabajaremos en la siguiente lección: cómo influye el horizonte temporal en una inversión.
Y tampoco existe una cantidad universal de liquidez adecuada para todo el mundo.
Dependerá de tus objetivos de inversión, de tu situación y de tu perfil como inversor.
Antes incluso de llegar a ese punto, hay una cuestión todavía más básica: separar el dinero que realmente puedes invertir del que podrías necesitar para otras cosas. Eso lo trabajamos en la primera lección sobre qué hacer antes de empezar a invertir.
No quiero mezclar las lecciones porque son decisiones diferentes.
Pero están conectadas.
Los errores que yo evitaría con la liquidez
Hay algunos especialmente fáciles de cometer.
Pensar que «cotiza» significa «es líquido». No necesariamente. Importan el volumen, las contrapartidas, el spread y el tamaño de la operación.
Mirar solo la rentabilidad esperada. Una inversión puede parecer muy atractiva hasta que descubres que no puedes recuperar el dinero durante años.
Confundir liquidez con seguridad. Poder vender rápidamente no impide que vendas con pérdidas.
Fijarte únicamente en el tiempo de venta. También importa cuánto afecta esa venta al precio.
Suponer que la liquidez siempre será igual. Las condiciones pueden deteriorarse justo cuando aumenta el número de inversores que quieren vender.
Invertir dinero que puedes necesitar pronto en algo difícil de vender. Para mí, este es probablemente el error más importante de todos.
Porque el problema no tiene por qué estar en la inversión.
Puede estar en haber utilizado el dinero equivocado para esa inversión.
Una inversión ilíquida no es necesariamente una mala inversión
También quiero dejar esto claro.
Que algo tenga poca liquidez no significa automáticamente que sea malo.
Un inmueble puede ser ilíquido y resultar una inversión interesante.
Una participación en una empresa privada puede ser muy difícil de vender y acabar generando una buena rentabilidad.
Y un activo extremadamente líquido puede hacerte perder muchísimo dinero.
La liquidez es una característica de la inversión, no una nota final sobre su calidad.
Yo lo plantearía así:
La falta de liquidez no me preocupa por sí sola. Me preocupa cuando no soy consciente de ella o cuando no encaja con lo que puedo necesitar hacer con ese dinero.
Ahí está la diferencia.
Con qué me quedaría de esta lección
La liquidez de una inversión responde a una pregunta muy sencilla:
¿Qué tan fácil será convertirla en dinero cuando quiera hacerlo?
Pero una buena respuesta tiene que incluir tres cosas:
tiempo, precio y disponibilidad real de compradores.
Si puedes vender rápidamente y aproximadamente al precio que marca el mercado, tienes una inversión líquida.
Si necesitas esperar mucho, aceptar un gran descuento o dependes de encontrar un comprador muy concreto, tienes mucha menos liquidez.
Y recuerda algo que para mí resume bien toda esta lección:
No descubras la liquidez de una inversión el día que necesitas el dinero. Descúbrela antes de invertir.
La siguiente pieza del puzle es precisamente saber cuándo podrías necesitar ese dinero.
→ Siguiente lección: Qué es el horizonte temporal de una inversión
← Lección anterior: Qué es la volatilidad