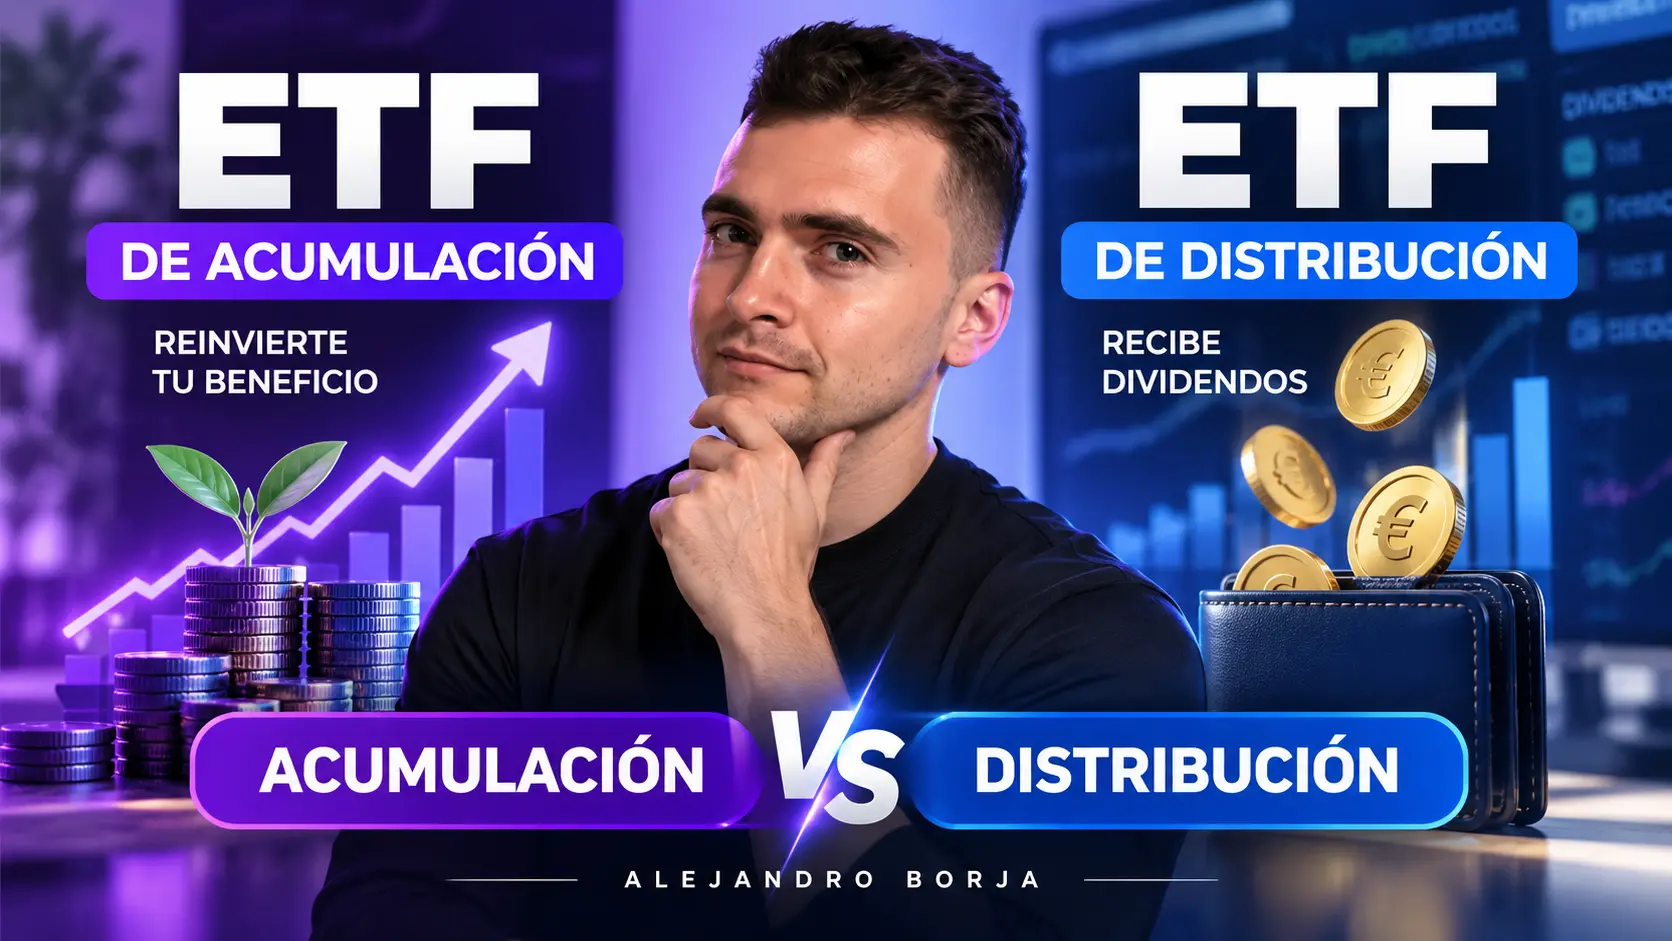
Para ir al grano: Acc o Dist
| ETF de acumulación | ETF de distribución | |
|---|---|---|
| ¿Qué hace con las rentas? | Las reinvierte dentro del fondo | Las reparte al inversor |
| ¿Recibes efectivo? | No | Sí |
| ¿Tienes que reinvertir tú? | No | Sí, si quieres mantenerlo invertido |
| Capitalización | Automática | Depende de lo que hagas con el dinero |
| Suele aparecer como | Acc, Accumulating | Dist, Dis, Inc, Income |
| ¿Para quién lo veo más natural? | Quien está construyendo patrimonio | Quien quiere recibir rentas |
| Fiscalidad española | Normalmente difieres la tributación personal hasta la venta | Los repartos recibidos generan tributación en el ejercicio correspondiente |
Si estás acumulando patrimonio a largo plazo y no necesitas que el ETF te pague dinero, yo empezaría mirando la versión de acumulación.
Si quieres recibir una renta periódica sin tener que vender participaciones, la de distribución puede encajarte mejor.
Pero hay bastante más detrás de esa decisión.
La diferencia real se entiende mejor con 100 €
Imagina dos ETF prácticamente equivalentes que siguen la misma estrategia.
Uno es de acumulación y otro de distribución.
Durante un periodo, la cartera genera 100 € que pueden destinarse a los inversores. Simplificando mucho el funcionamiento para quedarnos con la idea:
ETF de distribución
ETF → genera 100 € → salen del fondo → llegan a tu cuenta.
ETF de acumulación
ETF → genera 100 € → permanecen en el fondo → se reinvierten.
Eso es todo.
Pero fíjate en algo que suele explicarse mal: el ETF de distribución no te está regalando esos 100 €.
Supongamos que justo antes de realizar el reparto tu posición vale 10.100 €. Si el ETF distribuye 100 €, después del pago podrías tener aproximadamente 10.000 € invertidos y 100 € en efectivo.
Patrimonio total: 10.100 €.
En el ETF de acumulación no recibes esos 100 €. Se mantienen dentro de la inversión, por lo que seguirías teniendo aproximadamente 10.100 € trabajando dentro del ETF.
Patrimonio total: también 10.100 €.
Estoy ignorando movimientos de mercado, costes e impuestos para que se vea el mecanismo.
Y esto cambia bastante la forma de pensar sobre los dividendos.
Cobrar un dividendo no crea riqueza de la nada. Lo que cambia es dónde está ese dinero después del reparto.
En un ETF de acumulación no aparecen mágicamente más participaciones
Esta duda es muy buena porque al principio puede resultar bastante contraintuitiva.
Imagina que tienes diez participaciones de un ETF de acumulación.
El ETF recibe dividendos de las empresas que tiene en cartera.
¿Te aparecen 10,07 participaciones?
Normalmente, no.
Sigues teniendo tus diez participaciones. Lo que ocurre es que el dinero recibido por el fondo permanece dentro de él y se reinvierte según su política de inversión.
Tu participación representa, por tanto, un patrimonio que incorpora esas rentas reinvertidas.
Vanguard, por ejemplo, especifica expresamente en sus clases de acumulación que los dividendos se reinvierten, mientras que grandes gestoras como iShares ofrecen incluso diferentes clases de un mismo fondo con políticas de acumulación y distribución.
Por eso no necesitas recibir suficiente dividendo como para poder comprar una participación completa.
La reinversión sucede dentro del vehículo, no haciendo una compra nueva desde tu cuenta del broker.
Y aquí aparece el efecto de capitalización.
Las rentas vuelven a ponerse a trabajar. Si esas nuevas inversiones generan a su vez rentabilidad en el futuro, también participan en el crecimiento posterior.
Es lo que solemos llamar interés compuesto, aunque hablando de inversiones me gusta más pensar simplemente en capital que sigue generando capital.
Si todavía tienes alguna laguna sobre qué está ocurriendo dentro del vehículo, merece la pena volver un momento a la primera lección: qué es un ETF y cómo funciona.
Lo que realmente cambia para ti: flujo de caja, reinversión y fiscalidad
Yo separaría la decisión en tres cosas.
La primera es muy sencilla: ¿quieres recibir dinero periódicamente o quieres mantenerlo invertido?
Con distribución, el dinero llega a tu cuenta. Puedes gastarlo, reinvertirlo, ahorrarlo o hacer lo que quieras con él.
Con acumulación, esa decisión desaparece. El propio fondo mantiene las rentas invertidas.
Esto puede parecer una desventaja porque pierdes flexibilidad, pero también elimina una pequeña fricción.
No tienes que esperar a cobrar el dividendo, decidir qué hacer con él y ejecutar otra compra. Tampoco corres el riesgo de dejar esos pequeños importes olvidados en efectivo durante meses.
Y, si cada reinversión supone costes de compraventa para ti, esos costes también pueden ir erosionando el resultado. Para entender bien esa parte no quiero abrir aquí otro artículo dentro del artículo: la veremos cuando lleguemos al TER y los costes de un ETF.
La tercera diferencia es fiscal.
Qué ocurre en España
Desde el punto de vista del inversor, la diferencia es relevante.
La CNMV distingue entre fondos de acumulación, donde los rendimientos permanecen dentro del vehículo y la ganancia o pérdida se materializa para el partícipe al desinvertir, y fondos de distribución, cuyos repartos recibidos se consideran rendimientos del capital mobiliario y se incorporan a la base del ahorro.
Eso significa que recibir el dinero y volverlo a invertir tú no es fiscalmente lo mismo que dejar que se acumule dentro del ETF.
Con distribución puedes tener que tributar por el reparto antes de volver a invertirlo. La parte que sale hacia impuestos deja de estar invertida desde ese momento.
Con acumulación difieres esa tributación personal asociada al reparto porque ese dinero no llega a tu cuenta.
Hay un matiz importante: esto no significa que los dividendos sean mágicamente libres de impuestos dentro de un ETF de acumulación. El propio fondo puede soportar fiscalidad o retenciones relacionadas con los activos que posee. Lo que estamos comparando aquí es lo que ocurre contigo como inversor cuando el fondo reparte o no te reparte esas rentas.
Tampoco confundas acumulación con la ventaja fiscal de los traspasos de determinados fondos de inversión. La CNMV recuerda que los ETF no disfrutan en España del mismo régimen general de diferimiento por traspaso entre fondos tradicionales.
No voy a llevar esta lección mucho más lejos por una razón: acabaríamos mezclando dos búsquedas distintas.
Cuando lleguemos a la última clase veremos con calma la fiscalidad de los ETFs en España, incluida la venta, los repartos y las diferencias frente a otros vehículos.
¿ETF de acumulación o distribución? Así lo decidiría yo
No creo que haya un ganador universal.
Pero sí creo que hay una pregunta que simplifica muchísimo la decisión:
¿Estás intentando acumular capital o sacar rentas de ese capital?
Si tienes un horizonte largo, sigues aportando dinero y no necesitas cobrar nada de la cartera, la acumulación me parece normalmente la opción más lógica.
Automatizas la reinversión, mantienes el dinero trabajando y, para un residente fiscal en España, evitas ir generando tributación personal periódica simplemente porque el ETF ha realizado un reparto.
No elegiría acumulación porque “da más dividendos”. Eso sería incorrecto.
La elegiría porque encaja mejor con una estrategia en la que quiero seguir acumulando.
Con distribución ocurre lo contrario.
Puede tener mucho sentido cuando quieres que tu cartera produzca efectivo periódicamente. Por ejemplo, porque estás utilizando parte de tus inversiones para complementar otros ingresos.
Aunque aquí hay otro matiz que me parece bastante interesante.
Tener un ETF de acumulación no significa que jamás puedas sacar rentas.
Puedes vender periódicamente una pequeña parte de tu posición y generar tú mismo el flujo de caja que necesites. A veces se habla de esto como crear un “dividendo casero”.
Eso te da más control sobre cuánto dinero sacas y cuándo.
La distribución, en cambio, decide por ti cuánto se reparte según la política del fondo.
¿Qué prefiero?
Durante una fase puramente de acumulación, yo tendería hacia Acc si las demás características del ETF también me convencen.
Si ya necesitas rentas, compararía ambas posibilidades: recibir distribuciones o mantener acumulación y vender participaciones de forma planificada.
Y he dicho deliberadamente “si las demás características me convencen”.
Porque elegir Acc o Dist es solo una casilla.
Todavía tienes que estudiar qué índice replica, qué estructura tiene, cuánto cuesta, cómo replica, qué liquidez tiene y unas cuantas cosas más. Precisamente eso es lo que iremos construyendo durante el resto del curso hasta llegar a la guía de cómo elegir un ETF paso a paso.
Cuidado al comparar dos gráficas: el ETF Acc puede engañarte
Este es probablemente el error más útil que puedes evitar después de leer esta lección.
Imagina dos versiones muy parecidas de un ETF.
Una acumula.
Otra distribuye.
Abres una gráfica y observas que durante diez años la versión de acumulación ha subido mucho más.
¿Significa que el gestor del ETF Acc ha invertido mejor?
No necesariamente.
Puede que simplemente estés comparando precio contra precio.
El ETF de distribución ha ido sacando dinero de su valor y entregándotelo. Si la gráfica que estás mirando no incorpora esos pagos, parece que ha obtenido una rentabilidad inferior aunque tú hayas recibido parte del retorno en efectivo.
Para hacer una comparación justa necesitas mirar la rentabilidad total, incorporando las distribuciones y, si quieres comparar el efecto económico antes de tu fiscalidad personal, suponiendo su reinversión.
De forma muy simplificada:
Rentabilidad total = variación del valor de la inversión + distribuciones recibidas
En acumulación, una mayor parte de ese retorno permanece integrada en el propio valor del ETF.
En distribución, una parte sale fuera.
Por eso yo no elegiría entre dos clases mirando únicamente qué gráfica “sube más”.
También comprobaría si realmente estás comparando el mismo índice, el mismo tipo de exposición, costes similares y características equivalentes.
Cuando veamos cómo analizar la ficha de un ETF aprenderás precisamente a separar estas variables.
Cómo saber si un ETF es de acumulación o distribución
Muchas veces lo tienes delante y no te has fijado.
Puedes encontrarte nombres como:
Acc / Accumulating → acumulación.
Dist / Dis / Distributing / Income / Inc → normalmente distribución.
Pero yo no compraría un ETF basándome únicamente en esas letras.
Ve a la documentación de la gestora y busca la política de utilización de los ingresos: “Use of Income”, “Distribution Policy”, “Income Treatment” o una denominación equivalente.
Y comprueba el ISIN.
Esto último importa porque una misma familia de ETF puede tener diferentes clases. De hecho, las fichas oficiales de iShares muestran fondos con una clase EUR de acumulación y otra EUR de distribución dentro de la misma familia.
Pueden parecer casi idénticas y no ser el mismo instrumento.
Nombre parecido.
Índice parecido.
Gestora idéntica.
Pero distinto ISIN y distinta política de reparto.
Este es exactamente el tipo de detalle que empezaremos a ordenar cuando veamos qué significa UCITS en un ETF y, después, cuando aprendamos a leer una ficha completa.
No elijas un ETF solo porque ponga Acc
Quiero terminar con esto porque es fácil salir de esta lección con una conclusión demasiado simple.
“Vivo en España, invierto a largo plazo, por tanto cualquier ETF Acc es bueno.”
No.
Accumulación o distribución te dice qué hace el ETF con las rentas. No te dice si el ETF es bueno.
Un ETF de acumulación puede seguir un índice que no tenga ningún sentido para lo que buscas, ser demasiado caro, estar excesivamente concentrado o tener otras características que no te convenzan.
Y un ETF de distribución puede ser perfectamente coherente para una persona que quiere recibir rentas.
Esta lección resuelve una pieza del puzle.
Nada más.
Cuando tengamos todas, podremos tomar decisiones con bastante más criterio.
Si todavía no tienes una plataforma para hacerlo, dentro del curso utilizamos eToro como una de las opciones recomendadas para invertir en ETFs. Puedes abrir tu cuenta en eToro desde el enlace del curso y consultar la promoción vigente. La promoción puede cambiar, así que mira siempre las condiciones que aparezcan antes de depositar.
El proceso de compra no toca todavía. Lo veremos más adelante en cómo comprar ETFs paso a paso.
Ahora toca entender otra palabra que vas a encontrar constantemente en las fichas.
¿Qué significa que un ETF sea físico o sintético?
Esa es la siguiente lección del curso: ETF de réplica física vs sintética.