La idea con la que quiero que te quedes
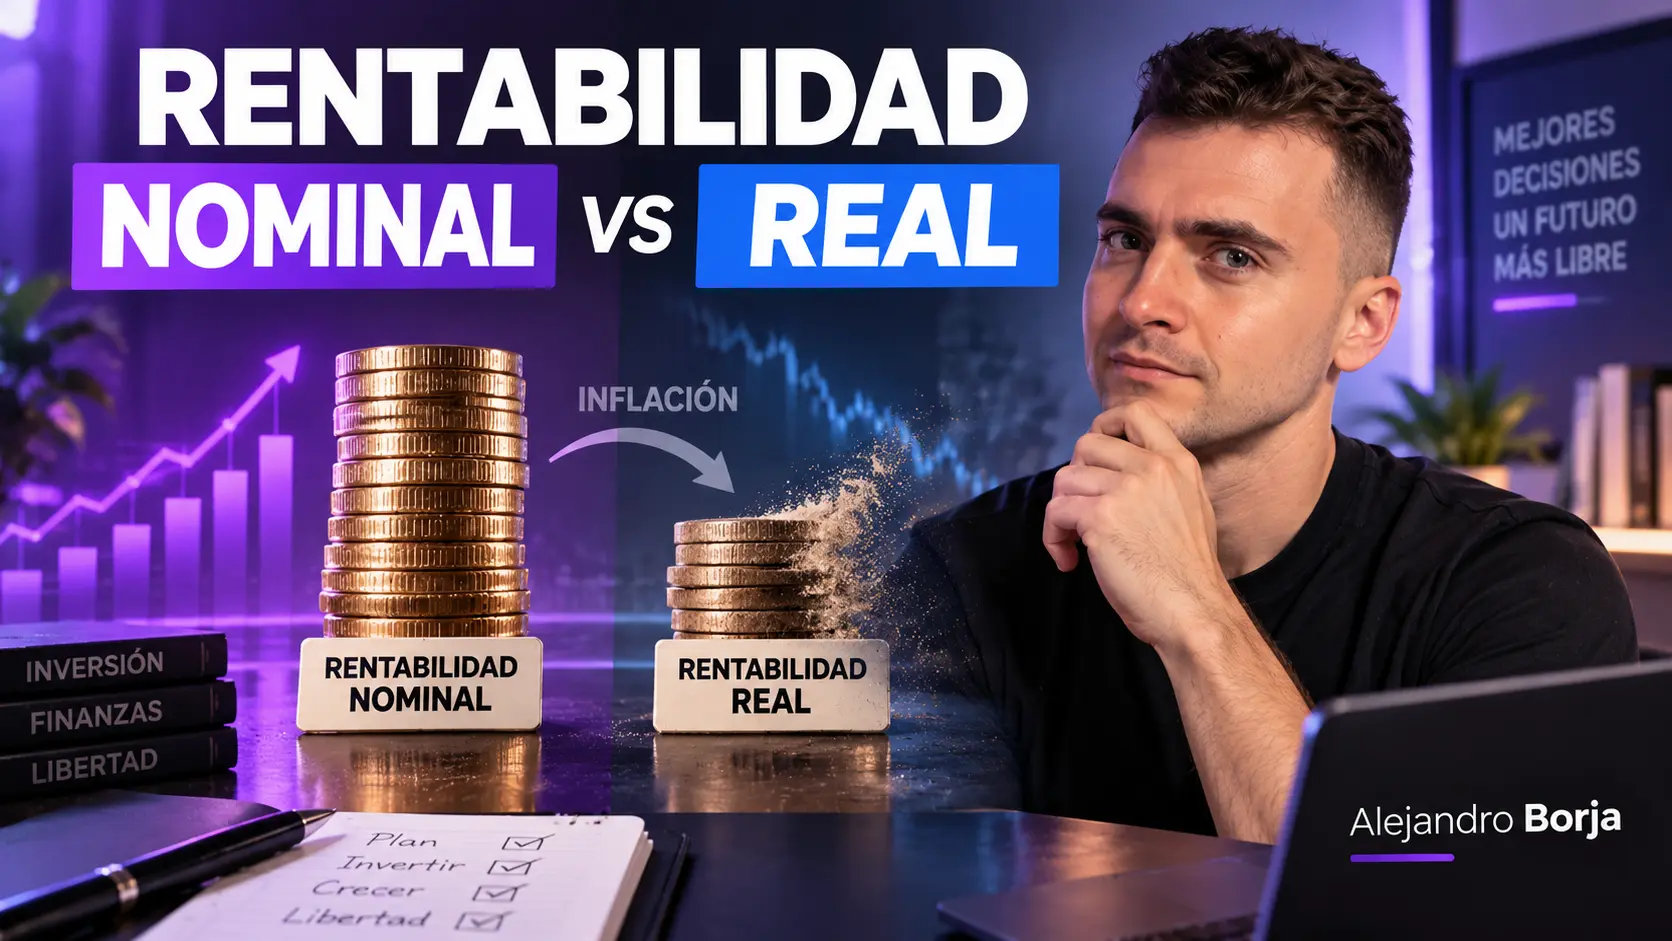
Imagina que inviertes 10.000 € y al cabo de un año tienes 10.600 €.
Tu rentabilidad nominal es del 6 %.
Pero supongamos que durante ese mismo año la inflación ha sido del 3 %. Los bienes y servicios que antes costaban 10.000 € ahora costarían, de media, unos 10.300 €.
Has ganado dinero, sí. Pero no has ganado un 6 % de poder adquisitivo.
Tu rentabilidad real sería aproximadamente un 3 % y, haciendo el cálculo exacto, un 2,91 %.
Esa es toda la lógica que hay detrás de estos dos conceptos:
| Rentabilidad nominal | Rentabilidad real | |
|---|---|---|
| Qué mide | Crecimiento de tu dinero | Crecimiento de tu poder adquisitivo |
| Tiene en cuenta la inflación | No | Sí |
| Ejemplo | +6 % | +2,91 % con inflación del 3 % |
| Qué te dice | Cuántos euros tienes de más | Cuánto más puedes comprar con esos euros |
El Banco de España explica esta misma idea al diferenciar entre rendimientos nominales y reales: eliminar el efecto de la inflación permite ver cómo ha evolucionado realmente el poder adquisitivo del ahorro.
Qué es la rentabilidad nominal
La rentabilidad nominal es la variación porcentual de tu inversión sin ajustar por la inflación.
Si empiezas con 10.000 € y terminas con 10.600 €, has obtenido una rentabilidad nominal del 6 %.
Aquí no voy a volver a desarrollar cómo se calcula una rentabilidad, qué ocurre cuando hay dividendos, cómo anualizar resultados o por qué un +50 % seguido de un -50 % no te deja igual.
Todo eso pertenece a la lección anterior sobre cómo calcular correctamente la rentabilidad de una inversión.
Para esta lección solo necesitamos una cifra de partida.
Supongamos que esa cifra es +6 %.
El problema aparece cuando interpretamos ese 6 % como si significase automáticamente que nuestra situación económica ha mejorado un 6 %.
No necesariamente.
Porque el dinero no importa únicamente por el número que aparece en tu cuenta.
Importa por lo que puedes comprar con él.
Qué es la rentabilidad real
La rentabilidad real ajusta la rentabilidad nominal teniendo en cuenta la inflación.
Dicho de otra forma, intenta responder a una pregunta mucho más útil:
¿Mi inversión me permite comprar más cosas que antes?
Si tu patrimonio aumenta un 5 % y los precios se mantienen iguales, has aumentado claramente tu poder adquisitivo.
Si tu patrimonio aumenta un 5 % y los precios también aumentan un 5 %, has ganado euros, pero tu poder adquisitivo prácticamente no ha cambiado.
Y si ganas un 3 % mientras los precios suben un 5 %, tu cuenta tendrá más dinero que antes, pero ese dinero podrá comprar menos.
Puedes estar ganando nominalmente y perdiendo realmente.
Esto cuesta un poco interiorizar al principio.
Por eso dediqué una lección independiente a explicar cómo afecta la inflación a tu dinero. Si este concepto todavía no lo tienes del todo claro, yo volvería a ella antes de seguir.
Cómo calcular la rentabilidad real
Para hacer un cálculo rápido se suele utilizar esta aproximación:
Rentabilidad real ≈ rentabilidad nominal − inflación
Si ganas un 6 % y la inflación es del 3 %:
6 % − 3 % = 3 %
Como cálculo mental, funciona bastante bien cuando hablamos de porcentajes relativamente pequeños.
Pero no es exactamente correcto.
La fórmula precisa es:
Rentabilidad real = [(1 + rentabilidad nominal) / (1 + inflación)] − 1
Con nuestro ejemplo:
(1,06 / 1,03) − 1 = 0,029126
Es decir:
Rentabilidad real = 2,91 %
No un 3 % exacto.
La diferencia aquí es pequeña, así que para hacerte una idea rápida puedes restar. Para hacer números de verdad, yo utilizaría la fórmula completa. La relación exacta divide el crecimiento nominal entre el crecimiento de los precios.
Mira cómo cambia el resultado en varios escenarios:
| Rentabilidad nominal | Inflación | Rentabilidad real exacta | Qué ocurre |
|---|---|---|---|
| 7 % | 2 % | 4,90 % | Ganas poder adquisitivo |
| 6 % | 3 % | 2,91 % | Ganas poder adquisitivo |
| 3 % | 3 % | 0 % | Mantienes poder adquisitivo |
| 3 % | 5 % | -1,90 % | Pierdes poder adquisitivo |
| 0 % | 3 % | -2,91 % | El dinero no baja, pero compra menos |
La última fila me parece especialmente importante.
Puedes mirar tu cuenta bancaria, ver exactamente el mismo saldo que hace un año y pensar que no has perdido nada.
En términos nominales es cierto.
En términos reales, no.
Un ejemplo a 10 años deja mucho más clara la diferencia
A un año, una diferencia de dos o tres puntos puede parecer poca cosa.
Cuando empiezas a acumular años, cambia bastante.
Supongamos que inviertes 10.000 € durante 10 años y consigues una rentabilidad nominal constante del 6 % anual.
Al terminar tendrías aproximadamente:
17.908 €
Has pasado de 10.000 € a casi 18.000 €.
Visto así, parece que tu capacidad económica ha aumentado enormemente.
Ahora vamos a suponer que durante esos diez años los precios han crecido un 3 % anual.
Expresados en dinero del momento inicial, esos 17.908 € tendrían un poder adquisitivo equivalente a aproximadamente:
13.326 €
Tu cuenta seguiría mostrando 17.908 €.
Nadie te ha quitado la diferencia.
Lo que ha ocurrido es que 17.908 € dentro de diez años no compran lo mismo que 17.908 € hoy si durante ese tiempo los precios han ido subiendo.
Nominalmente, tu capital ha aumentado alrededor de un 79 %.
En términos de poder adquisitivo, el aumento sería de aproximadamente un 33 %.
Este ejemplo también enseña algo que veremos una y otra vez durante el curso: el tiempo amplifica los efectos.
Lo hace con tus rendimientos, como explicamos en la lección sobre el interés compuesto, pero también lo hace con la inflación.
Rentabilidad real positiva, cero o negativa
Yo interpretaría el resultado de una forma bastante sencilla.
Una rentabilidad real positiva significa que tu inversión ha crecido más rápido que los precios. Has aumentado tu poder adquisitivo.
Una rentabilidad real del 0 % significa que tu inversión ha compensado exactamente la inflación. Tienes más euros, pero esos euros te permiten comprar aproximadamente lo mismo que al principio.
Una rentabilidad real negativa significa que tu inversión no ha seguido el ritmo de los precios. Puedes haber ganado dinero nominalmente y, aun así, haber perdido poder adquisitivo.
Esto último es justo lo que hace que mirar únicamente la cifra nominal pueda llevarte a conclusiones equivocadas.
Un producto que ofrece un 3 % no es automáticamente atractivo ni malo.
Falta contexto.
¿Qué inflación estás soportando? ¿Qué riesgo has asumido para conseguir ese 3 %? ¿Durante cuánto tiempo vas a tener el dinero invertido?
La primera pregunta la estamos resolviendo aquí. Las demás irán llegando durante el curso.
Rentabilidad real y rentabilidad neta no son lo mismo
Aquí hay una confusión que veo bastante y merece la pena separar desde el principio.
Real y neta no significan lo mismo.
Cuando hablamos de rentabilidad nominal frente a rentabilidad real estamos aislando el efecto de la inflación.
Cuando hablamos de rentabilidad bruta frente a rentabilidad neta, entran otras cosas: comisiones, gastos y, dependiendo del cálculo que estemos haciendo, impuestos.
Una inversión podría darte, por ejemplo, una determinada rentabilidad después de pagar algunas comisiones y seguir siendo una rentabilidad nominal si todavía no la has ajustado por inflación.
Por eso prefiero no mezclar conceptos.
En este curso vamos a tratar cada capa por separado.
Más adelante veremos con bastante más detalle las comisiones y costes de invertir y también dedicaremos una lección completa a la fiscalidad de las inversiones en España.
Aquí quédate con esto:
Nominal vs real habla de inflación. Bruta vs neta habla de lo que queda después de determinados costes o cargas.
Cuando quieras saber qué has ganado verdaderamente para ti, terminarás necesitando mirar todas las capas.
Pero mezclarlas desde el principio hace el concepto innecesariamente complicado.
¿Qué inflación deberías utilizar para calcular tu rentabilidad real?
Si quieres analizar una inversión pasada, necesitas comparar la rentabilidad y la inflación del mismo periodo.
Parece evidente, pero es uno de los errores más fáciles de cometer.
No tendría sentido calcular la rentabilidad acumulada de una inversión durante cinco años y restarle únicamente la inflación del último año.
Tampoco deberías sumar alegremente cinco tasas anuales de inflación. Al igual que ocurre con la rentabilidad, los cambios de precios se van acumulando.
En España, el IPC del Instituto Nacional de Estadística es una referencia habitual para medir la evolución general de los precios de consumo. El INE lo construye a partir de una cesta de bienes y servicios representativa del consumo de los hogares.
Hay, eso sí, un matiz.
Tu inflación personal no tiene por qué ser exactamente igual al IPC.
Si gastas una proporción muy superior a la media en vivienda, energía, alimentación o cualquier otra categoría cuyos precios hayan evolucionado de forma diferente, tu experiencia será distinta.
Por eso yo utilizaría el IPC como una referencia general y comparable, no como una medición milimétrica de cuánto ha aumentado tu coste de vida personal.
Y haría otra distinción.
Para estudiar lo que ya ha ocurrido puedes utilizar inflación observada. Para hacer un plan a 20 o 30 años tendrás que utilizar alguna hipótesis sobre inflación futura.
Una hipótesis no es un dato.
Parece una obviedad, pero en las proyecciones financieras conviene tenerlo siempre presente.
Los errores que intentaría evitar
El más evidente es pensar que rentabilidad nominal positiva significa automáticamente creación de riqueza real. No tiene por qué ser así.
También evitaría tratar la resta entre rentabilidad e inflación como si fuera siempre el resultado exacto. Para estimaciones rápidas está bien; para calcular, utiliza la fórmula completa.
Y vigilaría especialmente los periodos. Rentabilidad e inflación tienen que referirse al mismo intervalo de tiempo.
Otro error sería llamar “rentabilidad real” a cualquier cifra después de quitar comisiones, impuestos e inflación sin explicar qué se ha descontado exactamente. Cuando compares datos de distintas fuentes, mira siempre cómo están definiendo cada cifra.
Pero hay un error todavía más importante: elegir una inversión únicamente porque ofrece una rentabilidad nominal mayor.
Un 8 % no es automáticamente mejor que un 5 %.
¿Qué riesgo necesitas asumir para conseguirlo?
Eso es precisamente lo que vamos a estudiar en la siguiente lección.
Cómo utilizar la rentabilidad real cuando tomas decisiones
No creo que tengas que convertir cada decisión de inversión en una hoja de cálculo enorme.
La idea es bastante más sencilla.
Primero necesitas saber cuánto ha ganado o podría ganar una inversión en términos nominales.
Después pones esa cifra frente a la inflación.
A continuación miras qué costes existen y, cuando sea relevante, cómo afecta la fiscalidad.
Y finalmente decides si ese resultado tiene sentido para el riesgo que estás asumiendo y para aquello que quieres conseguir con el dinero.
Ese último punto importa mucho.
No estás invirtiendo para conseguir un porcentaje bonito en una pantalla.
Estás invirtiendo para financiar algo: construir patrimonio, comprar una vivienda, complementar una futura jubilación, disponer de más capital dentro de unos años o cualquier otro objetivo que tenga sentido para ti.
Por eso la rentabilidad real conecta directamente con tu horizonte temporal de inversión y, más adelante, con la creación de tu propio plan de inversión.
El porcentaje solo tiene sentido cuando sabes para qué lo necesitas.
Si vas a empezar a invertir, primero entiende esto
Una de las razones por las que he querido poner esta lección tan pronto en el curso es que cambia la forma de mirar cualquier inversión.
Cuando veas una cuenta remunerada al 2 %, un bono al 4 %, un fondo que ha obtenido un 7 % o una cartera que históricamente ha conseguido determinada rentabilidad, intenta no quedarte únicamente con ese número.
Pregúntate:
¿Qué significa ese rendimiento después de tener en cuenta la pérdida de poder adquisitivo del dinero?
Después vendrán el riesgo, los costes, el horizonte y todas las demás variables.
Pero ya estarás haciendo una pregunta bastante mejor que simplemente “¿cuánto da?”.
Cuando llegue el momento de llevar todo esto a la práctica, la plataforma que recomendamos para invertir dentro del curso es Freedom24. Desde nuestro enlace puedes acceder a la promoción que tengan vigente para nuevas cuentas. Como las condiciones y el incentivo pueden cambiar, yo revisaría siempre la oferta actual antes de registrarme.
La cifra que aparece en tu cuenta no cuenta toda la historia
Para mí, esta es la idea importante de toda la lección:
tu objetivo no debería ser únicamente acumular más euros. Debería ser aumentar lo que esos euros te permiten hacer.
La rentabilidad nominal te dice cómo ha evolucionado tu dinero.
La rentabilidad real te ayuda a entender cómo ha evolucionado tu poder adquisitivo.
Necesitas las dos, pero sirven para cosas diferentes.
Y ahora que ya sabemos medir mejor qué estamos ganando, toca hablar de la otra mitad de cualquier inversión.
Porque una rentabilidad nunca debería analizarse sola.
Siguiente lección: Riesgo y rentabilidad: por qué van de la mano
Lección anterior: Cómo calcular la rentabilidad de una inversión