Para ir al grano
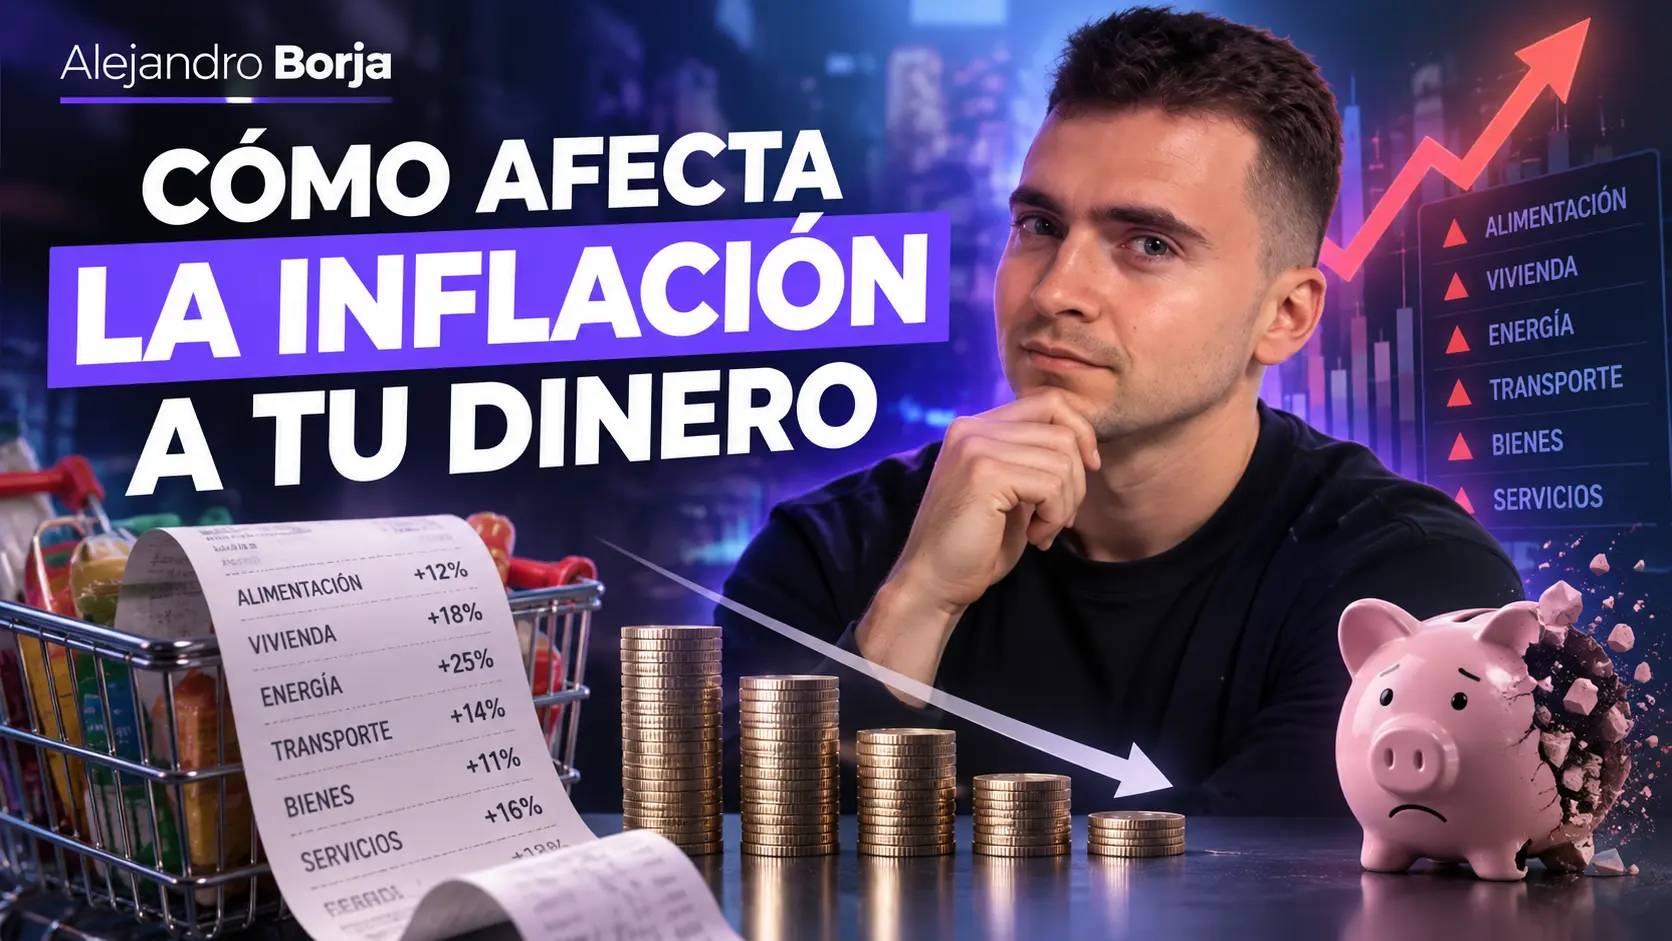
- La inflación reduce el poder adquisitivo de tu dinero. Si los precios suben y tus 10.000 € siguen siendo 10.000 €, puedes comprar menos con ellos.
- Tener dinero en efectivo o en una cuenta sin remunerar puede darte estabilidad nominal, pero eso no significa que conserve su valor real.
- Invertir puede ayudarte a intentar hacer crecer tu dinero por encima de la inflación, pero introduce riesgos. La solución no es meter en bolsa todo lo que tienes para evitar que pierda poder adquisitivo.
- Cuanto más largo sea el plazo, más importante resulta entender la inflación acumulada.
Para mí, esta última idea es la que cambia la forma de ver el dinero.
Un 2 % o un 3 % parece poca cosa cuando lo miras durante un año.
Cuando lo arrastras durante veinte, la historia es bastante distinta.
Qué es realmente la inflación
La inflación es un aumento general de los precios de los bienes y servicios de una economía.
El Banco de España la define precisamente como el crecimiento general del nivel de precios de consumo y explica que, cuando esos precios aumentan, el dinero pierde poder adquisitivo: con la misma cantidad puedes comprar menos.
Hay una distinción importante.
Que mañana el café de tu bar suba de 1,50 € a 1,70 € no significa, por sí solo, que exista una inflación del 13 %.
La inflación intenta medir un movimiento mucho más amplio de los precios.
En España se utiliza principalmente el Índice de Precios de Consumo o IPC. El INE construye ese índice a partir de una cesta de bienes y servicios consumidos por los hogares y les asigna diferente peso en función del gasto que representan.
No necesitamos complicarlo mucho más para esta lección.
Lo importante es entender esto:
si el nivel general de precios aumenta, necesitas más euros en el futuro para comprar aproximadamente lo mismo que puedes comprar hoy.
Tu saldo y tu poder adquisitivo son dos cosas diferentes
Aquí está la parte que suele generar más confusión.
Imagina que tienes 10.000 € guardados.
Dentro de diez años sigues teniendo 10.000 €.
A primera vista no has perdido nada.
Pero supongamos que durante esos diez años los precios han aumentado un 3 % anual.
La cesta de cosas que hoy puedes comprar por 10.000 € costaría entonces aproximadamente 13.439 €.
Y si ese 3 % se mantuviera durante veinte años, necesitarías alrededor de 18.061 €.
Mira cómo cambia según el escenario:
| Inflación anual hipotética | Lo que costaría dentro de 10 años algo que hoy cuesta 10.000 € | Dentro de 20 años |
|---|---|---|
| 2 % | 12.190 € | 14.859 € |
| 3 % | 13.439 € | 18.061 € |
| 5 % | 16.289 € | 26.533 € |
Son escenarios matemáticos con una inflación constante, no predicciones.
Pero sirven para ver perfectamente el problema.
Con una inflación sostenida del 3 %, esos 10.000 € que dejaste intactos durante veinte años seguirían apareciendo como 10.000 € en tu cuenta.
Sin embargo, su poder de compra sería equivalente a aproximadamente 5.537 € de hoy.
Eso es lo que quiero que veas.
La inflación no necesita quitarte euros para hacerte perder capacidad de compra.
Hay otro detalle: la inflación también se acumula
Aquí solemos cometer un error bastante intuitivo.
Podrías pensar:
3 % de inflación × 20 años = 60 %.
Pero no funciona exactamente así.
Los precios de cada año parten del nivel de precios alcanzado el año anterior.
Con una inflación constante del 3 % durante veinte años, un nivel de precios de 100 pasaría aproximadamente a 180,6.
El aumento acumulado sería, por tanto, de alrededor del 80,6 %, no del 60 %.
No quiero meterme mucho más en las matemáticas porque justamente en la siguiente lección veremos cómo funciona el interés compuesto.
Pero quédate con la intuición: los pequeños porcentajes repetidos durante mucho tiempo pueden terminar produciendo cambios enormes.
Y eso funciona tanto a tu favor como en tu contra.
Tu inflación no tiene por qué ser exactamente la inflación oficial
Hay otro matiz que me parece importante.
El IPC representa una cesta de consumo promedio.
Tú no eres una cesta promedio.
Puede haber un año en el que suban muchísimo algunos productos que apenas consumes. Tu coste de vida quizá aumente menos que el IPC.
Y puede ocurrir lo contrario.
Si una parte muy grande de tus gastos se concentra justo en categorías cuyos precios han subido mucho, tu experiencia personal con la inflación puede ser bastante peor que la cifra general.
El propio Banco de España señala que el impacto de la inflación no es idéntico para todos los hogares, porque depende, entre otras cosas, de qué consumen, de sus ingresos y de la composición de su riqueza.
Por eso utilizaría el IPC como referencia.
No como una medida exacta de lo que ocurre en tu vida.
Cómo afecta la inflación a tu dinero en la práctica
La pérdida de poder adquisitivo de tus ahorros es la consecuencia más evidente, pero no es la única.
Te cuesta más mantener el mismo nivel de vida
Si tus gastos habituales pasan de 1.500 € mensuales a 1.650 €, necesitas 150 € adicionales simplemente para comprar aproximadamente lo mismo.
No has mejorado tu estilo de vida.
No estás consumiendo más.
Solo necesitas más dinero.
Puede reducir cuánto consigues ahorrar
Imagina que ingresas 2.000 € y gastas 1.600 €.
Puedes ahorrar 400 €.
Si tus ingresos no cambian pero tus gastos aumentan hasta 1.750 €, tu capacidad de ahorro cae a 250 €.
La inflación, por tanto, no solo puede afectar al dinero que ya tienes.
También puede afectar a la velocidad a la que consigues acumular nuevo patrimonio.
Puede erosionar la rentabilidad de tus inversiones
Supongamos que una inversión te da una rentabilidad positiva.
Eso está bien.
Pero falta una pregunta:
¿Cuánto han aumentado los precios mientras tanto?
No es lo mismo ganar un 5 % cuando los precios apenas cambian que ganar un 5 % cuando el coste de vida ha aumentado mucho.
Aquí aparece la diferencia entre lo que ves crecer en euros y lo que realmente has ganado en capacidad de compra.
No voy a desarrollar el cálculo en esta lección porque tenemos una entera dedicada a la rentabilidad nominal frente a la rentabilidad real.
Esa es precisamente la que conecta todo esto con la rentabilidad de una inversión.
Inflación e inversión: aquí está la relación importante
¿Por qué estamos hablando de inflación dentro de un curso para aprender a invertir?
Porque la inflación cambia la vara con la que deberías medir tus resultados.
Imagina tres situaciones hipotéticas con una inflación del 3 %.
Tu dinero genera un 0 %.
Tu dinero genera un 2 %.
Tu inversión genera un 6 %.
En los tres casos tienes más o los mismos euros nominales al terminar el año que al comenzar.
Pero económicamente no significan lo mismo.
Con un 0 %, el efecto de la inflación es especialmente visible: conservas los euros, pero pierdes capacidad de compra.
Con un 2 %, has compensado una parte del aumento de los precios, pero no todo.
Con un 6 %, existe margen para que tu poder adquisitivo haya aumentado, aunque para saber cuánto de verdad tendríamos que considerar correctamente inflación, costes y, cuando corresponda, impuestos.
Eso lo iremos construyendo poco a poco en el curso.
Primero aprende a calcular correctamente la rentabilidad de una inversión.
Después podrás dar el siguiente salto y entender la rentabilidad real.
Mantener dinero parado también es una decisión
Esta idea me parece especialmente importante.
A veces hablamos de no invertir como si fuera equivalente a no tomar ninguna decisión.
No necesariamente.
Guardar 20.000 € en efectivo es una decisión.
Mantenerlos en una cuenta corriente es una decisión.
Invertirlos también lo es.
Cada alternativa resuelve problemas diferentes y tiene costes diferentes.
El efectivo puede darte liquidez y estabilidad nominal.
Una inversión puede darte la posibilidad de hacer crecer el capital, pero a cambio tendrás que aceptar determinados riesgos.
Y aquí es donde hay que evitar una conclusión demasiado fácil:
“Como existe inflación, tengo que invertir todo mi dinero.”
No.
La inflación no convierte automáticamente en invertible un dinero que necesitas mantener disponible.
No arriesgues el dinero que necesitas pronto solo para intentar batir la inflación
Imagina que tienes 8.000 € reservados para un gasto importante que tendrás dentro de seis meses.
¿Tiene sentido asumir una caída fuerte del mercado simplemente porque te preocupa perder algo de poder adquisitivo durante esos seis meses?
Probablemente la pregunta está mal planteada.
Ese dinero tiene una función concreta.
Necesitas que esté disponible cuando llegue el momento.
La posible pérdida de poder adquisitivo puede ser uno de los costes de priorizar liquidez y estabilidad durante un periodo corto.
Muy distinta es la situación de un dinero que sabes que no necesitarás durante diez, veinte o treinta años.
Por eso el horizonte temporal de una inversión importa muchísimo.
La inflación es una pieza de la decisión.
No es toda la decisión.
Y precisamente por eso empezamos este curso aprendiendo qué hacer antes de invertir en vez de empezar diciendo qué activo tienes que comprar.
Tampoco existe una inversión mágica que siempre proteja contra la inflación
Cuando sube la inflación aparecen titulares sobre “las mejores inversiones para protegerse”.
Yo tendría bastante cuidado con esa simplificación.
Una cosa es que determinados activos hayan tenido capacidad para conservar o aumentar poder adquisitivo durante periodos concretos.
Otra muy distinta es afirmar que existe un activo que necesariamente subirá cada vez que aparezca inflación.
No funciona así.
Acciones, bonos, inmuebles, materias primas, efectivo y otros activos reaccionan de forma diferente según las circunstancias económicas, los tipos de interés, las valoraciones y muchísimos otros factores.
Además, para intentar obtener una rentabilidad mayor normalmente tienes que aceptar algún tipo de riesgo.
En la lección sobre riesgo y rentabilidad entraremos precisamente en esa relación.
Más adelante veremos también los distintos tipos de inversiones y clases de activos.
Aquí quiero que te quedes únicamente con una idea:
invertir puede ser una herramienta para intentar mantener y aumentar tu poder adquisitivo a largo plazo. No es una vacuna garantizada contra la inflación.
Cómo tener en cuenta la inflación cuando haces planes a largo plazo
Aquí puedes hacer algo muy sencillo que mejora muchísimo cualquier planificación financiera.
Piensa en euros de hoy
Supongamos que estás calculando que necesitarás 50.000 € para cumplir determinado objetivo dentro de quince años.
Hay una pregunta importante:
¿Quieres 50.000 € dentro de quince años o quieres poder comprar dentro de quince años lo que hoy comprarías con 50.000 €?
No es lo mismo.
Si hablamos de mantener aproximadamente el mismo poder adquisitivo y utilizamos distintos escenarios de inflación, la cifra cambia bastante:
| Inflación anual hipotética | Equivalente futuro de 50.000 € actuales dentro de 15 años |
|---|---|
| 2 % | 67.293 € |
| 3 % | 77.898 € |
| 4 % | 90.047 € |
Otra vez: no son previsiones.
Son escenarios.
Y para planificar prefiero pensar en varios escenarios razonables antes que fingir que sé cuál será exactamente la inflación durante los próximos quince años.
No conviertas el objetivo del BCE en una predicción
El Banco Central Europeo tiene como objetivo mantener la inflación de la zona euro en el 2 % a medio plazo.
Pero eso no significa que la inflación vaya a ser exactamente del 2 % cada año.
Puede estar por encima.
Puede estar por debajo.
Puede pasar periodos bastante alejados de esa cifra.
Así que utilizar un 2 % como escenario puede tener sentido para determinados cálculos, pero yo no construiría un plan de veinte años suponiendo que conocemos con precisión lo que ocurrirá.
Haz escenarios.
Es muchísimo más honesto.
Una rentabilidad positiva no significa automáticamente que estés ganando poder adquisitivo
Supongamos que miras tu inversión y ves un +4 %.
La sensación natural es:
“He ganado un 4 %.”
Nominalmente puede ser correcto.
Pero todavía faltan varias capas.
¿Cuánto aumentaron los precios?
¿Cuánto pagaste en comisiones?
¿Hay impuestos asociados?
¿Cuál ha sido realmente el cambio de tu poder adquisitivo?
Por eso no quiero que aprendas inversión mirando únicamente el número verde que aparece en una aplicación.
En la lección de rentabilidad nominal y rentabilidad real veremos exactamente cómo separar esas dos cosas.
Y más adelante dedicaremos otra lección completa a las comisiones y costes de invertir.
Cada capa parece pequeña por separado.
Juntas pueden cambiar bastante el resultado.
Entonces, ¿la inflación significa que tienes que empezar a invertir?
No necesariamente.
Pero sí significa que deberías entender el coste de mantener dinero durante largos periodos sin obtener ningún rendimiento.
Esa diferencia es importante.
Yo no invertiría un dinero únicamente porque “la inflación se lo está comiendo”.
Primero preguntaría:
¿Cuándo voy a necesitarlo?
¿Qué función tiene?
¿Cuánto riesgo puedo asumir?
¿Qué ocurriría si la inversión cayera justo cuando necesitara recuperar el dinero?
¿Tengo suficiente liquidez fuera de esa inversión?
Una vez contestadas esas preguntas, entonces sí puedes empezar a plantearte cómo invertir el capital que realmente tiene sentido poner a trabajar.
Ese orden importa mucho.
Cuando llegue el momento de poner tu dinero a trabajar
Esta lección no pretende decirte qué comprar ni dónde meter cada euro.
Todavía estamos construyendo la base.
Pero cuando ya tengas claro qué dinero puedes invertir, tu horizonte y el riesgo que estás dispuesto a asumir, necesitarás una plataforma desde la que hacerlo.
Dentro del curso, Freedom24 es una de las plataformas que recomendamos para invertir.
Puedes abrir tu cuenta en Freedom24 desde este enlace y consultar la promoción vigente.
La promoción disponible puede cambiar, así que yo revisaría las condiciones que aparezcan en el momento de abrir la cuenta antes de tomar la decisión.
Y recuerda algo más importante que cualquier promoción: elige una plataforma porque encaja con lo que necesitas hacer, no por el incentivo inicial.
Con qué quiero que te quedes de esta lección
La inflación puede parecer un concepto de macroeconomía hasta que empiezas a ponerle euros.
Entonces cambia todo.
Si hoy puedes comprar algo por 10.000 € y dentro de veinte años necesitas 18.000 € para comprar aproximadamente lo mismo, entender la inflación deja de ser opcional.
Pero tampoco quiero que saques de aquí la idea de que el efectivo es malo o que tienes que invertir cada euro que no estés gastando.
Cada dinero tiene una función.
La inflación te obliga a pensar en poder adquisitivo. El horizonte te dice cuánto tiempo tienes. Y el riesgo determinará qué alternativas tienen sentido para ti.
Estamos construyendo esas piezas una a una.
Y ahora viene otra de las más importantes.
Porque si la inflación puede acumularse durante décadas en tu contra, existe otro efecto matemático que puede trabajar en la dirección contraria cuando tu capital genera rendimientos.
La siguiente lección es: qué es el interés compuesto y por qué el tiempo importa tanto al invertir.
Sigue avanzando en el Curso de inversión desde cero
| Si quieres entender mejor… | Continúa por aquí |
|---|---|
| La diferencia entre lo que ganas en euros y lo que ganas realmente | Rentabilidad nominal vs rentabilidad real |
| Cómo medir lo que ha ganado o perdido una inversión | Cómo calcular la rentabilidad de una inversión |
| Por qué buscar más rentabilidad implica asumir incertidumbre | Riesgo y rentabilidad |
| Cómo cambia una inversión según cuándo necesitas el dinero | Qué es el horizonte temporal |
| Qué alternativas existen para poner tu dinero a trabajar | Tipos de inversiones y clases de activos |
| Cómo decidir cuánto peso dar a distintos activos | Qué es la asignación de activos |
| Por qué no conviene depender de una sola inversión | Cómo diversificar tus inversiones |
Puedes volver en cualquier momento al Curso de inversión desde cero para seguir las lecciones en orden.