Si solo te quedas con una idea, que sea esta
No cuentes acciones. Cuenta riesgos.
Una cartera de 12 empresas cuyos negocios dependen de cosas diferentes puede estar mejor diversificada que otra con 30 compañías muy parecidas.
Cuando revises la tuya, yo miraría al menos siete capas:
- empresas;
- sectores;
- geografías;
- exposición a divisas;
- tamaños de compañía;
- modelos de negocio;
- factores económicos de los que depende cada inversión.
Y hay otro límite importante: la diversificación reduce determinados riesgos, pero no elimina el riesgo de invertir en bolsa.
Vamos a verlo bien.
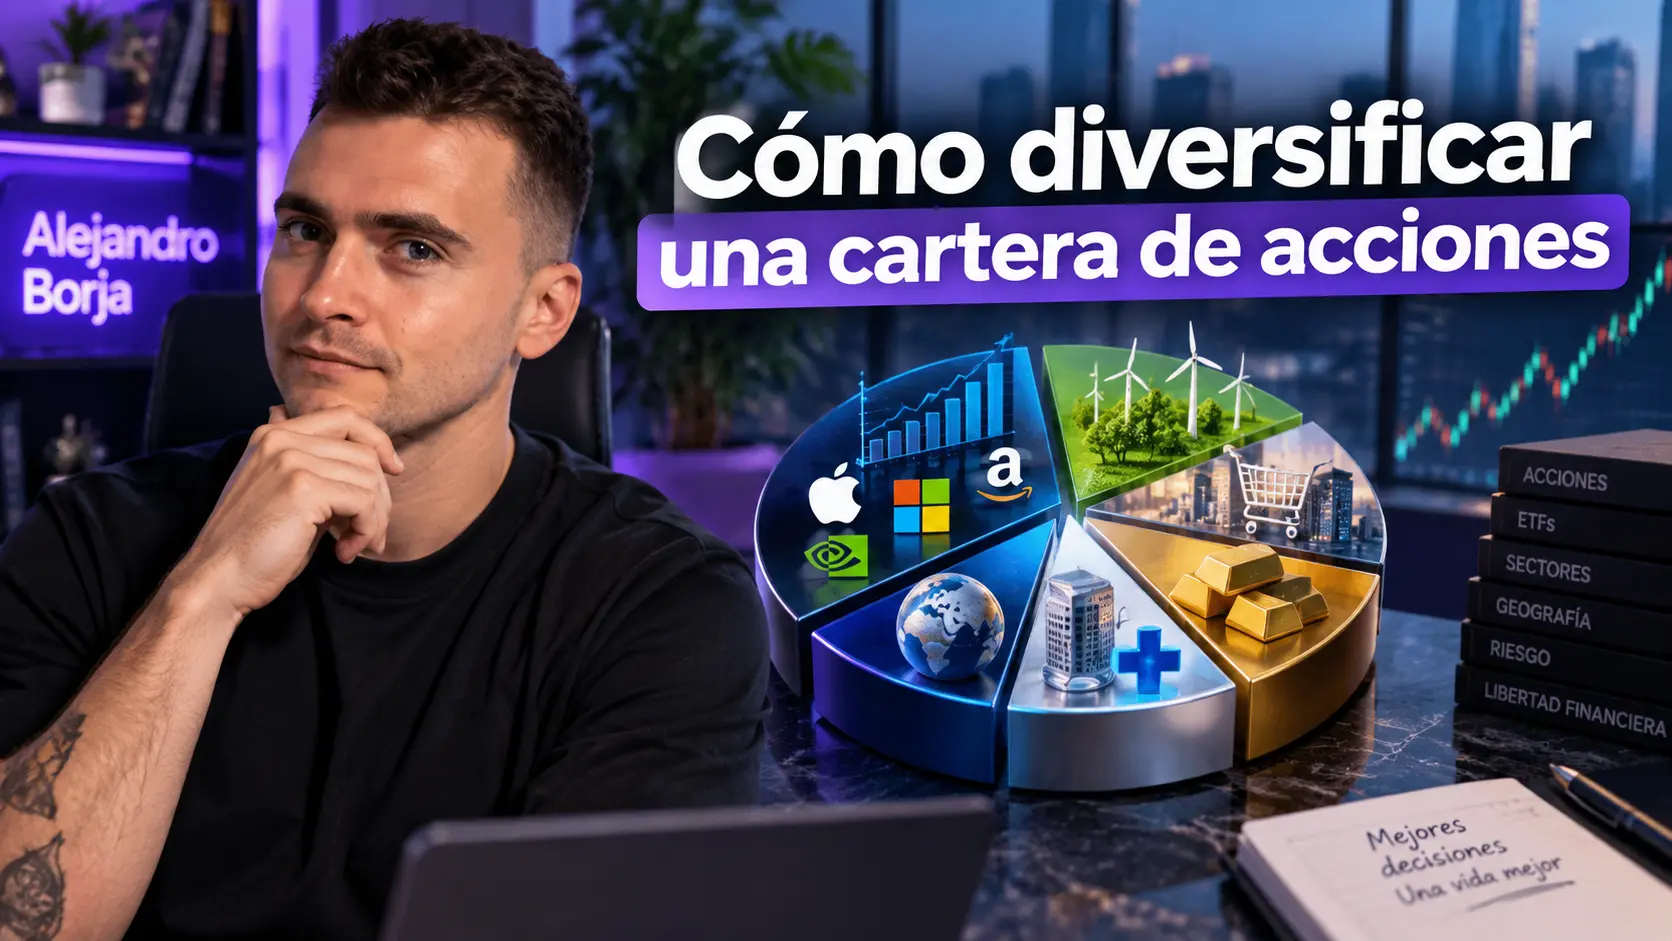
Qué significa realmente diversificar una cartera de acciones
Imagina que tienes 10.000 € y los inviertes íntegramente en una sola compañía.
A partir de ese momento, prácticamente todo depende de ella.
Puede aparecer un competidor mejor. Puede equivocarse la dirección. Puede perder un cliente importante. Puede endeudarse demasiado. Puede sufrir un problema regulatorio. Puede descubrirse un fraude.
Aunque hayas analizado muy bien la empresa, nunca puedes controlar todas esas variables.
Ahora imagina que esos 10.000 € están distribuidos entre diferentes compañías que además operan en sectores, mercados y negocios distintos.
Si una se equivoca, el golpe sigue existiendo.
Pero ya no tiene por qué decidir el resultado de toda tu cartera.
Eso es diversificación.
BME la define precisamente como la distribución de las inversiones entre distintos activos, sectores o regiones para evitar una dependencia excesiva de una única inversión. Y recalca algo que me parece especialmente importante: tener muchos valores no equivale automáticamente a estar diversificado.
Yo lo resumiría así:
Diversificar sirve para que equivocarte en una inversión concreta sea menos grave.
No consigue que dejes de equivocarte.
El riesgo que puedes diversificar y el que seguirá ahí
Aquí merece la pena separar dos tipos de riesgo.
Riesgo específico
Es el que pertenece a una empresa, industria o situación concreta.
Por ejemplo:
- una farmacéutica fracasa en un medicamento importante;
- un banco acumula más morosidad de la esperada;
- una tecnológica pierde a su principal cliente;
- una empresa industrial sufre una subida brutal de una materia prima;
- aparece un escándalo contable.
Este es el tipo de problema frente al que la diversificación puede ayudarte mucho.
Si esa compañía representa toda tu cartera, tienes un problema enorme.
Si es una parte limitada de una cartera con negocios diferentes, el daño potencial cambia muchísimo.
Riesgo de mercado
Después está el riesgo que afecta de forma más general a la bolsa.
Una recesión, una crisis financiera, cambios bruscos en los tipos de interés o un shock económico pueden provocar caídas en muchísimas empresas simultáneamente.
Y ahí no basta con tener más acciones.
La CNMV explica precisamente que el riesgo sistemático o de mercado no puede eliminarse mediante diversificación, porque procede de factores que afectan al mercado en su conjunto.
Esto importa porque a veces se vende la diversificación casi como un seguro.
No lo es.
Puedes construir una cartera de acciones magníficamente diversificada y verla caer con fuerza durante un mercado bajista.
Lo que has reducido es principalmente tu dependencia de determinados riesgos particulares.
No has eliminado la posibilidad de perder dinero.
Las 7 formas de diversificar una cartera de acciones que yo miraría
Aquí es donde la cosa se pone interesante.
Porque comprar empresas diferentes es solamente la primera capa.
| Capa | Qué estás intentando evitar | Error típico |
|---|---|---|
| Empresa | Depender demasiado de una compañía | Una acción domina toda la cartera |
| Sector | Que un problema sectorial golpee casi todo | Tener 15 acciones, pero 10 son bancos |
| Geografía | Depender de una sola economía o región | Comprar únicamente compañías españolas |
| Divisa | Concentrar toda la exposición monetaria | Confundir moneda de cotización con exposición real |
| Tamaño | Depender solo de gigantes o pequeñas compañías | Comprar únicamente large caps |
| Modelo de negocio | Repetir la misma fuente de ingresos | Empresas distintas que ganan dinero de forma casi idéntica |
| Factor económico | Que el mismo escenario afecte a casi todas | Negocios que necesitan tipos bajos, crédito barato o fuerte consumo |
Vamos una por una.
1. Diversificación por empresa
Es la más evidente.
Si tienes una única compañía, toda tu cartera está expuesta a lo que le ocurra.
Añadir otras empresas reduce esa dependencia.
Pero no me quedaría aquí.
Porque diez empresas distintas pueden compartir prácticamente todos los demás riesgos.
2. Diversificación por sectores
Este es uno de los errores que más fácilmente puede pasar desapercibido.
Imagina que tienes:
- Banco A;
- Banco B;
- Banco C;
- Banco D;
- Banco E.
Formalmente son cinco compañías.
Económicamente, muchas de las variables que las afectan se parecen bastante: tipos de interés, crédito, morosidad, regulación financiera, ciclo económico…
Has diversificado empresas, pero mucho menos los riesgos.
No hace falta tener absolutamente todos los sectores de la economía. Eso sería convertir la diversificación en una checklist.
Lo que quiero es que seas consciente de cuánto depende tu cartera de cada industria.
3. Diversificación geográfica
Tendemos a sentirnos más cómodos comprando lo que conocemos.
Si vives en España, seguramente reconozcas antes una empresa española que una compañía japonesa de la que nunca habías oído hablar.
Es normal.
El problema aparece cuando familiaridad se convierte en concentración.
Una cartera formada casi exclusivamente por compañías de un país depende mucho más de lo que ocurra en esa economía, regulación y mercado.
Pero hay un matiz.
No mires únicamente dónde cotiza una empresa. Mira dónde hace negocio.
Una compañía española que obtiene una gran parte de sus ingresos fuera de España puede tener una exposición económica muy diferente de otra empresa española cuyo negocio dependa casi totalmente del mercado doméstico.
Ese dato me parece bastante más interesante que la bandera situada junto al ticker.
4. Diversificación por moneda
Con la divisa ocurre algo parecido.
Que una acción cotice en dólares no significa necesariamente que todo su negocio dependa del dólar.
Una multinacional puede vender en Estados Unidos, Europa, Asia y Latinoamérica y recibir ingresos en multitud de monedas.
Por eso yo no perseguiría «tener muchas divisas» simplemente por tachar otra casilla.
Lo que intentaría entender es qué exposición monetaria tienen realmente los negocios que poseo.
Además, invertir en otras divisas introduce también riesgo de tipo de cambio.
Más monedas no significa automáticamente menos riesgo.
5. Diversificación por tamaño de empresa
Una cartera también puede concentrarse casi exclusivamente en gigantes bursátiles.
O hacer justo lo contrario y llenarse de pequeñas compañías.
Las empresas grandes, medianas y pequeñas pueden reaccionar de manera diferente ante determinados escenarios y suelen tener características distintas de crecimiento, financiación, liquidez y madurez.
Si todavía no tienes claro qué significa el tamaño de una compañía en bolsa, antes revisaría la lección sobre capitalización bursátil.
No necesitas repartir artificialmente la cartera entre cada categoría.
Simplemente quiero que entiendas la exposición que estás asumiendo.
6. Diversificación por modelo de negocio
Esta me parece más importante de lo que suele parecer.
Dos compañías pueden pertenecer incluso a sectores distintos y depender de una dinámica económica bastante parecida.
Pongamos un ejemplo sencillo.
Una empresa vende software a startups.
Otra les alquila oficinas.
Una tercera les presta servicios de selección de personal.
Sobre el papel pertenecen a negocios diferentes.
Pero si se seca la financiación del ecosistema startup, las tres podrían sufrir simultáneamente.
Los tickers son distintos. La fuente de riesgo no tanto.
Por eso, cuando analizas una compañía, entender cómo gana dinero resulta tan importante como mirar a qué sector pertenece.
Si necesitas reforzar esa parte, tienes una clase completa sobre cómo analizar una empresa antes de invertir.
7. Diversificación por factores económicos
Esta es probablemente la capa menos visible para alguien que empieza.
Pregúntate:
¿Qué tendría que ocurrir para que esta empresa lo pasase mal?
Después haz la misma pregunta con las demás.
Quizá descubras que cinco empresas aparentemente diferentes dependen de:
- tipos de interés bajos;
- fuerte crecimiento económico;
- consumo elevado;
- petróleo barato;
- financiación abundante;
- una determinada regulación;
- inversión tecnológica;
- mercado inmobiliario.
Cuantos más riesgos comunes encuentres, menos diversificada puede estar tu cartera de lo que parece.
Aquí también puede aparecer una concentración de estilo. Si quieres entender esa diferencia, la lección de acciones Growth vs Value te ayudará a ponerle nombre.
Un ejemplo: 12 acciones no siempre son 12 apuestas distintas
Imagina dos carteras hipotéticas.
Las dos tienen 12 acciones y todas pesan exactamente lo mismo.
Cartera A
- 5 bancos españoles;
- 3 aseguradoras europeas;
- 2 inmobiliarias;
- 2 constructoras.
Hay 12 empresas.
Pero fíjate en las exposiciones comunes: Europa, ciclo económico, crédito, tipos de interés, inmobiliario…
Cartera B
Tiene también 12 compañías, pero repartidas entre:
- salud;
- consumo básico;
- industria;
- tecnología;
- utilities;
- servicios financieros;
- diferentes regiones;
- distintos tamaños empresariales;
- negocios con fuentes de ingresos diferentes.
No estoy diciendo que la segunda cartera vaya a ganar más.
Eso sería inventarnos el futuro.
Lo que sí puedo decir es que su resultado depende de un conjunto de riesgos menos homogéneo.
Y ese es precisamente el objetivo de diversificar.
¿Prefieres conseguir parte de esa diversificación mediante ETFs?
Para invertir en ETFs, una de las plataformas que recomiendo es Freedom24. Puedes consultar la promoción vigente asociada a nuestro enlace y revisar sus condiciones antes de abrir la cuenta.
Ver la promoción actual de Freedom24
Las promociones pueden cambiar, así que comprobaría siempre las condiciones actuales antes de registrarme. La propia landing oficial publica las condiciones vigentes de cada campaña.
¿Cuántas acciones necesitas para estar diversificado?
Esta es probablemente la pregunta que estabas esperando.
Y la respuesta menos satisfactoria también es la correcta:
no existe un número mágico.
Investor.gov pone un ejemplo bastante útil: cuatro o cinco acciones individuales no constituyen una cartera bursátil suficientemente diversificada y habla de al menos una docena de acciones cuidadosamente seleccionadas.
BME, por su parte, resume investigaciones que sitúan buena parte del beneficio de diversificación alrededor de 15-30 activos bien escogidos y realmente diferentes.
Y si bajas a la literatura académica, vuelves a encontrarte con rangos distintos. Un trabajo clásico de Meir Statman estimaba 30 o 40 acciones bajo los supuestos concretos de su estudio.
¿Mi lectura?
No utilizaría ninguno de esos números como una orden.
Que alguien te diga «con 20 acciones ya estás diversificado» sin saber cuáles son esas acciones no tiene demasiado sentido.
Veinte petroleras no son lo mismo que veinte negocios completamente distintos.
Y veinte posiciones de un 5 % tampoco son lo mismo que una cartera donde una compañía pesa un 40 % y las otras diecinueve se reparten el resto.
Lo que sí cambia mucho cuando tienes pocas acciones
Aquí podemos hacer una cuenta muy sencilla.
Supongamos posiciones con el mismo peso.
| Número de acciones | Peso aproximado de cada una |
|---|---|
| 5 | 20 % |
| 10 | 10 % |
| 20 | 5 % |
| 25 | 4 % |
Si una de cinco compañías desapareciera y, para simplificar, todo lo demás permaneciera igual, perderías un 20 % de esa cartera.
Con 20 posiciones idénticamente ponderadas, esa misma pérdida total de una compañía supondría un 5 %.
Es solo un ejemplo matemático. En una cartera real los pesos no tienen por qué ser iguales y las demás acciones también se moverán.
Pero permite ver muy bien el problema de la concentración.
No voy a convertir esta lección en una regla sobre cuánto debería pesar cada posición porque eso pertenece a la clase de gestión del riesgo en bolsa.
Aquí quédate con el concepto: cuanto más peso tenga una empresa, más importa acertar con ella.
Cómo saber si tu cartera está diversificada de verdad
Yo haría una prueba bastante sencilla.
No necesitas empezar calculando matrices de correlaciones ni montar una hoja de cálculo digna de un banco de inversión.
Coge tus posiciones y pregúntate esto.
¿Qué empresa puede hacerme más daño?
Ordena mentalmente tus posiciones por peso.
Si una sola compañía determina una parte enorme del resultado, ahí tienes una concentración evidente.
No significa automáticamente que esté mal.
Significa que debes ser consciente del riesgo que has elegido.
¿Cuánto tengo realmente en cada sector?
No cuentes compañías.
Suma dinero.
Tener seis sectores representados sirve de poco si el 65 % de la cartera está en uno.
¿De qué países depende mi dinero?
Y vuelvo al matiz anterior: no te limites al domicilio social.
Pregúntate de dónde vienen las ventas, beneficios y principales riesgos.
¿Qué escenario dañaría simultáneamente a varias posiciones?
Para mí, esta es la pregunta más potente.
Imagina:
- una recesión;
- tipos mucho más altos;
- tipos mucho más bajos;
- inflación;
- caída del consumo;
- petróleo caro;
- dólar fuerte;
- restricciones regulatorias.
¿Qué empresas sufrirían a la vez?
Ahí empiezas a descubrir concentraciones que no aparecen simplemente contando sectores.
¿Tengo compañías distintas o la misma tesis repetida?
Quizá tienes siete empresas relacionadas con inteligencia artificial.
Fabricantes de chips, centros de datos, software, proveedores eléctricos…
Son negocios diferentes.
Pero una parte importante de tu tesis puede seguir dependiendo del mismo boom inversor.
Eso no convierte automáticamente la inversión en mala.
Simplemente significa que tu diversificación real es menor de lo que sugiere el número de empresas.
Diversificar tampoco consiste en comprar cualquier cosa
Hay un error que me preocupa bastante.
Empiezas con cinco buenas ideas.
Lees que necesitas diversificar.
Y acabas comprando otras quince empresas que entiendes peor únicamente para llegar al número que alguien te ha dicho que necesitas.
Eso tampoco me convence.
Diversificar una cartera no convierte una mala empresa en una buena inversión.
El objetivo no es llenar huecos:
«Me falta salud, compro cualquier farmacéutica.»
No.
Primero tiene que existir una inversión que tenga sentido bajo tus criterios.
Luego miras cómo encaja con lo que ya tienes.
Si todavía no tienes una metodología para estudiar empresas, volvería antes a cómo analizar una empresa.
La diversificación limita el impacto de determinados errores.
No sustituye el análisis.
¿Y se puede diversificar demasiado?
Sí, aunque aquí también evitaría dogmas.
Añadir la segunda empresa a una cartera de una sola acción cambia muchísimo el riesgo específico.
Pasar de 49 a 50 probablemente cambia bastante menos.
La utilidad adicional de cada nueva posición tiende a reducirse.
Y mientras tanto aparecen otros problemas:
- tienes más empresas que seguir;
- resulta más difícil comprender todas las tesis;
- puedes acabar duplicando exposiciones;
- cada buena idea influye menos en el resultado;
- tu cartera puede convertirse en una especie de índice artesanal.
Aquí yo me haría una pregunta incómoda:
Si voy a tener 60 empresas y apenas puedo seguirlas, ¿por qué estoy seleccionando acciones individuales?
Puede haber respuestas perfectamente válidas.
Pero merece la pena planteárselo.
Para muchos inversores, intentar replicar manualmente una diversificación enorme no será la solución más sencilla.
Los ETFs pueden resolver parte del problema, pero son otra estrategia
Hay una alternativa bastante evidente.
Un ETF amplio puede darte exposición a decenas, cientos o incluso miles de compañías mediante una única compra.
Eso hace que la diversificación por empresa sea mucho más sencilla que construyendo toda la cartera valor por valor. Investor.gov también señala los fondos y productos colectivos como una vía más sencilla de conseguir diversificación para muchos inversores.
Pero no quiero convertir esta lección de bolsa en una clase de ETFs.
Son productos diferentes y merecen estudiarse bien: qué índice replican, qué contienen, qué concentración tienen, cuáles son sus costes…
Aquí solo quiero dejar una idea.
Si tu objetivo es conseguir exposición muy amplia y no quieres analizar y seguir decenas de empresas, merece la pena comparar la selección individual de acciones con soluciones diversificadas mediante ETFs.
Si decides utilizar ETFs para esa parte de tu estrategia, Freedom24 es la plataforma que recomiendo para invertir en ellos.
Puedes abrir la cuenta desde nuestro enlace y consultar la promoción que esté disponible en ese momento:
Abrir una cuenta en Freedom24 y ver la promoción vigente
Yo revisaría las condiciones actuales de la promoción antes de tomar una decisión, porque pueden cambiar.
7 errores que parecen diversificación y no lo son
Hay varias trampas que merece la pena tener presentes.
Comprar muchas empresas del mismo sector.
Es el ejemplo clásico. Cambias nombres, pero buena parte del riesgo sigue siendo común.
Diversificar solo por países de cotización.
Una compañía europea y otra estadounidense pueden obtener gran parte de sus ingresos exactamente del mismo mercado.
Confundir número de posiciones con número de riesgos.
Es probablemente el error principal de toda esta clase.
Añadir empresas peores únicamente para tener más acciones.
La diversificación debería mejorar la resistencia de la cartera, no bajar deliberadamente tu estándar de análisis.
Olvidarte del peso de cada posición.
Una cartera de 20 acciones puede seguir estando muy concentrada si unas pocas dominan el capital.
Pensar que diversificar evita las caídas.
Cuando cae el mercado entero, la correlación entre muchas acciones puede aumentar y prácticamente todo puede ponerse rojo a la vez. FINRA también insiste en que la diversificación ayuda a gestionar el riesgo de concentración, pero no lo elimina todo.
Seguir añadiendo posiciones sin entenderlas.
Más no siempre es mejor.
Muchos de estos errores tienen además una parte psicológica bastante fuerte. Si quieres profundizar después, tienes la lección de errores y psicología al invertir en bolsa.
Una buena diversificación también cambia con el tiempo
Imagina que empiezas con varias posiciones relativamente equilibradas.
Una de ellas multiplica su valor mientras las demás apenas se mueven.
Aunque tú no hayas comprado nada más, esa empresa puede terminar representando una parte mucho mayor de la cartera.
Tu diversificación ha cambiado.
¿Qué haces entonces?
Eso ya entra en otra decisión distinta: si mantener los nuevos pesos, aportar a otras posiciones o ajustar la cartera.
No voy a desarrollarlo aquí porque tenemos una clase específica sobre cómo rebalancear una cartera.
Y hay otra cuestión que tampoco deberías olvidar: vender una posición con ganancias puede tener consecuencias fiscales. La parte concreta para un inversor español está explicada en fiscalidad de las acciones en España.
El mensaje para esta lección es más sencillo:
una cartera diversificada hoy no tiene por qué seguir igual de diversificada dentro de tres años.
Mi forma de pensar la diversificación
No intentaría encontrar la cartera matemáticamente perfecta.
Intentaría evitar errores bastante más sencillos.
No quiero que una sola empresa pueda destrozar el resultado.
No quiero pensar que tengo 20 inversiones cuando en realidad tengo 20 versiones de la misma apuesta.
No quiero acumular compañías únicamente porque «hay que tener muchas».
Y tampoco esperaría que diversificar me proteja de una caída general del mercado.
Para mí, una buena pregunta es esta:
Si una de mis tesis sale muy mal, ¿qué parte de mi patrimonio depende de que yo haya acertado?
Y después otra:
¿Cuántas de mis otras inversiones podrían fallar exactamente por el mismo motivo?
Si respondes esas dos preguntas con calma, probablemente entiendas mucho mejor tu cartera que contando tickers.
El siguiente paso: convertir estas ideas en una cartera real
Ya sabemos qué queremos conseguir con la diversificación.
Pero todavía nos falta construir el sistema.
¿Cuántas posiciones tendría la cartera? ¿Con qué criterios entrarían? ¿Cómo decidiríamos los pesos? ¿Cómo haríamos nuevas aportaciones? ¿Cuándo dejaríamos de mantener una empresa?
Eso es exactamente lo que toca ahora.
Siguiente lección → Cómo crear una cartera de acciones desde cero
Y si has llegado directamente hasta aquí y quieres seguir el orden, la anterior es:
Lección anterior → DCA con acciones: cómo invertir periódicamente
También puedes volver al principio desde el Curso de Bolsa desde Cero GRATIS.