Para ir al grano
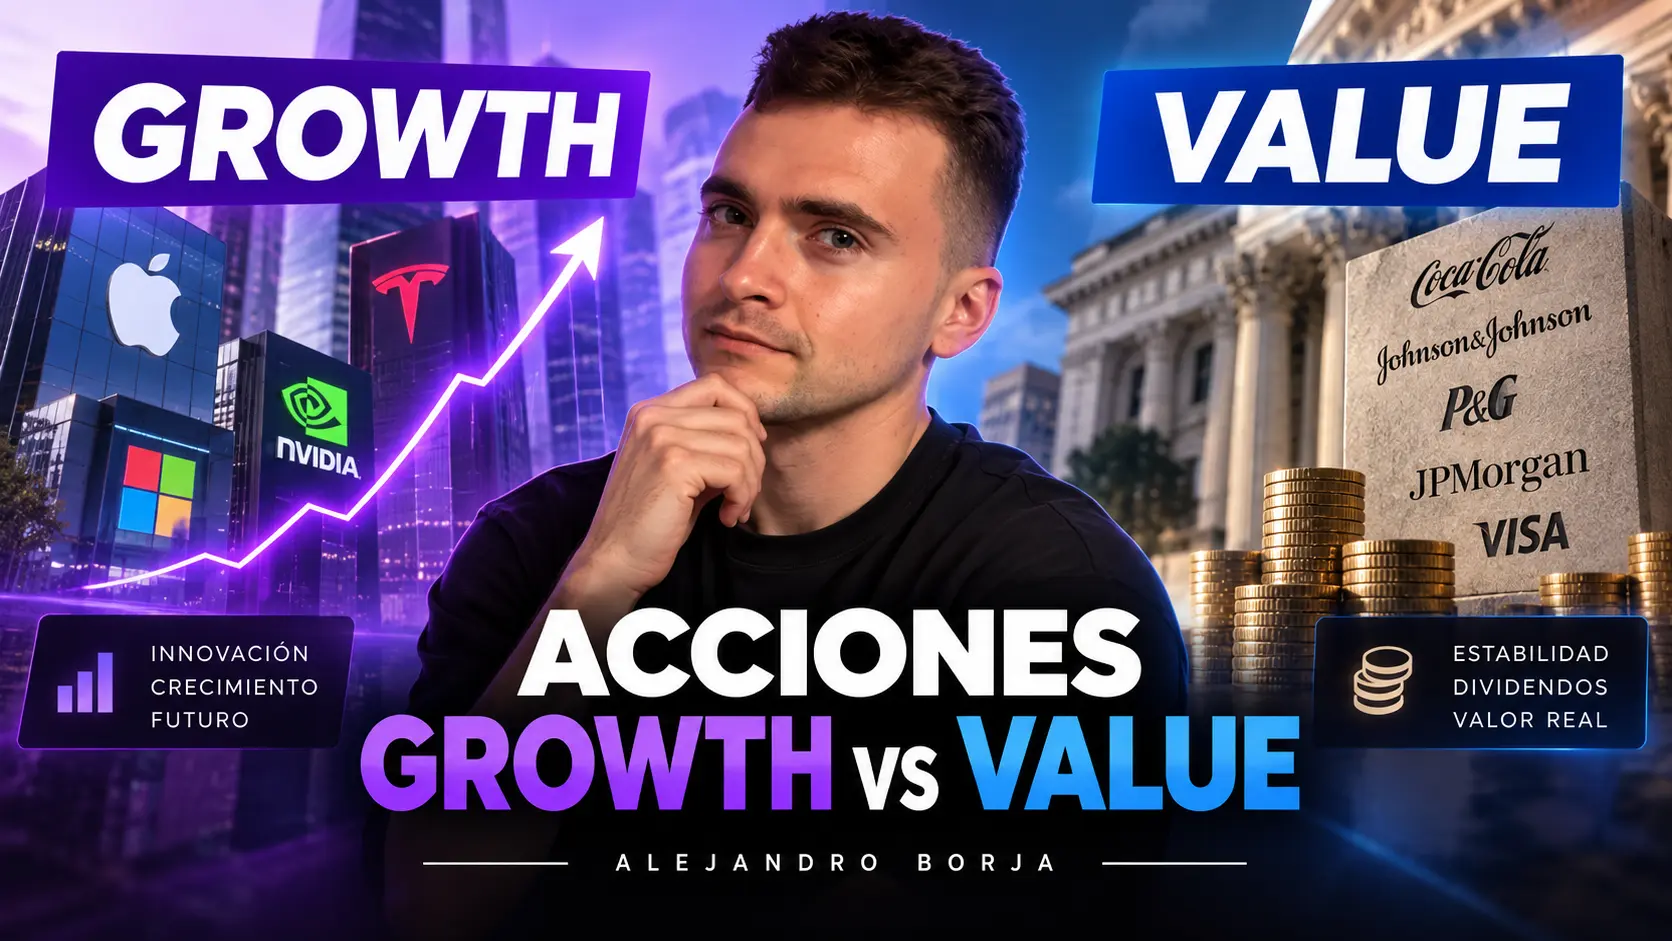
Una acción Growth pertenece normalmente a una empresa de la que el mercado espera un crecimiento elevado de ventas, beneficios o flujo de caja. Como esas expectativas son altas, suele cotizar a valoraciones también más exigentes.
Una acción Value cotiza a una valoración que parece baja respecto a sus beneficios, activos, flujo de caja o valor estimado. El inversor apuesta por que el mercado está siendo demasiado pesimista.
Pero cuidado con convertir esto en una fórmula automática:
PER bajo ≠ Value atractivo.
PER alto ≠ Growth interesante.
Lo importante es entender qué expectativas están incluidas en el precio y qué tendría que ocurrir para que tu inversión salga bien o mal.
Growth vs Value: diferencias principales
| Acciones Growth | Acciones Value | |
|---|---|---|
| Qué busca el inversor | Empresas capaces de crecer mucho | Empresas aparentemente infravaloradas |
| Crecimiento esperado | Normalmente elevado | Habitualmente más moderado |
| Valoración | Suele ser más exigente | Suele ser más baja |
| Beneficios actuales | Pueden ser pequeños frente al potencial futuro | Suelen pesar más en la valoración |
| Uso del dinero | Es frecuente reinvertir para crecer | Puede haber más generación y devolución de caja |
| Dividendos | Menos habituales, aunque no imposibles | Más habituales, pero no obligatorios |
| Qué necesita salir bien | Que el crecimiento futuro justifique el precio | Que el negocio valga más de lo que refleja la cotización |
| Gran riesgo | Pagar demasiado por expectativas excesivas | Comprar algo barato que merece seguir barato |
| Sensibilidad | Cambios en crecimiento y expectativas | Deterioro del negocio y ausencia de revalorización |
Tómatelo como tendencias, no como reglas.
Hay empresas Growth que pagan dividendos, empresas Value que siguen creciendo bastante y compañías que no encajan limpiamente en ninguno de los dos grupos.
De hecho, esa zona gris es bastante más interesante que intentar colocar cada acción en una cajita.
Si prefieres exponerte a estilos como Growth o Value mediante ETFs en lugar de seleccionar empresas una a una, nosotros utilizamos Freedom24 como una de las plataformas que recomendamos para invertir en ETFs. Puedes abrir una cuenta en Freedom24 desde este enlace. El enlace puede incluir una promoción para nuevos clientes; como cambia con el tiempo, yo revisaría las condiciones vigentes antes de abrir la cuenta.
Qué es una acción Growth
Una acción Growth o de crecimiento es, simplificando bastante, una empresa de la que los inversores esperan que sus ventas y beneficios aumenten por encima de la media durante los próximos años.
La palabra importante es esperan.
No basta con que la empresa haya crecido mucho hasta ahora.
Lo que importa para la cotización es lo que el mercado piensa que ocurrirá a partir de hoy.
Imagina una empresa que está aumentando rápidamente sus clientes, entra en nuevos países, tiene buenos márgenes y todavía ve mucho mercado por conquistar.
El mercado podría estar dispuesto a pagar una valoración elevada porque piensa:
“Esta empresa gana X hoy, pero dentro de cinco años podría ganar muchísimo más.”
Ese razonamiento puede tener todo el sentido del mundo.
El problema empieza cuando todo el mundo piensa exactamente lo mismo.
Una buena empresa puede tener unas expectativas demasiado buenas
Supongamos que una empresa gana 2 € por acción y cotiza a 80 €.
Su PER sería 40 veces.
No voy a volver a explicar aquí cómo funciona esta métrica porque tienes una lección completa sobre qué es el PER de una acción y cómo interpretarlo.
Lo interesante es otra cosa.
¿Por qué estaría alguien dispuesto a pagar 40 veces los beneficios actuales?
Probablemente porque espera que esos beneficios aumenten mucho.
Y eso crea una situación bastante curiosa: la empresa puede seguir creciendo y, aun así, la acción caer.
Imagina que el mercado esperaba que los beneficios aumentasen un 30 % y finalmente aumentan un 15 %.
El negocio ha crecido.
Pero ha crecido bastante menos de lo esperado.
La decepción puede hacer que los inversores ya no estén dispuestos a pagar un múltiplo tan alto.
Para mí, esta es una de las cosas más importantes que debes entender sobre las acciones Growth:
no compites contra el presente de la empresa; compites contra las expectativas que ya están incorporadas en su precio.
Crecer tampoco sirve de mucho si cada euro nuevo genera poco valor
Otra trampa habitual es obsesionarse con el crecimiento de ingresos.
Una empresa puede aumentar muchísimo sus ventas y quemar dinero para conseguirlo.
Puede gastar 120 € para generar 100 € adicionales de ingresos.
Puede necesitar emitir nuevas acciones constantemente.
Puede endeudarse demasiado.
Puede invertir muchísimo capital y obtener muy poco a cambio.
Por eso, además del crecimiento, yo miraría qué está ocurriendo con la generación de flujo de caja libre y qué rentabilidad consigue el negocio sobre el capital que necesita para funcionar.
Si esta última parte te suena a chino, la desarrollamos en la lección sobre ROE vs ROIC.
La pregunta no es simplemente:
“¿Crece?”
Es:
“¿Crece de una forma que realmente crea valor para los accionistas?”
Ahí cambia bastante la cosa.
Qué es una acción Value
Con Value ocurre algo diferente.
Aquí intentas encontrar empresas cuyo precio en bolsa parece bajo respecto al valor económico que tú crees que tienen.
Esto conecta directamente con la lección sobre qué es el valor intrínseco de una acción.
Imagina que después de estudiar una compañía llegas a la conclusión de que, bajo unos supuestos razonables, su valor podría estar alrededor de 100 € por acción.
Pero en bolsa cotiza a 70 €.
Un inversor Value podría pensar:
“Creo que el mercado está siendo demasiado pesimista y tengo un margen entre el precio que pago y el valor que estimo.”
Hasta aquí parece fácil.
No lo es.
Barato y Value no significan lo mismo
Este probablemente sea el error más común.
Una empresa cae un 60 %.
Tiene un PER muy bajo.
Cotiza cerca de mínimos.
¿Es una acción Value?
No necesariamente.
Quizá sus clientes están desapareciendo.
Quizá su producto está quedándose obsoleto.
Quizá tiene demasiada deuda.
Quizá sus beneficios actuales no son sostenibles.
Quizá el sector está sufriendo un cambio estructural.
Quizá, sencillamente, está barata porque el negocio vale cada vez menos.
Eso es lo que suele llamarse una value trap o trampa de valor.
Ves una acción aparentemente barata y piensas que estás comprando un billete de 100 € por 60 €.
El problema aparece cuando descubres que aquello que creías que valía 100 € realmente valía 40 €.
Por eso no clasificaría nunca una empresa como buena oportunidad Value mirando únicamente su múltiplo.
Antes quiero entender el negocio.
Si todavía no tienes claro el proceso, guarda la lección de cómo analizar una empresa antes de invertir, porque ahí tienes el checklist completo.
La diferencia que realmente importa: qué espera ya el mercado
Vamos con un ejemplo sencillo.
Tenemos dos empresas ficticias.
Empresa A: Growth
- Precio por acción: 80 €
- BPA: 2 €
- PER: 40 veces
- Beneficios creciendo rápidamente
- Mercado enorme todavía por conquistar
Empresa B: Value
- Precio por acción: 40 €
- BPA: 4 €
- PER: 10 veces
- Beneficios bastante estables
- Negocio maduro y con pocas expectativas de crecimiento
Si miras únicamente el PER, podrías decir:
“B está barata y A está cara.”
Demasiado fácil.
Imagina ahora que dentro de tres años la empresa A multiplica sus beneficios y demuestra que su mercado era incluso mayor de lo previsto.
Es posible que aquellos 40 veces beneficios no fueran tan caros como parecían.
Ahora dale la vuelta.
El mercado espera un crecimiento espectacular de A, pero finalmente la empresa apenas crece.
Sus beneficios siguen siendo positivos.
El negocio no desaparece.
Pero los inversores dejan de pagar 40 veces beneficios y pasan a pagar 20.
Puedes perder bastante dinero sin necesidad de que la empresa entre en pérdidas.
Con B ocurre justo lo contrario.
El mercado puede estar descontando un escenario bastante malo.
Quizá no necesita crecer un 30 %.
Quizá basta con que sus beneficios dejen de caer, reduzca deuda y demuestre que el negocio sigue siendo viable para que los inversores estén dispuestos a valorarla de otra manera.
Ahí está para mí la gran diferencia.
Una acción Growth suele necesitar que un futuro bastante bueno se convierta en realidad. Una acción Value puede necesitar que el futuro simplemente sea menos malo de lo que teme el mercado.
Pero tampoco lo conviertas en una ley universal.
Hay acciones Value con expectativas muy optimistas y Growth que terminan superando durante años incluso previsiones que parecían exageradas.
Growth y Value no son dos cajas cerradas
Hay algo que suele explicarse bastante mal.
Growth y Value no son especies biológicas.
Una empresa no nace Growth y muere Growth.
Son características.
Una empresa puede comenzar creciendo a ritmos enormes, madurar poco a poco y terminar negociándose a múltiplos mucho más bajos.
También puede ocurrir al revés.
Una compañía considerada aburrida puede lanzar una nueva línea de negocio y empezar a crecer mucho más rápidamente.
Incluso puede tener características de ambos estilos simultáneamente.
Por eso diferentes índices, gestoras o inversores pueden clasificar una misma compañía de forma distinta.
Algunos dan más importancia al crecimiento de beneficios.
Otros al crecimiento de ventas.
Otros a ratios de valoración.
Otros combinan varias métricas.
A mí me parece mucho más útil utilizar Growth y Value como marcos para pensar que como etiquetas rígidas.
¿Qué analiza un inversor Growth?
Un inversor centrado en Growth suele hacerse preguntas como estas:
- ¿A qué ritmo crecen las ventas?
- ¿Y los beneficios?
- ¿Cuánto mercado queda por conquistar?
- ¿Puede mantener ese crecimiento durante muchos años?
- ¿Tiene una ventaja competitiva que dificulte la entrada de otros?
- ¿Necesita muchísimo capital para seguir creciendo?
- ¿Está generando caja o depende continuamente de financiación?
- ¿Qué rentabilidad obtiene reinvirtiendo el dinero?
- ¿Qué valoración estoy pagando por todo ese crecimiento?
Fíjate en la última.
Growth no significa ignorar la valoración.
Ese error puede salir muy caro.
Una empresa extraordinaria no vale cualquier precio.
¿Qué analiza un inversor Value?
En Value cambian algunas prioridades.
Preguntas bastante naturales serían:
- ¿Por qué está barata?
- ¿El problema es temporal o estructural?
- ¿Los beneficios actuales son sostenibles?
- ¿Genera caja de verdad?
- ¿Cómo está su balance?
- ¿Puede aguantar varios años difíciles?
- ¿Qué está descontando el precio actual?
- ¿Existe algún motivo por el que esa percepción pueda cambiar?
- ¿Cuál sería un valor razonable bajo distintos escenarios?
No hace falta que vuelvas a aprender todos estos conceptos aquí.
El objetivo de esta parte del curso es unir las piezas que ya hemos trabajado mediante análisis fundamental.
Growth y Value son estrategias.
Los estados financieros, los flujos de caja, los ratios y la valoración son las herramientas que utilizas para analizar si una tesis tiene sentido.
El gran riesgo de las acciones Growth: pagar por un futuro que no llega
Las empresas Growth pueden ser negocios extraordinarios.
Eso precisamente puede convertirse en el problema.
Cuanto más atractiva parece una historia, más inversores pueden querer participar en ella.
Y cuanto más sube la valoración, mejores tienen que ser los resultados futuros para justificarla.
Piensa en dos escenarios.
En el primero compras una empresa para la que el mercado espera un crecimiento mediocre.
En el segundo compras otra para la que todo el mundo espera diez años espectaculares.
¿En cuál hay más espacio para decepcionar?
Probablemente en la segunda.
Por eso tendría cuidado especialmente con:
Crecimiento poco rentable. Vender más no sirve demasiado si necesitas perder cantidades crecientes de dinero para conseguirlo.
Expectativas imposibles de mantener. Ninguna empresa puede crecer por encima de su mercado eternamente.
Competencia. Los sectores con márgenes y crecimiento extraordinarios atraen rivales.
Dilución. Si continuamente necesitas emitir acciones para financiarte, tu porcentaje del negocio puede ir reduciéndose.
Valoraciones extremas. Cuanto mayor es la valoración, menos margen tienes para que las cosas salgan simplemente “bien”.
Growth no es peligroso porque las empresas crezcan.
El riesgo aparece cuando el precio exige un futuro casi perfecto.
El gran riesgo de las acciones Value: confundir precio bajo con oportunidad
Con Value pasa justo lo contrario.
Lo tentador es pensar:
“Ya ha caído muchísimo. ¿Cuánto más puede caer?”
Muchísimo.
Una acción que baja de 100 a 20 puede caer otro 50 % y terminar en 10.
El porcentaje que haya perdido en el pasado no pone ningún suelo a la cotización.
Lo que importa es el negocio que queda detrás.
Aquí tendría especial cuidado con:
Negocios en decadencia. Una valoración baja puede ser completamente razonable si los beneficios llevan años desapareciendo.
Deuda elevada. Una compañía barata puede tener muy poco margen para equivocarse si sus acreedores están delante de ti.
Beneficios cíclicos. Una empresa puede parecer baratísima justo cuando sus beneficios están en máximos del ciclo.
Ausencia de catalizador. Puedes tener razón sobre la valoración y pasar muchísimo tiempo esperando a que el mercado cambie de opinión.
Falsa normalización. A veces suponemos que un negocio volverá a “la normalidad” cuando esa normalidad ya no existe.
La buena inversión Value no consiste en comprar basura barata.
Consiste en encontrar una diferencia suficientemente interesante entre precio, calidad, riesgo y valor estimado.
¿Por qué los tipos de interés pueden afectar de manera distinta a Growth y Value?
Aquí podemos aprovechar una idea de la lección anterior sin repetir todo el DCF.
Cuando valoras una empresa, parte de su valor depende del dinero que podrá generar en el futuro.
Y cuanto más lejos estén esos flujos de caja, más afecta la tasa con la que los traemos al presente.
Muchas compañías Growth obtienen una parte importante de su valoración de beneficios que se esperan dentro de bastantes años.
Por eso, manteniendo todo lo demás constante, un aumento de las tasas de descuento puede afectar especialmente a valoraciones que dependen mucho de ese futuro lejano.
Pero cuidado.
De aquí no quiero que salgas pensando:
“Suben los tipos → compro Value.”
o
“Bajan los tipos → compro Growth.”
El mercado es bastante más complicado.
Influyen los beneficios, el ciclo económico, los sectores, la inflación, el posicionamiento de los inversores y, sobre todo, las expectativas que ya estaban incorporadas en los precios.
Intentar cambiar de estilo cada vez que habla un banco central me parece una forma estupenda de complicar innecesariamente una estrategia de largo plazo.
¿Growth o Value es mejor?
Si esperabas que te dijera que una de las dos estrategias gana siempre, tengo malas noticias.
No existe ese botón.
Hay periodos en los que las empresas Growth dominan durante años y otros en los que las acciones Value lo hacen mucho mejor.
El problema de escoger un estilo mirando únicamente lo que mejor lo ha hecho recientemente es bastante evidente: puedes terminar comprando justo aquello que más se ha encarecido.
Así que yo lo separaría por la forma en la que quieres analizar empresas.
Growth puede encajarte más si…
Te interesa estudiar empresas capaces de reinvertir capital y mantener tasas elevadas de crecimiento durante muchos años.
Además, tienes que estar cómodo con una realidad bastante incómoda: puedes acertar con el negocio y equivocarte con la acción porque pagaste demasiado.
Necesitas prestar muchísima atención a la duración del crecimiento y a lo que el precio ya presupone.
Value puede encajarte más si…
Te gusta buscar situaciones donde crees que el mercado está siendo demasiado pesimista.
Necesitas paciencia, porque una acción barata puede continuar barata durante muchísimo tiempo.
Y debes sentirte cómodo investigando qué problema ha provocado esa valoración.
La pregunta fundamental es:
¿Estoy delante de una oportunidad temporal o de un negocio que se está deteriorando de verdad?
Si estás empezando, yo no elegiría un bando todavía
Esta sería mi decisión.
Antes de decidir “soy Growth” o “soy Value”, aprendería a analizar negocios.
Intentaría entender:
- cómo gana dinero la empresa;
- cuánto puede crecer;
- qué rentabilidad obtiene sobre el capital;
- cuánto efectivo genera;
- qué riesgos tiene;
- qué valoración estoy pagando.
Y después vería dónde encaja.
Prefiero una empresa de calidad a un precio razonable que una acción que cumpla perfectamente una etiqueta.
Growth y Value deberían ayudarte a pensar.
No limitarte.
¿Se pueden combinar Growth y Value?
Claro.
No existe ninguna obligación de construir una cartera exclusivamente con un estilo.
Puedes tener empresas con características Growth y otras más Value.
También puedes encontrar compañías que combinen cierto crecimiento con valoraciones razonables.
Incluso existe el concepto GARP —Growth at a Reasonable Price—, que intenta precisamente buscar crecimiento sin pagar cualquier precio por él.
Pero no quiero abrir otra estrategia completa aquí porque perderíamos el foco.
Lo importante es entender que combinar Growth y Value puede reducir tu dependencia de un único tipo de empresa o entorno de mercado, aunque eso no elimina el riesgo de la cartera.
Más adelante veremos con calma cómo diversificar una cartera de acciones.
Y si quieres conseguir exposición a un estilo completo sin seleccionar tú cada acción, una alternativa son los ETFs Growth o Value. En Freedom24 puedes buscar ETFs de distintos mercados y estrategias. Si te encaja esa forma de invertir, puedes consultar la oferta y abrir tu cuenta desde nuestro enlace. Revisa siempre las condiciones y la promoción que aparezca en ese momento antes de decidir.
6 errores que quiero que evites con Growth y Value
1. Pensar que Growth significa tecnología
Hay muchas empresas tecnológicas de crecimiento.
Eso no convierte Growth en sinónimo de tecnología.
Puede haber compañías Growth en salud, consumo, industria o prácticamente cualquier otro sector.
2. Pensar que Value significa empresas malas
Value tampoco significa comprar empresas mediocres.
Puedes encontrar compañías fantásticas cotizando temporalmente a precios interesantes.
La dificultad está precisamente en distinguirlas.
3. Pensar que PER bajo significa acción barata
No.
El mercado puede estar pagando poco porque espera que los beneficios caigan.
Un múltiplo bajo es una pista.
No es una conclusión.
4. Pensar que un PER alto siempre significa acción cara
Tampoco.
Una compañía capaz de multiplicar sus beneficios puede terminar justificando una valoración que inicialmente parecía elevada.
Otra cosa es saber cuánto crecimiento estás pagando.
5. Elegir el estilo que mejor lo ha hecho últimamente
Este error me preocupa bastante.
Cuando algo lleva años funcionando parece inevitable que continúe funcionando.
Hasta que deja de hacerlo.
Las rentabilidades pasadas te cuentan qué ocurrió.
No qué ocurrirá después.
6. Convertir la etiqueta en una religión
Probablemente el peor.
Tu objetivo no debería ser demostrar que Growth es superior a Value o al revés.
Tu objetivo es invertir mejor.
Si una etiqueta te impide analizar una oportunidad interesante únicamente porque “no pertenece a tu estilo”, quizá la etiqueta está mandando demasiado.
Con qué quiero que te quedes
Growth y Value no son dos recetas mágicas.
Son dos formas de mirar la relación entre empresa, expectativas y precio.
Con Growth preguntas:
¿Puede esta empresa crecer lo suficiente para justificar lo que estoy pagando hoy?
Con Value preguntas:
¿Está el mercado siendo demasiado pesimista y estoy pagando menos de lo que razonablemente vale este negocio?
En ambos casos puedes tener razón sobre la empresa y equivocarte sobre la inversión.
Por eso la valoración importa tanto.
Y por eso haber aprendido primero a leer empresas y estimar su valor tenía sentido antes de llegar a esta parte del curso.
La siguiente lección cambia el enfoque.
Vamos a estudiar qué son los dividendos y cómo funcionan, otra forma de pensar en qué puede hacer una empresa con el dinero que genera y cómo puede llegar parte de ese efectivo hasta el accionista.
Si has llegado directamente hasta aquí y quieres construir la base desde el principio, tienes todas las clases ordenadas en el Curso de Bolsa desde Cero GRATIS.
Y si quieres volver un paso atrás antes de continuar, repasa cómo valorar una empresa mediante un DCF. Entender la relación entre valor presente y beneficios futuros hace que Growth vs Value se vea de una forma bastante distinta.