Si solo recuerdas una cosa, que sea esta
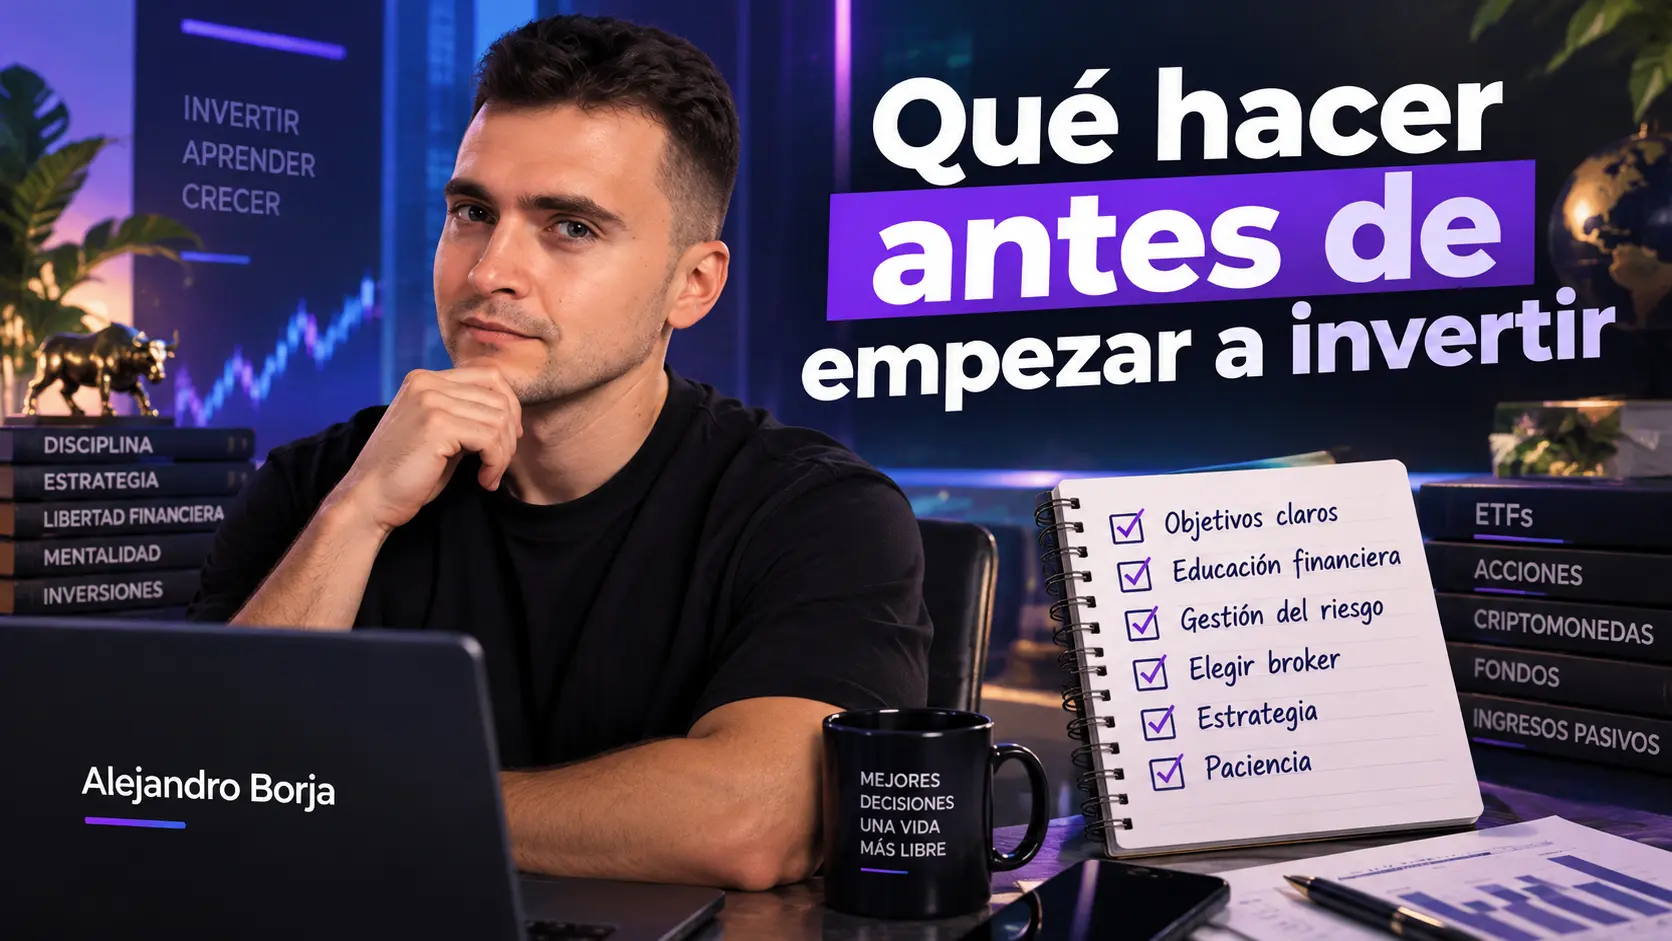
Antes de invertir tu primer euro deberías poder responder con bastante claridad a estas siete preguntas:
- ¿Cuánto dinero te sobra realmente después de tus gastos?
- ¿Qué dinero podrías necesitar para imprevistos o gastos próximos?
- ¿Tienes deudas que deberías revisar antes?
- ¿Para qué quieres invertir?
- ¿Cuándo podrías necesitar ese dinero?
- ¿Qué pérdida puedes permitirte asumir?
- ¿Entiendes dónde vas a poner el dinero y qué puede salir mal?
No necesitas tener una vida financiera perfecta.
Pero sí necesitas una base suficientemente sólida para que un imprevisto, una caída del mercado o una mala decisión no te obliguen a desmontarlo todo.
Vamos punto por punto.
1. Haz una foto real de tus finanzas
Antes de preguntarte cuánto puedes invertir, necesitas saber dónde estás.
No hace falta montar una hoja de cálculo con 47 categorías ni controlar hasta el último café. Para esta lección me basta con que conozcas cuatro números:
- cuánto ingresas;
- cuánto gastas;
- cuánto tienes;
- cuánto debes.
La propia CNMV sitúa este análisis de ingresos, gastos, bienes y deudas como punto de partida para saber qué ahorro está realmente disponible para invertir.
Dos cuentas muy sencillas ya te dicen bastante:
Ingresos − gastos = capacidad de ahorro
Activos − deudas = patrimonio neto
Imagina dos personas con 20.000 € en la cuenta.
La primera no tiene deudas, ahorra 800 € al mes y tiene sus próximos gastos cubiertos.
La segunda debe 8.000 € en créditos, llega justa a final de mes y dentro de seis meses necesita pagar 12.000 € para una entrada.
Las dos tienen 20.000 €.
Pero su capacidad para invertir no se parece en absolutamente nada.
Este es uno de los errores que quiero que evites desde el principio: mirar el saldo de tu cuenta y asumir que ese es tu capital disponible para invertir.
No necesariamente.
Más adelante veremos con calma cuánto dinero necesitas para empezar a invertir. Aquí la pregunta es anterior:
¿Qué parte de tu dinero puede convertirse de verdad en capital de inversión?
2. Separa el dinero que puedes necesitar
Para mí, esta es probablemente la comprobación más importante de toda la lista.
Invertir significa aceptar incertidumbre.
Y si necesitas el dinero en un momento concreto, esa incertidumbre puede convertirse en un problema.
Piensa en cuatro bolsas distintas:
- dinero para tus gastos normales;
- dinero para imprevistos;
- dinero comprometido para gastos próximos;
- dinero que puedes dejar trabajando durante el plazo de tu inversión.
Solo la última bolsa es la que deberías empezar a analizar como capital potencialmente invertible.
El Banco de España también diferencia expresamente entre el ahorro que puedes necesitar para imprevistos o gastos y aquel que no necesitarás a corto y medio plazo y que, por tanto, puedes plantearte invertir.
Pongamos un ejemplo.
Tienes 15.000 € ahorrados.
Pero sabes que:
- dentro de cuatro meses vas a pagar 3.000 € de una formación;
- quieres mantener 6.000 € disponibles para imprevistos;
- necesitarás aproximadamente 2.000 € para unos gastos ya previstos.
Tu punto de partida no son 15.000 €.
Después de separar esos 11.000 €, quedan 4.000 € que podrías estudiar si tiene sentido invertir.
Y digo estudiar, no invertir automáticamente.
Porque todavía nos faltan varias preguntas.
¿Cuánto deberías guardar para emergencias?
No quiero convertir esta lección en una guía sobre cómo construir un fondo de emergencia, porque eso pertenece más a finanzas personales que a inversión.
Lo importante aquí es la función que cumple.
Necesitas suficiente liquidez para que una avería, una pérdida temporal de ingresos o un gasto inesperado no te obliguen a vender tus inversiones justo cuando menos te convenga.
La cifra adecuada no es idéntica para todos.
Una persona con ingresos muy estables, pocos gastos fijos y otra fuente de ingresos en casa no está en la misma situación que un autónomo con ingresos variables, hijos y una hipoteca elevada.
Por eso prefiero que entiendas el principio antes que memorices una cifra:
el dinero de emergencia tiene que estar disponible cuando aparece la emergencia.
Ese dinero y tu cartera de inversión tienen trabajos diferentes.
En la siguiente lección veremos precisamente por qué ahorrar e invertir no son lo mismo.
3. Mira tus deudas antes de buscar rentabilidad
Aquí tampoco me gustan demasiado las reglas absolutas.
No creo que puedas decir que nadie debería invertir mientras tenga cualquier tipo de deuda.
Una hipoteca a largo plazo no es lo mismo que una tarjeta revolving. Un préstamo barato no es lo mismo que una deuda de consumo con un interés altísimo.
Lo que sí haría es poner el coste de la deuda encima de la mesa antes de perseguir rentabilidad en los mercados.
Imagina, por ejemplo, que tienes una deuda de 5.000 € cuyo coste es un 20 % anual.
Al mismo tiempo estás pensando en invertir esos 5.000 € porque esperas obtener un 7 %.
Hay una diferencia enorme:
el coste de esa deuda está pactado; la rentabilidad de tu inversión no.
Puedes obtener un 7 %, un 15 %, un 0 % o perder dinero.
Por eso, cuando existe deuda cara, yo haría los números antes de lanzarme a invertir simplemente porque “hay que poner el dinero a trabajar”.
No significa que todas las deudas deban desaparecer antes de invertir.
Significa que debes saber:
- cuánto debes;
- cuánto te cuesta;
- durante cuánto tiempo;
- qué cuota absorbe cada mes;
- y qué ocurriría si tus ingresos bajasen.
Si ni siquiera tienes claro cuánto te están costando tus deudas, buscar una inversión debería estar bastante abajo en la lista de prioridades.
4. Decide para qué quieres invertir
“Quiero ganar dinero.”
No nos sirve.
“Quiero que mis ahorros crezcan.”
Tampoco demasiado.
Invertir empieza a tener sentido cuando el dinero tiene un objetivo.
Puede ser:
- construir patrimonio a largo plazo;
- complementar tu jubilación;
- reunir capital para una vivienda;
- financiar estudios futuros;
- alcanzar cierta independencia económica;
- crear una fuente futura de ingresos;
- simplemente hacer crecer un capital que no vas a necesitar durante muchos años.
El objetivo importa porque una inversión adecuada para una persona puede ser completamente absurda para otra.
No es lo mismo querer utilizar el dinero dentro de tres años que dentro de treinta.
Tampoco es igual que el objetivo sea imprescindible o que puedas retrasarlo diez años si las cosas no salen como esperabas.
Yo intentaría convertir cada objetivo en tres datos:
qué quieres + cuánto necesitas + cuándo lo necesitas
Por ejemplo:
Quiero acumular 60.000 € para complementar la entrada de una vivienda dentro de diez años.
Eso ya nos dice muchísimo más que:
Quiero invertir mis ahorros.
No necesitamos resolver todo aquí. Tenemos una lección completa sobre cómo definir tus objetivos de inversión.
De momento quédate con una idea:
no elijas primero la inversión y después busques una excusa para tenerla. Define primero qué quieres conseguir y después busca qué herramientas podrían ayudarte.
5. Ponle una fecha a tu dinero
Una vez sabes para qué inviertes, aparece una pregunta inevitable:
¿cuándo vas a necesitar ese dinero?
Ese plazo es tu horizonte temporal.
Y cambia muchísimo lo que puedes permitirte hacer.
Dinero que necesitas dentro de seis meses.
Dinero que necesitarás dentro de cinco años.
Dinero pensado para dentro de treinta.
No deberían tratarse igual.
La CNMV recuerda precisamente que el horizonte temporal es el periodo durante el cual puedes mantener el dinero invertido y advierte de no invertir dinero que puedas necesitar a corto plazo.
¿Por qué?
Porque los mercados no tienen ninguna obligación de estar arriba justo el día en que tú necesitas vender.
Imagina que reservas 30.000 € para la entrada de una vivienda que comprarás el año que viene y decides exponer ese dinero a una inversión que puede caer con fuerza.
Puede salir bien.
Pero también puede llegar el momento de comprar la vivienda con la inversión un 25 % por debajo.
Tus 30.000 € serían 22.500 €.
El problema no sería únicamente haber perdido dinero temporalmente.
El problema sería necesitarlo exactamente cuando está perdiendo dinero.
Por eso el tiempo importa tanto.
Más adelante dedicamos una clase entera a entender qué es el horizonte temporal de una inversión, porque será una de las variables que utilizaremos para construir tu sistema.
6. Pregúntate cuánto puedes perder, no solo cuánto quieres ganar
Esta pregunta suele ser bastante menos divertida.
También es bastante más útil.
Cuando alguien empieza a invertir es normal pensar:
¿Cuánto puedo ganar?
Yo añadiría inmediatamente otra:
¿Qué pasa si pierdo un 10 %, un 20 % o un 40 %?
No estoy diciendo que tu cartera vaya a caer esas cantidades. Son escenarios hipotéticos para que veas el problema.
Supongamos que inviertes 10.000 €.
Una caída del 20 % deja tu inversión en 8.000 €.
¿Cómo reaccionarías?
Pero todavía hay una pregunta más importante que cómo te sentirías:
¿podrías permitirte económicamente que esos 10.000 € fueran 8.000 € cuando los necesitas?
Aquí aparecen dos cosas distintas.
Una es el riesgo que psicológicamente estás dispuesto a soportar.
Otra es el riesgo que financieramente puedes permitirte asumir.
Puedes creer que soportas muy bien las caídas y, al mismo tiempo, no tener capacidad económica para asumirlas porque necesitarás el dinero dentro de poco.
O al revés.
Por eso no quiero que tu perfil de riesgo salga de un test de cinco preguntas que acaba diciéndote que eres “conservador”, “moderado” o “agresivo” y asunto resuelto.
En el curso vamos a dedicar tiempo tanto a la relación entre riesgo y rentabilidad como a entender de verdad cuál es tu perfil inversor.
Por ahora basta con aceptar algo que va a acompañarnos durante todo el curso:
invertir implica la posibilidad de que el resultado sea peor de lo que esperabas.
Si una pérdida razonablemente posible puede obligarte a endeudarte, cancelar un objetivo importante o vender en el peor momento, hay algo que deberías revisar antes de invertir.
7. No pongas dinero en algo que todavía no entiendes
Puedes tener tus cuentas perfectamente ordenadas, un buen colchón y veinte años por delante.
Y aun así hacer una mala inversión.
¿Cómo?
Comprando algo que no entiendes.
La CNMV lo dice de una forma bastante clara: no deberías invertir en productos cuyas características y riesgos desconoces. También recomienda entender aspectos como el riesgo, la rentabilidad y los gastos antes de contratar.
Yo añadiría una pequeña checklist.
Antes de poner dinero en cualquier inversión deberías poder explicar, con tus propias palabras:
- qué estás comprando;
- de dónde podría salir tu rentabilidad;
- qué puede hacerte perder dinero;
- cuánto puedes perder;
- durante cuánto tiempo podrías necesitar mantenerla;
- cómo puedes recuperar el dinero;
- qué comisiones vas a pagar;
- quién custodia o gestiona el dinero;
- y qué papel cumple esa inversión dentro de tu plan.
No necesitas convertirte en experto.
Pero si para explicar cómo ganas dinero necesitas repetir tres frases de marketing de la propia empresa, todavía no lo entiendes.
Y yo no invertiría todavía.
Más adelante veremos con calma las comisiones y costes de invertir y también cómo detectar estafas de inversión.
Hay otra comprobación que haría siempre: verificar con qué entidad estás tratando y si está autorizada para prestar los servicios que ofrece. La propia CNMV recomienda comprobar las entidades autorizadas antes de contratar servicios de inversión.
Y solo entonces tiene sentido abrir una cuenta de inversión
Una vez tienes esta parte ordenada, ya puedes empezar a pensar en la herramienta que utilizarás para invertir.
La plataforma que recomendamos en este curso es Freedom24.
La entidad Freedom Finance Europe Ltd figura en los registros oficiales de la CNMV como empresa de servicios de inversión del Espacio Económico Europeo que opera en España en régimen de libre prestación de servicios, con número de registro 4547.
Puedes abrir tu cuenta de Freedom24 desde nuestro enlace.
El enlace puede incluir una promoción para nuevos clientes. Las condiciones y el incentivo pueden cambiar, así que mira siempre qué promoción está vigente y cuáles son sus requisitos antes de registrarte.
Y una cosa importante: abrir una cuenta no significa que tengas que invertir inmediatamente.
Primero puedes familiarizarte con la plataforma, revisar costes, entender qué productos están disponibles y seguir aprendiendo.
La cuenta es una herramienta. La estrategia tiene que venir antes.
Si utilizas nuestro enlace, podemos recibir una compensación. Esto no cambia el precio que pagas y la promoción aplicable será la que Freedom24 tenga vigente bajo sus condiciones.
¿Estás preparado para empezar a invertir? Haz este test
No necesitas aprobar un examen.
Pero sí me gustaría que pudieras responder sí a la mayoría de estas preguntas antes de poner dinero en una inversión.
| Pregunta | Si tu respuesta es “no”… |
|---|---|
| ¿Sé cuánto ingreso y cuánto gasto aproximadamente cada mes? | Aclara primero tu situación financiera |
| ¿Sé qué cantidad de mis ahorros puedo necesitar próximamente? | Separa ese dinero antes de invertir |
| ¿Tengo liquidez para afrontar un imprevisto sin vender inversiones? | Refuerza primero tu margen de seguridad |
| ¿Conozco mis deudas y cuánto me cuestan? | Revísalas y haz números |
| ¿Sé para qué quiero invertir? | Define el objetivo |
| ¿Sé cuándo podría necesitar el dinero? | Define tu horizonte |
| ¿Una caída de mi inversión pondría en peligro mis gastos normales? | Revisa cuánto capital puedes exponer |
| ¿Entiendo razonablemente el producto en el que voy a invertir? | Sigue investigando |
| ¿Sé qué costes voy a pagar? | Compruébalos antes de contratar |
| ¿He verificado la entidad con la que voy a invertir? | Hazlo antes de transferir dinero |
No interpretaría esto como una lista burocrática que hay que rellenar para poder “pasar” a invertir.
Es justo lo contrario.
Estas preguntas existen para que la inversión no dependa de que todo salga bien.
Ese es el punto.
Cuatro errores que intentaría evitar desde el primer día
Invertir todo lo que tienes porque “el efectivo pierde valor”
Sí, mantener dinero durante mucho tiempo también tiene un coste.
Pero eso no significa que todo tu dinero tenga que estar invertido.
El dinero para gastos, imprevistos y objetivos cercanos cumple una función distinta. Ya hablaremos de rentabilidad y pérdida de poder adquisitivo más adelante.
No sacrifiques liquidez únicamente porque quieras que hasta el último euro esté generando algo.
Empezar por el producto
Ves un ETF.
Una acción.
Bitcoin.
Un fondo.
Una recomendación en YouTube.
Y después intentas encajarlo en tu cartera.
Yo haría el camino contrario.
Objetivo → plazo → riesgo → estrategia → producto.
El producto llega bastante tarde.
Invertir dinero prestado sin entender el riesgo
Pedir dinero para invertir añade una segunda capa de riesgo.
No solo puede caer tu inversión.
La deuda sigue existiendo aunque la inversión salga mal.
Para alguien que está aprendiendo a invertir desde cero, meter apalancamiento en la ecuación complica algo que no necesita ser complicado.
Tener prisa
Este me parece especialmente peligroso porque casi nunca se siente como un error.
“Está subiendo.”
“Todo el mundo está comprando.”
“Si espero, llegaré tarde.”
“Esta oportunidad no vuelve.”
Puede que sí.
Puede que no.
Pero una inversión que solo tiene sentido si decides hoy probablemente merece que la estudies un poco más.
Vas a tener oportunidades toda tu vida.
Tu prioridad al principio no debería ser capturarlas todas.
Debería ser aprender a distinguir cuáles tienen sentido para ti.
No necesitas estar preparado al 100 %
También quiero evitar el extremo contrario.
Puedes pasar años preparándote para empezar.
Leer cincuenta libros.
Ver cuatrocientos vídeos.
Hacer diez cursos.
Esperar a ganar más.
Esperar a que baje el mercado.
Esperar a “saber suficiente”.
Y no hacer absolutamente nada.
Ese tampoco es el objetivo de este curso.
No necesitas saber analizar una empresa, calcular la duración de un bono o construir una cartera perfecta para invertir por primera vez.
Lo que necesitas es una base.
Que el dinero que inviertas no sea necesario para mantener tu vida.
Que sepas por qué estás invirtiendo.
Que tengas una idea del plazo.
Que entiendas que puedes perder dinero.
Y que no compres cosas que no comprendes.
A partir de ahí podemos aprender el resto paso a paso.
Dónde estamos dentro del curso
Esta primera lección tenía una misión muy concreta:
separar “quiero empezar a invertir” de “estoy preparado para invertir”.
No hemos decidido todavía qué comprar.
No hemos construido una cartera.
No hemos calculado rentabilidades.
No hemos elegido entre renta fija y renta variable.
Ni falta que hace.
Todo eso vendrá después.
Ahora ya tenemos el punto de partida.
Y el siguiente paso es entender una diferencia que parece obvia hasta que tienes que decidir qué hacer con tu propio dinero:
ahorrar e invertir no sirven para lo mismo.
Continúa con la siguiente lección:
→ Ahorrar vs invertir: qué diferencia hay y para qué sirve cada uno
O vuelve al índice: