Si solo te quedas con una idea, que sea esta
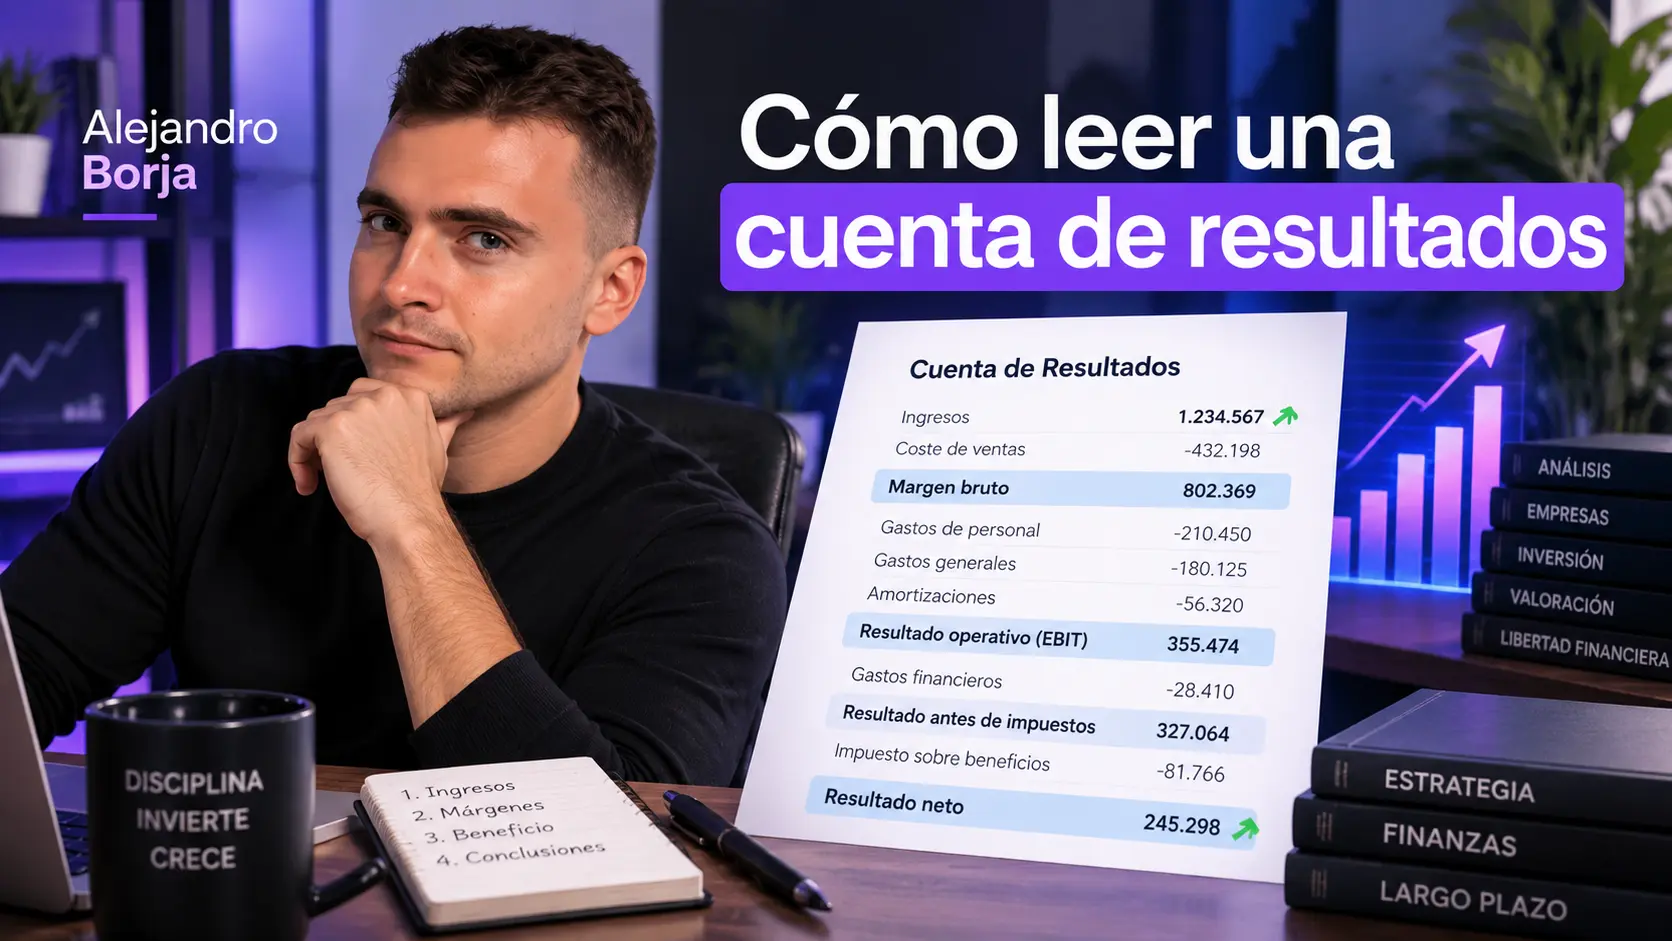
Una cuenta de resultados se lee de arriba abajo y comparando periodos.
La lógica básica es esta:
Ventas
− coste de las ventas
= beneficio bruto
− gastos del negocio
= resultado operativo
± resultado financiero
− impuestos
= beneficio neto
Pero los números aislados dicen bastante poco.
Lo interesante es descubrir si las ventas crecen, si los márgenes mejoran o empeoran y si el beneficio crece por una mejora real del negocio o por algo puntual.
Eso es lo que vamos a aprender a mirar.
Cuando llegues a la parte práctica del curso, Freedom24 es la plataforma que recomiendo especialmente para invertir en ETFs y también permite acceder a acciones. Con el enlace del curso puedes consultar la promoción disponible para nuevos clientes en cada momento. Las condiciones cambian, así que yo las revisaría antes de abrir la cuenta.
Qué es una cuenta de resultados
La cuenta de resultados, también llamada cuenta de pérdidas y ganancias, estado de resultados, income statement o P&L, muestra los ingresos y gastos de una empresa durante un periodo determinado.
Ese periodo puede ser un trimestre, seis meses o un ejercicio completo.
Y esto es importante.
La cuenta de resultados no es una fotografía de lo que tiene una empresa en un momento concreto. Eso lo veremos en el balance.
Tampoco te dice directamente cuánto efectivo ha entrado y salido de la caja. Para eso tendremos otra lección sobre el flujo de caja libre.
Aquí estamos intentando responder fundamentalmente a una pregunta:
¿Cómo ha convertido esta empresa sus ventas en beneficios?
Por eso es una de las piezas centrales del análisis fundamental frente al análisis técnico.
La estructura de una cuenta de resultados
No todas las empresas presentan exactamente las mismas líneas ni utilizan los mismos nombres.
Las normas contables permiten, por ejemplo, distintas formas de presentar los gastos. Además, la cuenta de resultados de un banco se parece bastante poco a la de una cadena de tiendas.
Para empezar, yo utilizaría este esquema mental:
| Parte | Qué estás intentando averiguar |
|---|---|
| Ventas o ingresos | ¿Cuánto negocio genera la empresa? |
| Coste de ventas | ¿Cuánto cuesta directamente generar esas ventas? |
| Beneficio bruto | ¿Qué queda después del coste directo? |
| Gastos operativos | ¿Cuánto cuesta mantener funcionando el negocio? |
| Resultado operativo o EBIT | ¿Cuánto gana el negocio con su actividad? |
| Resultado financiero | ¿Qué impacto tienen intereses y otras partidas financieras? |
| Beneficio antes de impuestos | ¿Qué queda antes de Hacienda? |
| Impuestos | ¿Cuánto se destina a impuestos sobre beneficios? |
| Beneficio neto | ¿Qué beneficio queda finalmente? |
La cuenta de resultados de una empresa real puede tener bastantes más líneas.
No pasa nada.
Lo importante al principio es entender esta cascada.
1. Empieza mirando qué periodo estás comparando
Antes de mirar una sola cifra, comprueba las fechas.
Parece obvio, pero evita bastantes errores.
No compares nueve meses de un ejercicio con doce meses del anterior. Y cuidado con comparar un trimestre con otro en negocios muy estacionales.
Imagina una empresa que vende juguetes.
Comparar octubre-diciembre con julio-septiembre probablemente te diga menos de lo que parece porque Navidad cambia completamente el negocio.
Por eso normalmente me interesa comparar:
- un trimestre con el mismo trimestre del año anterior;
- un ejercicio completo con el ejercicio anterior;
- y, sobre todo, varios años para detectar tendencias.
Una sola cuenta de resultados puede enseñarte qué ha ocurrido.
Varias cuentas de resultados empiezan a enseñarte cómo funciona el negocio.
2. Ventas: ¿el negocio está creciendo?
La primera gran línea suelen ser las ventas o ingresos.
Es la famosa top line, porque aparece cerca de la parte superior de la cuenta.
Supongamos que una empresa factura:
- 2024: 1.000 millones de euros.
- 2025: 1.100 millones.
El crecimiento de las ventas sería:
(1.100 − 1.000) / 1.000 = 10 %
Hasta aquí, bien.
Pero yo no me quedaría con el “+10 %”.
Preguntaría:
¿De dónde ha salido ese crecimiento?
Puede venir de vender más unidades, subir precios, abrir nuevos establecimientos, comprar otra empresa, lanzar un producto o beneficiarse del tipo de cambio.
Y no todas esas formas de crecer tienen las mismas implicaciones.
Tampoco asumas que vender más significa necesariamente ganar más.
Una empresa puede aumentar las ventas un 20 % mientras sus costes aumentan un 30 %.
Y entonces empieza el problema.
3. Beneficio bruto y margen bruto: cuánto queda después del coste directo
De las ventas restamos el coste directamente relacionado con lo vendido.
En una empresa industrial pueden ser materiales y producción.
En un comercio, el coste de la mercancía.
La idea sencilla sería:
Ventas − coste de ventas = beneficio bruto
Imagina:
- ventas: 1.000 millones;
- coste de ventas: 400 millones.
El beneficio bruto sería:
600 millones de euros.
Pero para comparar empresas o distintos años suele ser todavía más útil convertirlo en porcentaje.
Margen bruto = beneficio bruto / ventas
En nuestro ejemplo:
600 / 1.000 = 60 %
Esto significa que por cada 100 € vendidos quedan 60 € antes de pagar el resto de gastos del negocio.
Y aquí ya empiezan a aparecer cosas interesantes.
Supongamos que al año siguiente las ventas crecen a 1.100 millones, pero el margen bruto cae del 60 % al 52 %.
La empresa vende más.
Pero cada euro de ventas deja bastante menos margen.
Ese dato me interesa mucho más que celebrar automáticamente que la facturación ha subido.
No existe un margen bruto “bueno” para todas las empresas
Un margen bruto del 30 % puede ser fantástico en un determinado negocio y terrible en otro.
Por eso evitaría reglas del tipo:
Una buena empresa debe tener un margen bruto superior al X %.
No funciona así.
Compara una empresa principalmente con:
- su propia evolución histórica;
- negocios realmente comparables;
- la economía de su sector.
Comparar el margen bruto de una empresa de software con el de un supermercado te puede llevar a conclusiones bastante absurdas.
4. Gastos operativos: cuánto cuesta hacer funcionar el negocio
Después aparecen los gastos necesarios para mantener la actividad.
Dependiendo de la empresa y de cómo presente sus cuentas puedes encontrarte conceptos como:
- gastos de personal;
- marketing;
- administración;
- alquileres;
- tecnología;
- distribución;
- otros gastos de explotación.
Aquí la pregunta que yo haría es bastante simple:
¿Los gastos están creciendo más rápido o más lento que las ventas?
Imagina:
| Año 1 | Año 2 | |
|---|---|---|
| Ventas | 1.000 M€ | 1.100 M€ |
| Crecimiento | — | +10 % |
| Gastos operativos | 300 M€ | 315 M€ |
| Crecimiento | — | +5 % |
Las ventas han aumentado un 10 % mientras los gastos operativos solo lo han hecho un 5 %.
El negocio está consiguiendo generar más ingresos sin aumentar sus gastos al mismo ritmo.
Esa dinámica puede producir lo que muchas veces escucharás llamar apalancamiento operativo.
Pero cuidado: también funciona al revés.
Un negocio con muchos costes relativamente rígidos puede sufrir bastante cuando las ventas caen.
5. Resultado operativo y margen operativo: aquí empieza a verse el negocio de verdad
Después de descontar los costes relacionados con la actividad llegamos al resultado operativo.
En muchas cuentas aparecerá como EBIT, es decir, beneficio antes de intereses e impuestos.
Para mí es una de las líneas más interesantes porque intenta aislar bastante bien el resultado generado por la actividad empresarial antes de meter financiación e impuestos.
Y otra vez prefiero acompañar la cifra absoluta con su margen:
Margen operativo = resultado operativo / ventas
Supongamos:
- ventas: 1.000 millones;
- EBIT: 200 millones.
Margen operativo:
200 / 1.000 = 20 %
Por cada 100 € facturados, el negocio está generando aproximadamente 20 € de resultado operativo.
Ahora imagina que las ventas aumentan un 5 %, pero el EBIT lo hace un 15 %.
Ahí quiero entender qué ha cambiado.
¿Ha mejorado el margen bruto?
¿Está controlando mejor los gastos?
¿Ha cambiado el mix de productos?
Eso es mucho más interesante que mirar únicamente el resultado final.
¿Y el EBITDA?
Es muy probable que también te encuentres el EBITDA.
Simplificando bastante, parte del resultado antes de intereses, impuestos, depreciaciones y amortizaciones.
Es útil para determinadas comparaciones, pero hay dos errores que evitaría desde el principio:
EBITDA no es beneficio neto.
Y, todavía más importante:
EBITDA no significa que ese dinero haya entrado realmente en caja.
Más adelante veremos por qué beneficio contable y efectivo pueden contar historias diferentes cuando estudiemos el flujo de caja.
6. Resultado financiero: lo que ocurre fuera de la operación
Después del resultado operativo aparecen normalmente partidas financieras.
Por ejemplo:
- intereses pagados;
- intereses cobrados;
- determinadas diferencias de cambio;
- otros ingresos o gastos financieros.
Aquí empiezas a separar dos cuestiones.
Una empresa puede tener un negocio operativo fantástico pero soportar una carga financiera muy elevada.
Imagina:
- EBIT: 100 millones;
- gastos financieros netos: 60 millones.
El negocio genera 100 millones antes de financiación, pero una parte enorme desaparece después.
Eso no significa automáticamente que la empresa sea mala.
Significa que tenemos otra pregunta que investigar.
Cuando lleguemos a esa parte del curso veremos específicamente cómo interpretar la deuda neta sobre EBITDA.
Aquí basta con que detectes cuándo el resultado financiero tiene un peso importante.
7. Beneficio antes de impuestos e impuestos
Después de incorporar los resultados financieros llegamos al beneficio antes de impuestos, que también puedes encontrar como BAI o EBT.
Luego se resta el impuesto sobre beneficios.
No asumiría automáticamente que el porcentaje pagado debe coincidir exactamente con el tipo nominal del impuesto de sociedades.
Una multinacional puede operar en muchos países y existir diferencias temporarias, créditos fiscales y bastantes otros elementos contables.
Para una primera lectura no necesitas convertirte en fiscalista.
Lo que sí merece atención es un cambio enorme.
Si el beneficio neto se dispara porque un año la empresa registra un efecto fiscal excepcional, no deberías interpretar ese crecimiento de la misma forma que si hubiese aumentado el beneficio operativo.
8. Beneficio neto: lo que queda al final
Llegamos a la línea que suele llevarse todos los titulares.
El beneficio neto.
Representa el resultado después de los gastos, resultados financieros e impuestos que correspondan.
También podemos calcular:
Margen neto = beneficio neto / ventas
Imagina:
- ventas: 1.000 millones;
- beneficio neto: 150 millones.
Margen neto:
15 %
Por cada 100 € de ventas, quedan 15 € de beneficio neto.
Es una cifra importantísima.
Pero yo no leería una cuenta de resultados empezando por abajo.
Porque entonces sabes cuánto ganó la empresa, pero no entiendes cómo llegó hasta ahí.
Y ese “cómo” es precisamente lo interesante.
Además, el beneficio neto será el punto de partida para otros conceptos que aprenderemos después, como el beneficio por acción o BPA y posteriormente el PER de una acción.
No los necesitamos todavía.
Primero aprendamos a leer el negocio.
Vamos con una empresa real: la cuenta de resultados de Inditex
Ahora quiero hacer exactamente lo que haría al enfrentarme a las cuentas de una empresa cotizada.
Abrirlas y recorrerlas de arriba abajo.
Voy a utilizar la cuenta de pérdidas y ganancias consolidada de Inditex correspondiente al ejercicio 2025, comparada con 2024.
Estas son cifras oficiales publicadas por la propia compañía en sus cuentas anuales.
| Millones de euros | 2025 | 2024 |
|---|---|---|
| Ventas | 39.864 | 38.632 |
| Coste de la mercancía | -16.642 | -16.288 |
| Margen bruto | 23.222 | 22.343 |
| Margen bruto porcentual | 58,3 % | 57,8 % |
| Gastos de explotación | -11.878 | -11.555 |
| Otras pérdidas y ganancias netas | -77 | -60 |
| EBITDA | 11.267 | 10.728 |
| Amortizaciones y depreciaciones | -3.270 | -3.174 |
| EBIT | 7.997 | 7.554 |
| Resultados financieros | -80 | -77 |
| Resultado de inversiones por puesta en equivalencia | 102 | 99 |
| Beneficio antes de impuestos | 8.020 | 7.577 |
| Impuesto sobre beneficios | -1.800 | -1.700 |
| Resultado neto | 6.220 | 5.877 |
Vamos línea por línea.
Las ventas crecieron alrededor de un 3,2 %
Inditex pasó de 38.632 millones a 39.864 millones de euros de ventas.
La empresa está creciendo.
Pero un 3,2 % por sí solo todavía no me dice si el ejercicio ha sido especialmente bueno.
Quiero saber qué ocurre debajo.
El coste de la mercancía creció menos que las ventas
El coste pasó de 16.288 a 16.642 millones.
Es aproximadamente un 2,2 % más.
Eso es interesante porque las ventas crecieron más rápido.
¿Consecuencia?
El margen bruto aumentó de 22.343 a 23.222 millones y el porcentaje de margen pasó del 57,8 % al 58,3 %.
Aquí ya sabemos algo que mirando únicamente las ventas no veíamos.
Inditex no solo vendió más: consiguió quedarse con una proporción ligeramente mayor de esas ventas después del coste de la mercancía.
La propia compañía destacó la mejora de su margen bruto en sus resultados de 2025.
Los gastos de explotación crecieron alrededor de un 2,8 %
Pasaron de 11.555 a 11.878 millones.
Otra vez sucede algo interesante.
Las ventas crecieron aproximadamente un 3,2 % y estos gastos alrededor de un 2,8 %.
No es una diferencia gigantesca, pero significa que los gastos operativos no crecieron más rápido que los ingresos.
El EBITDA creció alrededor de un 5 %
Subió de 10.728 a 11.267 millones.
Ahora aparece el efecto de lo que hemos ido viendo.
Las ventas crecieron algo más de un 3 %, pero el EBITDA aproximadamente un 5 %.
El beneficio operativo previo a amortizaciones está avanzando más rápido que la facturación.
Las amortizaciones y depreciaciones fueron 3.270 millones
Esta partida creció desde los 3.174 millones del ejercicio anterior.
Al restarla del EBITDA llegamos al EBIT.
No necesitas profundizar todavía en cómo se contabilizan las amortizaciones.
Quédate con la lógica:
EBITDA
− amortizaciones y depreciaciones
= EBIT
El EBIT alcanzó 7.997 millones
En 2024 había sido de 7.554 millones.
Eso supone un crecimiento cercano al 5,9 %.
Y podemos hacer otro cálculo útil:
Margen operativo 2025 ≈ 7.997 / 39.864 = 20,1 %
En 2024 estaba aproximadamente en:
7.554 / 38.632 = 19,6 %
Es decir, la rentabilidad operativa mejoró.
Para mí, esta comparación dice bastante más que afirmar simplemente que “Inditex ganó más”.
El resultado financiero fue de -80 millones
Comparado con un EBIT cercano a 8.000 millones, su peso es relativamente pequeño en esta cuenta de resultados.
Además, Inditex registró 102 millones positivos procedentes de inversiones contabilizadas por el método de la participación.
Por eso ocurre algo que puede parecer raro la primera vez que lees unas cuentas:
El EBIT es de 7.997 millones, pero el resultado antes de impuestos asciende a 8.020 millones.
No hay ningún misterio.
Entre ambos existen otras líneas que pueden sumar o restar.
Después de impuestos quedan 6.220 millones de beneficio neto
El beneficio neto pasó de 5.877 a 6.220 millones.
Es aproximadamente un 5,8 % más.
Otra vez, el beneficio está creciendo bastante más rápido que unas ventas que aumentaron alrededor del 3,2 %.
Podemos calcular también el margen neto:
6.220 / 39.864 ≈ 15,6 %
Frente a aproximadamente un 15,2 % el año anterior.
La lectura que yo haría de esta cuenta de resultados es bastante sencilla:
las ventas crecieron, el margen bruto mejoró y el resultado operativo y el beneficio neto avanzaron más rápido que la facturación.
Eso es información útil.
Lo que no haría es dar el salto de:
“Las cuentas son buenas, por tanto la acción es una buena compra”.
No.
Todavía nos faltan el balance, la generación de caja, la deuda, la rentabilidad sobre el capital y, finalmente, la valoración.
Buena empresa y buena inversión no significan necesariamente lo mismo.
Una forma bastante útil de practicar es elegir una empresa que conozcas, abrir sus dos últimos informes anuales e intentar repetir el ejercicio que acabamos de hacer con Inditex. Si además quieres tener una cuenta desde la que seguir compañías y más adelante invertir, puedes consultar Freedom24 y su promoción vigente aquí:
Nunca mires un único año
Esta es probablemente una de las costumbres que más intentaría adquirir desde el principio.
Un año puede engañar bastante.
Yo intentaría observar al menos varios ejercicios y construir una tabla sencilla:
| Métrica | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 |
|---|---|---|---|---|---|
| Ventas | |||||
| Crecimiento ventas | |||||
| Margen bruto | |||||
| Margen operativo | |||||
| Beneficio neto | |||||
| Margen neto |
No necesitas montar un modelo financiero gigantesco.
Con esto ya puedes descubrir bastantes cosas.
¿Las ventas crecen de forma consistente?
No hace falta que crezcan todos los años.
Hay empresas cíclicas.
Pero quiero entender la tendencia.
¿Los márgenes mejoran o empeoran?
Si una empresa vende cada vez más pero necesita sacrificar margen constantemente para conseguirlo, merece investigar qué está pasando.
¿El beneficio operativo crece más rápido que las ventas?
Puede ser una señal de que el negocio está ganando eficiencia.
Y también puede ocurrir lo contrario.
¿El beneficio neto sigue al beneficio operativo?
Si el operativo cae mientras el neto se dispara, yo buscaría la explicación antes de sacar conclusiones.
Probablemente está ocurriendo algo entre ambas líneas.
Las señales que me harían investigar un poco más
Una cuenta de resultados rara vez te da una respuesta definitiva.
Lo que sí hace muy bien es darte preguntas.
Hay varias situaciones ante las que yo levantaría la ceja.
Las ventas crecen, pero el margen bruto cae todos los años
Puede indicar presión sobre precios, aumento de costes, peor mezcla de productos o más competencia.
No significa necesariamente que exista un problema grave.
Pero existe una historia que merece entenderse.
Las ventas crecen mucho y el beneficio operativo apenas se mueve
Quizá conseguir ese crecimiento está siendo extremadamente caro.
Otra vez: investigar.
El beneficio neto se dispara sin que mejore el negocio operativo
Aquí buscaría inmediatamente partidas extraordinarias.
Venta de activos, efectos fiscales, resultados financieros o cualquier acontecimiento que no tenga por qué repetirse.
Porque no es lo mismo ganar más vendiendo mejor que ganar más porque has vendido un edificio.
Cada ejercicio aparece un nuevo “gasto extraordinario”
Una partida extraordinaria puede existir.
Dos también.
Pero si todos los años hay una explicación diferente para eliminar gastos del resultado “ajustado”, yo compararía con cuidado las cifras ajustadas de la compañía con las cuentas oficiales.
Lo extraordinario que ocurre constantemente empieza a parecer bastante ordinario.
Los gastos financieros empiezan a comerse el beneficio operativo
No sacaríamos una conclusión únicamente con esa línea.
Pero sí nos llevaría directamente a estudiar la financiación y el endeudamiento de la empresa.
El beneficio mejora únicamente en un trimestre
No extrapoles demasiado rápido.
Puede existir estacionalidad, una comparación especialmente sencilla o algún acontecimiento puntual.
Un trimestre es información.
No necesariamente una tendencia.
Cuidado con los resultados “ajustados”
Cuando leas presentaciones de resultados te encontrarás palabras como:
- resultado ajustado;
- EBITDA ajustado;
- beneficio subyacente;
- beneficio normalizado;
- resultado recurrente.
No tienen por qué esconder nada malo.
Muchas veces ayudan a separar un acontecimiento puntual del comportamiento habitual del negocio.
Pero yo seguiría un orden.
Primero miro la cifra contable oficial.
Después intento entender qué ajustes propone la dirección y por qué.
Imagina que una empresa presenta:
- beneficio neto oficial: 100 millones;
- beneficio “ajustado”: 160 millones.
La diferencia son 60 millones.
Mi pregunta no es cuál de las dos cifras me gusta más.
Es:
¿Qué han eliminado para conseguir esos 160 millones y tiene sentido pensar que no volverá a ocurrir?
Ese tipo de pregunta vale muchísimo más que memorizar veinte ratios.
Beneficio no significa dinero en el banco
Este matiz merece quedarse grabado.
Una empresa puede registrar una venta y contabilizar ingresos aunque todavía no haya cobrado todo el efectivo.
También existen amortizaciones, provisiones y otras partidas contables que hacen que beneficio y caja no coincidan.
Por tanto:
beneficio neto ≠ efectivo generado.
No voy a desarrollar aquí la diferencia porque sería repetir otra lección del curso.
Cuando lleguemos al flujo de caja libre veremos precisamente cuánto efectivo genera realmente el negocio y qué puede hacer con él.
Mi método para leer una cuenta de resultados en cinco minutos
Si mañana abres las cuentas anuales de una empresa que nunca has analizado, yo empezaría así.
1. Comprueba el periodo.
¿Año completo, semestre o trimestre? ¿Con qué periodo se está comparando?
2. Mira las ventas.
¿Cuánto crecen o caen?
3. Mira el margen bruto.
¿Está mejorando, estable o deteriorándose?
4. Mira los gastos operativos.
¿Crecen más rápido o más lento que las ventas?
5. Calcula el margen operativo.
¿El negocio está convirtiendo una mayor proporción de las ventas en resultado operativo?
6. Mira qué ocurre entre el EBIT y el beneficio antes de impuestos.
¿Hay grandes gastos financieros u otras partidas?
7. Mira el beneficio neto y su margen.
¿Está creciendo por una mejora real del negocio?
8. Busca algo raro.
Partidas extraordinarias, saltos enormes, cambios de margen o diferencias difíciles de explicar.
9. Repite el ejercicio con varios años.
Y si alguna cifra cambia mucho, entonces sí: entra en las notas de las cuentas anuales.
Ahí suele estar la explicación.
Dónde encontrar la cuenta de resultados de una empresa
Para analizar una cotizada intentaría acudir siempre a la fuente original.
Normalmente tienes tres sitios muy sencillos.
El primero es la sección de Investor Relations o Relación con Inversores de la propia empresa.
Ahí encontrarás normalmente:
- informes anuales;
- resultados trimestrales o semestrales;
- cuentas auditadas;
- presentaciones para inversores.
En empresas cotizadas españolas también puedes consultar la información presentada ante la CNMV.
Y un broker o una plataforma financiera puede ser cómodo para consultar rápidamente cifras y seguir empresas, pero yo no sustituiría el informe oficial por el dato resumido de una aplicación cuando estoy haciendo un análisis serio.
Especialmente si un número me parece extraño.
Siempre puedes volver a la fuente.
Lo que una cuenta de resultados todavía no te puede decir
Después de aprender a leerla es bastante fácil emocionarse y pensar que ya sabemos analizar una empresa.
Todavía no.
La cuenta de resultados responde muy bien a:
¿Cómo está generando beneficios el negocio?
Pero quedan preguntas diferentes.
¿Cuánta deuda tiene?
¿Cuánta caja?
¿Qué activos necesita?
¿Está convirtiendo esos beneficios en efectivo?
¿Cuánto capital necesita para crecer?
¿La acción está cara o barata?
Por eso el orden del curso importa.
La siguiente lección es cómo leer un balance de situación.
Después iremos añadiendo piezas:
- entenderemos el flujo de caja libre;
- veremos qué significa el beneficio por acción o BPA;
- aprenderemos a interpretar el PER de las acciones;
- compararemos ROE frente a ROIC;
- estudiaremos la deuda neta sobre EBITDA;
- y finalmente juntaremos las piezas en la lección sobre cómo analizar una empresa antes de invertir.
Esa última parte es importante.
No quiero que termines este curso memorizando qué significa cada línea de unas cuentas.
Quiero que seas capaz de abrir el informe de una empresa y hacerte mejores preguntas.
La idea con la que me quedaría
Cuando veas una cuenta de resultados, no vayas directamente al beneficio neto.
Empieza arriba.
¿Cuánto vende?
Después:
¿Cuánto le cuesta venderlo?
Luego:
¿Cuánto cuesta mantener funcionando el negocio?
Y finalmente:
¿Cuánto termina quedando para el accionista?
Después compara todo eso con los años anteriores.
Ahí es cuando las cifras dejan de ser una tabla contable y empiezan a explicarte cómo funciona una empresa.
Y todavía no hemos hablado de si esa empresa tiene una buena situación financiera.
Eso viene justo ahora.
Siguiente lección: Cómo leer un balance de situación.
Si ya estás construyendo tu cartera o quieres tener preparada la plataforma para cuando llegue la parte práctica, puedes abrir una cuenta en Freedom24 desde el enlace del curso. Yo revisaría siempre la promoción, las comisiones y las condiciones vigentes antes de ingresar dinero.