Para ir al grano: qué compraría y cómo lo haría
Trade Republic tiene sentido para invertir periódicamente en el S&P 500, sobre todo por sus planes de inversión. Su información comercial actual indica que esos planes no tienen comisión de ejecución de Trade Republic, mientras que una operación individual tiene 1 € de coste externo de liquidación, además del spread y de los costes propios del ETF.
Para una estrategia sencilla de largo plazo, yo lo plantearía así:
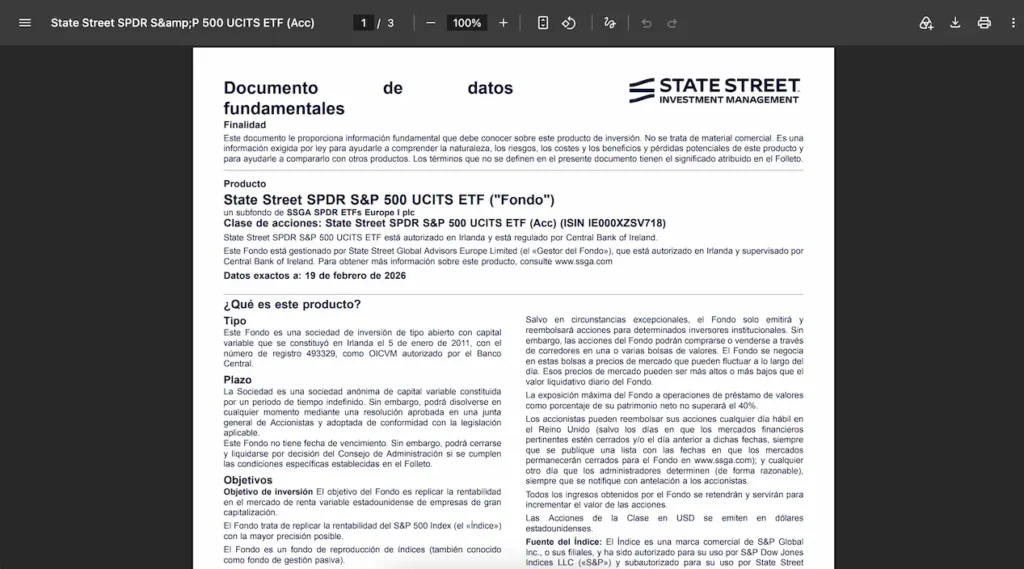
ETF: State Street SPDR S&P 500 UCITS ETF (Acc)
ISIN: IE000XZSV718
TER: 0,03 % anual
Dividendos: acumulación
Domicilio: Irlanda
Índice: S&P 500
Plan de inversión: especialmente interesante si vas a aportar una cantidad periódica.
No significa que sea “el mejor ETF” en términos absolutos. Si valoras muchísimo el historial y el tamaño del fondo, el iShares Core S&P 500 UCITS ETF sigue siendo una alternativa excelente. Y Xtrackers tiene actualmente otra opción física con un coste del 0,03 %.
La diferencia importante no está en encontrar mágicamente el ETF perfecto.
Está en elegir uno bueno, entender qué estás comprando y no estropear después la estrategia por costes, decisiones constantes o un horizonte que no encaja.
Qué ETF del S&P 500 elegir en Trade Republic
El universo de inversión español de Trade Republic incluye varias formas de replicar el S&P 500. Estas son las cuatro que yo pondría primero encima de la mesa.
| ETF | ISIN | Coste anual | Dividendos | Réplica | Cómo lo veo |
|---|---|---|---|---|---|
| State Street SPDR S&P 500 UCITS ETF (Acc) | IE000XZSV718 | 0,03 % | Acumulación | Replicada | Mi opción base por coste y tamaño |
| Xtrackers S&P 500 UCITS ETF 4C | IE000Z9SJA06 | 0,03 % | Acumulación | Física | Alternativa excelente |
| iShares Core S&P 500 UCITS ETF (Acc) | IE00B5BMR087 | 0,07 % | Acumulación | Física | Enorme, muy consolidado y sencillo |
| Vanguard S&P 500 UCITS ETF (Acc) | IE00BFMXXD54 | 0,07 % | Acumulación | Física | Muy buena alternativa si prefieres Vanguard |
Los cuatro son UCITS domiciliados en Irlanda y buscan darte esencialmente la misma exposición: grandes empresas estadounidenses incluidas en el S&P 500. State Street confirma un TER del 0,03 % para SPYL; Xtrackers aplica actualmente un 0,03 % a su clase 4C; iShares cobra un 0,07 % y Vanguard un 0,07 %.
Por qué elegiría SPYL
El State Street SPDR S&P 500 UCITS ETF (Acc) me parece ahora mismo especialmente equilibrado.
Tiene un TER del 0,03 %, es de acumulación, está domiciliado en Irlanda, cumple UCITS y su fondo gestiona más de 43.000 millones de dólares según los datos actuales de State Street. La clase concreta de acumulación supera los 18.000 millones. No estamos hablando precisamente de un ETF diminuto.
Y el coste es difícil de discutir.
Con 10.000 € invertidos, un TER del 0,03 % equivale aproximadamente a 3 € anuales. Un TER del 0,07 % equivale a unos 7 €.
La diferencia son 4 € al año por cada 10.000 €.
Con 100.000 €, hablamos de unos 40 € anuales de diferencia.
Esto también pone las cosas en perspectiva: yo no cambiaría un ETF excelente por ahorrar cuatro euros cada 10.000 € si el otro me ofrece alguna característica que valoro más. El TER importa, pero cuando ya estás comparando productos del 0,03 % y del 0,07 %, empiezan a pesar más la calidad de réplica, la liquidez, la estructura y, sobre todo, mantener una estrategia coherente.
Xtrackers es probablemente la alternativa que más compararía
El Xtrackers S&P 500 UCITS ETF 4C, ISIN IE000Z9SJA06, también me gusta bastante sobre el papel.
Actualmente cobra un 0,03 %, acumula los rendimientos, está domiciliado en Irlanda y utiliza réplica física directa. A finales de julio de 2026 el subfondo tenía unos 4.080 millones de dólares en activos.
Aquí la diferencia frente a SPYL ya es pequeña.
Si ambos aparecen con condiciones similares cuando vas a comprar, no perdería demasiado tiempo intentando adivinar cuál va a superar al otro por unas centésimas. Están diseñados precisamente para que eso no ocurra.
¿Y el famoso iShares SXR8/CSPX?
También es una muy buena opción.
El iShares Core S&P 500 UCITS ETF, ISIN IE00B5BMR087, tiene réplica física, acumulación, domicilio irlandés y un TER del 0,07 %. Además, hablamos de un producto lanzado en 2010 cuyo fondo supera actualmente los 150.000 millones de dólares.
Yo no lo descartaría ni mucho menos por pagar cuatro centésimas más.
De hecho, si priorizas tamaño, trayectoria y una enorme implantación en el mercado europeo, tiene bastante sentido.
Y aquí hay una recomendación práctica: busca los ETF por ISIN, no únicamente por ticker.
El mismo fondo puede aparecer como SXR8, CSPX u otro ticker dependiendo de la bolsa y la divisa de negociación. El ISIN identifica la clase concreta y te evita comprar por error un producto parecido.
Cómo invertir en el S&P 500 desde Trade Republic paso a paso
Una vez has elegido el ETF, la operativa es bastante sencilla. Trade Republic permite comprar valores de forma puntual o crear un plan de inversión periódico; también admite inversiones fraccionadas desde importes pequeños.
- Entra en Trade Republic y utiliza el buscador. Yo introduciría directamente el ISIN del ETF, por ejemplo
IE000XZSV718, en lugar de escribir simplemente “S&P 500”. - Comprueba que es exactamente el producto que querías. Revisa índice, ISIN, acumulación o distribución, costes y documento de datos fundamentales.
- Decide si quieres hacer una compra puntual o un plan de inversión. Esta elección importa bastante más de lo que parece por los costes.
- Si es una compra puntual, puedes indicar importe o número de participaciones y elegir el tipo de orden disponible. Trade Republic ofrece órdenes de mercado, límite y stop.
- Si vas a invertir todos los meses, puedes crear un plan y determinar cantidad y frecuencia. Trade Republic permite actualmente frecuencia semanal, dos veces al mes, mensual o trimestral.
- Revisa la información de costes antes de confirmar. No miraría solo el famoso “1 €”: comprueba también spread y costes del ETF.
- Confirma únicamente cuando el ISIN y las condiciones coincidan con lo que querías comprar. Un nombre parecido no es suficiente.
Para una aportación mensual de 50, 100 o 200 €, yo me inclinaría claramente por el plan de inversión en lugar de hacer una compra manual todos los meses.
Y no porque automatizar sea siempre mejor.
Es porque aquí los números importan.
Cuánto cuesta realmente invertir en el S&P 500 con Trade Republic
Este es uno de los puntos donde más confusión veo.
Trade Republic anuncia operaciones individuales con 1 € de costes externos de liquidación y planes de inversión recurrentes sin comisión de Trade Republic. Eso no significa que invertir en un ETF sea completamente gratis: siguen existiendo el TER del fondo, el spread y otros posibles costes del producto o de terceros.
El euro fijo importa muchísimo cuando inviertes poco
Mira lo que ocurre con una compra puntual:
| Compra | Coste fijo de 1 € | Coste porcentual inicial |
|---|---|---|
| 25 € | 1 € | 4 % |
| 50 € | 1 € | 2 % |
| 100 € | 1 € | 1 % |
| 500 € | 1 € | 0,20 % |
| 1.000 € | 1 € | 0,10 % |
| 10.000 € | 1 € | 0,01 % |
Pagar 1 € por invertir 10.000 € es prácticamente irrelevante.
Pagar 1 € por invertir 25 € es otra historia.
Has perdido un 4 % antes de que el S&P 500 haga absolutamente nada.
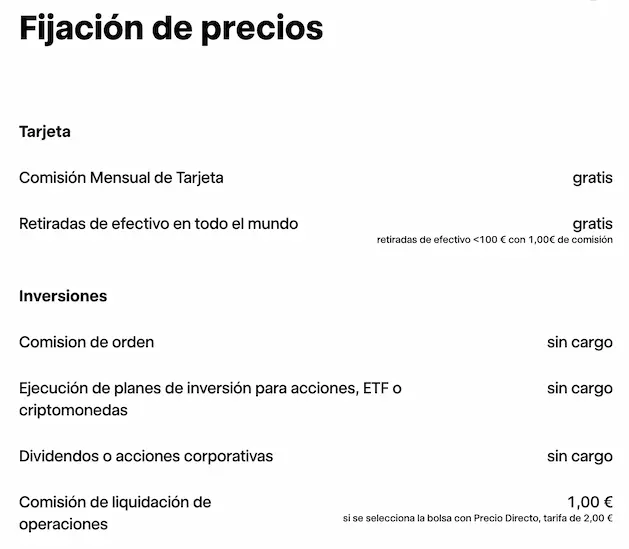
Trade Republic permite compras fraccionadas desde 1 €, pero las operaciones fraccionadas puntuales también soportan ese euro de coste externo. Por eso no me parece demasiado lógico utilizar una orden manual de 20 o 30 € simplemente porque técnicamente puedas hacerlo.
Si quieres invertir poco y hacerlo periódicamente, ahí es donde el plan tiene mucho más sentido.
Un plan sin comisión no significa que el ETF no tenga costes
Esta distinción parece obvia, pero merece dejarla muy clara.
Que Trade Republic no cobre el euro de ejecución en un plan no elimina el TER del ETF.
Si tu ETF tiene un TER del 0,03 %, ese coste sigue existiendo. No recibes una factura de 3 € por cada 10.000 €: los gastos se descuentan internamente del patrimonio del fondo y terminan reflejándose en su valor. La CNMV recuerda precisamente que los ETF tienen gastos directos e indirectos que afectan a la rentabilidad final.
También existe el spread, que es la diferencia entre el precio al que puedes comprar y vender.
Y a veces estamos discutiendo durante dos horas si pagar un TER del 0,03 % o del 0,05 % mientras aceptamos una mala ejecución bastante más cara.
Yo miraría el conjunto.
El plan también tiene una contrapartida
No eliges exactamente el momento y el precio de ejecución.
Trade Republic explica que los planes se ejecutan mediante procesos automatizados a lo largo de la jornada y que no puede garantizar el precio más favorable del día.
Para una estrategia de aportaciones durante 15 o 20 años, esto no me preocuparía demasiado.
Si vas a invertir una cantidad grande de golpe y quieres controlar exactamente el precio máximo que estás dispuesto a pagar, una orden límite puede tener más sentido aunque pagues ese euro.
Las cosas que miraría antes de invertir un euro
Elegir entre SPYL, SXR8 o VUAA es bastante menos importante que algunas decisiones que suelen pasar desapercibidas.
Comprar el ETF en euros no elimina el riesgo dólar
Este es uno de los conceptos que más confusión genera.
SPYL, por ejemplo, tiene una clase denominada en dólares pero cotiza también en euros en Deutsche Börse y Euronext. Vanguard VUAA puede comprarse igualmente en euros en bolsas europeas aunque la divisa base sea el dólar.
Comprar en euros te evita tener que pensar en dólares durante la operación.
Pero no convierte automáticamente tu inversión en una cartera cubierta frente al dólar.
El riesgo económico sigue viniendo fundamentalmente de las empresas estadounidenses que tienes dentro y de la relación entre esas exposiciones y tu moneda. Para eliminar específicamente parte del riesgo de divisa necesitarías una clase cubierta —“EUR Hedged”—, que es un producto diferente.
Dicho de otra forma: “cotiza en EUR” y “EUR Hedged” no significan lo mismo.
Tener 500 empresas no significa estar invertido en todo el mundo
El S&P 500 es un índice fantástico para entender la gran bolsa estadounidense, pero no es un índice global.
S&P Dow Jones Indices lo define como un índice de 500 grandes compañías estadounidenses que representa aproximadamente el 80 % de la capitalización disponible de ese mercado. Además, está ponderado por capitalización: las empresas más grandes pesan mucho más que las pequeñas.
Por tanto, comprar un ETF del S&P 500 te da mucha diversificación dentro de la gran bolsa estadounidense, pero sigues tomando una decisión geográfica clara.
No tienes directamente un índice diseñado para cubrir Europa, Japón, países emergentes y el resto de mercados mundiales.
Esto no convierte al S&P 500 en una mala inversión.
Simplemente conviene saber qué estás comprando.
Si quieres que una única posición sea el núcleo más global posible de tu cartera, yo también compararía índices mundiales antes de decidir que el S&P 500 debe ser necesariamente tu única inversión.
Para largo plazo, prefiero acumulación en este contexto
Un ETF de acumulación reinvierte internamente los rendimientos en lugar de enviarte periódicamente el dinero a la cuenta.
A mí me parece especialmente cómodo cuando el objetivo es construir patrimonio y no necesitas vivir todavía de esas distribuciones.
SPYL, XDPU, CSPX/SXR8 y VUAA tienen versiones de acumulación como las que he seleccionado arriba.
Eso no convierte la inversión en “libre de impuestos”.
Simplemente cambia cómo se gestionan las distribuciones dentro del vehículo y evita que tengas que reinvertir manualmente cada pago recibido.
El S&P 500 no es el lugar para tu fondo de emergencia
Puedes tener una estrategia de inversión maravillosa y aun así cometer un error si utilizas dinero que vas a necesitar pronto.
El S&P 500 es renta variable. Su valor puede caer de forma importante precisamente cuando tú necesites recuperar el dinero.
Por eso separaría completamente ahorro de emergencia e inversión. Si todavía no has hecho esa parte, aquí tienes mi guía sobre dónde crear y guardar un fondo de emergencia.
Y si estás empezando, también revisaría los errores que más suelen cometer los inversores principiantes. Elegir un buen ETF ayuda, pero muchas veces el daño viene de otro sitio: invertir dinero que no puede esperar, perseguir precios o cambiar continuamente de estrategia.
El matiz fiscal en España que puede cambiar mi decisión
Para mí, esta es una de las partes más importantes del artículo porque no tiene que ver con Trade Republic ni con encontrar un TER unas centésimas menor.
Tiene que ver con ETF frente a fondo de inversión.
En España existe un régimen que permite traspasar determinadas inversiones entre fondos elegibles sin tributar por la ganancia en ese momento. La tributación se difiere hasta el reembolso definitivo.
Los ETF no disfrutan de ese régimen.
La guía fiscal de la CNMV actualizada en 2026 lo dice expresamente: el diferimiento por traspaso puede aplicarse a determinados fondos españoles y UCITS comunitarios registrados en la CNMV, pero no se aplica a los fondos cotizados o ETF.
Imagina que dentro de diez años tienes 50.000 € en un ETF del S&P 500 que compraste por 25.000 €.
Quieres cambiar toda la estrategia y pasar a otro índice.
Para hacer ese cambio con el ETF normalmente tendrás que vender, materializar la plusvalía y asumir las consecuencias fiscales correspondientes.
Con un fondo de inversión elegible para traspasos, podrías tener la posibilidad de cambiar de un fondo a otro manteniendo el diferimiento fiscal.
Eso puede importar muchísimo más que pagar un TER del 0,03 % en lugar del 0,07 %.
Además, Trade Republic ya comercializa en España fondos de inversión a través de su sucursal española y señala expresamente el régimen de traspasos para los fondos que cumplan las condiciones.
Por eso, antes de decidir “quiero invertir en el S&P 500 con Trade Republic”, yo haría una pregunta anterior:
¿Quiero específicamente un ETF o lo que quiero es invertir de forma indexada en Estados Unidos?
No es exactamente lo mismo.
Si piensas comprar, mantener durante muchos años y apenas hacer cambios, el ETF puede encajarte perfectamente.
Si valoras mucho poder cambiar de fondo, rebalancear o modificar la estrategia en el futuro sin materializar fiscalmente las ganancias en cada traspaso, estudiaría también un fondo indexado elegible.
Para un residente fiscal en España, esta diferencia puede cambiar por completo cuál es el producto más eficiente.
Entonces, ¿usaría Trade Republic para invertir en el S&P 500?
Sí me parece una plataforma con bastante sentido para este uso concreto.
Trade Republic es un banco alemán supervisado por BaFin y parte de sus servicios en España se prestan mediante su sucursal española bajo supervisión del Banco de España y la CNMV. Los valores en cartera pertenecen al cliente y se mantienen en depositarios; no funcionan como un depósito bancario cubierto por el Fondo de Garantía de Depósitos porque son valores, no efectivo.
Pero la razón por la que me gusta para esta estrategia no es simplemente que esté regulado.
Es la combinación de ETF baratos, inversión fraccionada, automatización y planes periódicos sin el euro de coste de las operaciones individuales según sus tarifas actuales.
Para alguien que quiere invertir, por ejemplo, 100 o 300 € cada mes en un ETF del S&P 500 y dejar que la estrategia trabaje durante muchos años, encaja muy bien.
Para una persona que va a realizar una compra puntual grande también puede servir: pagar 1 € sobre varios miles de euros tiene un impacto porcentual mínimo y puedes utilizar una orden límite si quieres controlar la ejecución.
¿Dónde tendría más dudas?
Si eres residente en España y crees que vas a cambiar de fondos varias veces durante tu vida como inversor, yo compararía muy seriamente la alternativa de utilizar fondos indexados con posibilidad de traspaso antes de casarme con un ETF.
Y tampoco compraría el S&P 500 simplemente porque haya sido uno de los índices más populares y rentables históricamente.
Primero decidiría qué exposición quiero.
Después elegiría el vehículo.
Y solo entonces el broker.
Hacerlo al revés es una forma estupenda de dedicar mucho tiempo a escoger una app y muy poco a pensar en la inversión.
Preguntas frecuentes sobre el S&P 500 en Trade Republic
¿Cuál es el S&P 500 de Trade Republic?
No existe un único “S&P 500 de Trade Republic”. Trade Republic es el intermediario y ofrece distintos ETF que replican el índice. Entre ellos están SPYL de State Street, el Xtrackers S&P 500 UCITS ETF, el iShares Core S&P 500 UCITS ETF y Vanguard S&P 500 UCITS ETF.
Si quieres evitar confusiones, busca siempre por ISIN.
¿Cuál es el mejor ETF del S&P 500 en Trade Republic?
Para una estrategia sencilla de acumulación a largo plazo, mi primera opción actual sería SPYL, ISIN IE000XZSV718. Tiene un TER del 0,03 %, acumulación, domicilio irlandés y un patrimonio elevado. Xtrackers IE000Z9SJA06 me parece una alternativa muy cercana.
Si priorizas especialmente trayectoria y tamaño, iShares IE00B5BMR087 también es difícil de discutir, aunque su TER sea algo mayor.
¿Puedo invertir 50 o 100 € al mes?
Sí. Trade Republic permite planes de inversión y fracciones, por lo que no necesitas reunir el dinero necesario para comprar una participación completa. Sus planes pueden configurarse con distintas frecuencias y modificarse o cancelarse.
Con cantidades pequeñas, yo preferiría el plan frente a hacer una compra puntual cada mes, porque el euro fijo de una operación individual pesa demasiado porcentualmente.
¿Qué pasa si Trade Republic quiebra?
Las participaciones del ETF son valores y Trade Republic indica que pertenecen al cliente y se mantienen en depositarios nacionales o internacionales. No deben confundirse con el saldo en efectivo ni con la protección de depósitos.
Eso no significa que no pueda existir una incidencia operativa o que recuperar o trasladar los valores en una situación de insolvencia fuese necesariamente instantáneo. Regulación y segregación reducen determinados riesgos; no convierten una inversión en libre de riesgo.
¿Puedo comprar VOO o SPY en Trade Republic desde España?
Para un inversor minorista europeo la vía habitual son los ETF UCITS con el documento de información exigido por PRIIPs, no los grandes ETF estadounidenses que suelen aparecer en vídeos y webs de Estados Unidos. La normativa europea exige un documento de datos fundamentales antes de poner un PRIIP a disposición de inversores minoristas.
No necesitas VOO o SPY para replicar el S&P 500. Los ETF UCITS anteriores están diseñados precisamente para darte esa exposición desde Europa.