Qué vas a aprender en este curso de finanzas personales
No quiero que termines el curso sabiendo veinte definiciones financieras.
Quiero que pases de algo parecido a:
“Cobro, gasto y más o menos sé cuánto tengo.”
a tener bastante más claro cuánto ingresas, cuánto gastas, cuánto ahorras, cuánto debes, qué objetivos tienes y qué necesitas hacer cada mes con tu dinero.
Para ir al grano:
- 25 lecciones
- 7 módulos
- Nivel principiante
- Más de 3 horas de contenido
- Artículos + vídeos
- 100 % gratis
Mi recomendación es seguir las lecciones en orden, sobre todo si partes completamente desde cero.
Módulo 1 — Entender tu situación financiera
Antes de hacer presupuestos, recortar gastos o pensar en invertir, necesitas saber dónde estás.
Este primer módulo sirve precisamente para hacer esa fotografía.
- Qué son las finanzas personales
Empieza entendiendo qué incluyen realmente tus finanzas personales y qué áreas vamos a trabajar durante el curso. - Cómo organizar tus finanzas personales
Una hoja de ruta para empezar a poner orden si ahora mismo tienes ingresos, gastos, cuentas y objetivos bastante mezclados. - Cómo calcular tu patrimonio neto
Aprende a calcular lo que tienes menos lo que debes. Para mí, es una de las mejores formas de saber cómo está evolucionando realmente tu situación financiera. - Flujo de caja personal: ingresos y gastos
Verás cuánto dinero entra, cuánto sale y qué cantidad queda disponible cada mes.
Módulo 2 — Controlar lo que entra y sale
Una vez sabes dónde estás, toca empezar a controlar el dinero.
No se trata de apuntar cada café durante el resto de tu vida. Se trata de construir un sistema que te permita decidir conscientemente qué haces con lo que ganas.
- Cómo hacer un presupuesto personal
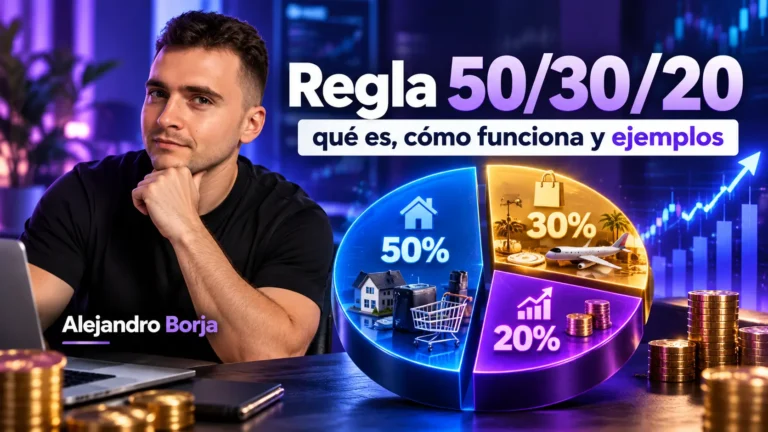
- Cómo funciona la regla 50/30/20
- Gastos fijos vs variables
- Qué es la tasa de ahorro y cómo calcularla
- Cómo automatizar el ahorro
La idea al terminar este módulo es que puedas saber a dónde va tu dinero y cuánto estás consiguiendo conservar cada mes.
Módulo 3 — Crear protección financiera
Ahorrar no sirve únicamente para acumular dinero.
Una de sus primeras funciones debería ser darte margen cuando algo sale mal o aparece un gasto que no ocurre todos los meses.
Aquí hacemos una distinción que me parece especialmente útil: una emergencia y un gasto previsto no son lo mismo.
Que el seguro del coche llegue una vez al año no convierte ese gasto en un imprevisto.
Módulo 4 — Entender y controlar la deuda
La deuda merece un módulo propio porque no basta con clasificarla entre “buena” y “mala”.
Importan el coste, el plazo, la finalidad, las cuotas y, sobre todo, tu capacidad real para pagarla.
- Deuda buena vs deuda mala
- TIN vs TAE: qué diferencia hay
- Cómo calcular tu capacidad de endeudamiento
- Bola de nieve vs avalancha para pagar deudas
- Tarjeta de crédito vs débito
Si tienes deuda, yo no intentaría saltarme este bloque para llegar antes a la parte de inversión.
Primero merece la pena entender bien qué estás pagando y qué margen tienes.
Módulo 5 — Darle dirección al dinero
Controlar tus gastos está bien.
Pero llega un punto en el que necesitas decidir para qué estás haciendo todo esto.
- Cómo definir objetivos financieros
- Cómo organizar tus cuentas bancarias
- Cómo automatizar tus finanzas personales
- Cómo proteger tu dinero de fraudes financieros
Aquí empezamos a convertir todas las piezas anteriores en algo mucho más práctico: objetivos concretos, cuentas con una función determinada y automatizaciones que eviten depender todos los meses de tu fuerza de voluntad.
Módulo 6 — Crear tu sistema financiero
Este es el momento de unirlo todo.
Ya conoces tus números, sabes controlar gastos, tienes una estrategia de ahorro, entiendes tus deudas y has definido objetivos.
Ahora toca convertirlo en un sistema que puedas mantener.
- Cómo crear un plan financiero personal
- Cómo hacer una revisión financiera personal
- Cómo medir tu salud financiera
No necesitas que tus finanzas sean perfectas.
Necesitas saber qué está funcionando, qué no y cuál es la siguiente cosa que deberías mejorar.
Módulo 7 — ¿Y ahora qué hago con el dinero que ahorro?
Aquí termina este curso y empieza el siguiente nivel.
Porque ahorrar y ordenar tus finanzas tiene un objetivo: darte opciones.
Y una de ellas puede ser empezar a invertir.
- Ahorrar vs invertir: qué diferencia hay y cuándo hacer cada cosa
- Qué hacer antes de empezar a invertir
Estas dos últimas lecciones funcionan como puente hacia la inversión.
Y el orden importa.
Yo no empezaría preguntándome dónde invertiría 500 € si todavía no sé si esos 500 € pueden hacerme falta dentro de dos meses.
Primero construyes la base. Después empiezas a construir patrimonio.
Empieza el curso de finanzas personales desde cero
Puedes hacer el curso a tu ritmo y volver a cualquier lección siempre que lo necesites.
Si empiezas desde cero, mi recomendación es muy simple:
empieza por la primera lección y sigue el orden.
Empezar el curso: qué son las finanzas personales
La gestión del dinero no consiste en hacerlo todo perfecto desde mañana. Consiste en entender cada vez mejor tus números y construir un sistema que te permita tomar mejores decisiones durante años.