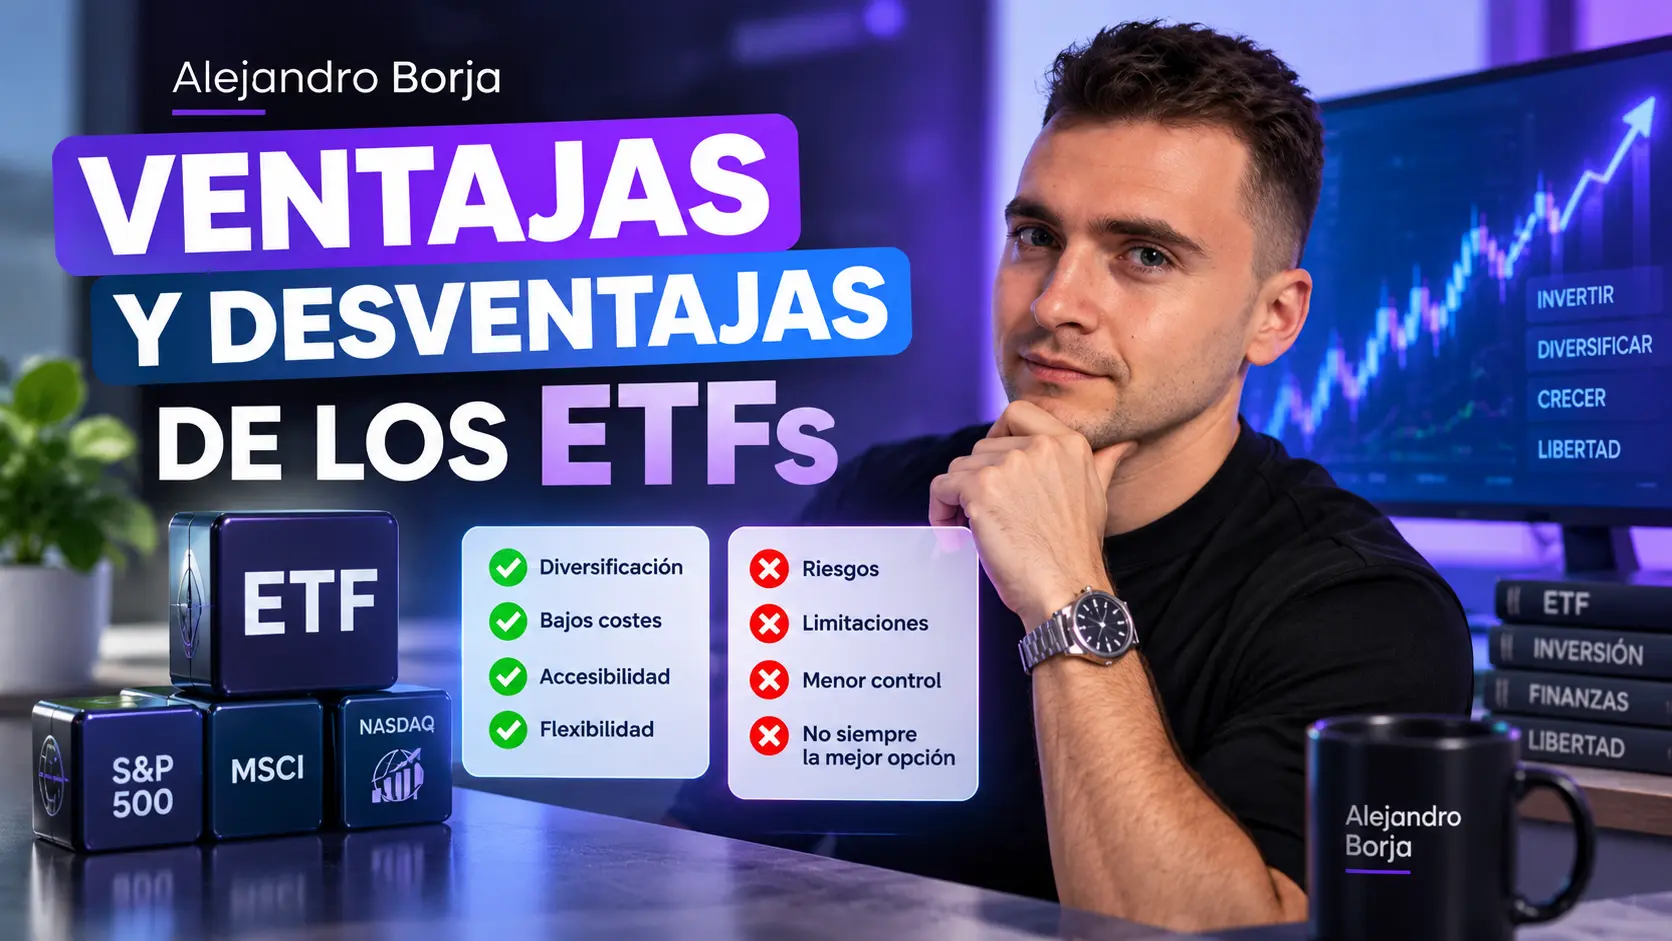
Para ir al grano: ¿cuáles son las principales ventajas y desventajas de los ETFs?
Yo los resumiría así:
| Ventaja | El matiz que no debes olvidar |
|---|---|
| Puedes diversificar con una sola compra | No todos los ETFs están realmente bien diversificados |
| Muchos tienen costes bajos | TER bajo no significa coste total bajo |
| Puedes acceder a muchísimos mercados | Esa variedad también permite comprar productos que quizá no necesitas |
| Cotizan durante toda la sesión | La facilidad para operar también puede animarte a hacer demasiadas operaciones |
| Suelen ser transparentes | Entender la ficha sigue siendo responsabilidad tuya |
| Simplifican la construcción de una cartera | Un producto sencillo puede contener una exposición bastante compleja |
| Puedes comprarlos y venderlos fácilmente | No todos tienen la misma liquidez ni el mismo spread |
| Permiten seguir índices de forma eficiente | El ETF no tiene por qué replicar exactamente la rentabilidad del índice |
| Son muy útiles para estrategias a largo plazo | Sigues asumiendo el riesgo del mercado en el que invierten |
| Hay una enorme oferta | Elegir entre miles de productos puede complicar una decisión que debería ser sencilla |
Para mí, esta tabla explica bastante bien por qué me gustan los ETFs como herramienta y, a la vez, por qué no compraría uno simplemente por llevar las siglas ETF en el nombre.
Muchas de sus ventajas tienen una desventaja asociada si no entiendes bien lo que estás comprando.
Las principales ventajas de invertir en ETFs
Puedes conseguir mucha diversificación con una sola operación
Probablemente sea la ventaja más conocida, y con razón.
Imagina que quieres exposición a cientos de empresas de distintos países. Hacerlo comprando cada acción por separado sería poco práctico para casi cualquier inversor particular.
Un ETF que siga un índice amplio puede empaquetar esa exposición dentro de un único producto.
La CNMV destaca precisamente la diversificación como una de las características de los fondos cotizados: al estar referenciados a una cesta de activos, permiten participar en un mercado sin tener que comprar individualmente todos sus componentes.
Esto reduce especialmente el riesgo específico de depender de una única empresa.
Si tienes una acción y esa empresa atraviesa un problema grave, el impacto puede ser enorme. Si esa misma compañía representa una fracción pequeña dentro de una cartera con cientos de posiciones, su efecto es bastante menor.
Pero no confundas esto con eliminar el riesgo.
Volveremos a ello porque es probablemente el malentendido más importante de toda esta lección.
Pueden ser una forma muy barata de invertir
Muchos ETFs, especialmente los que siguen índices de manera relativamente sencilla, tienen gastos de gestión muy reducidos.
Y a largo plazo los costes importan mucho.
Pongamos un ejemplo puramente hipotético:
- ETF A: coste anual del 0,15 %.
- ETF B: coste anual del 0,60 %.
- Inversión: 10.000 €.
El primer coste equivaldría aproximadamente a 15 € anuales sobre esos 10.000 €, mientras que el segundo supondría unos 60 €.
Son 45 € de diferencia en un año.
Parece poco.
Cuando la cartera crece y proyectas ese coste durante décadas, empieza a importar bastante más.
Ahora bien, no cometas el error de mirar únicamente el TER. Un ETF también puede tener costes relacionados con la compraventa, el spread, la divisa o el propio broker. La SEC recuerda precisamente que existen costes de transacción de los ETFs que no aparecen necesariamente dentro de la tabla de gastos del fondo.
En la lección sobre qué es el TER de un ETF y cuánto pagas realmente entramos en esto con calma.
Te permiten acceder a mercados que serían difíciles de construir por tu cuenta
Aquí los ETFs son especialmente interesantes.
Puedes utilizarlos para obtener exposición a:
- mercados globales;
- países concretos;
- renta fija;
- sectores;
- empresas de distintos tamaños;
- mercados emergentes;
- factores de inversión;
- determinadas temáticas.
No significa que necesites todo eso.
De hecho, muchas veces ocurre justo lo contrario: tener acceso a 5.000 opciones no significa que necesites utilizar 20 de ellas.
Pero como herramienta, la flexibilidad es enorme.
Si todavía no tienes claro hasta dónde llega esta variedad, en la lección sobre los diferentes tipos de ETFs tienes el mapa completo.
Suelen ser bastante transparentes
Otra cosa que me gusta de los ETFs es que normalmente puedes saber con bastante claridad qué estás comprando.
Puedes consultar aspectos como:
- el índice o estrategia;
- las principales posiciones;
- los pesos;
- los gastos;
- la política de inversión;
- el método utilizado para seguir su objetivo;
- el patrimonio;
- documentación oficial del fondo.
Además, al negociarse en bolsa, tienes precios de compra y venta durante la sesión. La CNMV señala precisamente la negociación en tiempo real y la difusión de información de precios como características propias de los fondos cotizados.
Esto no significa que todos los ETFs sean fáciles de entender.
Significa que normalmente tienes bastante información disponible para hacerlo.
Son cómodos para construir una estrategia sencilla
Este punto me parece más importante de lo que parece.
Un ETF amplio puede permitirte conseguir con una sola posición algo que mediante acciones individuales exigiría comprar y mantener decenas o cientos de empresas.
Menos piezas.
Menos decisiones.
Menos cosas que vigilar.
Y la simplicidad tiene valor.
No necesitas que una cartera parezca la cabina de un avión para que esté bien construida.
De hecho, una de las cosas que más me interesa de los ETFs es precisamente que permiten separar dos decisiones:
1. Qué exposición quiero.
2. Qué ETF me permite conseguirla de una manera eficiente.
No empezaría jamás al revés buscando un ETF que me guste para después intentar encontrarle sitio en la cartera.
Cuando lleguemos a la lección sobre cómo elegir un ETF paso a paso, esta distinción será fundamental.
Puedes comprarlos y venderlos durante la sesión
Un ETF cotiza en bolsa.
Eso significa que no necesitas esperar al valor liquidativo que se calcule al cierre de la jornada para conocer el precio al que estás intentando operar.
Puedes enviar una orden durante la sesión, utilizar distintos tipos de órdenes y ver los precios disponibles en mercado.
Es una ventaja real.
Aunque para un inversor de muy largo plazo, yo tampoco la sobrevaloraría.
Si tu estrategia consiste en mantener una inversión durante 20 años, poder comprarla a las 11:14 en vez de al cierre del día difícilmente será la característica que determine tu resultado.
Aquí aparece una idea que se repite bastante con los ETFs:
una característica puede ser útil sin ser necesariamente importante para tu estrategia.
Las desventajas y riesgos de los ETFs que no conviene ignorar
Y ahora viene la parte que a veces se despacha demasiado rápido.
Los ETFs son cómodos.
Eso no los hace seguros.
Puedes perder dinero aunque el ETF esté muy diversificado
Diversificar reduce determinados riesgos.
No elimina el riesgo de mercado.
Si compras un ETF de renta variable global y las bolsas sufren una caída importante, tu ETF también puede caer.
La CNMV lo expresa de forma bastante directa: invertir siguiendo un índice puede ayudar a controlar riesgos mediante diversificación, pero eso no elimina la posibilidad de sufrir pérdidas.
Esto parece obvio, pero merece la pena insistir.
Imagina un ETF con 500 empresas.
Que haya 500 posiciones no crea una especie de escudo contra las caídas. Si todo el mercado que estás comprando pierde valor, puedes perder dinero igualmente.
Diversificación no significa garantía.
Un ETF puede parecer diversificado y estar bastante concentrado
Este es uno de mis puntos favoritos porque cambia mucho la forma de mirar un ETF.
Supongamos que un fondo tiene 100 empresas.
¿Está diversificado?
Depende.
Si la mayor parte de su peso está concentrada en diez compañías tecnológicas estadounidenses, tienes 100 nombres, sí, pero quizá una proporción enorme de tu riesgo depende de unas pocas empresas, un sector y un país.
La cantidad de componentes por sí sola no te dice cuánto estás diversificando.
Y existe otro problema.
Puedes comprar varios ETFs diferentes y acabar duplicando las mismas compañías una y otra vez.
Un ETF global + uno del S&P 500 + uno del Nasdaq + uno de tecnología estadounidense pueden parecer cuatro inversiones distintas.
En realidad, podrías estar acumulando una exposición bastante parecida en muchas de sus posiciones principales.
Más ETFs no significa necesariamente más diversificación.
Esa idea la trabajaremos más adelante dentro del curso cuando construyamos carteras. De momento, quédate con una regla:
mira qué hay dentro del ETF, no cuántos ETFs tienes.
El coste real no termina en el TER
Esta es otra fuente frecuente de errores.
Ves:
TER: 0,10 %
Y piensas:
Perfecto, invertir aquí prácticamente no cuesta nada.
No necesariamente.
Según el caso también tendrás que considerar:
- comisión de compra o venta del broker;
- diferencia entre precio comprador y vendedor;
- posibles costes de cambio de divisa;
- custodia u otros cargos del intermediario;
- impuestos;
- otros costes asociados a la operativa.
El spread merece especial atención.
Si puedes comprar a 100,10 € pero vender en ese mismo instante a 100 €, hay 0,10 € de diferencia entre ambos precios. Esa diferencia también forma parte del coste económico de operar, aunque no aparezca como una comisión que alguien te cargue posteriormente en la cuenta. Investor.gov lo describe precisamente como un coste que puede reducir la rentabilidad del inversor.
No quiero desarrollar esto aquí porque tiene su propia lección: liquidez y spread de un ETF.
El ETF puede hacerlo peor que el índice que intenta seguir
Un índice es una referencia teórica.
El ETF es un producto real que tiene que intentar reproducirlo.
Y entre ambos pueden aparecer diferencias.
Gastos, operaciones necesarias para mantener la cartera, impuestos internos, método de réplica y otras fricciones pueden provocar que la evolución del ETF no sea idéntica a la del índice.
Por eso no basta con decir:
Este ETF sigue el MSCI X, así que dará exactamente lo mismo que el MSCI X.
Puede acercarse mucho.
Pero exactamente lo mismo no tiene por qué.
Aquí entran dos conceptos bastante importantes —tracking difference y tracking error— que merecen una explicación propia. Los tienes en la lección sobre Tracking Error vs Tracking Difference.
No todos los ETFs tienen la misma liquidez
Que algo cotice en bolsa no significa que siempre puedas comprar y vender cualquier cantidad al precio que quieras.
En ETFs grandes y muy negociados este problema puede ser pequeño en condiciones normales.
En productos más pequeños, especializados o expuestos a mercados menos líquidos, la historia puede cambiar.
Pueden aparecer spreads mayores y peores precios de ejecución.
También puede haber situaciones extraordinarias de volatilidad en las que la negociación se complique. La propia CNMV contempla límites de actuación de los proveedores de liquidez e incluso circunstancias en las que puede interrumpirse la contratación.
Esto no debería llevarte a pensar que “ETF poco negociado = ETF malo”.
La liquidez de un ETF tiene más matices que mirar simplemente el volumen diario.
Por eso le hemos dedicado una lección independiente.
La divisa puede darte más exposición de la que parece
Otro clásico.
Ves un ETF negociándose en euros y piensas:
Perfecto. No tengo riesgo de divisa.
No necesariamente.
La moneda en la que compras y vendes un ETF y las divisas a las que están expuestos sus activos son cosas diferentes.
Un ETF puede cotizar en euros y contener empresas estadounidenses, japonesas, británicas o suizas.
Por eso no utilizaría la moneda que aparece junto al precio como única referencia para saber qué riesgo cambiario estás asumiendo.
Lo explico paso a paso en la lección sobre la divisa de un ETF y el riesgo de cambio.
Hay ETFs bastante más complejos de lo que parece
Aquí tendría cuidado, especialmente si estás empezando.
La palabra ETF cubre productos muy diferentes.
No es lo mismo un fondo que busca seguir un índice global amplio que un producto inverso, apalancado o con una estrategia altamente especializada.
Que ambos aparezcan en tu broker bajo la categoría “ETF” no hace que tengan el mismo comportamiento ni el mismo nivel de complejidad.
Investor.gov, por ejemplo, advierte específicamente de que los ETFs inversos y apalancados pueden utilizar derivados y presentar un comportamiento muy diferente al que un inversor de largo plazo podría esperar.
Mi criterio aquí es bastante simple:
si no eres capaz de explicar en unas pocas frases qué hace el producto y de dónde viene su rentabilidad o su pérdida, todavía no lo compraría.
La flexibilidad también puede jugar en tu contra
Este inconveniente no está dentro del ETF.
Está en nosotros.
Como puedes ver su precio constantemente y comprar o vender en segundos, resulta muy fácil convertir una estrategia de largo plazo en una colección de decisiones de corto plazo.
Cae un 3 %.
Vendes.
Sube otra temática.
Compras.
Sale una noticia.
Cambias otra vez.
Tres meses después tienes una cartera completamente distinta.
La posibilidad de operar durante todo el día es una ventaja técnica.
La necesidad de hacerlo es otra cuestión.
Para alguien con una estrategia de largo plazo, me preocupa bastante más tener una buena exposición, unos costes razonables y disciplina que poder negociar cada cinco minutos.
En España tienen una desventaja fiscal importante frente a muchos fondos de inversión
Si resides fiscalmente en España, este punto merece atención.
El régimen de diferimiento fiscal que permite realizar determinados traspasos entre fondos de inversión sin tributar en ese momento no se aplica a los fondos cotizados o ETFs.
La CNMV lo sigue recogiendo expresamente en su guía fiscal de 2026 y la propia Ley del IRPF excluye a los fondos de inversión cotizados de ese régimen de diferimiento.
Esto puede importar mucho si pretendes cambiar periódicamente la composición de una cartera.
No significa que por esta razón los fondos tradicionales sean automáticamente mejores.
Significa que es una diferencia real que debes meter en la comparación.
Y como la fiscalidad merece bastante más cuidado que una explicación de tres párrafos, tienes una lección específica sobre la fiscalidad de los ETFs en España.
El mayor error: juzgar el vehículo en vez de mirar lo que lleva dentro
Para mí, esta es la idea más importante de toda la lección.
Decir:
“Los ETFs son buenos.”
tiene aproximadamente el mismo problema que decir:
“Los fondos son buenos.”
¿De qué ETF estamos hablando?
Un ETF es una estructura.
Dentro puede haber una cartera global muy diversificada o una estrategia tremendamente concentrada.
Puede tener costes mínimos o ser bastante más caro.
Puede ser sencillo o muy complejo.
Puede encajar perfectamente con tu estrategia o no tener absolutamente ningún sentido dentro de ella.
Por eso yo separaría siempre tres preguntas:
¿Qué quiero comprar?
Por ejemplo, renta variable global, deuda pública, un mercado determinado o una estrategia concreta.
¿Cómo quiero acceder a esa exposición?
Aquí decides si un ETF es el vehículo apropiado.
¿Qué ETF concreto hace mejor ese trabajo?
Solo entonces comparas productos.
Este orden evita uno de los comportamientos que más ruido mete en una cartera: descubrir primero un ETF interesante y construir después una justificación para comprarlo.
Yo lo haría justo al revés.
¿Para quién tienen sentido los ETFs y para quién pueden no ser la mejor opción?
Los ETFs me parecen especialmente interesantes cuando buscas una forma sencilla de acceder a una exposición concreta, quieres controlar qué estás comprando y valoras costes potencialmente bajos.
Pueden tener bastante sentido si:
- quieres diversificar sin comprar decenas de activos individualmente;
- inviertes pensando en el medio o largo plazo;
- prefieres gestionar tú mismo la cartera;
- sabes qué exposición quieres conseguir;
- buscas una herramienta relativamente sencilla para construirla;
- estás dispuesto a aceptar las caídas del mercado que corresponden a esos activos.
Pero hay situaciones en las que miraría otras alternativas.
Por ejemplo, si para ti es especialmente importante poder cambiar entre fondos aprovechando el régimen español de diferimiento fiscal, compararía muy seriamente ETF y fondo de inversión antes de decidir.
Tampoco utilizaría un ETF para dinero que no puedes permitirte ver caer simplemente porque lleve dentro muchas empresas.
Y menos aún elegiría un producto complejo porque su nombre suene atractivo.
El riesgo no desaparece al meterlo dentro de una cesta.
Las 5 preguntas que yo me haría antes de comprar cualquier ETF
Después de conocer sus ventajas y desventajas, puedes reducir bastantes errores con cinco preguntas muy sencillas:
- ¿Qué exposición estoy comprando realmente?
No te quedes con el nombre comercial. - ¿Estoy diversificando o simplemente parece que estoy diversificando?
Mira países, sectores, principales posiciones y concentración. - ¿Cuánto me cuesta de verdad?
No mires únicamente el TER. - ¿Qué riesgos estoy asumiendo?
Mercado, liquidez, divisa y cualquier riesgo específico de la estrategia. - ¿Por qué este ETF encaja con mi cartera?
Si no tienes una respuesta clara, probablemente todavía no necesitas comprarlo.
De hecho, cuando avancemos unas cuantas lecciones, todo el curso acabará convergiendo precisamente en esto: cómo elegir un ETF con criterio.
Mi forma de verlo
Los ETFs me parecen una herramienta fantástica precisamente porque pueden hacer sencilla una tarea que antes era bastante más difícil: construir una exposición diversificada a determinados mercados con muy pocas piezas.
Pero no les atribuiría propiedades mágicas.
ETF no significa buena inversión.
No significa barato.
No significa diversificado.
No significa bajo riesgo.
Y tampoco significa apropiado para ti.
La ventaja aparece cuando utilizas el ETF correcto para conseguir una exposición que realmente quieres, con unos costes, riesgos y características que entiendes.
Ahí sí.
Ahí los ETFs pueden ser tremendamente útiles.
En la siguiente lección vamos a entrar en una de las primeras decisiones que tendrás que tomar cuando compares dos fondos aparentemente parecidos: ETF de acumulación vs ETF de distribución.
Y si cuando llegue el momento de pasar de la teoría a la práctica necesitas una plataforma para invertir en ETFs, la opción que recomiendo en este curso es eToro. Puedes abrir tu cuenta desde este enlace y consultar la promoción disponible. La promoción puede cambiar, así que revisa siempre sus condiciones antes de abrir la cuenta.