APR vs APY: quédate con esta diferencia
| APR | APY | |
|---|---|---|
| Significa | Annual Percentage Rate | Annual Percentage Yield |
| Qué expresa | Una tasa anualizada | Un rendimiento anualizado |
| ¿Incluye interés compuesto? | Normalmente no | Sí |
| ¿Supone reinvertir las recompensas? | No | Sí |
| ¿Puede cambiar con el tiempo? | Sí | Sí |
| ¿Indica el riesgo de la inversión? | No | No |
La forma más sencilla de recordarlo es esta:
APR = interés simple. APY = interés compuesto.
Pero cuidado con traducir APR directamente como TAE.
En algunas páginas de criptomonedas verás esa equivalencia, pero yo no la utilizaría sin matices. En España, la TAE es una medida normalizada que tiene en cuenta la frecuencia de los pagos y, según el producto, determinadas comisiones y gastos. Además, su cálculo se basa en capitalización compuesta. No es exactamente el uso que suele darse al APR dentro del ecosistema cripto.
Para no liarnos, en esta lección voy a mantener las siglas APR y APY, que es como las encontrarás normalmente en exchanges y protocolos.
Qué es el APR en criptomonedas
APR significa Annual Percentage Rate, o tasa porcentual anual.
En cripto suele utilizarse para expresar cuánto podrías ganar o pagar durante un año sin incorporar al cálculo el rendimiento generado por las propias recompensas.
Pongamos un ejemplo sencillo.
Imagina que depositas 1.000 € en un producto que ofrece un 12 % APR y que esa tasa permanece igual durante todo el año.
Si no reinviertes nada:
1.000 € × 12 % = 120 €
Al terminar el año tendrías, antes de considerar otros costes, impuestos o movimientos en el precio del activo:
1.120 €
La fórmula básica sería:
Rendimiento = capital × APR × tiempo
Donde el tiempo se expresa como parte de un año.
Esto último también es importante porque una tasa del 12 % APR no significa que vayas a ganar un 12 % en un mes.
Supongamos, por ejemplo, que mantienes esos 1.000 € durante 30 días, que el APR sigue siendo del 12 % y que el producto prorratea la recompensa diariamente.
El cálculo aproximado sería:
1.000 € × 0,12 × 30 / 365 = 9,86 €
Es un ejemplo hipotético, porque cada plataforma puede tener sus propias reglas de cálculo.
La palabra que quiero que recuerdes aquí es anualizado.
Cuando ves un APR, normalmente estás viendo una forma de proyectar la tasa a un año, no una promesa de que vas a recibir ese porcentaje independientemente del tiempo que mantengas el dinero.
Puedes encontrarte APR en productos de lending, préstamos y determinadas oportunidades de staking de criptomonedas o DeFi, aunque cada plataforma decide cómo presenta sus rentabilidades.
Qué es el APY y por qué el interés compuesto cambia el resultado
APY significa Annual Percentage Yield, o rendimiento porcentual anual.
Aquí sí entra en juego el interés compuesto.
Tus recompensas se añaden al capital y, si se reinvierten, empiezan a generar nuevas recompensas.
Es decir:
ganas sobre tu dinero inicial y también sobre lo que ya has ido ganando.
La fórmula habitual para convertir una tasa anual simple en una rentabilidad efectiva con capitalización es:
APY = (1 + r / n)ⁿ − 1
Donde:
r es la tasa anual y n es el número de veces que se produce la capitalización durante el año.
No necesitas memorizar la fórmula. Lo útil es entender qué está haciendo.
Volvamos a los 1.000 €.
Supongamos que tenemos un 12 % APR y podemos reinvertir las recompensas mensualmente.
Sin reinversión, hemos visto que ganaríamos 120 €.
Pero si cada mes añadimos las recompensas al capital, el siguiente mes ya no calculamos los intereses exactamente sobre 1.000 €. Los calculamos sobre 1.010 €, después sobre 1.020,10 €, y así sucesivamente.
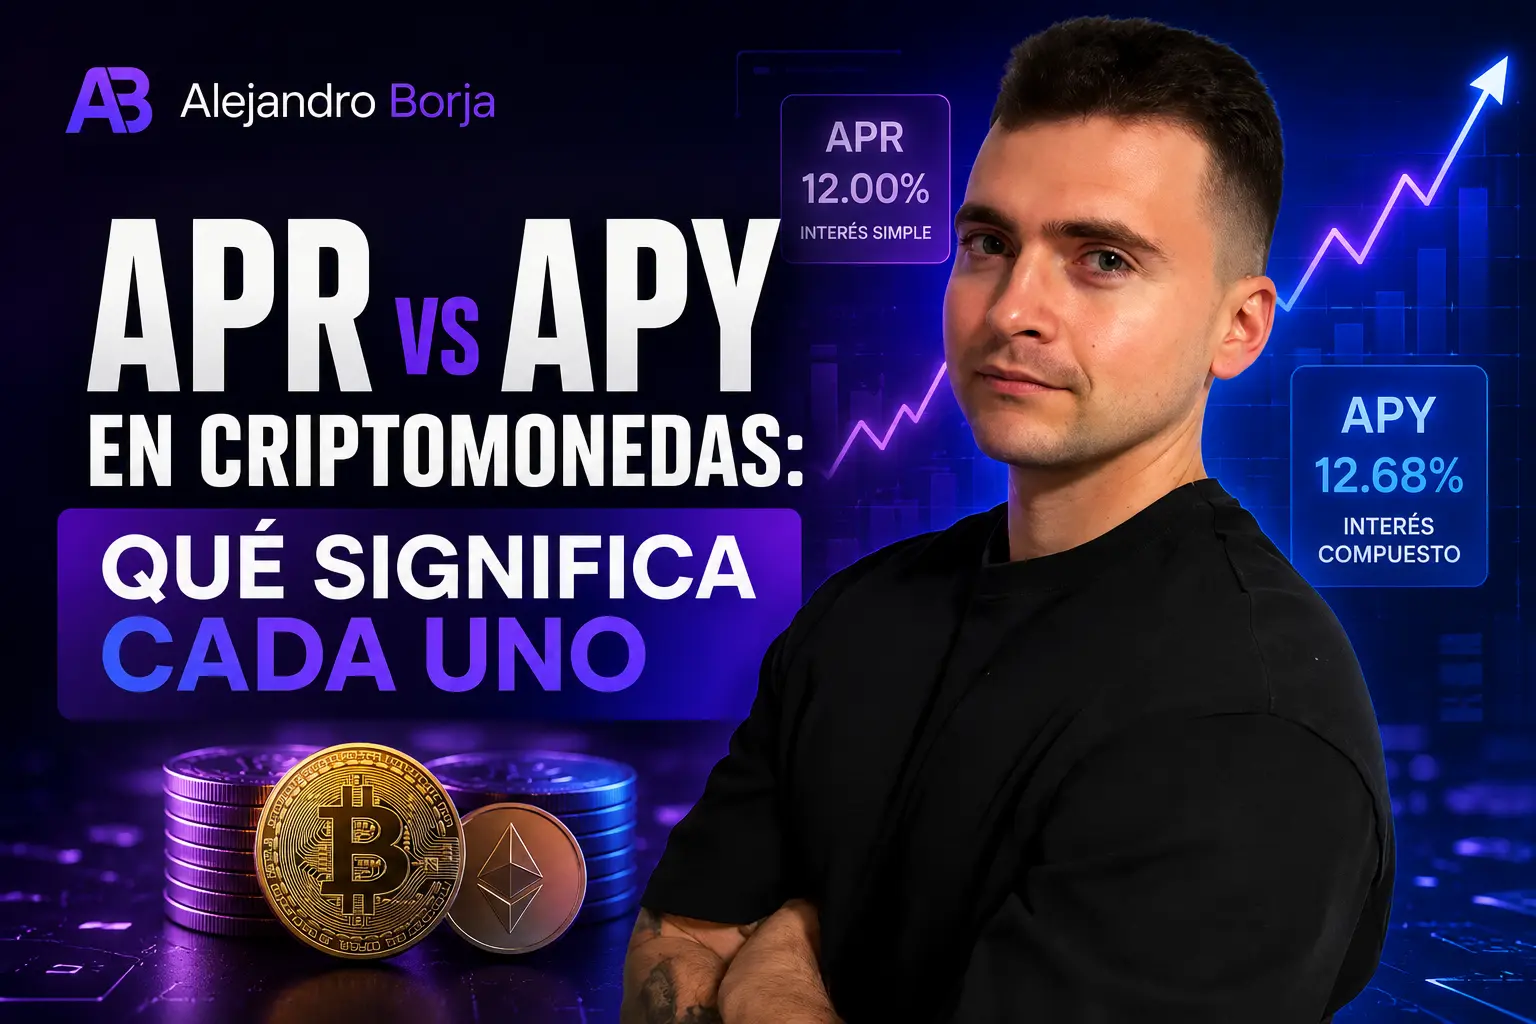
El equivalente después de doce capitalizaciones sería aproximadamente un 12,68 % APY.
El resultado:
1.126,83 €
La diferencia son solo 6,83 € sobre 1.000 € durante un año.
No parece demasiado.
Pero aumenta cuando sube la rentabilidad, cuando el capital es mayor o cuando mantienes el dinero durante más tiempo. Kraken utiliza precisamente un ejemplo de un 12 % anual capitalizado mensualmente para mostrar cómo se transforma aproximadamente en un 12,68 % APY.
Hay otra confusión bastante habitual.
Si una plataforma ya te muestra un 12 % APY, ese 12 % ya incorpora el efecto de la capitalización bajo las hipótesis utilizadas para calcularlo.
No tienes que volver a añadirle interés compuesto por tu cuenta.
Un 12 % APR y un 12 % APY no significan exactamente lo mismo
Esta parte merece verla despacio.
Imagina tres productos hipotéticos:
| Producto | Tasa anunciada | Qué ocurre con 1.000 € durante un año |
|---|---|---|
| A | 12 % APR, sin reinvertir | 1.120 € |
| B | 12 % APR, reinvirtiendo mensualmente | ≈ 1.126,83 € |
| C | 12 % APY | ≈ 1.120 € |
Siempre estamos suponiendo que la tasa no cambia y que no existen comisiones, impuestos, variaciones de precio ni otras condiciones.
Fíjate en lo curioso.
Un producto anunciado con 12 % APY no tiene por qué generar más dinero que otro anunciado con 12 % APR.
¿Por qué?
Porque el APY ya expresa la rentabilidad después de considerar la capitalización, mientras que un APR puede convertirse en un APY superior si las recompensas se reinvierten.
Por eso comparar simplemente:
“Este ofrece 8 % y este 7,5 %”
no me parece suficiente.
Primero comprobaría qué métrica está utilizando cada uno.
Solo entonces empezaría a comparar.
Dónde aparecen APR y APY en criptomonedas
Estas siglas aparecen especialmente cuando tus criptomonedas pueden generar algún tipo de rendimiento.
Por ejemplo, en staking, lending y algunos protocolos DeFi.
Si todavía no tienes claro de dónde salen las recompensas del staking, prefiero que veas primero la lección específica sobre qué es el staking antes que intentar resumir aquí todo ese funcionamiento.
Lo mismo ocurre con las finanzas descentralizadas. Para entender mejor protocolos, préstamos y otras formas de generar rendimiento on-chain tienes la lección sobre qué es DeFi.
Un ejemplo práctico lo tenemos en Bitvavo.
Bitvavo expresa las tasas de sus productos de staking utilizando APY. La propia plataforma explica que las recompensas pueden variar según el activo y las condiciones de la blockchain o del mercado, por lo que el porcentaje que ves no debe interpretarse como una rentabilidad fija garantizada.
Esto es justo lo que quiero que aprendas a detectar.
Ver “10 % APY” no significa:
Voy a ganar un 10 % seguro.
Significa algo mucho más parecido a:
Bajo las condiciones actuales y siguiendo la metodología de cálculo del producto, esta es la rentabilidad anualizada estimada incluyendo el efecto compuesto.
Y pueden cambiar muchas cosas por el camino.
Bitvavo también indica que sus servicios de staking y lending no están regulados por MiCA de la misma manera que sus servicios de criptoactivos regulados, por lo que determinadas protecciones de MiCA pueden no aplicarse a estos productos.
Ese tipo de letra pequeña me interesa bastante más que unas décimas adicionales de APY.
Si estás aprendiendo todavía el proceso básico, antes iría a la lección de cómo invertir en criptomonedas desde cero.
Y si ya tienes claro que quieres comprar criptomonedas, el exchange que recomendamos es Bitvavo. Puedes abrir tu cuenta en Bitvavo desde nuestro enlace y acceder a la promoción de bienvenida que esté asociada en ese momento. No te doy una cifra concreta porque puede cambiar: Bitvavo explica que el importe, el tipo de bonificación y los requisitos dependen de la campaña vinculada al enlace utilizado durante el registro.
El error que quiero que evites: mirar el APY y olvidarte del riesgo
Aquí está para mí la parte realmente importante de esta lección.
APR y APY sirven para medir una rentabilidad. No sirven para medir si esa rentabilidad merece la pena.
Un 20 % APY puede ser peor oportunidad que un 5 % APY.
Perfectamente.
Pongamos un ejemplo bastante exagerado para verlo claro.
Imagina que tienes 1.000 € en una criptomoneda y consigues un 20 % APY pagado en esa misma criptomoneda.
Supongamos que durante el año consigues exactamente un 20 % más de tokens.
Fantástico.
Pero ahora imagina que el precio de esa criptomoneda cae un 50 %.
Aunque tengas un 20 % más de unidades, el valor aproximado de tu posición sería:
1.000 € × 1,20 × 0,50 = 600 €
Has conseguido la rentabilidad prometida en tokens y, aun así, tu posición vale aproximadamente un 40 % menos que al principio.
Por eso una de las primeras cosas que yo miraría es en qué activo se calcula y se paga esa rentabilidad.
Después viene otra pregunta: ¿de dónde sale ese rendimiento?
Puede proceder de recompensas de staking, de intereses pagados por prestatarios, de comisiones generadas por un protocolo o de incentivos pagados mediante la emisión de tokens, entre otras posibilidades. En DeFi, por ejemplo, Kraken señala que algunas rentabilidades elevadas pueden reflejar precisamente un mayor riesgo en los activos o mecanismos subyacentes.
Y luego están las condiciones.
¿La tasa es fija o variable? ¿Puedes retirar cuando quieras? ¿Tienes que bloquear las criptomonedas? ¿Quién mantiene la custodia? ¿Existe riesgo de smart contract? ¿Hay comisiones?
Si la operación se realiza directamente en blockchain, también tendrás que tener en cuenta los costes que ya vimos en la lección anterior sobre comisiones de red o gas fees.
No hace falta volverse paranoico.
Pero sí hacer la pregunta correcta:
¿Qué estoy arriesgando para conseguir ese APR o APY?
Cómo compararía yo dos rentabilidades cripto
Cuando tengas delante dos productos, este sería mi orden mental:
| Qué comprobaría | Por qué importa |
|---|---|
| ¿Es APR o APY? | Para comparar las dos tasas con la misma lógica |
| ¿La tasa es fija o variable? | Un porcentaje alto hoy puede bajar mañana |
| ¿Existe reinversión automática? | Cambia la rentabilidad efectiva |
| ¿En qué activo cobras? | Cobrar más tokens no garantiza ganar más euros |
| ¿De dónde sale la rentabilidad? | Ayuda a entender si el rendimiento es sostenible y qué riesgo estás asumiendo |
| ¿Hay bloqueo? | Una rentabilidad mayor puede tener como precio perder liquidez |
| ¿Qué comisiones existen? | Reducen la rentabilidad que realmente te llevas |
| ¿Quién custodia los activos? | Introduce riesgo de contraparte o de plataforma |
| ¿Existe riesgo tecnológico? | En DeFi pueden existir riesgos relacionados con los smart contracts |
| ¿Entiendo el activo? | Una buena rentabilidad no convierte un mal activo en una buena inversión |
Si dos oportunidades fueran idénticas en activo, riesgo, duración y condiciones, el APY me resulta más útil para conocer la rentabilidad anual efectiva porque ya incorpora el interés compuesto.
Pero en la vida real rara vez son idénticas.
Yo no elegiría nunca un producto simplemente porque tenga el APY más alto.
Primero intentaría entender qué hay debajo.
Con qué quiero que te quedes
APR y APY son dos formas de expresar rentabilidades anualizadas, pero APR normalmente no incluye la capitalización de las recompensas y APY sí.
Esa es la definición.
La lección importante es otra.
Cuando veas un 8 %, un 15 % o un 30 % al lado de una criptomoneda, no dejes que el porcentaje termine el análisis.
Empiézalo.
Pregunta si es APR o APY, cómo se calcula, si la tasa puede cambiar, en qué activo cobras, de dónde sale la rentabilidad y qué riesgo estás aceptando.
Porque en cripto puedes encontrar oportunidades interesantes para generar rendimiento.
Pero la rentabilidad nunca aparece de la nada.
Si quieres profundizar dentro del curso
- Qué es el staking de criptomonedas — para entender uno de los principales lugares donde encontrarás APY.
- Qué es DeFi — para comprender mejor los protocolos financieros descentralizados.
- Qué son los smart contracts — especialmente útil para entender parte del riesgo tecnológico en DeFi.
- Qué son las stablecoins — aparecen con frecuencia en productos de lending y rendimiento.
- Qué es un exchange de criptomonedas — para entender qué papel juega una plataforma centralizada.
- Cómo invertir en criptomonedas desde cero — si todavía estás construyendo las bases.
- Cómo analizar una criptomoneda antes de invertir — porque una rentabilidad atractiva no sustituye el análisis del activo.
- Cómo gestionar el riesgo al invertir en criptomonedas — para poner cualquier APR o APY dentro del contexto correcto.
- Estafas de criptomonedas más comunes — especialmente importante cuando aparecen rentabilidades extraordinarias.
- Cómo guardar criptomonedas de forma segura — porque rentabilidad y seguridad deben analizarse juntas.
Lección anterior: Qué son las comisiones de red o gas fees
Siguiente lección: Qué es una seed phrase y cómo protegerla