Para ir al grano
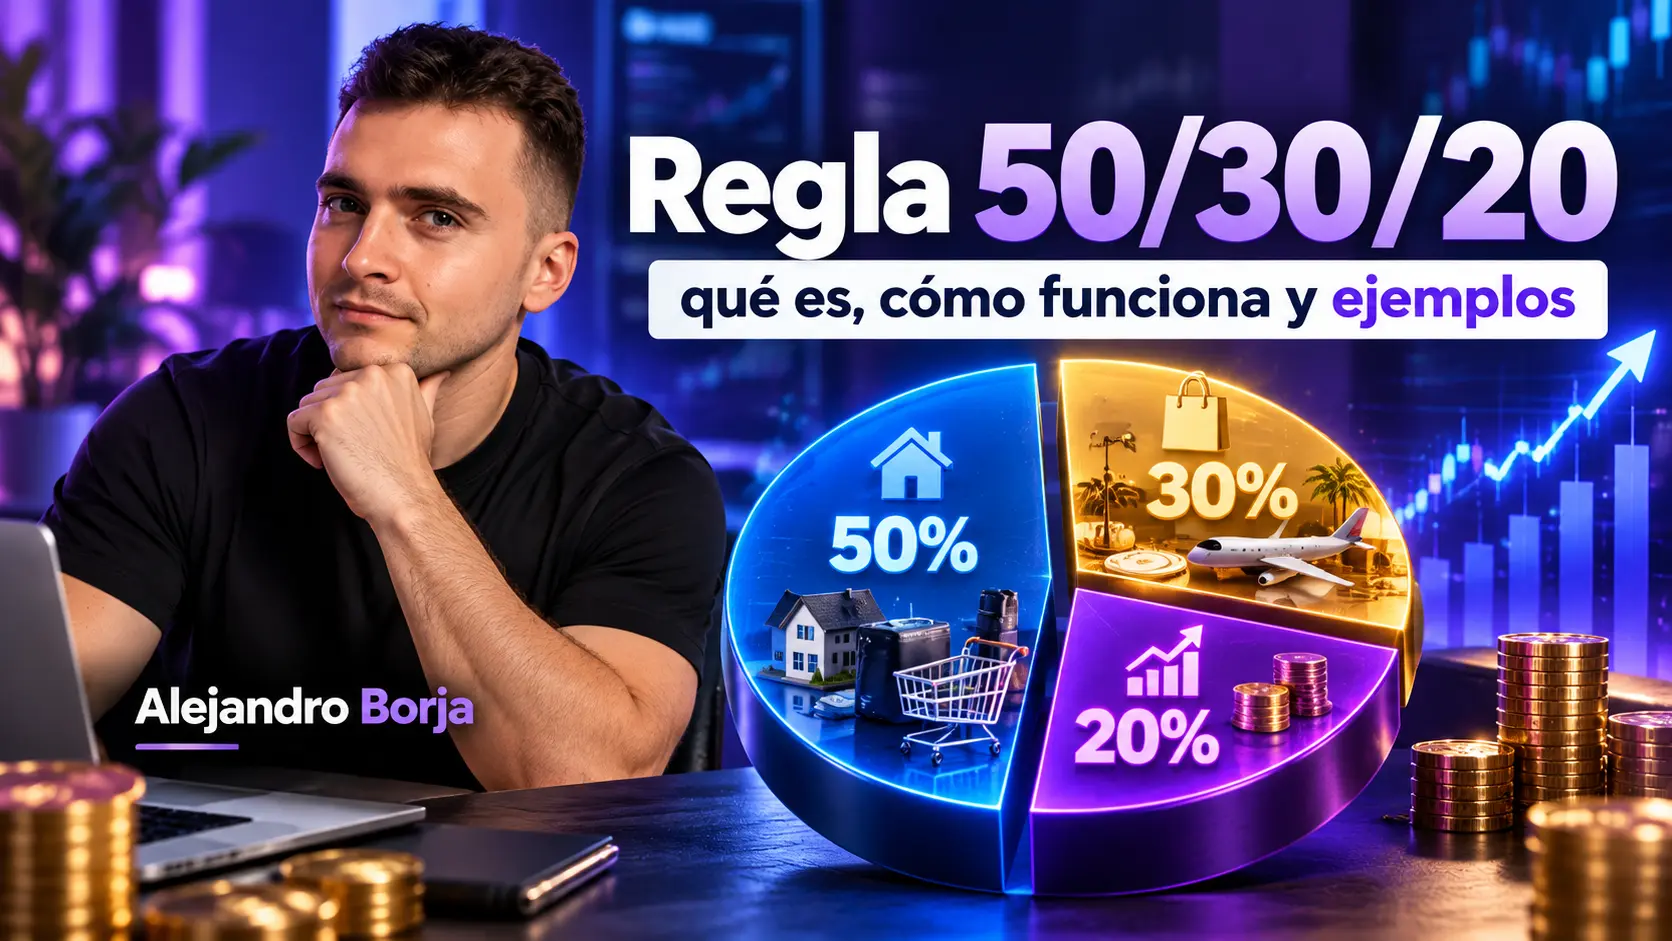
La regla funciona así:
| Parte de tus ingresos netos | Destino | Con 2.000 € netos |
|---|---|---|
| 50 % | Necesidades | 1.000 € |
| 30 % | Deseos | 600 € |
| 20 % | Ahorro | 400 € |
Yo la utilizaría sobre todo como una referencia para saber dónde está yendo tu dinero.
Si tus números están cerca del 50/30/20 y te permiten avanzar hacia tus objetivos, perfecto. Si están muy lejos, la regla puede ayudarte a detectar qué está ocurriendo. Lo que no haría es reorganizar toda tu vida únicamente para conseguir tres porcentajes bonitos.
De hecho, el propio Banco de España presenta el 50/30/20 como una posible regla proporcional “si tu economía te lo permite”, no como una obligación universal.
Qué es exactamente la regla 50/30/20
La idea se popularizó con All Your Worth, de Elizabeth Warren y Amelia Warren Tyagi, y ha terminado convirtiéndose en uno de los métodos de presupuesto más conocidos.
Su atractivo es bastante evidente: reduce todas tus finanzas mensuales a tres preguntas.
¿Estoy gastando demasiado en lo imprescindible? ¿Cuánto de mi dinero se va en cosas que quiero pero podría eliminar? ¿Estoy reservando una parte para mi futuro?
Eso es mucho más fácil de mantener que intentar controlar cuarenta categorías cada vez que compras algo.
Y aquí está, para mí, la utilidad real de la regla: no pretende decirte en qué gastaste cada euro, sino darte una vista rápida del equilibrio de tus finanzas.
Si todavía no sabes cuánto entra y cuánto sale realmente de tu cuenta, antes merece la pena revisar tu flujo de caja personal. Y si todavía no tienes ningún sistema para decidir a qué destinar tu dinero, la lección anterior explica cómo hacer un presupuesto personal.
El cálculo se hace sobre tus ingresos netos, no sobre tu sueldo bruto
Este detalle provoca bastantes errores.
Para aplicar la regla 50/30/20 normalmente debes partir del dinero neto del que realmente dispones, no del salario bruto que aparece en tu contrato.
Si cobras 30.000 € brutos al año, no tiene mucho sentido calcular que puedes dedicar 15.000 € a necesidades. Parte de esos 30.000 € nunca llega a tu cuenta porque se destina a impuestos y cotizaciones.
Lo que nos interesa aquí es el dinero disponible.
Pongamos que recibes 2.000 € netos al mes. El reparto de referencia sería:
Necesidades = 2.000 × 0,50 = 1.000 €
Deseos = 2.000 × 0,30 = 600 €
Ahorro = 2.000 × 0,20 = 400 €
No hay más misterio matemático.
La dificultad no está en multiplicar por 0,50. Está en decidir correctamente qué es una necesidad, qué es un deseo y qué quieres hacer con ese 20 %.
¿Y si cobras 14 pagas?
Aquí no hay una única forma correcta de hacerlo.
Puedes aplicar la regla a cada paga cuando la recibas o calcular tus ingresos netos anuales y dividirlos entre 12 para construir un presupuesto mensual más estable.
Yo prefiero la segunda lógica cuando los gastos importantes se producen durante todo el año. Si ganas 28.000 € netos anuales, trabajar con unos ingresos medios de 2.333 € mensuales puede darte una imagen más útil que fingir que en junio y diciembre tienes dinero “extra”.
Eso sí: ese promedio solo funciona si después gestionas bien las pagas extraordinarias. No convierte mágicamente en mensual un dinero que todavía no has cobrado.
Calculadora rápida de la regla 50/30/20
Para que puedas ver las cantidades sin hacer cuentas:
| Ingresos netos al mes | Necesidades 50 % | Deseos 30 % | Ahorro 20 % |
|---|---|---|---|
| 1.200 € | 600 € | 360 € | 240 € |
| 1.500 € | 750 € | 450 € | 300 € |
| 1.800 € | 900 € | 540 € | 360 € |
| 2.000 € | 1.000 € | 600 € | 400 € |
| 2.500 € | 1.250 € | 750 € | 500 € |
| 3.000 € | 1.500 € | 900 € | 600 € |
| 4.000 € | 2.000 € | 1.200 € | 800 € |
Hay algo interesante en esta tabla.
Cuanto más aumentan tus ingresos, menos sentido tiene interpretar los porcentajes como cantidades que tienes que gastar. Una persona que cobra 4.000 € no necesita buscar la forma de gastar exactamente 1.200 € en deseos.
El 30 % funciona mucho mejor como referencia o límite que como objetivo de consumo.
Qué entra en el 50 % de necesidades
Aquí metería aquello que necesitas razonablemente para vivir y mantener tus obligaciones básicas.
Vivienda, suministros esenciales, alimentación, transporte necesario, seguros imprescindibles o determinadas obligaciones mínimas de deuda pueden entrar aquí.
Pero hay una trampa bastante habitual: confundir gasto fijo con necesidad.
Tu cuota de Netflix puede cobrarse todos los meses y ser completamente fija. Eso no la convierte en una necesidad.
Y tu compra del supermercado cambia de importe todas las semanas, pero sigue siendo necesaria.
Esta distinción merece una lección propia porque ayuda muchísimo a entender dónde existe margen real para recortar. Precisamente por eso la siguiente clase del curso es gastos fijos y variables.
Para aplicar hoy el 50/30/20 quédate simplemente con esto: una necesidad no se define por la frecuencia con la que pagas, sino por lo difícil que sería prescindir de ella sin afectar de forma importante a tu vida u obligaciones.
Qué entra en el 30 % de deseos
Aquí aparece todo lo que mejora tu vida, te entretiene o simplemente quieres, pero que podrías eliminar o reducir si fuera necesario.
Restaurantes, viajes, determinados servicios de streaming, hobbies, ropa no necesaria, ocio o mejoras sobre una alternativa más básica suelen caer en esta categoría.
La frontera no siempre es perfecta.
Necesitas un teléfono. Probablemente no necesitas el teléfono de 1.500 €.
Necesitas comer. No necesitas pedir comida a domicilio cuatro veces por semana.
Quizá necesitas un coche para llegar al trabajo. Eso no significa necesariamente que necesites el modelo más caro que te permite financiar el banco.
Y eso me parece bastante más interesante que memorizar ejemplos.
La pregunta útil es: si mañana mis ingresos cayeran bastante, ¿intentaría mantener este gasto o sería uno de los primeros que reduciría?
La respuesta te ayuda a distinguir necesidad de deseo mucho mejor que cualquier lista universal.
El 20 % es el dinero que separas para tu futuro
El último bloque es el más importante porque cambia la dirección del dinero.
En lugar de cobrar, gastar durante todo el mes y ahorrar lo que casualmente quede al final, decides desde el principio que una parte no está disponible para consumo corriente.
Con 2.000 € netos, la referencia serían 400 € mensuales.
Eso son 4.800 € al año.
Y ahí es donde una regla aparentemente simple empieza a tener consecuencias reales.
Ese ahorro puede tener distintos destinos según tu situación. Puede ayudarte a crear un colchón, preparar objetivos o acumular capital para etapas posteriores. No voy a desarrollar cada destino aquí porque tienen sus propias lecciones dentro del curso.
Si quieres medir qué porcentaje consigues guardar realmente, tienes la guía sobre tasa de ahorro personal. Si todavía no tienes protección frente a imprevistos, más adelante veremos cómo crear un fondo de emergencia.
Y una idea práctica: yo separaría físicamente este dinero del saldo que utilizas para gastar.
Puedes hacerlo con otra cuenta o con una plataforma que te permita mantener ese dinero aparte. Una de las opciones que recomendamos es Trade Republic, que actualmente ofrece una cuenta de efectivo con IBAN español y permite mantener efectivo separado del gasto de tu cuenta principal. Revisa siempre sus condiciones vigentes antes de utilizarla.
Eso no significa que debas invertir automáticamente todo lo que ahorras.
Ahorrar e invertir no son lo mismo. Si ese dinero puede hacerte falta a corto plazo o tiene una función concreta dentro de tus finanzas, no debería asumir riesgo simplemente porque la plataforma también permita invertir.
Un ejemplo realista: ¿qué pasa si no te sale el 50/30/20?
Imagina que cobras 2.000 € netos y, después de revisar tus movimientos, descubres esto:
| Categoría | Gasto mensual | Porcentaje real |
|---|---|---|
| Necesidades | 1.200 € | 60 % |
| Deseos | 350 € | 17,5 % |
| Ahorro | 450 € | 22,5 % |
| Total | 2.000 € | 100 % |
¿Lo estás haciendo mal porque tus necesidades son un 60 %?
Yo no lo veo así.
Estás ahorrando más del 20 % y tus deseos están bastante controlados. Quizá vives en una ciudad donde la vivienda es cara, tienes cargas familiares o necesitas gastar más en transporte.
La regla te ha dado información, pero no necesariamente un problema.
Ahora cambia el escenario.
Cobras los mismos 2.000 €, pero tus necesidades son 1.200 €, tus deseos 750 € y ahorras 50 €.
Entonces tienes:
60 % necesidades.
37,5 % deseos.
2,5 % ahorro.
Aquí sí aparece una señal que yo investigaría.
Quizá el coste de vivienda es demasiado alto. Quizá hay demasiado gasto discrecional. Quizá tus ingresos actuales no dejan prácticamente ningún margen.
El 50/30/20 no te da automáticamente la solución, pero te señala dónde merece la pena mirar.
Ese es su verdadero valor.
Cuándo la regla 50/30/20 no encaja bien
Hay momentos en los que intentar cumplirla literalmente aporta más frustración que utilidad.
Un caso bastante evidente es tener ingresos bajos y un coste de vivienda elevado. Si alquiler, suministros y comida ya consumen el 65 % de tu sueldo, recortar Netflix no va a devolver mágicamente tus necesidades al 50 %.
También puede quedarse corta si estás en una fase de reducción agresiva de deuda, quieres alcanzar un objetivo financiero muy rápido o tienes capacidad para ahorrar muchísimo más del 20 %.
Y con ingresos variables hay otro problema: utilizar el mejor mes como referencia puede inflar artificialmente cuánto crees que puedes gastar. En esos casos utilizaría una cifra conservadora basada en ingresos habituales y ajustaría después.
El propio Banco de España introduce la regla con ese matiz que me parece fundamental: úsala si tu economía te lo permite.
No estamos ante una ley económica.
Estamos ante una herramienta.
Puedes cambiar los porcentajes
Supongamos que tus números sostenibles son 60/20/20.
¿Hay algún problema? No.
Quizá tus necesidades pesan más, pero sigues ahorrando un 20 % y has decidido mantener el gasto discrecional bajo control.
O imagina que ganas bastante bien y puedes funcionar con 40/20/40. Tampoco necesitas elevar artificialmente tus deseos hasta el 30 %.
Para mí, el error está en pensar que 50, 30 y 20 son los números mágicos.
Lo importante es lo que representan: cubrir tus obligaciones, disfrutar de parte del dinero y reservar otra parte para construir algo a futuro.
Tus porcentajes deberían ser consecuencia de tus circunstancias y tus objetivos financieros, no al revés.
Cómo aplicaría la regla 50/30/20 este mes
No hace falta construir un sistema financiero gigantesco para probarla. Haría esto:
- Calcula tus ingresos netos mensuales. Utiliza el dinero realmente disponible, no tu salario bruto.
- Mira uno o varios meses recientes. No intentes reconstruir cinco años de movimientos; necesitamos una fotografía suficientemente buena.
- Agrupa todo en necesidades, deseos y ahorro. No busques una precisión falsa. Si tienes dudas sobre cómo clasificar algo, piensa si realmente podrías prescindir de ello.
- Calcula tus porcentajes reales. Divide cada bloque entre tus ingresos netos y multiplica por 100.
- Compara con 50/30/20 y busca la desviación importante. Un 52 % en necesidades no necesita una intervención de emergencia. Un 75 % sí merece entender qué está ocurriendo.
- Separa el ahorro antes de gastarlo. Puedes moverlo a una cuenta distinta; Trade Republic puede ser una opción práctica para no tener todo el dinero mezclado en el mismo saldo.
- Ajusta, no persigas la perfección. El objetivo no es terminar el mes con exactamente 50,00 %, 30,00 % y 20,00 %. El objetivo es tomar mejores decisiones.
Si separar el ahorro te funciona pero terminas olvidándote de hacerlo cada mes, la siguiente mejora es crear un sistema de ahorro automático.
Más adelante iremos un paso más allá y veremos cómo organizar tus cuentas bancarias según la función de cada euro y cómo automatizar tus finanzas personales para que todo el sistema dependa menos de estar tomando decisiones constantemente.
Los errores que más distorsionan esta regla
El primero es utilizar ingresos brutos. Si calculas porcentajes sobre dinero que nunca llega a tu cuenta, todo empieza mal.
El segundo es llamar “necesidad” a cualquier gasto recurrente. Que algo se cobre automáticamente cada mes no lo convierte en imprescindible.
El tercero es pensar que el 30 % de deseos debe gastarse. Es un margen, no una obligación. Si estás contento gastando un 15 %, no tienes que buscar otros 15 puntos porcentuales de consumo.
El cuarto es considerar el ahorro como lo que sobra. Si esperas hasta el día 30 para comprobar cuánto queda, el porcentaje deja de ser una decisión y se convierte en casualidad.
Y el quinto es abandonar el sistema porque un mes no cuadra. Hay seguros, viajes, reparaciones y otros gastos que hacen que algunos meses sean raros. Lo que importa es la tendencia, no conseguir una fotografía perfecta cada treinta días.
Entonces, ¿merece la pena utilizar la regla 50/30/20?
Sí, sobre todo si ahora mismo no tienes claro cuánto deberías gastar y cuánto deberías reservar.
Es sencilla, se entiende en cinco minutos y puede enseñarte rápidamente si tu dinero está demasiado concentrado en necesidades, deseos o consumo presente.
Pero yo no iría mucho más allá.
La regla 50/30/20 es una brújula, no unas esposas.
Si te ayuda a organizarte, úsala. Si tu situación exige un 60/20/20, un 50/20/30 o cualquier otro reparto que tenga más sentido, adáptala.
Lo que me preocuparía no es que tu Excel no coincida con una fórmula.
Me preocuparía llegar cada mes sin saber dónde se ha ido el dinero, no reservar nada para el futuro y no tener un sistema para corregirlo.
Y para que esa parte del ahorro no dependa únicamente de tu fuerza de voluntad, puedes mantenerlo separado de tu dinero diario. Trade Republic es una de las opciones que puedes valorar para hacerlo, siempre revisando sus condiciones actuales y teniendo claro qué dinero quieres simplemente ahorrar y qué dinero, llegado el momento, estarías dispuesto a invertir.
Si estás siguiendo el Curso de Finanzas Personales desde Cero, vienes de aprender cómo hacer un presupuesto personal. La siguiente lección es especialmente importante para aplicar bien todo lo que acabamos de ver: gastos fijos vs variables.