Para ir al grano sobre la cuenta remunerada de Robinhood
Mi lectura es esta:
- No es una cuenta de ahorro ni un depósito bancario. Tus euros se invierten en un fondo monetario.
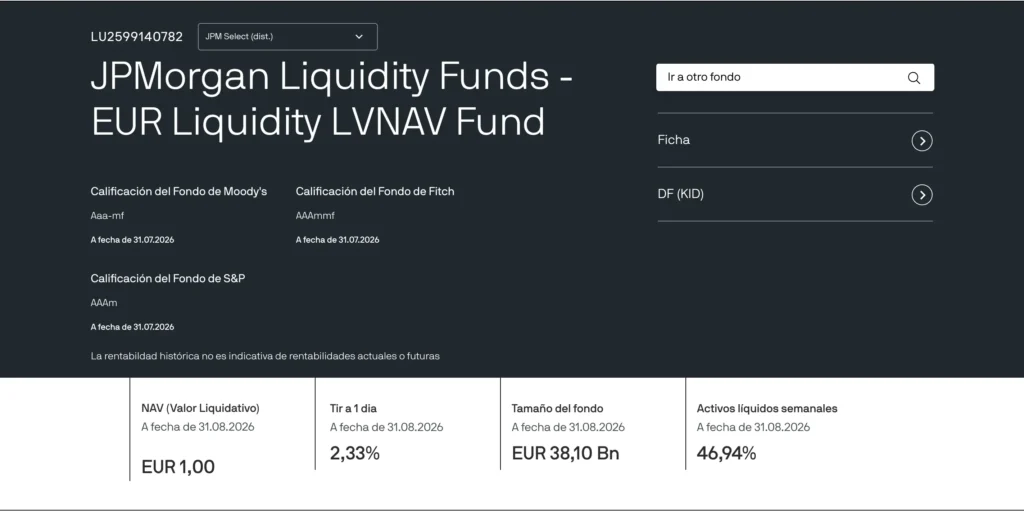
- El fondo es el JPM EUR Liquidity LVNAV Select (dist.), con ISIN LU2599140782, gestionado por J.P. Morgan Asset Management.
- Robinhood anuncia actualmente una rentabilidad total del 5%, formada por el rendimiento variable del fondo más una bonificación promocional de Robinhood. No está garantizada y puede cambiar.
- No hay saldo mínimo. El rendimiento se va acumulando diariamente y se paga mensualmente.
- Puedes utilizar el dinero para operar o retirarlo sin tener que vender manualmente el fondo.
- No tienes la garantía de depósitos de 100.000 € de una cuenta bancaria. Existe un sistema de compensación a inversores de hasta 22.000 €, pero cubre supuestos muy distintos y no cubre pérdidas de la inversión.
- El fondo tiene un nivel de riesgo bajo, pero no es capital garantizado. Su documento de datos fundamentales lo clasifica en riesgo 1 sobre 7.
Para mí, la clave está precisamente ahí: el 5% es muy atractivo, pero no deberías compararlo con una cuenta remunerada mirando únicamente el porcentaje.
Entonces, ¿Robinhood tiene una cuenta remunerada en España?
En sentido estricto, no.
Robinhood Europe, UAB está autorizada por el Banco de Lituania como empresa de intermediación financiera, proveedor de servicios de criptoactivos y entidad de pagos. No aparece autorizada como banco. En España figura además en los registros de la CNMV como empresa de servicios de inversión del EEE en libre prestación, con número de registro 5299.
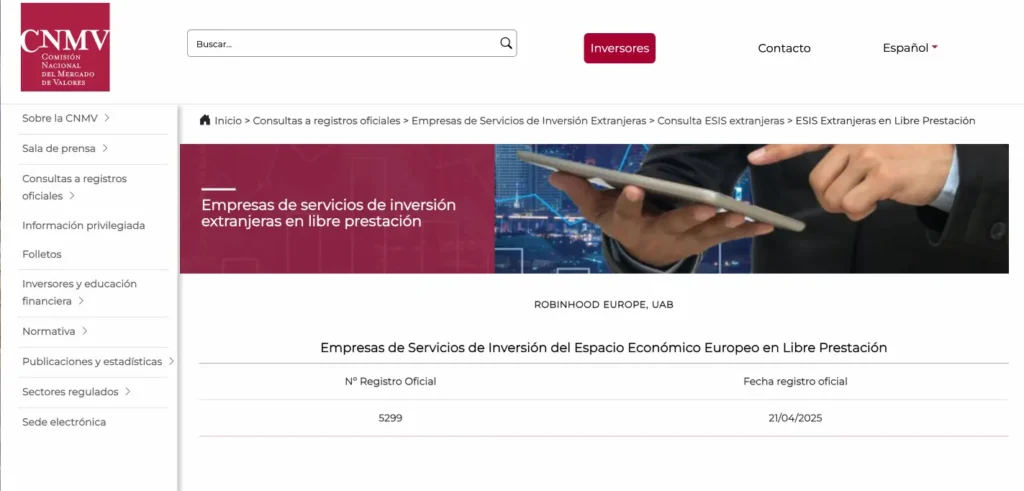
Y sus propias condiciones dejan bastante claro otro punto: el dinero que Robinhood mantiene como dinero de clientes no se considera un depósito bancario.
Cuando activas la opción de obtener rendimiento, lo que haces realmente es dar una orden para que tu saldo disponible en euros se invierta automáticamente en participaciones de un fondo monetario.
La diferencia puede parecer semántica. No lo es.
| Cuenta remunerada bancaria | Rendimiento de euros en Robinhood | |
|---|---|---|
| Qué tienes | Un depósito/saldo bancario | Participaciones de un fondo monetario |
| De dónde sale la rentabilidad | Interés pagado por el banco | Rendimiento del fondo + posible bonificación de Robinhood |
| Rentabilidad | Variable o fija según banco | Variable |
| Capital garantizado | Según condiciones del depósito | No |
| Protección frente a insolvencia | Normalmente garantía de depósitos hasta 100.000 € en la UE | Sistema de compensación de inversores hasta 22.000 € en determinados supuestos |
| Riesgo de mercado | No sobre el depósito | Bajo, pero existe |
| Liquidez | Normalmente inmediata | Robinhood intenta ofrecerla inmediatamente, aunque el fondo tiene sus propios plazos de liquidación |
| Producto subyacente | Efectivo | Fondo monetario de J.P. Morgan |
Robinhood ha conseguido que la experiencia sea muy parecida a tener efectivo remunerado.
Pero jurídicamente estás invirtiendo.
Y yo no perdería de vista esa diferencia.
Cómo funciona el 5% de Robinhood
Aquí está la parte interesante.
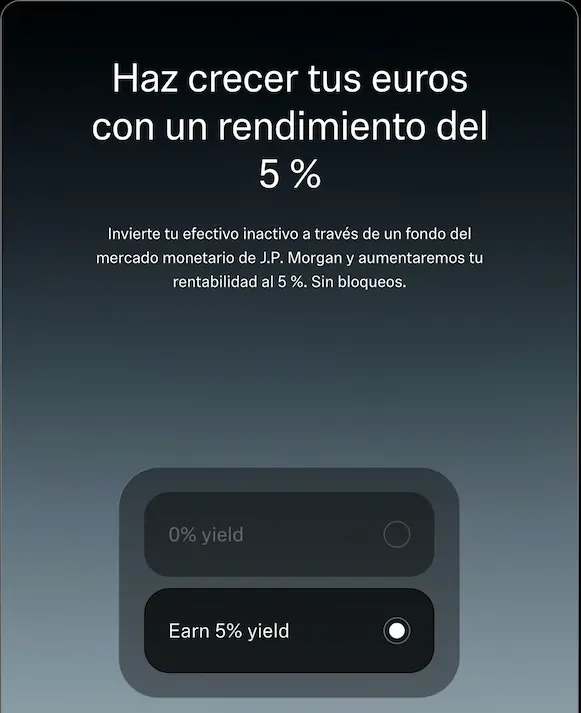
Cuando activas Rendimiento en euros, Robinhood convierte tu saldo disponible en una especie de barrido automático hacia el fondo monetario.
No tienes que comprar el fondo cada vez que haces una transferencia.
Tus euros se invierten automáticamente
Robinhood ejecuta una orden una vez al día, normalmente alrededor de las 14:00, hora de Luxemburgo.
Si ingresas dinero antes del corte, puede entrar en el fondo ese día. Si llega después, permanece temporalmente como saldo sin invertir hasta el siguiente día hábil.
Además, al activar el programa estás autorizando a Robinhood a invertir todo tu saldo disponible en esa divisa, incluidos los nuevos euros que vayas ingresando posteriormente.
Eso es cómodo porque no tienes que estar moviendo dinero continuamente.
El rendimiento se genera diariamente y se paga mensualmente
El rendimiento se va acumulando cada día mientras el dinero está invertido.
Normalmente Robinhood realiza el pago durante los primeros días hábiles del mes siguiente. Después, si sigues dentro del programa, ese dinero se vuelve a invertir en el fondo.
Es decir, no tienes que ir comprando nuevas participaciones manualmente para reinvertir lo cobrado.
¿De dónde sale el 5%?
Esta es probablemente la pregunta más importante de todo el artículo.
El fondo de J.P. Morgan por sí solo no está dando necesariamente un 5%.
Robinhood toma el rendimiento que genera el fondo y añade una bonificación propia para elevar la rentabilidad total que recibe el cliente.
La propia ficha española de la aplicación ha llegado a desglosar el 5% como aproximadamente 1,98% procedente del fondo de J.P. Morgan y un 3,02% adicional aportado por Robinhood. Esa composición puede variar porque el rendimiento del fondo cambia.
Esto cambia completamente cómo debemos interpretar la oferta.
No estás contratando un fondo monetario que genere estructuralmente un 5%.
Estás recibiendo:
rentabilidad del fondo monetario + bonificación promocional de Robinhood = rentabilidad total anunciada.
Y la parte promocional puede desaparecer.
Robinhood indica que actualmente no existe una fecha publicada para que termine la bonificación, pero también deja claro que puede modificarla y que la rentabilidad puede fluctuar.
Por tanto, yo no haría ningún plan financiero suponiendo que ese 5% va a durar años.
Mientras esté, fantástico.
Pero es una promoción, no un derecho adquirido.
¿Cuánto supone realmente un 5%?
Pongamos números sencillos.
Si el 5% se mantuviese durante doce meses completos:
- 1.000 € generarían unos 50 € brutos.
- 5.000 € generarían unos 250 € brutos.
- 10.000 € generarían unos 500 € brutos.
- 20.000 € generarían unos 1.000 € brutos.
- 50.000 € generarían unos 2.500 € brutos.
Son ejemplos hipotéticos antes de impuestos. La rentabilidad real dependerá de cuánto tiempo permanezca el dinero invertido y de cómo evolucione tanto el rendimiento del fondo como la bonificación de Robinhood.
Si precisamente quieres aprovechar esta función, puedes crear tu cuenta de Robinhood aquí y comprobar en la propia aplicación qué rentabilidad aparece antes de activar el fondo monetario.
Qué fondo monetario utiliza Robinhood y qué riesgo tiene
Robinhood trabaja con J.P. Morgan Asset Management y utiliza actualmente:
JPM EUR Liquidity LVNAV Select (dist.)
ISIN: LU2599140782
Es una clase del JPMorgan Liquidity Funds – EUR Liquidity LVNAV Fund, constituido en Luxemburgo y supervisado por la CSSF. Es un OICVM —UCITS en inglés— y cumple además la regulación europea específica aplicable a los fondos del mercado monetario.
El objetivo es bastante sencillo: obtener una rentabilidad próxima a los tipos de interés del mercado monetario en euros, intentando conservar el capital y manteniendo una liquidez muy alta.
Para conseguirlo invierte principalmente en:
- depósitos en entidades de crédito;
- operaciones de recompra inversa;
- deuda denominada en euros a muy corto plazo.
La duración de las inversiones es muy pequeña. El vencimiento medio ponderado de la cartera no puede superar 60 días y, con carácter general, los títulos de deuda que compra no pueden tener un vencimiento inicial o residual superior a 397 días.
Eso reduce muchísimo el riesgo de tipos y de duración frente a un fondo de renta fija tradicional.
Un fondo de riesgo muy bajo no es un producto sin riesgo
Aquí tendría cuidado con las palabras.
Robinhood habla de un fondo con calificación AAA y un valor liquidativo estable de aproximadamente 1 € por participación. El documento de datos fundamentales, además, le asigna riesgo 1 en una escala de 1 a 7.
Todo eso es positivo.
Pero no convierte el producto en un depósito garantizado.
El propio documento del fondo dice expresamente que:
- no existe una rentabilidad mínima garantizada;
- puedes perder parte o incluso la totalidad de la inversión en escenarios extremos;
- pueden producirse rendimientos negativos;
- la liquidez puede verse afectada en situaciones de tensión.
Además, lo de mantener el valor liquidativo en 1 € tiene letra pequeña.
Es un fondo LVNAV, o Low Volatility Net Asset Value. Puede utilizar un valor liquidativo constante mientras la diferencia respecto a su valoración variable permanezca dentro de determinados límites. Si la desviación supera 20 puntos básicos, las operaciones posteriores pasan a realizarse utilizando el valor liquidativo variable.
No espero que esto sea un problema en circunstancias normales.
Pero me parece importante contarlo porque “valor estable de 1 €” y “1 € garantizado” son dos cosas distintas.
¿Es seguro tener el dinero en Robinhood?
Yo separaría la pregunta en tres riesgos diferentes.
1. El riesgo del propio fondo
Es bajo, no inexistente.
Tienes exposición a instrumentos monetarios, depósitos, deuda a corto plazo y operaciones de repo. El fondo intenta preservar capital, pero no existe garantía contractual de que lo consiga siempre.
Un fondo monetario serio y diversificado no es comparable en riesgo con comprar acciones, criptomonedas o un bono a 30 años.
Pero sigue siendo una inversión.
2. El riesgo de Robinhood como intermediario
Robinhood Europe está supervisada por el Banco de Lituania y dispone de licencia para prestar servicios de inversión. En España aparece registrada en la CNMV para prestar servicios en libre prestación.
Sus condiciones contemplan además la segregación del dinero de clientes y la custodia de los instrumentos financieros conforme a la normativa aplicable.
Cuando compras el fondo, Robinhood actúa como intermediario: adquiere las participaciones en tu nombre y las registra en tu cuenta.
3. La protección de 22.000 € no es una garantía de depósitos
Aquí está probablemente la mayor diferencia frente a una cuenta remunerada bancaria.
Robinhood participa en el sistema lituano de protección de inversores. Este sistema puede cubrir hasta 22.000 € por inversor cuando una entidad participante resulta insolvente y no puede devolver el dinero o los instrumentos financieros que debería entregar al cliente.
Pero esa cobertura no protege frente a pérdidas de inversión.
Si el fondo pierde un 1%, el sistema no te devuelve ese 1%.
Si una inversión sale mal, tampoco.
Y tampoco deberías interpretar los 22.000 € como que cualquier euro que tengas por encima está automáticamente desprotegido y pueda desaparecer si Robinhood quiebra. Los activos financieros deben mantenerse custodiados y separados correctamente; la compensación entra en juego cuando la entidad no puede devolverte lo que te corresponde.
Es un mecanismo de último recurso.
Aun así, existe una diferencia clara:
una cuenta bancaria con garantía de depósitos y un fondo monetario custodiado por un broker no tienen el mismo marco de protección.
Y si alguien te presenta ambos productos como exactamente equivalentes porque “el dinero está remunerado”, se está dejando una parte bastante importante de la historia.
Liquidez, comisiones y fiscalidad: la letra pequeña que miraría
¿Puedes retirar el dinero cuando quieras?
En condiciones normales, la experiencia debería ser muy sencilla.
Cuando utilizas euros para comprar otra inversión o solicitas una retirada, Robinhood vende automáticamente la cantidad necesaria del fondo monetario.
La compañía dice que proporciona liquidez inmediata para que puedas disponer del dinero sin esperar a la liquidación completa del fondo.
Pero existe un matiz.
El contrato establece que la venta de las participaciones puede tardar hasta dos días hábiles en liquidarse y que, en circunstancias extraordinarias de mercado, podría tardar más o estar sometida a otras medidas. El centro de ayuda también contempla retrasos cuando exista poca liquidez.
Por tanto:
liquidez inmediata en la experiencia habitual, sí; garantía absoluta de disponer de todo el dinero instantáneamente bajo cualquier circunstancia, no.
Es una diferencia pequeña la mayoría del tiempo y muy importante precisamente el día que deja de ser pequeña.
¿Tiene comisiones?
El documento del propio fondo estima unos costes corrientes de gestión y funcionamiento del 0,10% anual, además de aproximadamente un 0,01% en costes de transacción.
Robinhood indica en su centro de ayuda que la rentabilidad que muestra al usuario es neta de comisiones y que no existen comisiones separadas de negociación o retirada por utilizar el saldo del fondo monetario.
Hay, eso sí, un detalle documental que yo no ignoraría.
El centro de ayuda actual indica que Robinhood no aplica una comisión sobre el rendimiento anual, mientras que el Anexo G de su acuerdo de cliente contempla la posibilidad de cobrar una comisión sobre el APY generado por el fondo y modificarla.
¿Con qué me quedaría en la práctica?
Con la rentabilidad neta que aparezca en tu aplicación justo antes de activar el producto.
Si te aparece un 5% neto de las comisiones aplicables, ese es el número que sirve para compararlo con otras alternativas. No el rendimiento bruto que tenga el fondo por debajo.
¿Cómo tributa el rendimiento de Robinhood en España?
Si eres residente fiscal en España, que el dinero llegue a través de una plataforma extranjera no hace que desaparezca la tributación.
La Agencia Tributaria establece que los resultados distribuidos por instituciones de inversión colectiva tienen la consideración de rendimientos del capital mobiliario. Las ganancias o pérdidas producidas al transmitir o reembolsar participaciones, por su parte, se tratan como ganancias o pérdidas patrimoniales.
Esto es especialmente relevante porque la clase utilizada por Robinhood es una clase de distribución y Robinhood realiza pagos mensuales del rendimiento.
No asumiría que funciona fiscalmente exactamente igual que los intereses de una cuenta bancaria española ni que Robinhood vaya a practicar automáticamente todas las retenciones que tendrías con una entidad española.
De hecho, Robinhood deja la responsabilidad fiscal en manos del cliente y advierte de que puede comunicar información a las autoridades fiscales cuando corresponda.
Mi recomendación práctica sería guardar los extractos y el historial de pagos del fondo.
Con cantidades pequeñas probablemente sea un trámite sencillo. Con cantidades importantes merece la pena revisarlo bien.
¿Y el Modelo 720?
Aquí no daría una respuesta universal.
La Agencia Tributaria contempla obligaciones informativas para determinados bienes y derechos en el extranjero y, con carácter general, existe un umbral de 50.000 € por cada bloque de bienes para la primera declaración. Los fondos de inversión extranjeros pueden entrar dentro de esas obligaciones.
Pero también existen excepciones para determinadas instituciones de inversión colectiva extranjeras comercializadas en España cuando se cumplen unas condiciones concretas de registro y suministro de información.
Robinhood está registrada en la CNMV, pero eso por sí solo no me parece suficiente para afirmar que cualquier posición concreta en este fondo está necesariamente exenta del Modelo 720.
Si vas a mantener cantidades que puedan acercarte a esos umbrales, yo lo comprobaría específicamente para tu situación.
¿Merece la pena el 5% de Robinhood?
A mí me parece una oferta muy interesante mientras se mantenga la bonificación del 5%.
Especialmente porque combina tres cosas difíciles de encontrar juntas:
- rentabilidad bastante alta para euros con riesgo contenido;
- acceso prácticamente inmediato al dinero en condiciones normales;
- ausencia de saldo mínimo.
Pero la elegiría entendiendo qué estoy comprando.
No la elegiría porque alguien me dijera simplemente que “Robinhood tiene una cuenta remunerada al 5%”.
Porque no es exactamente eso.
Más sobre Robinhood: Robinhood 50 euros.
Para quién me parece especialmente interesante
La tendría en cuenta si:
- ya utilizas o quieres utilizar Robinhood;
- tienes euros parados y quieres obtener rentabilidad mientras decides qué hacer con ellos;
- entiendes qué es un fondo monetario;
- aceptas que el 5% puede bajar;
- valoras mucho la liquidez;
- no necesitas que el producto tenga una garantía bancaria de depósitos de 100.000 €.
También me parece interesante como lugar temporal para dinero destinado a futuras inversiones. En ese caso tiene bastante lógica que el efectivo esté generando algo hasta que lo utilizas.
Para quién elegiría antes una cuenta remunerada bancaria
Me iría a una cuenta bancaria si tu prioridad absoluta es:
- simplicidad;
- garantía de depósitos;
- no tener ningún producto de inversión;
- máxima previsibilidad sobre cómo recuperar el dinero;
- una fiscalidad y documentación lo más sencilla posible.
No todo tiene que optimizarse hasta el último punto porcentual.
A veces pagar con algo de rentabilidad a cambio de una estructura que entiendes mejor y te deja dormir tranquilo es una decisión perfectamente racional.
¿Lo utilizaría para un fondo de emergencia?
Aquí sería más conservador.
Un fondo monetario puede ser una buena herramienta para una parte del dinero de seguridad, pero yo no dependería exclusivamente de él para el dinero que puedo necesitar mañana a las ocho de la mañana.
Preferiría separar:
- una primera capa de dinero completamente disponible en una cuenta bancaria;
- y, si tiene sentido, otra parte en un producto monetario que genere algo más de rentabilidad.
El objetivo del fondo de emergencia no es ganar el máximo posible. Es estar ahí cuando tienes una emergencia.
Tengo una guía más completa sobre dónde crear y guardar un fondo de emergencia donde explico mejor cómo plantearía esa parte del patrimonio.
Mi opinión final sobre la “cuenta remunerada” de Robinhood
La oferta me gusta más después de entenderla bien que antes.
Y eso no suele pasar.
Robinhood ha montado una estructura bastante inteligente: utiliza un fondo monetario de J.P. Morgan para generar la rentabilidad base y añade una bonificación propia para llevar actualmente el rendimiento hasta el 5%. Después intenta ocultar toda la complejidad operativa para que tú veas simplemente unos euros disponibles que generan rentabilidad.
Eso es cómodo.
Lo que no haría es confundir comodidad con ausencia de riesgo.
No es una cuenta remunerada bancaria. Es un fondo monetario de riesgo bajo con una experiencia de usuario parecida a una cuenta remunerada.
Mientras Robinhood mantenga el 5%, me parece una alternativa que merece estar sobre la mesa para el efectivo que no necesitas invertir inmediatamente.
Si la bonificación desaparece, volvería a hacer números.
Tan sencillo como eso.
Si después de entender estas diferencias encaja con lo que buscas, puedes abrir tu cuenta de Robinhood desde aquí. Yo comprobaría siempre en la app el rendimiento vigente antes de ingresar el dinero.
Y si ya tienes cuenta o vas a abrirla, también puedes echar un vistazo a mi guía sobre cómo ganar hasta 3.000 € con referidos de Robinhood, teniendo en cuenta que este tipo de promociones y sus condiciones pueden cambiar.
Preguntas frecuentes
¿Robinhood paga intereses por el dinero no invertido?
Sí, pero técnicamente los euros que generan rentabilidad están invertidos en un fondo monetario de J.P. Morgan. No son simplemente efectivo depositado en una cuenta bancaria.
¿El 5% de Robinhood está garantizado?
No. Robinhood combina el rendimiento variable del fondo con una bonificación promocional para alcanzar actualmente el 5%. La empresa puede modificar la promoción y el propio rendimiento del fondo varía con los tipos del mercado monetario.
¿Puedo perder dinero con el fondo monetario de Robinhood?
Sí, aunque el riesgo es bajo. El fondo está clasificado como riesgo 1 sobre 7, pero no tiene protección del capital ni una rentabilidad mínima garantizada.
¿Está protegido hasta 100.000 €?
No como un depósito bancario. Robinhood participa en un sistema de protección de inversores que puede cubrir hasta 22.000 € cuando la entidad no pueda devolver al inversor su dinero o sus instrumentos financieros. Esa protección no cubre pérdidas de mercado.
¿Hay que invertir una cantidad mínima?
Robinhood anuncia actualmente que no existe saldo mínimo para acceder al rendimiento de los euros.
¿Puedo retirar el dinero cuando quiera?
En condiciones normales, sí. Robinhood permite utilizar o retirar el saldo y automatiza la venta de las participaciones necesarias. Sin embargo, la liquidación real del fondo puede retrasarse en circunstancias excepcionales, por lo que no equivale a una garantía de disponibilidad instantánea bajo cualquier situación.