Qué buscar al elegir dónde guardar tu fondo de emergencia
Hay muchas cosas que puedes hacer con unos ahorros. Con el fondo de emergencia, en cambio, yo reduciría bastante la lista.
Tiene que cumplir cuatro condiciones.
Disponibilidad. Si aparece un gasto inesperado, deberías poder recuperar el dinero rápidamente. No dentro de seis meses ni después de vender una inversión.
Estabilidad. No quiero descubrir que mis 10.000 € se han convertido en 8.000 € precisamente cuando los necesito. Para este dinero evitaría cualquier producto cuyo valor pueda fluctuar de forma significativa.
Separación. Preferiría no tenerlo mezclado con el dinero desde el que pago compras, recibos y vacaciones. Tenerlo apartado reduce bastante la tentación de utilizarlo para algo que realmente no es una emergencia.
Seguridad del depósito. Si utilizas una cuenta bancaria, comprobaría qué sistema de garantía de depósitos protege el dinero y hasta qué importe.
El Banco de España va precisamente en esta dirección: para el ahorro destinado a imprevistos señala las cuentas remuneradas y los depósitos bancarios como alternativas, diferenciándolos del dinero que podemos permitirnos invertir a medio y largo plazo. También recuerda que una cuenta ofrece disponibilidad, mientras que recuperar antes de tiempo un depósito puede tener un coste.
La rentabilidad vendría después.
Que el fondo genere intereses es estupendo. Pero no sacrificaría las cuatro condiciones anteriores por conseguir unas décimas más.
Las opciones que realmente tienen sentido
No todas las formas de guardar dinero sirven igual para un fondo de emergencia.
| Dónde guardarlo | Acceso al dinero | ¿Puede fluctuar? | Cómo lo veo |
|---|---|---|---|
| Cuenta corriente habitual | Muy rápido | No | Demasiado mezclado con el día a día |
| Cuenta de ahorro remunerada | Rápido | No | Mi opción principal |
| Depósito a plazo | Depende de las condiciones | No | Puede servir para una parte, pero no lo usaría como núcleo |
| Fondo monetario | Normalmente rápido | Sí, aunque el riesgo suele ser bajo | Interesante para ciertos perfiles, pero ya estás invirtiendo |
| Efectivo en casa | Inmediato | No | Solo tendría una cantidad pequeña |
| Acciones, ETFs o cripto | Depende | Sí | No los utilizaría para este objetivo |
La diferencia importante no está en encontrar el producto más sofisticado.
Está en entender para qué sirve este dinero.
Cuenta corriente
Puedes dejar el fondo en la misma cuenta bancaria que utilizas siempre. Es sencillo y tienes acceso inmediato.
El problema es que todo queda mezclado.
Si tienes 3.000 € para tus gastos habituales y otros 8.000 € que deberían ser intocables, mirar el saldo y ver 11.000 € no ayuda demasiado a separar mentalmente ambas cosas.
Para una cantidad pequeña de acceso inmediato puede servir. Para todo el fondo, preferiría otra cuenta.
Cuenta de ahorro remunerada
Esta es la alternativa que más me convence.
Mantienes el dinero en efectivo, puedes separarlo del día a día y además recibes intereses mientras no necesitas utilizarlo.
Aquí buscaría una cuenta sin costes que se coman la remuneración, con un banco sólido, acceso suficientemente rápido y protección mediante un sistema de garantía de depósitos.
Y dentro de estas alternativas es donde bunq encaja bastante bien.
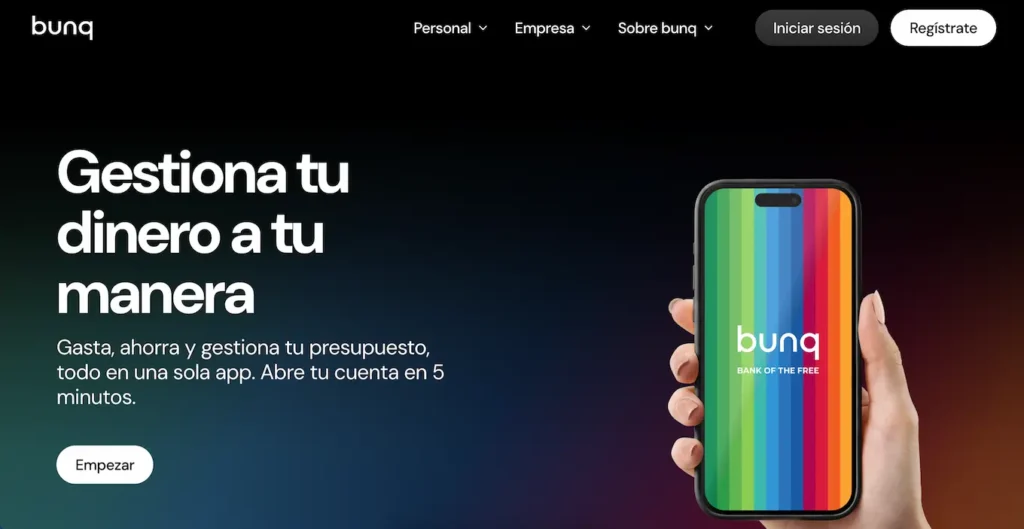
Su plan bunq Free no tiene cuota mensual y permite utilizar cuentas de ahorro separadas. bunq anuncia actualmente hasta un 3,01 % de interés anual, con tipos variables y pagos semanales.
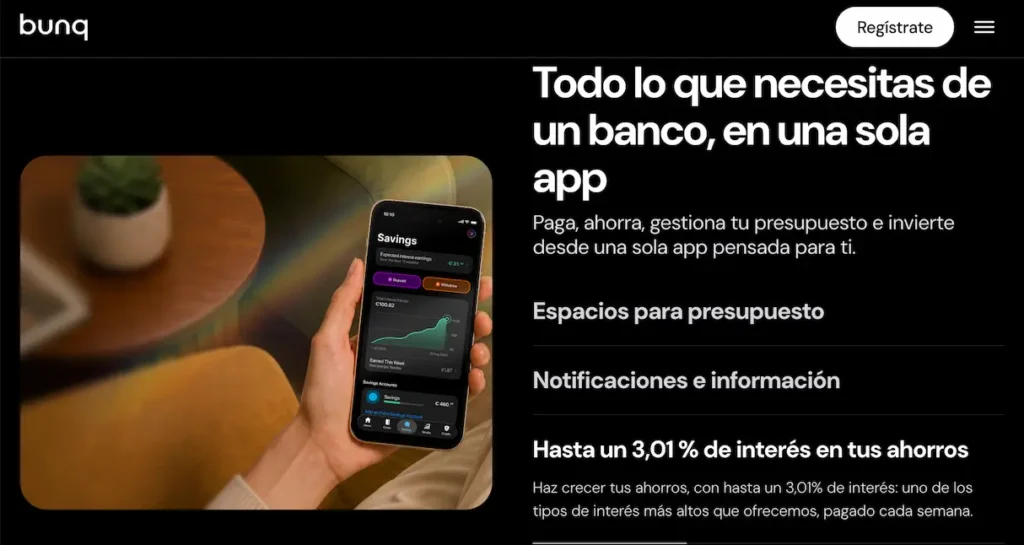
Además, bunq es un banco neerlandés registrado como tal ante De Nederlandsche Bank y sus depósitos elegibles están protegidos por el sistema neerlandés de garantía de depósitos hasta 100.000 € por persona y banco.
Por eso me parece una buena alternativa para este uso concreto: puedes abrir una cuenta diferente a la que utilizas habitualmente, poner ahí el fondo y dejar de verlo continuamente como dinero disponible para gastar.
Si quieres hacerlo así, puedes abrir tu cuenta de bunq aquí.
Hay una condición que sí debes conocer: las cuentas de ahorro de bunq permiten actualmente dos retiradas gratuitas al mes y, después del primer año ahorrando con ellos, tres. El importe de cada retirada no está limitado.
Para un fondo de emergencia no me parece especialmente problemático porque no debería ser una cuenta desde la que hagas movimientos constantemente. Pero prefiero que lo sepas antes de abrirla.
Y tampoco me obsesionaría con ese 3,01 %. El tipo es variable y las condiciones de remuneración pueden cambiar. Yo elegiría la cuenta por el conjunto —liquidez, separación, seguridad y remuneración—, no únicamente por el porcentaje anunciado.
Depósitos a plazo
Un depósito también protege el capital y puede ofrecer una rentabilidad conocida de antemano.
La pega está precisamente en el plazo.
Dependiendo del producto, retirar el dinero antes del vencimiento puede implicar una penalización, perder intereses o directamente no ser posible hasta determinada fecha.
Eso choca bastante con lo que quiero de un fondo de emergencia.
No significa que un depósito sea un mal producto. Simplemente creo que tiene peor encaje para este dinero.
Fondos monetarios
Aquí la discusión es más interesante.
Los fondos monetarios invierten normalmente en activos de muy corto plazo y pueden ofrecer una volatilidad reducida. Para determinadas cantidades o perfiles pueden ser una alternativa a estudiar.
Pero siguen siendo productos de inversión. El capital no funciona como un depósito bancario garantizado y su valor puede fluctuar.
Para el dinero que quiero tener preparado por si mañana tengo un problema, prefiero quitar variables de la ecuación.
¿Aín no sabes cuánto dinero necesitas? Calculalo con esta calculadora de fondo de emergencia.
Yo separaría el fondo de emergencia de tu banco habitual
Esto no es obligatorio, pero me parece una de las decisiones más útiles.
Imagina que tienes 10.000 € destinados exclusivamente a emergencias.
Puedes crear una subcuenta dentro del mismo banco y llamarla “Fondo de emergencia”. Ya es bastante mejor que dejar todo mezclado.
Pero también puedes abrir una segunda cuenta en otra entidad y guardar allí esos 10.000 €.
Yo prefiero esta segunda idea por dos motivos.
El primero es psicológico: el dinero desaparece de tu saldo cotidiano. No lo ves cada vez que entras a comprobar cuánto puedes gastar.
El segundo es operativo. Si algún día tienes un problema temporal con tu banco principal, una tarjeta bloqueada o una incidencia de acceso, no tienes necesariamente todo tu efectivo concentrado en el mismo sitio.
Precisamente por eso me gusta utilizar bunq como cuenta separada para este objetivo. No necesitas convertirlo en tu banco principal. Puedes utilizarlo simplemente como el lugar donde mantienes apartado el colchón.
El Banco de España también recomienda mantener el fondo de emergencia en una cuenta con disponibilidad y separado de la cuenta donde tienes domiciliados tus recibos y pagos habituales.
Cómo organizaría el dinero en la práctica
No hace falta complicarlo demasiado.
Si tu fondo objetivo fueran, por ejemplo, 10.000 €, podrías mantener una pequeña cantidad en tu cuenta habitual para gastos que necesites pagar inmediatamente y guardar el grueso en una cuenta de ahorro separada.
Por ejemplo:
- 1.000 € de liquidez inmediata en tu banco habitual.
- 9.000 € en una cuenta de ahorro remunerada destinada exclusivamente al fondo.
No es una distribución universal. Es simplemente una forma práctica de evitar que la necesidad de tener acceso inmediato a todo el dinero te obligue a dejarlo mezclado en tu cuenta corriente.
Si todavía estás construyendo el fondo, automatizaría también las aportaciones.
Cobras, se realiza una transferencia automática y el dinero pasa a la cuenta separada antes de que tengas ocasión de gastarlo.
Y pondría a esa cuenta un nombre aburridamente explícito: “Fondo de emergencia”.
Parece un detalle menor. No lo es.
Una cuenta llamada “Ahorros” puede terminar pagando unas vacaciones. Una llamada “Fondo de emergencia” te obliga al menos a pensártelo dos veces.
Dónde no guardaría este dinero
Aquí sería bastante conservador.
No metería el fondo de emergencia en bolsa buscando que “al menos produzca algo”.
Pongamos un ejemplo sencillo.
Tienes 12.000 € reservados y decides invertirlos porque parece una pena tenerlos en una cuenta. El mercado cae un 30 % y, justo durante esa caída, necesitas el dinero.
Ahora tienes 8.400 €.
El problema no es que la bolsa sea una mala inversión. El problema es que le has pedido a una inversión de largo plazo que haga el trabajo de un dinero que puedes necesitar mañana.
Tampoco lo metería en Bitcoin, criptomonedas, ETFs de renta variable o cualquier otro activo con volatilidad importante.
Y evitaría cambiar el fondo a otra divisa simplemente porque pague un tipo de interés mayor.
Si tus emergencias se pagan en euros, mi fondo estaría en euros.
Puedes ganar un interés aparentemente atractivo en otra moneda y perder bastante más por el movimiento del tipo de cambio. No tiene sentido introducir ese riesgo aquí.
Con el efectivo en casa tampoco me pasaría. Tener algo puede ser útil para una situación puntual, pero guardar una cantidad importante implica riesgo de robo o pérdida y el dinero no genera ninguna remuneración.
Entonces, ¿dónde lo guardaría yo?
Mi estructura sería bastante sencilla.
Una pequeña cantidad en la cuenta habitual y la mayor parte del fondo en una cuenta de ahorro remunerada, separada y protegida por un sistema de garantía de depósitos.
No buscaría convertir el fondo de emergencia en una inversión.
No intentaría sacar hasta el último euro de rentabilidad.
Y no lo bloquearía únicamente porque otro producto pague algo más.
Entre las cuentas que utilizaría para hacerlo, bunq me parece una alternativa especialmente práctica porque permite separar el ahorro, tiene un plan gratuito, remunera el saldo y sus depósitos elegibles están cubiertos hasta 100.000 € por la garantía de depósitos neerlandesa. Hay que tener presentes las condiciones de remuneración y el límite mensual de retiradas gratuitas, pero para el uso que estamos planteando me parecen asumibles.
Si quieres guardar tu fondo de esta forma, puedes abrir una cuenta en bunq desde aquí.
El objetivo no es que este dinero trabaje muchísimo.
Es que esté exactamente donde debe estar el día que lo necesites.