Calculadora de hipoteca
Cuota, intereses y ahorro por amortizar antes
Simula una hipoteca con sistema francés y descubre cuánto pagarías al mes, cuánto se iría en intereses y cómo cambia el resultado si amortizas capital extra.
La simulación mantiene la cuota base y aplica el extra a reducir plazo. No descuenta posibles comisiones por reembolso anticipado.
| Escenario | TIN | Cuota | Diferencia |
|---|
Ver cuadro de amortización anual Hasta 50 filas
| Periodo | Pagado | Capital | Intereses | Saldo final |
|---|
Cómo se calcula Supuestos
Se usa el sistema francés: la cuota base es constante mientras el TIN no cambie. Cada mes, los intereses se calculan sobre el capital pendiente y el resto de la cuota amortiza capital.
La estimación supone pagos mensuales, divide el TIN anual entre 12 y no incorpora carencias, seguros, impuestos, tasación, gastos de compra, comisiones ni el cálculo de la TAE.
Si introduces una amortización extra mensual, se aplica tras los intereses del mes y se utiliza para reducir plazo. En una hipoteca real pueden existir condiciones o comisiones específicas.
Resultado orientativo. Para comparar ofertas completas, revisa también la TAE, los productos vinculados, las comisiones y el resto de condiciones de la FEIN.
Para ir al grano: qué puedes calcular
La calculadora intenta responder a una pregunta bastante concreta: ¿cómo quedaría una hipoteca fija con estas condiciones? No intenta adivinar qué hipoteca te concederá un banco ni cuánto te costará realmente toda la operación de compra.
Con los datos que introduzcas podrás ver:
- la cuota mensual estimada de la hipoteca;
- el capital que estarías financiando, los intereses totales y el total pagado al banco;
- el porcentaje financiado sobre el precio de compra cuando introduces precio y entrada;
- cómo cambiaría la cuota con un TIN un punto porcentual inferior o superior;
- el reparto global entre capital e intereses y el cuadro de amortización anual, que puedes descargar en CSV;
- y, si añades una amortización extra mensual, el nuevo plazo estimado, el tiempo que podrías ahorrar y la reducción de intereses.
Lo que no vas a encontrar aquí es una TAE calculada, impuestos de compra, tasación, seguros, productos vinculados, comisiones o gastos. Esa separación me parece importante, porque una calculadora deja de ser útil cuando parece calcular más cosas de las que realmente está calculando.
Cómo usar la calculadora de hipoteca
Hay dos formas de empezar y ambas terminan llevando al mismo cálculo de cuota.
Si conoces el precio de la vivienda y la entrada, introduce ambas cantidades. La calculadora resta la entrada al precio y obtiene automáticamente el capital que necesitas financiar.
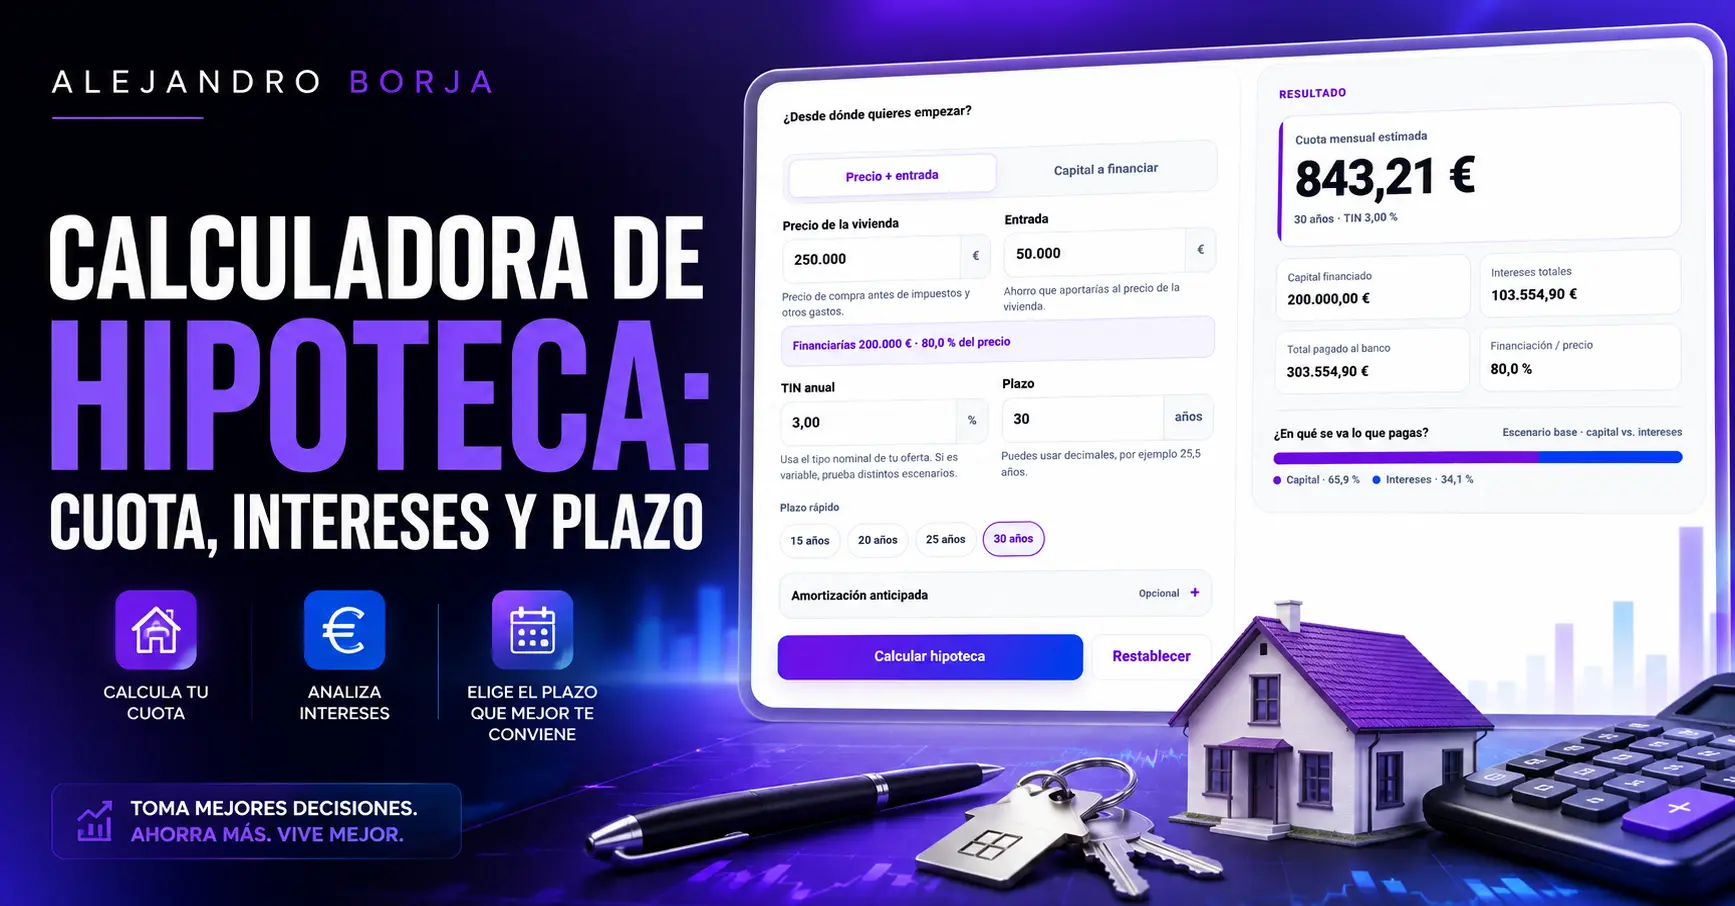
Imagina una vivienda de 250.000 € y una entrada de 50.000 €. El capital financiado sería de 200.000 € y equivaldría al 80 % del precio de compra.
Ese 80 % tiene una interpretación muy concreta: es capital financiado dividido entre precio de la vivienda. No significa que el banco vaya a concederte ese porcentaje ni que sea el porcentaje sobre tasación.
De hecho, el Banco de España diferencia entre la ratio loan-to-price (LTP), que relaciona el préstamo con el precio de compraventa, y la loan-to-value (LTV), que utiliza el valor de tasación. Como esta calculadora no pide tasación, no calcula el LTV de la operación.
Si ya sabes cuánto quieres financiar, puedes saltarte el precio y la entrada e introducir directamente el capital del préstamo. En ese caso obtendrás la cuota y el resto de resultados financieros, pero no el porcentaje financiado sobre el precio porque la calculadora no conoce ese precio.
Después necesitas indicar el TIN anual y el plazo en años. Y, de forma opcional, puedes añadir la cantidad que te planteas amortizar anticipadamente cada mes.
Hay otra diferencia que conviene tener clara. Si partes de una vivienda de 250.000 € y aportas 50.000 € de entrada, esos 50.000 € no forman parte del préstamo: el cálculo de lo que pagas al banco se realiza sobre los 200.000 € financiados y sus intereses, no sobre el precio completo de la vivienda.
De dónde sale la cuota: el sistema francés sin complicarlo
La calculadora utiliza el sistema francés de amortización. Con un tipo fijo y mientras no haya amortizaciones extraordinarias, la cuota hipotecaria base permanece constante, aunque por dentro vaya cambiando la parte destinada a intereses y la destinada a devolver capital. El Banco de España describe precisamente este sistema como el pago de cuotas periódicas constantes, habitualmente mensuales, que incluyen capital e intereses.
La fórmula utilizada para una cuota mensual es:
Cuota = P × i / [1 − (1 + i)^(-n)]
Aquí, P es el capital financiado, i es el tipo mensual y n es el número de mensualidades. En esta calculadora el tipo mensual se obtiene dividiendo el TIN anual entre 12 y el plazo se transforma de años a meses.
Pongamos números. Para una hipoteca de 200.000 € a 25 años y un 3 % TIN, el tipo mensual utilizado es 0,03 / 12 = 0,0025 y hay 300 pagos. La cuota resultante es de unos 948,42 € al mes.
En la primera cuota, el interés sería de 500 € —200.000 × 0,0025— y los 448,42 € restantes reducirían la deuda. En la siguiente mensualidad ya debes algo menos, por lo que pagas un poco menos de intereses y amortizas algo más de capital.
Y aquí aparece una de las partes que más me gustan de la calculadora: la comparación automática de tipos. Manteniendo 200.000 € y 25 años, el efecto de mover el TIN un punto porcentual sería aproximadamente este:
| TIN | Cuota mensual aprox. | Intereses totales aprox. | Total pagado al banco aprox. |
|---|---|---|---|
| 2 % | 847,71 € | 54.312,60 € | 254.312,60 € |
| 3 % | 948,42 € | 84.526,79 € | 284.526,79 € |
| 4 % | 1.055,67 € | 116.702,10 € | 316.702,10 € |
Es un ejemplo hipotético sin gastos, comisiones ni amortizaciones anticipadas. Pero sirve para ver algo que a veces se pierde cuando solo miramos la cuota: un punto porcentual aplicado durante cientos de mensualidades puede acabar significando decenas de miles de euros.
La comparación de ±1 punto de la herramienta debe leerse precisamente así. Si introduces un TIN del 3 %, te enseña qué ocurriría con un 2 % y un 4 % manteniendo lo demás constante; no está prediciendo que tu tipo vaya a subir o bajar. En una hipoteca fija es simplemente una forma de comparar la sensibilidad de la cuota frente a otras condiciones posibles.
Qué significa realmente cada resultado
La cuota mensual estimada es el pago periódico que sale del capital, el TIN y el plazo que has introducido. No incluye seguros, impuestos, comisiones ni otros costes externos al préstamo.
El capital financiado es la deuda inicial utilizada para calcular la hipoteca. Cuando partes del precio de la vivienda, corresponde al precio menos la entrada; cuando introduces directamente el capital, es exactamente esa cifra.
El porcentaje de financiación sobre el precio permite poner ese capital en contexto. Si financias 200.000 € de una vivienda de 250.000 €, verás un 80 %, pero recuerda que no es una valoración de riesgo del banco ni sustituye al porcentaje sobre tasación.
Los intereses totales suman los intereses generados durante toda la simulación, suponiendo que el TIN permanece constante. El total pagado al banco representa la suma del capital devuelto y esos intereses dentro del modelo; no añade la entrada ni los demás costes de adquisición.
El gráfico de capital frente a intereses sirve para ver rápidamente qué parte del dinero devuelto corresponde al importe que te prestaron y qué parte es el coste financiero. El cuadro de amortización anual va un paso más allá: agrupa por año los pagos realizados, el capital amortizado, los intereses y el saldo que todavía quedaría pendiente.
Puedes descargar ese cuadro en CSV. Es especialmente útil si quieres guardar varios escenarios y compararlos después sin tener que reconstruir los cálculos desde cero.
Qué pasa si amortizas una cantidad extra todos los meses
La amortización anticipada cambia bastante la película porque reduces antes el capital sobre el que se calculan los intereses futuros.
En esta calculadora se ha elegido una lógica concreta: la cuota hipotecaria base se mantiene y el dinero extra se utiliza para reducir plazo. Si la cuota calculada fuese de 948,42 € y añadieses 100 € de amortización mensual, la simulación trabajaría con una salida de 1.048,42 € al mes mientras corresponda, destinando esos 100 € adicionales a reducir la deuda más deprisa.
La consecuencia es doble. Terminas antes y, como durante buena parte del camino debes menos dinero del que deberías sin esas amortizaciones, también pagas menos intereses.
Esto no significa que todas las hipotecas reales funcionen obligatoriamente así. Una amortización parcial puede utilizarse para reducir cuota o para reducir plazo según las condiciones aplicables; esta herramienta simula específicamente la segunda opción.
Además, el ahorro de intereses mostrado es antes de cualquier posible comisión o compensación por reembolso anticipado. Dependiendo de la fecha, del contrato y del tipo de préstamo, pueden existir costes asociados a esa amortización, por lo que yo no interpretaría el ahorro bruto de la calculadora como ahorro neto garantizado.
Lo que esta calculadora no incluye también importa
El primer límite es el más importante: introduces TIN, no TAE. El TIN representa el tipo nominal aplicado al préstamo, mientras que la TAE incorpora además determinados gastos y comisiones y tiene en cuenta la periodicidad de los pagos, por lo que resulta más útil para comparar el coste efectivo de distintas ofertas.
Por eso dos hipotecas con el mismo TIN y la misma cuota teórica no tienen por qué costarte exactamente lo mismo en la realidad. Una podría exigir seguros, productos vinculados o asumir costes que esta simulación no recoge.
La herramienta tampoco calcula impuestos de compra, tasación, seguros, productos vinculados, otros gastos, periodos de carencia ni comisiones. Si un banco te ofrece un TIN bonificado por contratar determinados productos, puedes introducir ese TIN para simular la cuota, pero la calculadora no añadirá por su cuenta el coste de esos productos.
Tampoco es una calculadora de hipoteca variable o mixta. El tipo que introduces se considera constante durante todo el plazo, de modo que no se simulan revisiones futuras, Euríbor ni ningún otro índice.
Y tampoco determina si un banco te concedería la financiación. Las entidades realizan su propio análisis de solvencia y tienen en cuenta ingresos, gastos, otras deudas y la tasación de la garantía antes de decidir si aprueban una operación.
Cuando tengas una oferta real encima de la mesa, toca cambiar de nivel de detalle. La FEIN contiene la información personalizada de la oferta hipotecaria y el Banco de España la describe como una oferta vinculante con las condiciones detalladas del préstamo. La simulación sirve para entender y comparar escenarios; la FEIN y posteriormente el contrato son los documentos que tienes que revisar para saber qué estás contratando realmente.
Cómo usaría yo la calculadora para comparar una hipoteca
Yo no me quedaría con una sola simulación. Haría primero el cálculo con las condiciones exactas que me ofrece el banco y después movería una variable cada vez, porque así puedes ver qué está provocando realmente cada diferencia.
Empezaría por el tipo. La comparación de ±1 punto te permite comprobar rápidamente cuánto pesa el interés sin alterar capital ni plazo, y puede ayudarte a poner en contexto dos ofertas con TIN distintos.
Después probaría varios plazos. Alargar años suele bajar la cuota, pero no convierte mágicamente la hipoteca en más barata: mantienes deuda durante más tiempo y normalmente acabas pagando más intereses. Acortar plazo hace lo contrario, así que la decisión no debería ser simplemente buscar la cuota más pequeña, sino encontrar una mensualidad que puedas asumir sin perder de vista el coste total.
Si todavía estás decidiendo cuánto aportar de entrada, también probaría varios importes. Reducir el capital financiado afecta tanto a la cuota como a los intereses y, además, modifica el porcentaje financiado sobre el precio.
Por último, probaría una amortización mensual que fuese razonable, no una cantidad perfecta sobre el papel pero imposible de mantener. El dato interesante no es únicamente cuánto tiempo podrías recortar, sino cuánto interés te estás ahorrando a cambio de adelantar ese dinero.
Después saldría de la calculadora y compararía la oferta completa. Cuota y TIN explican una parte muy importante de la hipoteca, pero no toda: para decidir entre propuestas reales también miraría TAE, productos vinculados, comisiones y las condiciones concretas de la FEIN.
La cifra útil es la que entiendes
Para mí, el valor de una calculadora de hipoteca no está en darte un número con dos decimales y hacer que parezca definitivo. Está en permitirte desmontar la operación y entender por qué pagas esa cuota, cuánto te cuesta el tiempo y qué cambia cuando modificas capital, interés o plazo.
Úsala para hacer escenarios. Si una diferencia de tipo parece pequeña, ponle euros; si ampliar el plazo te baja mucho la cuota, mira qué ocurre con los intereses; y si estás pensando en amortizar más cada mes, comprueba cuánto plazo comprarías con ese esfuerzo adicional.
Luego contrasta esos números con la oferta real. La calculadora te ayuda a entender la hipoteca; no sustituye al banco, a la tasación, a la TAE ni a la FEIN.
Preguntas frecuentes
¿Tengo que introducir el TIN o la TAE?
Debes introducir el TIN anual. La calculadora divide ese TIN entre 12 para obtener el tipo mensual utilizado en la simulación; no calcula la TAE ni incorpora automáticamente gastos y comisiones.
¿El porcentaje de financiación que aparece es el LTV?
No. Cuando introduces precio y entrada, la herramienta calcula el capital financiado como porcentaje del precio de la vivienda. El LTV utiliza el valor de tasación como denominador y esta calculadora no solicita ese dato.
¿Puedo utilizarla para una hipoteca variable?
No para proyectar correctamente toda su evolución. Puedes introducir un TIN concreto y ver cómo sería una hipoteca si ese tipo permaneciese fijo, pero la calculadora no simula futuras revisiones ni la evolución del Euríbor.
¿La amortización extra mensual reduce la cuota?
No en esta herramienta. La cuota hipotecaria base se mantiene y la cantidad adicional se suma cada mes para reducir capital y acortar el plazo, mostrando el tiempo y los intereses que podrías ahorrar.Preguntas frecuentes
¿Tengo que introducir el TIN o la TAE?
Debes introducir el TIN anual. La calculadora divide ese TIN entre 12 para obtener el tipo mensual utilizado en la simulación; no calcula la TAE ni incorpora automáticamente gastos y comisiones.
¿El porcentaje de financiación que aparece es el LTV?
No. Cuando introduces precio y entrada, la herramienta calcula el capital financiado como porcentaje del precio de la vivienda. El LTV utiliza el valor de tasación como denominador y esta calculadora no solicita ese dato.
¿Puedo utilizarla para una hipoteca variable?
No para proyectar correctamente toda su evolución. Puedes introducir un TIN concreto y ver cómo sería una hipoteca si ese tipo permaneciese fijo, pero la calculadora no simula futuras revisiones ni la evolución del Euríbor.
¿La amortización extra mensual reduce la cuota?
No en esta herramienta. La cuota hipotecaria base se mantiene y la cantidad adicional se suma cada mes para reducir capital y acortar el plazo, mostrando el tiempo y los intereses que podrías ahorrar.