Decisión de vivienda
¿Comprar o alquilar?
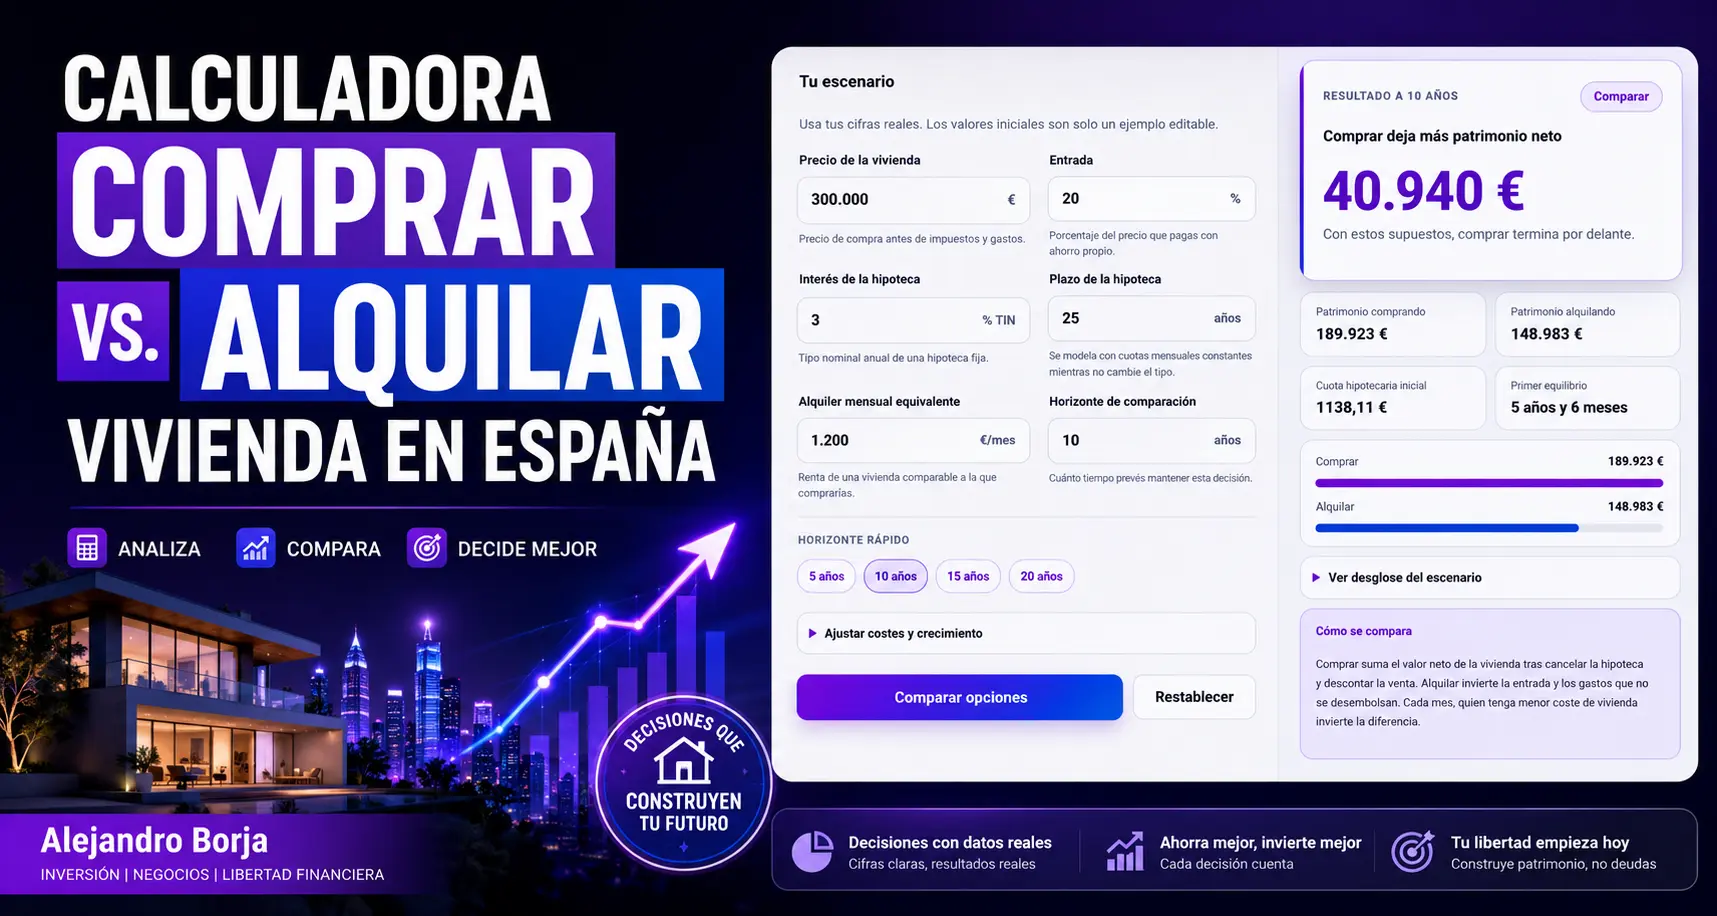
Compara ambas opciones por patrimonio neto: vivienda, deuda e inversión del dinero que no se destina a comprar.
Estimación orientativa, no asesoramiento financiero. No incorpora deducciones personales, fiscalidad de inversiones, IRPF por una futura ganancia inmobiliaria, plusvalía municipal ni costes extraordinarios no introducidos.
La comparación que realmente importa
La calculadora simula los dos caminos mes a mes y compara el patrimonio acumulado de cada uno al final del periodo.
De forma simplificada, en el escenario de compra calcula:
Patrimonio comprando = valor futuro de la vivienda − hipoteca pendiente − costes estimados de venta + inversiones acumuladas del comprador
En el escenario de alquiler calcula el valor futuro del dinero que no has necesitado inmovilizar en la compra: principalmente la entrada, los gastos iniciales evitados y las diferencias mensuales que puedas ir invirtiendo.
Esto evita uno de los errores más habituales al hacer este cálculo.
Una entrada de 60.000 € no es un “gasto” de 60.000 € para quien compra: ese dinero pasa a formar parte del patrimonio de la vivienda. Pero tampoco es gratis utilizarlo. Si alquilas, esos 60.000 € podrían permanecer invertidos y generar rentabilidad.
Lo mismo ocurre con la hipoteca. No toda la cuota hipotecaria es un coste perdido. Una parte son intereses y otra amortiza principal, reduciendo una deuda que forma parte de tu balance.
Por eso pueden darse resultados que a primera vista sorprenden.
Puedes tener una hipoteca más barata que el alquiler y que, aun así, alquilar deje más patrimonio. O pagar un alquiler aparentemente barato y terminar peor que comprando porque el inmueble se ha revalorizado, el alquiler ha ido subiendo y el horizonte ha sido suficientemente largo.
La cuota mensual por sí sola no resuelve la pregunta.
Cómo hace las cuentas la calculadora mes a mes
Qué ocurre si compras
A partir del precio de la vivienda y del porcentaje de entrada se obtiene el capital que necesitas financiar.
La hipoteca se calcula como una hipoteca fija de cuota constante mediante el sistema francés de amortización. Con este sistema la cuota se mantiene constante mientras no cambien las condiciones, pero su composición sí cambia: al principio pagas proporcionalmente más intereses y, conforme baja la deuda, una parte mayor de la cuota sirve para amortizar capital.
El Banco de España utiliza precisamente esta mecánica en sus simuladores de préstamos amortizados por el sistema francés: el interés mensual se calcula sobre el capital pendiente utilizando el tipo nominal anual.
Por eso aquí debes introducir el TIN de la hipoteca, no sustituirlo sin más por la TAE. La TAE es muy útil para comparar ofertas porque incorpora otros elementos del coste financiero, pero no es el tipo nominal que se aplica directamente al saldo pendiente para construir el cuadro de amortización.
Cada mes la calculadora actualiza también el valor estimado de la vivienda según la revalorización que hayas indicado, resta los costes periódicos del propietario y vuelve a calcular la deuda pendiente.
Si ese mes alquilar una vivienda equivalente habría costado más que los desembolsos de vivienda del comprador, la diferencia se considera disponible para invertir y se acumula en el patrimonio del comprador.
Qué ocurre si alquilas
El escenario de alquiler empieza con una ventaja de liquidez importante: no has utilizado dinero para pagar la entrada ni los gastos de adquisición.
La calculadora supone que ese capital se invierte desde el principio y evoluciona según la rentabilidad alternativa que hayas introducido.
Después actualiza mes a mes el alquiler, aplicando la subida anual esperada.
También compara el desembolso mensual de las dos alternativas. Si comprar exige más dinero ese mes, el inquilino invierte la diferencia. Si alquilar resulta más caro, esa capacidad adicional de ahorro se asigna al comprador.
Me parece una forma bastante más limpia de hacer la comparación porque aplica la misma regla a los dos lados.
No supone que quien alquila invierte religiosamente cada euro que ahorra mientras que quien compra se gasta cualquier diferencia a su favor. Los dos escenarios reciben el mismo tratamiento.
Eso sí: es un supuesto.
Si en la vida real no invertirías ese dinero y acabarías gastándolo, el resultado del alquiler puede estar sobreestimando el patrimonio que realmente conseguirías.
Cómo rellenar los datos sin hacerte trampas
Aquí está buena parte del valor de la calculadora. Y también buena parte del peligro.
Una calculadora puede hacer las matemáticas perfectamente y darte una respuesta bastante mala si los supuestos que introduces no tienen sentido.
| Dato | Qué deberías introducir |
|---|---|
| Precio de la vivienda | El precio real de una vivienda que de verdad comprarías, no el precio medio de una zona si no representa tu alternativa. |
| Entrada (%) | El porcentaje del precio que aportarías con tu propio dinero. |
| TIN de la hipoteca fija | El tipo nominal anual de una oferta hipotecaria razonablemente realista para tu situación. |
| Plazo de la hipoteca | Los años durante los que amortizarías el préstamo. |
| Alquiler mensual equivalente | Lo que cuesta alquilar una vivienda realmente comparable en zona, tamaño y calidad. |
| Años de comparación | El tiempo durante el que crees razonable mantener esa decisión. |
| Gastos e impuestos de compra (%) | Una estimación adaptada al inmueble y a la comunidad autónoma. |
| Costes de venta (%) | Los costes que estimas que soportarías si tuvieras que vender al terminar el periodo. |
| Costes anuales del propietario (%) | Una aproximación de gastos recurrentes asociados a tener la vivienda. |
| Revalorización anual | La subida media anual que quieres suponer para el precio del inmueble. |
| Subida anual del alquiler | Cómo esperas que evolucione el alquiler comparable. |
| Rentabilidad alternativa | La rentabilidad anual que atribuyes al capital que permanezca invertido en cada escenario. |
Con los gastos de compra tendría especial cuidado porque no existe un porcentaje correcto para toda España.
En vivienda nueva, la primera entrega por parte del promotor está sujeta con carácter general a un IVA del 10 %. En una vivienda usada entra en juego el Impuesto sobre Transmisiones Patrimoniales, cuya gestión corresponde a la comunidad autónoma en la que se encuentra el inmueble. Eso ya hace imposible utilizar una cifra universal para cualquier compra.
También conviene no meter dentro de ese porcentaje gastos hipotecarios que ya no corresponden necesariamente al comprador. En los préstamos sujetos a la Ley 5/2019, el Banco de España explica que el cliente asume, entre otros, la tasación, mientras que la entidad soporta gastos como notaría de la escritura hipotecaria, registro, gestoría e impuestos de formalización del préstamo. Y esto es independiente de los gastos propios de comprar el inmueble.
Mi recomendación sería sencilla: si estás valorando una vivienda concreta, sustituye cuanto antes los porcentajes orientativos por tus cifras reales.
Con los costes anuales del propietario puedes aproximar conceptos como IBI, comunidad, seguro, mantenimiento y reparaciones habituales, siempre procurando no contar dos veces el mismo gasto.
Y después vienen las tres hipótesis que más pueden distorsionar cualquier resultado: revalorización de la vivienda, subida del alquiler y rentabilidad de las inversiones.
Aquí evitaría intentar adivinar el futuro con demasiada precisión.
Un 3,1 % frente a un 3,3 % puede dar una sensación de exactitud que simplemente no existe cuando estás proyectando veinte años. Me parece mucho más útil probar varios escenarios razonables y comprobar si la conclusión se mantiene.
Además, intenta ser coherente: si proyectas el precio de la vivienda y el alquiler en términos nominales, utiliza también una rentabilidad alternativa nominal. Mezclar unas variables descontando inflación y otras sin descontarla puede estropear la comparación.
Cómo interpretar el resultado sin quedarse solo con el ganador
El dato principal te dice qué opción termina con mayor patrimonio estimado y cuál es la diferencia entre ambas.
Es útil. Pero yo no me quedaría ahí.
El patrimonio comprando permite ver cuánto te quedaría después de valorar la vivienda, descontar la deuda que siga pendiente, estimar el coste de vender y sumar cualquier inversión acumulada durante el camino.
El patrimonio alquilando representa el valor estimado de la cartera construida con el capital inicial que no destinaste a comprar y con las diferencias mensuales invertidas.
La cuota hipotecaria inicial sirve sobre todo para entender la exigencia mensual de la compra. No debes interpretarla como si cada euro de cuota fuese un gasto definitivo, porque parte amortiza deuda.
El capital inicial necesario para comprar es todavía más importante desde el punto de vista práctico. Una alternativa puede ganar matemáticamente dentro de veinte años y, aun así, no ser viable para ti hoy porque exige demasiado efectivo al principio.
También verás el valor futuro estimado de la vivienda, la hipoteca pendiente, los costes potenciales de venta y las inversiones acumuladas por cada alternativa. Esa descomposición es útil porque te permite saber de dónde sale realmente el resultado.
¿Comprar gana porque has supuesto una fuerte revalorización? ¿Alquilar gana porque has puesto una rentabilidad alternativa alta? ¿La diferencia viene de los gastos iniciales? ¿Del alquiler? ¿Del coste financiero?
Esa pregunta me interesa mucho más que el color final de “comprar” o “alquilar”.
La calculadora muestra además los intereses hipotecarios acumulados, el alquiler total pagado y los costes soportados por el propietario.
Aquí hay otra trampa bastante habitual.
Decir que alguien ha “tirado” 180.000 € en alquiler porque los ha pagado durante años tiene poco sentido si después ignoramos intereses, impuestos, mantenimiento o el coste de oportunidad del capital del comprador.
El alquiler paga por utilizar una vivienda y conservar flexibilidad. Los intereses pagan por utilizar capital ajeno. Son gastos distintos, pero ambos son gastos.
Lo que importa para esta comparación es qué patrimonio conserva cada persona después de todo el proceso.
Qué significa el punto de equilibrio
La calculadora identifica también el primer momento en el que el patrimonio de una alternativa alcanza o supera al de la otra.
Ese punto de equilibrio puede ayudarte mucho si no sabes cuánto tiempo vas a permanecer en la vivienda.
Pero no lo trataría como una frontera mágica.
Que comprar supere por primera vez a alquilar en el año siete no significa necesariamente que vaya a mantenerse por delante durante todos los años siguientes. Si cambian el ritmo de revalorización, la deuda, las diferencias mensuales o el crecimiento de las inversiones, las dos trayectorias podrían volver a acercarse o incluso cruzarse.
Por eso se muestra el primer momento de equilibrio.
Las variables que pueden cambiar completamente la respuesta
Si tuviera que elegir qué mirar después del resultado, empezaría por la sensibilidad.
| Si aumenta esta variable | Efecto habitual, manteniendo lo demás igual |
| Revalorización de la vivienda | Favorece la compra |
| Alquiler inicial | Favorece la compra |
| Crecimiento del alquiler | Favorece la compra |
| TIN hipotecario | Favorece el alquiler |
| Gastos de adquisición | Favorece el alquiler |
| Costes del propietario | Favorece el alquiler |
| Costes de venta | Favorece el alquiler |
| Rentabilidad alternativa de las inversiones | Suele favorecer especialmente el alquiler, porque parte con más capital invertido |
| Horizonte más largo | Reduce el peso relativo de los costes iniciales, pero no garantiza que comprar gane |
La última fila merece un matiz.
Se suele escuchar que “si vas a vivir muchos años, comprar siempre sale mejor”. Yo no lo daría por hecho.
Un horizonte largo ayuda a repartir el efecto de los costes de entrada y permite amortizar más deuda, sí. Pero también da más tiempo para que se componga la rentabilidad del capital que conserva el inquilino.
El tiempo amplifica ambos lados de la comparación.
La forma que más me convence de usar la herramienta es hacer tres simulaciones.
Primero, un escenario central con los supuestos que consideres más razonables. Después, uno algo menos favorable para comprar: menor revalorización, mayores costes o mejor rentabilidad de la inversión. Y por último uno más exigente para alquilar: mayor subida de rentas, mayor revalorización inmobiliaria o menor rentabilidad alternativa.
No hace falta buscar extremos.
Lo interesante es observar qué ocurre con cambios razonables.
Si comprar gana por 8.000 € después de veinte años y al mover ligeramente una hipótesis pasa a perder por 30.000 €, yo interpretaría el resultado como muy sensible, no como una recomendación clara de compra.
Si una de las dos alternativas sigue por delante en escenarios bastante diferentes, la conclusión empieza a ser más robusta.
Lo que la calculadora no está calculando por ti
Esta herramienta intenta hacer bien una comparación concreta. No intenta modelar cada euro que podría aparecer durante décadas.
No calcula automáticamente tu fiscalidad individual. Eso significa que el resultado no incorpora por defecto cuestiones como el posible IRPF derivado de una futura ganancia en la venta de la vivienda, la plusvalía municipal, la tributación de las inversiones, deducciones o beneficios fiscales personales.
Tampoco puede anticipar una derrama extraordinaria, una reforma importante, una avería grande o cualquier otro desembolso que no hayas recogido dentro de los costes que introduces.
Los porcentajes de revalorización, crecimiento del alquiler y rentabilidad alternativa tampoco son previsiones. Son hipótesis tuyas.
Y esto importa mucho.
Una vivienda no tiene una rentabilidad futura garantizada. Una cartera de inversión tampoco. Ni sabemos exactamente cuánto subirá dentro de quince años el alquiler de una vivienda concreta.
La herramienta tampoco responde a preguntas personales que no caben bien en una hoja de cálculo: cuánto valoras poder mudarte, cuánto te importa tener estabilidad, si quieres reformar la vivienda a tu gusto, si tu trabajo es estable o si inmovilizar una parte importante de tus ahorros te dejaría demasiado justo.
Hay además una restricción bastante básica que a veces olvidamos cuando hacemos cálculos financieros: poder comprar y que comprar sea la opción con mayor patrimonio esperado son dos preguntas diferentes.
Puedes obtener un resultado favorable a la compra y no tener todavía suficiente entrada, colchón de seguridad o capacidad para conseguir esa financiación.
Y puedes obtener un resultado favorable al alquiler y preferir comprar porque la estabilidad residencial tiene para ti un valor que la calculadora no puede convertir correctamente a euros.
Cómo usaría yo el resultado para decidir
Yo empezaría con una vivienda concreta y un alquiler verdaderamente comparable. Después introduciría una hipoteca que pudiera conseguir de forma realista y sustituiría los gastos orientativos por los correspondientes a esa operación.
A partir de ahí jugaría con los supuestos.
No para encontrar la combinación que confirme lo que ya quería hacer, sino precisamente para intentar romper la conclusión.
Si comprar parece mejor, bajaría la revalorización y subiría los costes. Si alquilar parece mejor, reduciría la rentabilidad alternativa y probaría una subida mayor del alquiler.
Después miraría tres cosas: la diferencia de patrimonio, el momento en que se produce el equilibrio y el capital que necesito poner sobre la mesa desde el primer día.
Cuanto más pequeña sea la diferencia final y más dependiente sea de una hipótesis incierta, menos peso le daría al supuesto “ganador”.
Para mí, esa es la utilidad de una buena calculadora de comprar vs. alquilar.
No decirte qué tienes que hacer.
Sino permitirte ver qué tendría que ocurrir para que comprar fuese mejor, qué tendría que ocurrir para que alquilar ganase y hasta qué punto tu decisión depende de cosas que hoy no puedes conocer.
Porque en una decisión de vivienda a quince o veinte años, una cifra final sin entender de dónde sale puede parecer muy precisa.
Y seguir siendo solo una hipótesis.