Calculadora financiera
Interés compuesto
Proyecta cómo puede crecer tu dinero con aportaciones periódicas y reinversión de los intereses.
Capital final estimado
Valor proyectado al terminar el plazo.
- Total aportado
- —
- Intereses generados
- —
- Tasa efectiva anual
- —
- Rentabilidad sobre aportado
- —
Estimación matemática antes de impuestos, comisiones e inflación. No implica una rentabilidad garantizada.
Ver evolución anual estimada
| Periodo | Aportado | Intereses | Saldo |
|---|
Cómo se calcula
El capital inicial crece con capitalización compuesta. Las aportaciones se valoran como una anualidad según su frecuencia y según se realicen al inicio o al final de cada periodo.
La tasa efectiva anual se obtiene a partir de la tasa nominal y de la frecuencia de capitalización seleccionada.
Antes de calcular, quédate con esto
La cifra grande del capital final llama mucho la atención, pero yo separaría siempre dos cosas: cuánto dinero has puesto tú y cuánto procede del crecimiento acumulado.
También conviene entender qué tasa estás utilizando. La calculadora trabaja con un tipo de interés nominal anual, no con una TAE. Después tiene en cuenta la frecuencia de capitalización para obtener la rentabilidad efectiva correspondiente.
Y hay otro pequeño detalle que, durante muchos años, deja de ser tan pequeño: aportar al principio de cada periodo no produce exactamente el mismo resultado que hacerlo al final. El dinero que entra antes dispone de un periodo adicional para crecer.
Si utilizas la herramienta para simular una cartera de inversión, un ETF o cualquier activo de mercado, yo interpretaría el porcentaje introducido como una hipótesis de rentabilidad, no como un interés que alguien vaya a pagarte de forma garantizada.
Cómo usar la calculadora y leer bien el resultado
Empieza introduciendo cuatro datos: el capital con el que partes, la cantidad que quieres aportar periódicamente, el interés nominal anual y el número de años.
No hace falta disponer de capital inicial. Puedes empezar desde cero siempre que exista alguna aportación periódica. Del mismo modo, puedes calcular únicamente el crecimiento de un capital ya existente dejando las aportaciones en cero.
En las opciones avanzadas puedes elegir si aportas mensual, trimestral o anualmente y si la capitalización de los rendimientos se produce cada mes, trimestre, semestre o año. También puedes indicar si cada aportación entra al principio o al final de su periodo.
La herramienta admite tipos entre el 0 % y el 100 % y horizontes de 1 a 100 años.
El resultado principal es el capital final estimado, pero las cifras secundarias son casi tan interesantes como esa.
El total aportado te dice cuánto dinero ha salido realmente de tu bolsillo. Los intereses generados representan la diferencia entre ese importe y el capital final calculado. La tasa efectiva anual refleja qué rentabilidad anual produce matemáticamente el tipo nominal introducido una vez aplicada la frecuencia de capitalización.
También aparece la rentabilidad acumulada sobre todo el dinero aportado. Aquí tendría cuidado con la interpretación: no es una rentabilidad anualizada. Se calcula comparando el beneficio acumulado con todas las aportaciones realizadas, aunque unas hayan estado invertidas durante veinte años y otras apenas unos meses.
Por eso un 150 % de rentabilidad acumulada no significa que hayas obtenido un 150 % cada año. Ni mucho menos.
La barra que separa aportaciones e intereses permite ver rápidamente de dónde procede el capital final, mientras que la evolución anual ayuda a observar algo que una única cifra esconde: cómo el peso de los rendimientos puede ir aumentando con el paso del tiempo.
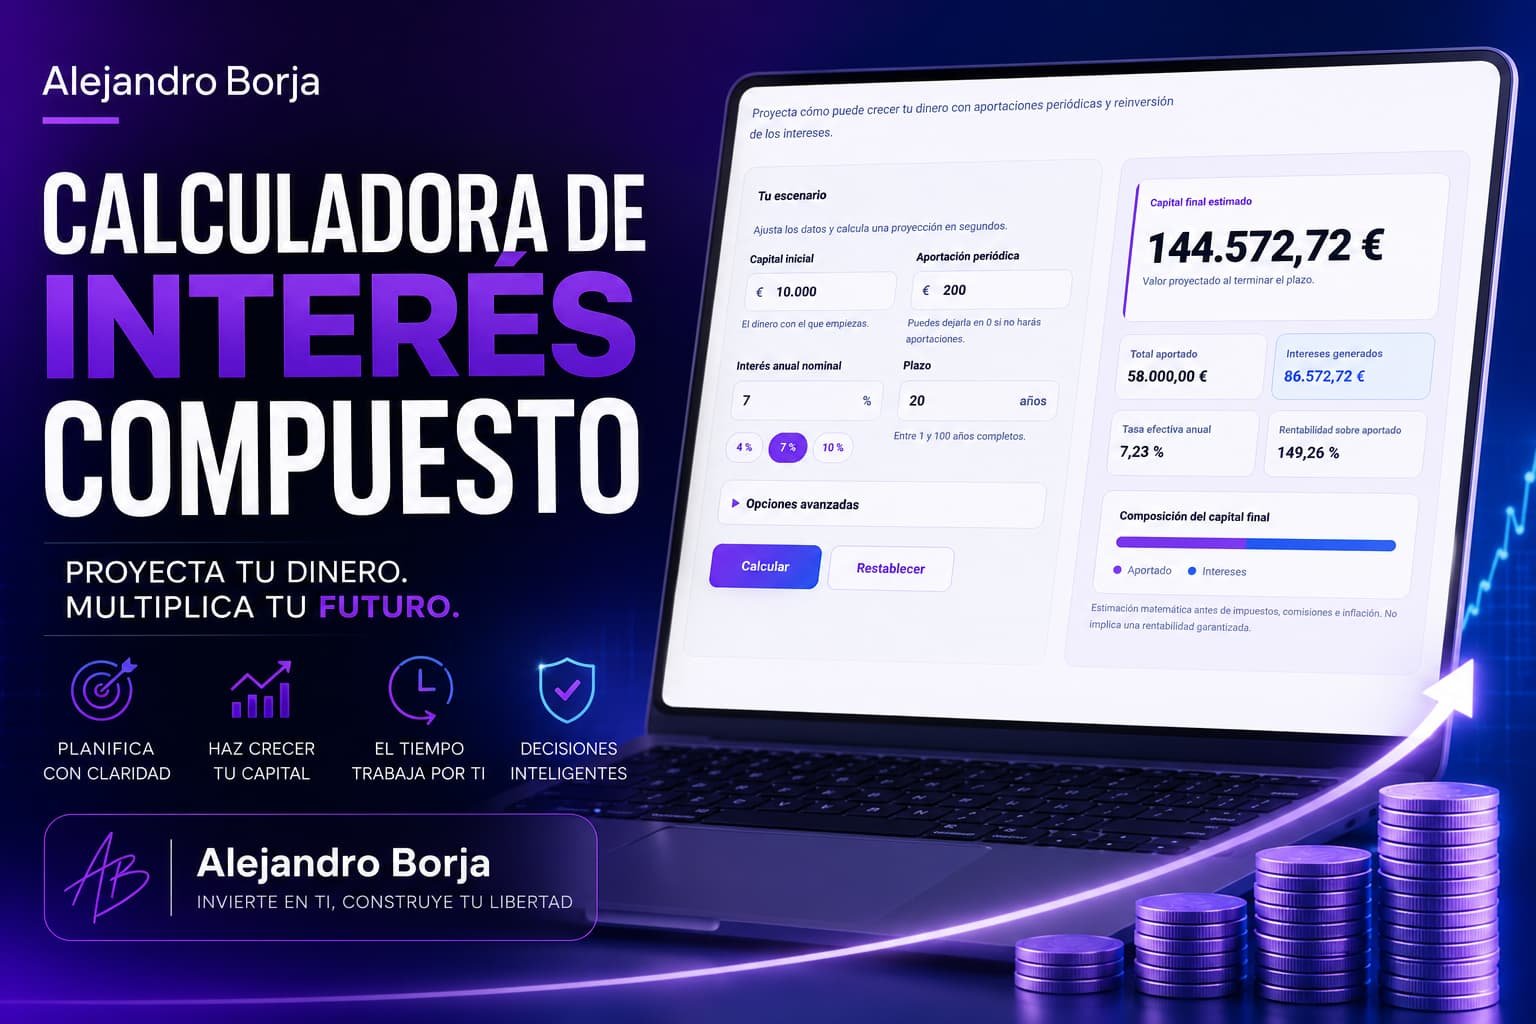
Un ejemplo: 10.000 €, 200 € al mes y un 7 %
Vamos con los valores iniciales de la calculadora.
Supongamos que partes de 10.000 €, aportas 200 € al mes, utilizas un 7 % nominal anual, capitalización mensual y realizas las aportaciones al final de cada mes.
Después de 20 años habrías aportado un total de 58.000 €: los 10.000 € iniciales más 48.000 € procedentes de 240 aportaciones mensuales.
Con esos supuestos, el capital final sería de aproximadamente 144.573 €. De esa cantidad, unos 86.573 € corresponderían al crecimiento generado por la simulación.
La capitalización mensual hace que ese 7 % nominal equivalga a una tasa anual efectiva de aproximadamente 7,23 %. Y la ganancia acumulada sobre los 58.000 € aportados rondaría el 149,3 %.
Lo interesante aparece cuando mantienes exactamente los mismos supuestos y solo cambias el tiempo:
| Plazo | Total aportado | Intereses generados | Capital final estimado |
|---|---|---|---|
| 10 años | 34.000 € | 20.714 € | 54.714 € |
| 20 años | 58.000 € | 86.573 € | 144.573 € |
| 30 años | 82.000 € | 243.159 € | 325.159 € |
Cifras redondeadas al euro y calculadas con aportaciones mensuales al final de cada periodo.
Entre los 20 y los 30 años aportarías otros 24.000 €, pero el capital proyectado aumentaría en unos 180.000 €.
Ahí se ve realmente el interés compuesto.
No porque exista ninguna magia, sino porque el dinero que ya se había acumulado continúa generando rentabilidad bajo el mismo supuesto y esos nuevos rendimientos vuelven a incorporarse al capital.
Cómo se calcula cuando aportaciones y capitalización no coinciden
Esta es una parte que suele simplificarse demasiado.
Si solo existe un capital inicial y no realizas nuevas aportaciones, la fórmula clásica del interés compuesto es:
VF = P × (1 + r/n)^(n×t)
Donde P es el capital inicial, r el interés nominal anual expresado en decimal, n el número de capitalizaciones anuales y t el número de años.
El problema aparece cuando, por ejemplo, haces aportaciones mensuales pero los intereses se capitalizan trimestralmente.
Dividir directamente el interés anual entre 12 no sería coherente con una capitalización trimestral.
Por eso la calculadora convierte primero la rentabilidad a una tasa equivalente para cada periodo de aportación:
i = (1 + r/n)^(n/m) - 1
Aquí n representa el número de capitalizaciones al año y m la frecuencia anual de las aportaciones.
Una vez obtenida esa tasa equivalente, si realizas N = m × t aportaciones al final de cada periodo, el valor futuro se calcula como:
VF = P × (1 + i)^N + C × [((1 + i)^N - 1) / i]
C es la aportación de cada periodo.
Si aportas al principio, la parte correspondiente a las aportaciones se multiplica además por (1 + i). Dicho de forma mucho más sencilla: cada aportación dispone de un periodo adicional para generar rentabilidad.
Cuando el interés es 0 %, no hay nada que capitalizar. El resultado es simplemente el capital inicial más todas las aportaciones realizadas.
También merece la pena entender la diferencia entre tipo nominal y tipo efectivo. Con un 7 % nominal y capitalización mensual, el tipo mensual es aproximadamente un 0,5833 %, pero la tasa efectiva de todo el año es:
(1 + 0,07/12)^12 - 1 ≈ 7,23 %
La tasa efectiva anual que muestra esta calculadora refleja únicamente ese efecto matemático de la capitalización. No incorpora comisiones, impuestos ni otros costes, así que no la confundas con la TAE contractual que pueda anunciar un producto financiero concreto.
Qué variables cambian de verdad el resultado
El porcentaje de rentabilidad tiene muchísimo peso, especialmente cuando el horizonte se alarga. Y precisamente por eso me parece la variable con la que más cuidado hay que tener.
Es muy fácil conseguir una cifra espectacular poniendo un 10 %, un 12 % o un 15 % durante varias décadas.
La pregunta incómoda es otra: ¿qué argumento tienes para asumir que vas a conseguir esa rentabilidad de forma sostenida?
Yo prefiero utilizar una hipótesis algo más prudente y llevarme una sorpresa positiva que construir un plan financiero que solo funciona si todo sale perfecto.
Las aportaciones son diferentes porque dependen mucho más de ti. Probar qué ocurre aportando 150 €, 200 € o 250 € al mes puede darte información mucho más útil que discutir durante horas si una inversión generará un 7 % o un 7,5 %.
El plazo también cambia completamente la película. Al principio, buena parte del crecimiento procede del dinero nuevo que vas añadiendo. Con suficientes años, el capital acumulado puede empezar a hacer una parte cada vez mayor del trabajo.
La frecuencia de capitalización y el momento de las aportaciones también influyen y merece la pena calcularlos correctamente. Pero yo no perdería la perspectiva: normalmente el horizonte, la cantidad invertida y la rentabilidad asumida pesan bastante más que intentar optimizar hasta el último detalle de la frecuencia.
Lo que esta calculadora no puede predecir
Una hoja de cálculo puede mantener un 7 % constante durante 30 años sin pestañear. Los mercados no funcionan así.
Una inversión puede subir un 18 % un año, caer un 12 % al siguiente y pasar otro prácticamente plana. Si además haces aportaciones periódicas, el momento en el que ocurren esas subidas y bajadas también influye en el resultado final.
La calculadora simplifica todo eso suponiendo una rentabilidad constante. Es útil para estudiar escenarios, pero no reproduce el camino real que seguirá una cartera.
Tampoco descuenta comisiones, impuestos, inflación ni otros gastos.
Eso significa, por ejemplo, que 144.573 € dentro de veinte años son euros futuros. La calculadora no te está diciendo qué poder adquisitivo tendrán entonces.
Lo mismo ocurre con los impuestos: los “intereses generados” son crecimiento matemático antes de cualquier fiscalidad que pueda corresponder a la inversión concreta.
Y si utilizas la herramienta para un depósito o una cuenta remunerada, hay otra cuestión. Que hoy exista un determinado tipo de interés no significa que puedas mantenerlo durante 10, 20 o 30 años. Si introduces esa tasa para todo el periodo, estás suponiendo precisamente eso.
Para mí, esta es la forma correcta de verlo: la calculadora responde muy bien a “¿qué ocurriría si…?”, pero no puede responder a “¿qué va a ocurrir?”.
Cómo la utilizaría para planificar sin engañarme con los números
Yo haría varias simulaciones, no una sola.
Primero introduciría una aportación que realmente pueda mantener. No la cantidad ideal en un mes perfecto, sino una cifra razonable durante años.
Después plantearía tres escenarios de rentabilidad: uno prudente, otro central y uno más favorable. Si el objetivo financiero solo funciona en el escenario optimista, eso ya me estaría diciendo algo importante.
También probaría a cambiar el plazo.
Muchas veces nos obsesionamos con encontrar una inversión que dé un poco más de rentabilidad cuando añadir cinco años al horizonte o aumentar de forma sostenible la aportación puede transformar mucho más el resultado.
Y, sobre todo, no convertiría el número final en una promesa.
El interés compuesto es una herramienta potentísima para entender cómo pueden acumularse el ahorro y la inversión con el paso del tiempo. Pero su verdadera utilidad no está en decirte exactamente cuánto dinero tendrás dentro de veinte años.
Está en ayudarte a entender qué variables puedes controlar, qué supuestos estás haciendo y cuánto cambia el resultado cuando modificas cada una.
Ahí es donde una calculadora empieza a ser realmente útil.